감심2025-642(20260507) 지방소득세
법인지방소득세 경정청구 거부처분에 관한 심사청구
결정요지
주문
이유
1. 원 처분의 요지
가. 청구인은 2018. 7. 31. 구 「지방세법」(2014. 1. 1. 법률 제12153호로 개정된 것1),
이하 “개정 후 「지방세법」”이라 한다)에 따라 2017. 4. 1.부터 2018. 3. 31.까지의 사업연도 (이하 “2018년 3월 종료 사업연도”라 한다) 귀속 법인세 과세표준 29,744,333,026원을법인지방소득세의 과세표준2)으로 하여 법인지방소득세 표준세율3)을 적용한 법인지방소득세 612,375,326원4)을 산출하고, 청구인의 사업장이 있는 지방자치단체별로 안분5)한 후 처분청에 법인지방소득세 5,173,481원6)과 가산세 2,351원의 합계 5,175,832원을 신고·납부하였다.
나. 한편, 청구인은 2012년 충청남도로부터 천안시 일대 외국인투자지역에 외국인투자기업 입주 지정을 받고 이를 근거로 「조세특례제한법」 제121조의2 제1항 제2호 및 제2항 제1호7)에 따라 2018년 3월 종료 사업연도 귀속 법인세 산출세액8)에서 외국인투자에 대한 세액감면액 2,024,470,124원을 공제하여 납부하여야 하는 법인세액9)을 산정하였다.
다. 청구인은 2023. 7. 18. ‘개정 후 「지방세법」 부칙 제15조에는 종전의 규정에 따라 부과 또는 감면하여야 할 지방세에 대하여는 종전의 규정을 따르도록 되어 있고, 종전의 규정인 구 「지방세법」(2014. 1. 1. 법률 제12153호로 개정되기 전의 것, 이하 “개정 전 「지방세법」”이라 한다) 제85조 제4호 등10)에 따르면 법인지방소득세11)는 납부하여야 하는 법인세액의 10%[법인지방소득세=(법인세 과세표준×법인세율-세액감면 등)×10%]로 하도록 되어 있어 법인세 세액감면의 효과를 법인지방소득세에서도 적용받을 수 있도록 되어 있는바, 개정 전 「지방세법」이 시행되던 당시인 2012년 외국인투자기업 입주 지정을 받아 법인지방소득세 세액감면을 적용받을 수 있는 요건을 갖춘 청구인의 경우는 개정 전 「지방세법」에 따라 법인지방소득세를 산정한 후 기신고·납부12)한 법인지방소득세와의 차액 1,710,317원13)을 환급해야 한다’는 취지로 처분청에 경정청구를 하였다.
라. 처분청은 2023. 9. 15. ‘개정 전 「지방세법」에는 법인지방소득세와 관련된 세액감면에 대한 별도의 규정이 없어 개정 후 「지방세법」 부칙 제15조를 적용할 수없다’는 사유 등으로 경정청구를 거부(이하 “이 사건 거부처분”이라 한다)하였다.
2. 심사청구의 취지와 이유
가. 청구 취지
이 사건의 청구 취지는 이 사건 거부처분을 취소하여 달라는 것이다.
나. 청구 이유
개정 후 「지방세법」 부칙 제15조에 따르면 종전의 규정에 따라 부과 또는 감면하여야 할 지방세에 대하여는 종전의 규정을 따르도록 되어 있고 청구인은종전의 규정인 개정 전 「지방세법」이 시행되던 당시인 2012년 외국인투자기업 입주 지정을 받아 법인지방소득세 세액감면을 적용받을 수 있는 요건을 갖추었는바, 개정 전 「지방세법」에 따라 법인지방소득세를 산정하여야 한다.
3. 처분청의 의견
개정 후 「지방세법」 부칙 제15조의 ‘종전의 규정’은 개정 전 「지방세법」을 의미하는 것이고 외국인투자에 대한 세액감면을 규정한 「조세특례제한법」을 포함하지 아니하는바, 법인지방소득세에 대해 개정 후 「지방세법」 부칙 제15조를 적용하지 않은 이 사건 거부처분은 정당하다.
4. 우리 원의 판단
가. 다툼
이 사건의 다툼은 개정 후 「지방세법」 부칙 제15조를 적용하여 개정 전 「지방세법」에 따라 법인지방소득세를 산정하여야 하는지 여부이다.
나. 인정사실
이 사건 관련 기록 등을 검토해 보면 다음과 같은 사실이 인정된다.
1) 청구인은 2012년 충청남도로부터 천안시 일대 외국인투자지역에 외국인 투자기업 입주 지정을 받고 이를 근거로 「조세특례제한법」 제121조의2 제1항 제2호 및 제2항 제1호에 따라 2018년 3월 종료 사업연도 귀속 법인세 산출세액에서 외국인투자에 대한 세액감면액 2,024,470,124원을 공제하여 납부하여야 하는 법인세액을 산정하였다.
2) 청구인은 2018. 7. 31. 개정 후 「지방세법」 제103조의19부터 제103조의21까지의 규정에 따라 2018년 3월 종료 사업연도 귀속 법인세 과세표준29,744,333,026원을 법인지방소득세의 과세표준으로 하여 법인지방소득세 표준세율을 적용한 법인지방소득세 612,375,326원을 산출하고, 청구인의 사업장이 있는 지방자치단체별로 안분하여 처분청에 법인지방소득세 5,173,481원과 가산세 2,351원의 합계 5,175,832원을 신고·납부하였다.
3) 청구인은 2023. 7. 18. ‘개정 후 「지방세법」 부칙 제15조에는 종전의 규정에 따라 부과 또는 감면하여야 할 지방세에 대하여는 종전의 규정을 따르도록 되어 있고,개정 전 「지방세법」 제85조 제4호 및 제89조 제1항과 제94조 제1항에 따르면 법인지방소득세는 납부하여야 하는 법인세액의 10%[법인지방소득세=(법인세 - 5 -과세표준×법인세율–세액감면 등)×10%]로 하도록 되어 있어 법인세 세액감면의 효과를 법인지방소득세에서도 적용받을 수 있도록 되어 있는바, 개정 전 「지방세법」이 시행되던 당시인 2012년 외국인투자기업 입주 지정을 받아 법인지방소득세 세액감면을 적용받을 수 있는 요건을 갖춘 청구인의 경우는 개정 전 「지방세법」에 따라 법인지방소득세를 산정한 후 기신고·납부한 법인지방소득세와의차액 1,710,317원을 환급해야 한다’는 취지로 처분청에 경정청구를 하였다.
4) 처분청은 2023. 9. 15. ‘개정 전 「지방세법」에는 세액감면에 대한 별도의 규정이 없어 외국인투자에 대한 세액감면에 대해서는 개정 후 「지방세법」 부칙 제15조를 적용할 수 없다’는 사유 등으로 이 사건 거부처분을 하였다.
다. 관계 법령
이 사건과 관계되는 법령은 구 「법인세법」(2018. 12. 24. 법률 제16008호로 개정되기 전의 것, 이하 같다) 제13조와 개정 전 「지방세법」 제85조 제4호 등 [별지]기재와 같다.
라. 판단
구 「법인세법」 제13조에 따르면 법인세의 과세표준은 각 사업연도 소득의 범위에서 결손금·비과세소득·소득공제액을 차례로 공제한 금액으로 하도록 되어 있고, 같은 법 제55조 제1항과 제64조 제1항에 따르면 법인세 과세표준에 법인세율을 곱한 금액을 산출세액으로 하고 산출세액에서 세액감면 등을 공제한 금액을 법인세로 납부하도록 되어 있다.또한 「조세특례제한법」 제121조의2 제1항 제2호 및 제2항 제1호에 따르면 외국인투자지역에 입주하는 외국인투자기업이 경영하는 사업에서 발생한 소득에 외국인투자비율을 곱한 세액의 전액 등을 법인세에서 감면하도록 되어 있다.구 「법인세법」과 「조세특례제한법」에 따른 법인세 과세표준과 납부하여야 하는 법인세액의 산출식은 다음과 같다.

그리고 개정 전 「지방세법」 제85조 제4호 및 제89조 제1항과 제94조 제1항에따르면 법인지방소득세는 납부하여야 하는 법인세액의 100분의 10을 곱하여 산출하도록 되어 있고, 개정 후 「지방세법」 제103조의19부터 제103조의21까지의 규정에 따르면 법인지방소득세는 법인세 과세표준에 해당 과세표준별로 법인지방소득세 표준세율14)을 적용하여 산출하도록 되어 있다. 개정 전후 「지방세법」의법인지방소득세 산출식은 다음과 같다.
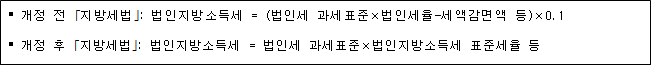
또한 개정 후 「지방세법」 부칙 제15조에 따르면 이 법 시행 당시 종전의 규정에 따라 부과 또는 감면하였거나 부과 또는 감면하여야 할 지방세에 대하여는종전의 규정에 따르도록 되어 있다.한편 ‘종전의 규정에 따라 부과 또는 감면하였거나 부과 또는 감면하여야 할 지방세에 대하여는 종전의 규정에 따른다’와 같은 개정된 세법 부칙조항을근거로 하여 납세의무자의 기득권 내지 신뢰 보호를 위하여 납세의무자에게 유리한 종전 규정을 적용할 경우가 있더라도, 납세의무가 성립하기 전의 원인행위 시에 유효하였던 종전 규정에서 이미 장래의 한정된 기간 동안 그 원인행위에 기초한 과세요건의 충족이 있는 경우에까지 특별히 비과세 내지 면제한다거나 과세를 유예(이하 “조세감면 등”이라 한다)한다는 내용을 명시적으로 규정하고 있지 않는 한 그 신뢰는 마땅히 보호되어야 할 정도의 것으로 볼 수 없다.15)
그런데 개정 후 「지방세법」 부칙 제15조는 신구법령의 적용관계를 정한 것이므로 여기서 말하는 ‘종전의 규정’은 개정 전 「지방세법」 본칙만을 가리킨다고 보아야 하고 개정 전 「지방세법」 제89조 제1항과 제94조 제1항은 법인지방소득세의산출방법만을 규정하였을 뿐 그 규정에서 직접 법인지방소득세의 조세감면 등을 명시하였다고 볼 수 없는바, 법인지방소득세와 관련하여 장래의 한정된 기간 동안 조세감면 등을 명시적으로 규정한 종전의 규정이 존재한다고 볼 수 없다.16)따라서 납세의무가 성립하기 전의 원인행위 시에 적용되던 개정 전 「지방세법」의
법인지방소득세에 대하여 「조세특례제한법」에 따른 세액감면을 받을 수 있다는 데 어떠한 신뢰를 가졌다고 하더라도 개정 전 「지방세법」에는 장래의 한정된 기간 동안 조세감면 등을 한다고 명시한 바가 없어, 개정 후 「지방세법」 부칙 제15조를 적용할 수 없고 개정 전 「지방세법」의 과세표준과 세율도 적용할 수 없다.17)
위 관계 법령 및 법리, 인정사실 등에 비추어 개정 후 「지방세법」 부칙 제15조에 따라 개정 전 「지방세법」을 적용하여 법인지방소득세를 산정하여야 하는지를 살펴보면, ① 개정 후 「지방세법」 부칙 제15조는 「지방세법」 개정에 따른 신구법령의 적용관계를 정한 것이므로 ‘종전의 규정’은 개정의 대상이 된 개정 전 「지방세법」 본칙만을 가리킨다고 보아야 하는바, 개정 전 「지방세법」 본칙에 있지 않는 「조세특례제한법」 제121조의2는 ‘종전의 규정’에 해당한다고 볼 수 없는 점, ② 종전의 규정인 개정 전 「지방세법」 제85조 제4호 및 제89조 제1항과 제94조 제1항은 법인지방소득세의 산출방법만을 규정하였을 뿐 그 규정에서 직접 장래의 한정된 기간 동안 그 원인행위에 기초한 과세요건의 충족이 있는 경우까지 「조세특례제한법」 제121조의2의 세액감면 등을 법인지방소득세에 적용한다고 명시하지 않은 점, ③ 조세감면 등을 신뢰한 납세자의 보호를 위해서는종전의 규정에 장래의 한정된 기간 동안 그 원인행위에 기초한 과세요건의 충족이 있는 경우에까지 특별히 조세감면 등을 한다는 내용을 명시적으로 규정하고 있어야 하는데, 종전의 규정인 개정 전 「지방세법」에는 장래의 한정된 기간 동안 조세감면 등을 한다고 명시한 바가 없어 개정 전 「지방세법」에 대한 청구인의 신뢰는 마땅히 보호되어야 할 것으로 보기 어려운 점 등을 종합적으로 고려하여 볼 때 이 사건 거부처분은 잘못이 없다.
5. 결론
그렇다면 이 사건 심사청구는 이유 없다고 인정되므로 「감사원법」 제46조 제2항에 따라 주문과 같이 결정한다.
-----------------------------------------------------------------------------------------------
1) 2014. 1. 1. 이후 「지방세법」의 법인지방소득세 관련 세율 등이 여러 차례 개정되었으나 청구인에게 적용되는 세율 등은 개정된 것이 없어 법률 제12153호를 기준으로 함
2) 개정 후 「지방세법」 제103조의19에 따르면 구 「법인세법」(2018. 12. 24. 법률 제16008호로 개정되기 전의 것, 이하같다) 제13조에 따라 계산한 금액(법인세 과세표준)을 법인지방소득세의 과세표준으로 하도록 되어 있음
3) 개정 후 「지방세법」 제103조의20에 따른 법인지방소득세 표준세율: 과세표준이 200억 원을 초과하는 경우 398백만 원+200억 원을 초과하는 과세표준 금액의 1,000분의 22 등
4) 청구인의 2017사업연도 귀속 법인세 과세표준 29,744,333,026원에 법인지방소득세 표준세율을 적용한 금액(612,375,326원=398,000,000원+9,744,333,026원×0.02 )임
5) 개정 후 「지방세법」 제89조 제1항 및 제2항에 따르면 둘 이상의 지방자치단체에 법인의 사업장이 있는 경우에는 「지방세법 시행령」 제88조에서 정한 사업장별 종업원 수와 건축물 연면적 등을 기준으로 법인지방소득세를 안분하도록 되어 있고 처분청의 안분율은 0.844822%임
6) 612,375,326원에 처분청 안분율 0.844822%를 적용한 금액(612,375,356원×0.84 82 % = 5,173,481원)임
7) 「조세특례제한법」 제121조의2 제1항 제2호 및 제2항 제1호에 따르면 외국인투자지역에 입주하는 외국인투자기업이 경영하는 사업에서 발생한 소득에 외국인투자비율을 곱한 세액의 전액 등을 법인세에서 감면하도록 되어 있음
8) 구 「법인세법」 제55조 제1항에 따르면 법인세 과세표준에 법인세 세율을 적용한 금액을 산출세액이라고 함
9) 구 「법인세법」 제64조 제1항에 따르면 산출세액에서 세액감면액을 공제한 금액을 납부하도록 되어 있음
10) 개정 전 「지방세법」 제85조 제4호 및 제89조 제1항과 제94조 제1항을 의미함
11) 개정 전 「지방세법」 제85조 제4호에서는 법인지방소득세가 ‘지방소득세 법인세분’이라고 되어 있었으나 용어
통일을 위해 이하 ‘법인지방소득세’라 함
12) 기 신고·납부한 법인지방소득세는 개정 후 「지방세법」에 따라 법인세 과세표준×법인지방소득세 표준세율로 산정하도록 되어 있어 법인세 세액감면의 효과가 미치지 않음
13) 1,710,317원=2,024,470,124원(법인세 세액감면액)×0.1×0.844822%(안분율)
14) 법인지방소득세 표준세율은 다음과 같음
과세표준 | 법인지방소득세 표준세율 |
2억 원 이하 | 과세표준×0.01 |
2억~200억 원 | 2백만 원 + 2억 원 초과액×0.02 |
200억 원 초과 | 398백만 원 + 200억 원 초과액×0.022 |
15) 대법원 2001. 5. 29. 선고 98두13713 판결, 대법원 2023. 11. 30. 선고 2020두50393 판결 등 참조
16) 대법원 2023. 11. 30. 선고 2020두50393 판결 참조
17) 수원지방법원 2024. 5. 8. 선고 2021구합74939 판결(2024. 5. 23 판결 확정) 참조
----------------------------------------------------------------------------------------
[별지]
관계 법령
□ 구 「지방세법」(2014. 1. 1. 법률 제12153호로 개정되기 전의 것)
○ 제85조(정의) 지방소득세에서 사용하는 용어의 뜻은 다음과 같다.
1. “소득분”이란 소득세분 및 법인세분을 총칭하는 것을 말한다.
2. “종업원분”이란 종업원의 급여총액을 과세표준으로 하여 부과하는 지방소득세를 말한다.
3. (생략)
4. “법인세분”이란 「법인세법」에 따라 납부하여야 하는 법인세액을 과세표준으로 하는 지방소득세를 말한다.
5. “사업소”란 인적 및 물적 설비를 갖추고 계속하여 사업 또는 사무가 이루어지는 장소를 말한다.
6. “사업장”이란 인적 설비 또는 물적 설비를 갖추고 사업 또는 사무가 이루어지는 장소(사업소를 포함한다)를 말한다.
7.~9. (생략)
○ 제87조(납세지 등) ① 소득분은 다음 각 호에서 정하는 납세지를 관할하는 지방자치단체에서 각각 수시부과한다.
1. 소득세분: 소득세의 납세지
2. 법인세분: 법인세의 납세지. 다만, 연결집단의 각 연결법인이 둘 이상의 지방자치단체에 있는 경우에는 각 연결법인의 납세지는 「법인세법」 제9조제1항의 납세지로 하고, 법인의 사업장이 둘 이상의 지방자치단체에 있을 경우에는 대통령령으로 정하는 바에 따라 그 소재지를 관할하는 지방자치단체에서 각각 부과한다.
② 제1항 제2호 단서에 따라 둘 이상의 지방자치단체에 있는 연결집단의 각 연결법인에 대하여 법인세분을 부과하는 경우 각 지방자치단체의 법인세분의 계산은 각 연결법인이 부담한 법인세 상당액(중간예납세액을 포함한다)을 기준으로 계산하여 그 소재지를 관할하는 지방자치단체에서 각각 부과한다.
③~④ (생략)- 10 -
○ 제89조(세율) ① 소득분의 표준세율은 다음과 같다.
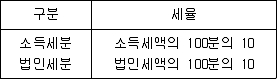
② (생략)
○ 제94조(소득분의 계산방법) ① 소득분은 「소득세법」과 「법인세법」에 따라 신고하거나 결정ㆍ경정된 소득세 및 법인세(원천징수된 소득세 및 법인세를 포함한다)로서 납세의무자가 납부하여야 할 세액의 총액에 제89조 제1항의 세율을 적용하여 계산한다. 다만, 제87조 제1항부터 제3항까지의 규정에 따라 부과된 세액은 공제한다.
② (생략)
□ 구 「지방세법」(2014. 1. 1. 법률 제12153호로 개정된 것)
○ 제103조의19(과세표준) 내국법인의 각 사업연도의 소득에 대한 법인지방소득세의 과세표준은 「법인세법」 제13조에 따라 계산한 금액(「조세특례제한법」및 다른 법률에 따라 과세표준 산정에 관련한 조세감면 또는 중과세 등의 조세특례가 적용되는 경우에는 이에 따라 계산한 금액)으로 한다.
○ 제103조의20(세율) ① 내국법인의 각 사업연도의 소득에 대한 법인지방소득세의 표준세율은 다음 표와 같다.
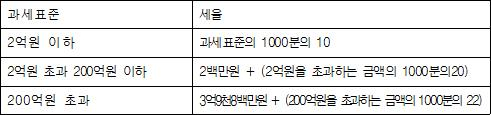
② (생략)
○ 제103조의21(세액계산) ① 내국법인의 각 사업연도의 소득에 대한 법인지방소득세는 제103조의19에 따라 계산한 과세표준에 제103조의20에 따른 세율을 적용하여 계산한 금액(제103조의31에 따른 토지등 양도소득에 대한 법인지방소득세 세액이 있으면 이를 합한 금액으로 한다. 이하 “법인지방소득세 산출세액”이라 한다)을 그 세액으로 한다.
② (생략)
○ 부칙 제15조(일반적 경과조치) 이 법 시행 당시 종전의 규정에 따라 부과 또는 감면하였거나 부과 또는 감면하여야 할 지방세에 대하여는 종전의 규정에 따른다.
□ 구 「법인세법」(2018. 12. 24. 법률 제16008호로 개정되기 전의 것)
○ 제13조(과세표준) 내국법인의 각 사업연도의 소득에 대한 법인세의 과세표준은 각 사업연도의 소득의 범위에서 다음 각 호에 따른 금액과 소득을 차례로 공제한 금액으로 한다. 다만, 「조세특례제한법」 제5조 제1항에 따른 중소기업과 회생계획을 이행 중인 기업 등 대통령령으로 정하는 법인을 제외한 내국법인의 경우 제1호의 금액에 대한 공제의 범위는 각 사업연도 소득의 100분의 60(2018년 1월 1일부터 2018년 12월 31일까지 개시하는 사업연도는 100분의 70을 말한다)으로 한다.
1. 각 사업연도의 개시일 전 10년 이내에 개시한 사업연도에서 발생한 결손금으로서 그 후의 각 사업연도의 과세표준 계산을 할 때 공제되지 아니한 금액. 이 경우 결손금은 제14조 제2항의 결손금으로서 제60조에 따라 신고하거나 제66조에 따라 결정ㆍ경정되거나, 「국세기본법」 제45조에 따라 수정신고한 과세표준에 포함된 결손금만 해당한다.
2. 이 법 및 다른 법률에 따른 비과세소득
3. 이 법 및 다른 법률에 따른 소득공제액
○ 제55조(세율) ① 내국법인의 각 사업연도의 소득에 대한 법인세는 제13조에 따른 과세표준에 다음 표의 세율을 적용하여 계산한 금액(제55조의2에 따른 토지등 양도소득에 대한 법인세액과 제56조에 따른 미환류소득에 대한 법인세액이 있으면 이를 합한 금액으로 한다. 이하 “산출세액”이라 한다)을 그 세액으로 한다.
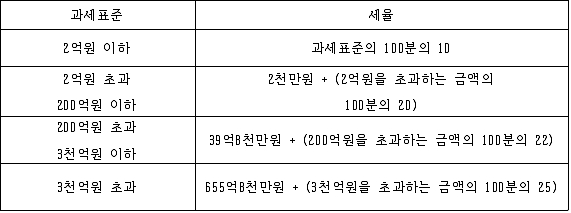
② (생략)
○ 제64조(납부) ① 내국법인은 각 사업연도의 소득에 대한 법인세 산출세액에서 다음 각 호의 법인세액(가산세는 제외한다)을 공제한 금액을 각 사업연도의 소득에 대한 법인세로서 제60조에 따른 신고기한까지 납세지 관할 세무서등에 납부하여야 한다.
1. 해당 사업연도의 세액감면
2. 제63조에 따른 해당 사업연도의 중간예납세액
3. 제69조에 따른 해당 사업연도의 수시부과세액
4. 제73조에 따라 해당 사업연도에 원천징수된 세액
② (생략)
□ 「조세특례제한법」
○ 제121조의2(외국인투자에 대한 조세 감면) ① 다음 각 호의 어느 하나에 해당하는 사업을 하기 위한 외국인투자(「외국인투자촉진법」 제2조 제1항 제4호에 따른 외국인투자를 말한다. 이하 이 장에서 같다)로서 대통령령으로 정하는 기준에 해당하는 외국인투자에 대해서는 제2항, 제4항, 제5항 및 제12항에 따라 법인세, 소득세, 취득세 및 재산세(「지방세법」 제111조에 따라 부과된 세액을 말한다. 이하 같다)를 각각 감면한다.
1. (생략)
2. 「외국인투자촉진법」 제18조 제1항 제2호에 따른 외국인투자지역에 입주하는 같은 법 제2조 제1항 제6호에 따른 외국인투자기업(이하 이 장에서 “외국인투자기업”이라 한다)이 경영하는 사업 및 제2호의2, 제2호의8, 제121조- 13 -의8 제1항 또는 제121조의9 제1항 제1호의 사업 중 외국인투자기업이 경영하는 사업으로서 다음 각 목의 위원회의 심의ㆍ의결을 거치는 사업
가.~라. (생략)
2의2.~2의9. (생략)
3. (생략)
② 2018년 12월 31일까지 제6항에 따른 조세감면신청을 한 외국인투자기업에 대해서는 제1항에 따라 감면대상이 되는 사업을 함으로써 발생한 소득(제1항제1호에 따른 감면대상 사업의 경우 대통령령으로 정하는 소득)에 대하여 다음 각 호의 구분에 따른 세액을 감면한다. 이 경우 감면대상이 되는 세액을 산정할 때 외국인투자기업이 감면기간 중에 내국법인(감면기간 중인 외국인투자기업은 제외한다)과 합병하여 해당 합병법인의 외국인투자비율(외국인투자기업이 발행한 주식의 종류 등을 고려하여 대통령령으로 정하는 바에 따라 계산한 외국인투자비율을 말한다. 이하 이 장에서 같다)이 감소한 경우에는 합병 전 외국인투자기업의 외국인투자비율을 적용한다.
1. 제1항제1호 및 제2호에 따라 감면대상이 되는 사업을 함으로써 발생한 소득: 다음 각 목의 구분에 따른 세액
가. 해당 사업을 개시한 후 그 사업에서 최초로 소득이 발생한 과세연도(사업개시일부터 5년이 되는 날이 속하는 과세연도까지 그 사업에서 소득이 발생하지 아니한 경우에는 5년이 되는 날이 속하는 과세연도를 말한다)의 개시일부터 5년 이내에 끝나는 과세연도까지: 해당 사업소득에 대한 법인세 또는 소득세 상당금액(총산출세액에 제1항 각 호의 사업을 함으로써 발생한 소득이 총과세표준에서 차지하는 비율을 곱한 금액을
말한다)에 외국인투자비율을 곱한 세액(이하 이 항, 제12항제1호ㆍ제2호 및 제121조의4제4항에서 “감면대상세액”이라 한다)의 전액
나. 가목의 기간 이후 2년 이내에 끝나는 과세연도까지: 감면대상세액의 100분의 50에 상당하는 세액
2. (생략)
③~⑱ (생략)
□ 「지방세법 시행령」
○ 제88조(법인지방소득세의 안분방법) ① 법 제89조 제2항에서 “대통령령으로 정하는 기준”이란 다음의 계산식에 따라 산출한 비율(이하 이 장에서 “안분율”이라 한다)을 말한다.
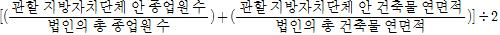
② 제1항에 따른 종업원 수와 건축물 연면적의 계산은 각 사업연도 종료일 현재 다음 각 호에서 정하는 기준에 따른다. 이 경우 사업장으로 직접 사용하는 건축물이 둘 이상의 지방자치단체에 걸쳐있는 경우에는 해당 지방자치단체별 건축물 연면적 비율에 따라 종업원 수와 건축물의 연면적을 계산하며, 구체적 안분방법에 관한 사항은 행정안전부령으로 정한다.
1. 종업원 수: 법 제74조 제8호에 따른 종업원의 수
2. 건축물 연면적: 사업장으로 직접 사용하는 「건축법」 제2조제1항제2호에 따른 건축물(이와 유사한 형태의 건축물을 포함한다)의 연면적. 다만, 구조적 특성상 연면적을 정하기 곤란한 기계장치 또는 시설물(수조ㆍ저유조ㆍ저장창고ㆍ저장조ㆍ송유관ㆍ송수관 및 송전철탑만 해당한다)의 경우에는 그 수평투영면적을 연면적으로 한다.
③~④ (생략)


 프린트
