감심2015-926(20170323) 취득세
지교회 예배당을로 사용 후 매각한 경우가 면제된 취득세 추징대상인 2년 미만인 상태에서 매각한 경우에 해당하는지 여부
결정요지
주문
이유
1. 원 처분의 요지
가. 청구인은 2012. 12. 11.과 2013. 1. 11.에 대한예수교장로회 ■유지재단(이하 "■"라 한다)으로부터 ♤도 ○시 ◎구 **면 **리 180번지 외 6필지의 토지(이하 "이 사건 부동산"이라 한다)를 증여받은 후, 「지방세특례제한법」제50조 제1항의 규정에 따라 취득세 감면신청을 하여, 처분청으로부터 취득세를 감면받았다.
나. 한편, 처분청은 청구인이 2014. 10. 14.과 17.에 이 사건 부동산을 매각한데 대하여 「지방세특례제한법」제50조 제1항 제3호에 따라 취득세 등 14,813,440원을 2015. 5. 14. 부과(이하 "이 사건 부과처분"이라 한다)하였다.
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 부과처분을 취소하게 해 달라는 것이다.
나. 청구 이유
■가 대한예수교장로회총회 헌법 (이하 "총회 헌법 "이라 한다)에 따라 소속지교회 부동산인 이 사건 부동산을 편입하여 관리하다가, 방대해진 노회 재산의 효율적 관리를 위해 재단을 분리하여 청구 재단을 설립한 후 실소유권과 사용․수익에 변동 없이 이 사건 부동산을 청구인이 증여받은 것이어서 수탁자 명의만 청구인으로 변경된 것에 불과하고, 계속 지교회 예배당으로 사용하다가 매각한 것인데도 청구인이 직접 사용한 기간이 2년 미만인 상태에서 매각한 것으로 보아 이 사건 부과처분을 한 것은 부당하다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 이 사건 부동산을 매각한 경우가 면제된 취득세 추징대상인 2년 미만인 상태에서 매각한 경우에 해당하는지 여부이다.
나. 인정 사실
이 건 관련 기록을 검토해 보면 다음과 같은 사실이 인정된다.
⑴ 청구인은 복음 전파를 위한 전도사업, 기타 법인의 목적 달성에 필요한 사업(교회 발전) 등을 목적사업으로 하는 종교단체이다.
⑵ 청구인은 2012. 12. 11.과 2013. 1. 11. 이 사건 부동산을 증여를 원인으로 취득한 후 「지방세특례제한법」제50조 제1항의 규정에 따라 종교단체가 해당 사업에 사용하기 위하여 취득하는 부동산으로 취득세 감면신청을 하여, 처분청으로부터 취득세를 감면받았다.
⑶ 이 사건 부동산의 실소유자 및 소유권 이전과 처분 내용은 아래와 같다.
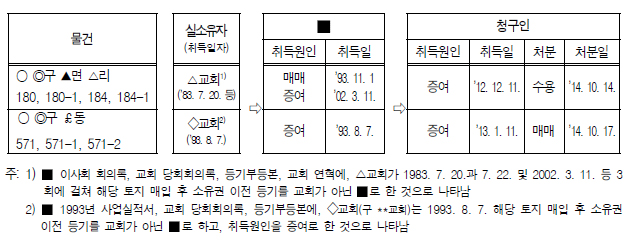
⑷ ■는 위 "⑶항"과 같이 이 사건 부동산을 △교회 등 2개 지교회(이하 "위2개 지교회"라 한다)로부터 편입하여 관리하다가, 방대해진 노회 재산의 효율적관리를 위하여 2012. 10. 4. 재단을 분리하여 청구인을 설립한 후 이 사건 부동산을 증여하였고, 위 2개 지교회는 처분 전까지 종전대로 종교시설(예배당)로 사용해왔다.
⑸ 총회 헌법 제93조 내지 제96조에 따르면 총회의 재산은 총회가 조성하는 재산, 지교회나 노회가 증여하는 재산, 직속 단체의 재산 및 그 밖의 개인이나 단체가 기부하는 재산으로 하고, 노회의 재산은 노회가 조성한 재산과 지교회가 증여한 부동산 및 개인이나 단체가 헌납한 재산으로 하되, 지교회가 노회에 증여한 재산은 그 교회가 노회를 이탈할 때는 재산권이 없어지며, 노회의 재산 중 지교회의 부동산은 그 노회가 가입한 유지재단에 편입 보존하고, 노회의 재산 중 지교회 부동산은 그 지교회의 당회로 관리케 하고 부동산을 매각하거나 매입할 때는 제직회의를 거쳐야 한다고 규정되어 있다.
그런데, 지교회는 유지재단에 편입․보전 중에 있는 토지, 건물 및 시설물을 처분하거나 기채 등 의무부담 행위를 하고자 할 경우에는 유지재단이사회의 사전 승인을 받아 부동산을 담보로 제공하고 대출을 받거나 제3자에게 매도 등을 할 수 있도록 운영하고 있다.
⑹ 청구인은 이 사건 부동산의 실소유자인 위 2개 지교회가 각각 당회를 개최하여 부동산을 처분하기로 결의(◇교회는 매매대금으로 대체 종교시설을 취득하여 청구인 명의로 등기하기로 결의하였고, △교회는 매매대금을 교회 신축자금으로 사용할 것을 결의)하고 이를 승인 요청한 데 대하여 승인하고, 한국토지주택공사 등 매입자로부터 매매대금을 받아 바로 위 2개 지교회에 송금하였으며, 위 2개 지교회는 매매대금으로 대체 종교시설을 매입하거나 신축하였다.
다. 관계 법령 및 규정
이 건과 관계되는 법령은 구 지방세특례제한법 (2015. 12. 29. 법률 제13637호로 개정되기 전의 것) 등 [별지]기재와 같다.
라. 판단
청구인은 이 사건 부동산이 지교회 부동산으로, 수탁자 명의만 변경한 채계속 지교회의 예배당으로 사용하다가 매각한 것인데도 취득 후 2년 미만인 상태에서 매각한 경우에 해당한다고 보아 면제된 취득세를 추징한 것은 부당하다고 주장한다.
살피건대, 구 「지방세특례제한법」제50조 제1항에 의하면 종교 및 제사를 목적으로 하는 단체가 해당 사업에 사용하기 위하여 취득하는 부동산에 대하여 는 취득세를 면제하되, 해당 용도로 직접 사용한 기간이 2년 미만인 상태에서 매각ㆍ증여하거나 다른 용도로 사용하는 경우 면제된 취득세 등은 추징한다고 규정하고 있고, 「지방세법」제6조에서 무상취득에 해당하는 ‘증여’(대법원 2008. 3. 14. 선고 2008두1160 판결(부산고등법원 2007. 12. 14. 선고 2007누1736 판결 심리불속행 기각)참조)란 ‘당사자 일방이 무상으로 재산을 상대방에게 수여하는 것으로, 신탁자가 소유권을 보유하여 이를 관리 수익하면서 공부상의 소유명의만을 수탁자로 하여 두는 것을 일컫는 ‘명의신탁’(대법원 1993. 11. 9. 선고 92다31699 판결 참조)과는 구별된다고 할 것이므로, 구 「지방세특례제한법」제50조 제1항 단서조항 제3호에 취득세 등 추징대상으로 규정한 ‘증여’에 ‘명의신탁’이
포함된다고 보기 어렵다 할 것이다.
그리고 이 건 비록 형식적으로는 청구인이 ■로부터 이 사건 부동산을 증여받은 것으로 되어 있으나, ① 인정사실 "⑸항"과 같이 총회 헌법 제95조에 따라 지교회의 부동산은 그 노회가 가입한 유지재단으로의 편입․보존이 강제되어 있는데, 이는 교단의 정통성 유지, 개별 가입교회들과의 일체성 확보, 재산의 사유화 및 재산분쟁으로 인한 교회분열 방지 등을 목적으로 한 것으로 보이고, 가입교회들에게 재산을 재단으로 편입․보존하도록 하고 있는 총회 헌법 자체가 등기명의의 변경만을 요구하고 있을 뿐 소유권 자체의 양도까지 규정하고 있지 는 않는 점, ② 집회와 예배 및 기타 종교 활동을 존립목적으로 하는 가입교회들에게 교회건물(예배당), 교회부지, 목사관, 교육관 등은 집회와 예배 등에 필수불가결한 시설들이고 그 시설들이 없으면 가입교회들의 존립 자체가 위태롭게 되는 점, ③ 인정사실 "⑷~⑹항"과 같이 위 2개 지교회가 부동산 사용․수익에
대하여 아무런 제한 없이 처분 전까지 계속 종교시설로 사용하였고, 자금이 필요한 경우 재단의 사전승인을 받아 부동산을 담보로 제공하거나 매도하는 등 사실상 처분권한을 보유한 점, ④ 2013. 7. 12. 부동산 실권리자명의 등기에 관한법률 제8조를 개정하여 종교단체의 지교회가 보유하는 물권을 재단법인의 소유로 등기하는 경우에 명의신탁을 인정(1995. 7. 1.자로 소급 적용)하고 있는 점(그러나 대법원은 명의신탁을 등기원인으로 기재한 소유권이전 등기는 불가하다는 의견) 등에 따라 인정사실 "⑷항"과 같이 청구인이 이 사건 부동산을 위 3개 지교회로부터 편입 받아 관리하다
가, 청구인을 분리하여 ●를 설립하고 ●에 이 사건 부동산을 이전한 점을 종합하여 볼 때 위 2개 지교회가 청구인에게 명의신탁한 것으로 봄이 상당하므로 부동산에 대한 실질적인 소유권은 위 2개 지교회에 있다 할 것(대법원 2010. 10. 14. 선고 2010두10501 판결 참조)이다.
이와 같이 이 사건 부동산을 위 2개 지교회가 청구인에게 명의신탁한 것으로 봄이 상당한 이상, 「지방세특례제한법」제50조 제1항에서 규정하고 있는 해당 용도로 직접 사용한 기간에 위 2개 지교회가 종교시설로 사용한 기간을 합산하는 것이 타당하다 할 것이다.
따라서 이 건 위 2개 지교회가 이 사건 부동산을 취득한 이후 계속 2년 이상 예배당으로 직접 사용한 사실이 나타나므로 청구인이 2년 이상 해당 용도로 사용하지 아니하고 매각하였다는 사유로 취득세 등을 부과한 처분청의 사건 처분은 잘못이 있는 것으로 판단된다.
4. 결론
그렇다면 청구인의 심사청구는 이유 있다고 인정되므로 감사원법 제46조 제2항의 규정에 따라 주문과 같이 결정한다.
【관계 법령】
□ 「지방세특례제한법」(2015. 12. 29. 법률 제13637호로 개정되기 전의 것)
○ 제50조(종교 및 제사단체에 대한 면제) ① 종교 및 제사를 목적으로 하는 단체가 해당 사업에 사용하기 위하여 취득하는 부동산에 대하여는 취득세를면제한다. 다만, 다음 각 호의 어느 하나에 해당하는 경우 그 해당 부분에 대해서는 면제된 취득세를 추징한다.
1. 수익사업에 사용하는 경우
2. 정당한 사유 없이 그 취득일부터 3년이 경과할 때까지 해당 용도로 직접사용하지 아니하는 경우
3. 해당 용도로 직접 사용한 기간이 2년 미만인 상태에서 매각ㆍ증여하거나 다른 용도로 사용하는 경우
(이하 생략)
□ 「지방세법」
○ 제6조(정의) 취득세에서 사용하는 용어의 뜻은 다음 각 호와 같다.
1. "취득"이란 매매, 교환, 상속, 증여, 기부, 법인에 대한 현물출자, 건축, 개수(改修), 공유수면의 매립, 간척에 의한 토지의 조성 등과 그 밖에 이와 유사한 취득으로서 원시취득, 승계취득 또는 유상·무상의 모든 취득을 말한다.
(이하 생략)
□ 「부동산 실권리자명의 등기에 관한 법률」(약칭: 부동산실명법)
○ 제8조(종중, 배우자 및 종교단체에 대한 특례) 다음 각 호의 하나에 해당하는 경우로서 조세 포탈, 강제집행의 면탈 또는 법령상 제한의 회피를 목적으로 하지 아니하는 경우에는 제4조부터 제7조까지 및 제12조 제1항부터 제3항 까지를 적용하지 아니한다. <개정 2013. 7. 12.>
1.~2. 생략
3. 종교단체의 명의로 그 산하 조직이 보유한 부동산에 관한 물권을 등기한 경우


 프린트
