2020구합61690(20220127)
한·중 조세조약에 따른 외국납부세액공제 불인정 판단은 정당하고 간접외국납부세액에 대한 추가손금산입은 인정되지 아니함
답변요지
본문
▣ 청 구 취 지
피고가 2020. 4. 6. 원고에게 한 [별지1] 목록 기재 각 법인지방소득세 경정거부처분을 모두 취소한다.
▣ 이 유
1. 처분의 경위
가. 원고는 디스플레이 및 관련 제품의 생산ㆍ판매 등을 영위할 목적으로 1985. 2.경 설립된 회사로서 중국 등 해외 자회사로부터 배당금과 기타 사용료 등을 수취해 오고 있고, 서울 영등포구 본점(이하 ‘서울 사업장’이라 한다)과 4개의 지점(대전, 구미시, 파주시, 청주시) 등 총 5곳의 국내 사업장을 두고 있다.
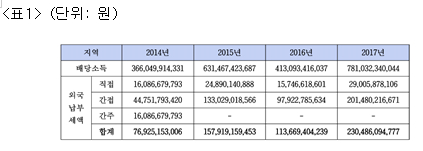
나. 지방세법이 2014. 1. 1. 법률 제12153호로 개정ㆍ시행됨에 따라 국세 부가세 방식의 지방소득세는 독립세 방식으로 전환하였고, 법인지방소득세의 세액공제ㆍ감면을 정비하면서 지방세법이 그에 관한 사항을 지방세특례제한법에서 정하도록 하였으나, 같은 날 법률 제12175호로 개정ㆍ시행된 지방세특례제한법 이래로 외국납부세액공제에 대하여는 법인지방소득세 감면ㆍ공제에 관한 별도의 규정을 두지 않고 있다. 그에 따라 원고는 아래 <표1> 기재와 같이 2014년부터 2017년까지 중국 등 해외 자회사들로부터 수취한 배당소득과 그에 대한 (직접ㆍ간접ㆍ간주)외국납부세액에 대해 외국납부세액공제를 적용하지 않은 채, 2014 ~ 2017년 귀속 법인지방소득세를 국내 사업장 5곳에 각 안분하여 서울 사업장 등에 대한 법인지방소득세를 (수정)신고ㆍ납부하였다.
다. 원고는 2020. 2. 7. 피고에게 서울 사업장에 대하여 2014년 귀속 법인지방소득세의 경우 전체 외국납부세액의 손금산입 방식으로, 2015 ~ 2017년 귀속 법인지방소득세의 경우 중국 배당 관련 외국납부세액의 세액공제 방식으로 하여 감액된 세액 합계 1,549,721,453원(= 2014년 92,531,092원 + 2015년 367,085,668원 + 2016년 197,724,334원 + 2017년 892,380,359원, 가산세 포함)의 환급을 구하는 경정청구를 하였다.
라. 피고는 2020. 4. 6. 원고에게 경정청구 거부통지(이하 ‘당초 거부처분’이라 한다)를 하였는데, 그 이유는 다음과 같다. 즉, ‘2014. 1. 1. 개정된 지방세법은 법인지방소득세에 대하여 법인세 납부세액의 10%를 지방소득세로 납부하던 종전의 부가세 방식에서 독립세 방식으로 전환하였는데, 이는 지방자치단체의 과세자율성을 강화하고 그 세수가 지방자치단체의 재정으로 편입되게 하기 위함이다. 이에 따라 지방소득세 자체의 세액공제 및 세액감면 조항을 신설하였는데, 개인지방소득세에 대하여는 지방세법 제94조를 두어 지방세특례제한법으로 개인지방소득세 산출세액에서 공제할 수 있도록 하였고, 지방세특례제한법에 감면 및 공제 특례 등을 상세히 규정하였다. 반면에, 법인지방소득세에 대하여는 지방세법 제103조의22에서 지방세특례제한법으로 정하도록 규정하였으나 지방세특례제한법에는 제167조 조합법인 등에 대한 법인지방소득세 특례 규정 외에는 법인지방소득세의 감면 및 공제 특례에 대한 규정이 없다. 따라서 외국납부세액 전액은 손금산입, 간접외국납부세액은 익금산입된 법인세 과세표준을 법인지방소득세의 과세표준으로 하여 신고ㆍ납부한 법인지방소득세는 정당하다’는 취지이다.
마. 이후 피고는 ‘법인지방소득세 과세표준 산정 시 외국납부세액을 제외하는 것이 타당하다’는 취지의 하급심판결이 대법원 심리불속행 상고기각으로 확정됨에 따라 원고가 납부한 법인지방소득세의 과세표준에서 외국납부세액을 제외하기로 하여 2020. 10. 27. 당초 거부처분 중 일부인 법인지방소득세 본세 합계 503,194,380원(= 2014년 51,928,890원 + 2015년 93,501,440원 + 2016년 77,057,610원 + 2017년 280,706,440원, 환급가산금 별도 합산) 부분을 직권으로 취소하고, 같은 날 원고에게 위 취소액에 관한 환급통지를 하였다. 이후 피고는 2020. 10. 30. 위 직권 취소에 관련된 법인지방소득세 가산세 합계 56,191,000원(= 2014년 12,092,770원 + 2015년 20,983,320원 + 2016년 9,667,640원 + 2017년 13,447,270원, 환급가산금 별도 합산)을 추가로 환급하였다.
바. 원고는 이 사건 소송절차에서 당초 거부처분에 대응하는 경정청구금액에서 위와 같은 직권 취소금액을 모두 차감하되 간접외국납부세액의 손금산입 누락의 위법을 주장함과 아울러 가산세 부분에 대한 거부처분은 전부 소멸한 것으로 보아 경정청구금액을 [별지1] 목록 기재와 같이 본세로만 구성하여 청구취지를 변경하였다(원고가 구하는 바에 따라 당초 거부처분 중 위와 같이 감액된 경정청구세액에 대응하는 부분을 이하 ‘이 사건 처분’이라 한다).
[인정 근거] 다툼 없는 사실, 갑 제1 ~ 9, 11 ~ 17호증, 을 제1 ~ 6호증의 각 기재(가지번호 있는 것은 각 가지번호 포함, 이하 같다), 변론 전체의 취지
2. 이 사건 처분의 적법 여부
가. 원고의 주장
1) ‘대한민국 정부와 중화인민공화국 정부 간의 소득에 대한 조세의 이중과세회피와 탈세방지를 위한 협정’(이하 ‘한ㆍ중 조세조약’이라 한다), 한ㆍ중 조세조약 제2의정서, 지방세특례제한법 제3조에 따라 법인지방소득세 세액 산정 시 중국에서 납부한 세액의 공제가 인정되어야 한다([별지1] 기재 주위적 주장이다. 다만 2014년 귀속분은 손금산입방식을 전제한 것으로서 주위적ㆍ예비적 주장에 따른 각 청구금액이 동일하다).
2) 설령, 한ㆍ중 조세조약에 따른 공제가 직접 인정되지 않는다고 할지라도, 적어도 법인세 과세표준에 익금산입되었던 간접외국납부세액에 대하여는 익금에서 공제한 후, 추가로 손금산입하는 방법으로 법인지방소득세 과세표준을 산정하여야 한다([별지2] 예비적 주장). 그럼에도 이와 달리 이루어진 이 사건 처분은 위법하므로, 취소되어야 한다.
나. 관계 법령
[별지3] ‘관계 법령’ 기재와 같다.
다. 판단
1) 한ㆍ중 조세조약에 따라 외국납부세액공제가 직접 인정되는지 여부
가) 관련 규정의 내용
1994년 발효된 한ㆍ중 조세조약은 원천지국에서 얻은 소득에 대하여 거주지국과 원천지국이 모두 과세권을 행사할 경우 이중과세의 문제가 발생하므로 거주지국의 과세권과 원천지국의 과세권을 적정하게 배분․조정하고자 체결된 것으로 볼 수 있다. 구체적으로 제23조 제1항은 한국 거주자의 이중과세 회피방법에 관한 규정을 두었는데, 이는 2006년 발효된 ‘대한민국 정부와 중화인민공화국 정부 간의 소득에 대한 조세의 이중과세회피와 탈세방지를 위한 협정의 제2의정서’(이하 ‘제2의정서’라 한다) 제4조(이하 ‘이 사건 조항’이라 한다)로 대체되었다. 위 조항은 "한국 거주자의 경우, 이중과세는 다음과 같이 회피된다. 한국 외의 국가에서 납부하는 조세에 대하여 한국의 조세로부터 세액공제의 허용에 관한 한국세법의 규정(이 항의 일반적인 원칙에 영향을 미치지 아니한다)에 따를 것을 조건으로, 중국 내에서의 원천소득에 관하여, 직접적이든 공제에 의하여서든 중국의 법과 협정에 따라 납부하는 중국조세(배당의 경우 배당이 지급되는 이윤에 대하여 납부할 조세를 제외한다)는 동 소득에 관하여 납부하는 한국조세로부터 세액공제를 허용한다. 그러나 그 공제세액은 중국 내에서의 원천소득이 한국의 조세납부 대상이 되는 전체소득에서 차지하는 비율에 해당하는 한국의 조세액의 부분을 초과하지 아니한다[(가)목]. 중국 거주자인 회사가 한국 거주자이면서 동 중국회사 주식의 10퍼센트 이상을 소유한 회사에게 지급하는 배당의 경우, 세액공제를 함에 있어(이 항 나목의 규정에 따라 공제가 허용되는 중국의 조세에 추가하여) 배당을 지급한 동 중국회사가 동 배당을 지급하는 이익과 관련하여 납부하는 중국조세를 고려하여야 한다[(나)목].“라고 규정하고 있다.
위와 같은 조세조약을 비롯한 국제조약의 해석에 관한 일반적 원칙은 ‘조약법에 관한 비엔나협약(Vienna Convention on the Law of Treaties, 이하 ’비엔나 협약‘이라 한다) 제31조에서 규정하고 있다. 즉 ’조약은 전문 및 부속서를 포함한 조약문의 문맥 및 조약의 대상과 목적에 비추어, 그 조약의 문면에 부여되는 통상적 의미에 따라 성실하게 해석되어야 한다. 조약의 해석상 문맥은 조약문 외에 조약의 체결과 관련하여 당사국 사이에 이루어진 그 조약에 관한 합의 등을 포함한다. 아울러 조약을 해석할 때에는 문맥과 함께 조약의 해석 또는 그 조약규정의 적용에 관한 당사국 사이의 추후의 합의, 조약의 해석에 관한 당사국의 합의를 확정하는 그 조약 적용에 있어서의 추후의 관행 등을 참작하여야 한다’고 규정하고 있다(영문본은 [별지3] ‘관계 법령’ 말미 참조). 또한 조세법규의 해석은 특별한 사정이 없는 한 법문대로 해석할 것이고 합리적 이유 없이 확장해석하거나 유추해석하는 것은 허용되지 아니하는바, 이러한 해석 원칙은 법률과 같은 효력을 가지는 조세조약의 해석과 적용에 있어서도 그대로 적용된다.
한편 지방세특례제한법 제3조 제1항은 ”이 법, 지방세기본법, 지방세징수법, 지방세법, 조세특례제한법 및 조약에 따르지 아니하고는 지방세법에서 정한 일반과세에 대한 지방세 특례를 정할 수 없다.“라고 규정하여 지방세 특례의 법적 근거 중 하나로 조약을 명시하고 있다. 국내법에 추가하여 조세조약에 이중과세 조정ㆍ배제에 관한 규정을 두는 취지는 상대국 세제와의 불일치에 대처하는 한편 이중과세 조정ㆍ배제를 위한 조치의 적용요건 등을 완화하여 국제교류를 활성화하기 위한 데 있다. 경제협력개발기구(OECD) 모델 조세조약 및 국제연합(UN) 모델 조세조약에는 국제적 이중과세 조정을 위한 조치로 자본수입 중립성에 친화적인 국외소득면제 방식과 자본수출 중립성에 친화적인 외국세액공제 방식을 규정하여 각 나라가 선택하도록 권고하고 있으나, 실제로는 각 나라별로 일정한 제한과 요건을 가감하거나 두 제도를 병용하며 실정에 맞게 운용해 가고 있다(참고로 일본은 2009년 법인세법을 개정하여 간접외국납부세액공제 제도를 폐지하고 외국자회사 배당 익금불산입 제도를 도입하였다).
이중과세금지원칙은 조세공평주의 및 실질과세원칙의 구체적인 심사와 판단을 돕는 파생원칙으로서, 그 헌법적 기초는 헌법 제11조 제1항에서 찾을 수 있다. 이와 같은 이중과세의 조정에 있어 어느 정도의 공제와 한도를 둘 것인지 여부 등은 국가의 재정상황, 국민의 소득수준, 사회의 관행, 세율과 같은 제반 재정적ㆍ사회경제적 요인에 따라 결정될 것으로서, 이는 원칙적으로 입법자의 입법형성 재량에 기초한 정책적 판단에 맡겨져 있다(헌법재판소 2001. 11. 29. 선고 99헌바120 결정 등 참조).
나) 구체적인 판단
관계 법령 등의 문언 내용과 취지를 비롯하여 앞서 든 증거들과 변론 전체의 취지를 종합하여 인정되는 아래와 같은 사정에 비추어 보면, 이 사건 조항에 따라 법인지방소득세 산출세액에서 외국납부세액의 공제가 곧바로 인정된다고 볼 수 없다.
① 조약의 문언과 체약국의 의사를 고려한 해석
2010년 이전 지방세법상 ‘소득할(법인세할) 주민세’는 법인세법의 규정에 따라 부과되는 법인세액을 과세표준으로 하여 해당 시ㆍ군 내에서 법인세의 납세의무가 있는 법인에게 부과하는 것인 점, 주민세는 조약 체결 당시 중국의 대상 조세로 명시된 지방소득세에 대응하는 성격을 가진 세목에 해당하는 점, 그리고 한ㆍ중 조세조약 제2조, 제2의정서 제2조, 법인세법 시행령 제94조 제1항 등의 내용과 취지를 아울러 고려할 때, 법인지방소득세는 종전의 법인세할 주민세가 지방세법 개편 등을 거쳐 변경된 세목으로서 실질적 성격의 변함이 없고, 지방자치단체가 법인의 소득을 과세표준으로 하여 부과한 조세에 해당하므로, 위 조약의 대상 조세에 포함된다.
이 사건 조항은 한국 거주자의 이중과세 회피방법에 대하여 ‘세액공제 허용에 관한 한국세법의 규정에 따를 것을 조건으로 한국의 조세로부터 세액공제가 허용된다’고 규정하고 있다. 당초 한ㆍ중 조세조약 제23조 제1항에서 ‘세액공제에 관한 한국세법의 규정에 따를 것을 조건으로’라고 명시한 부분이 제2의정서 체결로 이 사건 조항의 ‘세액공제의 허용에 관한 한국세법의 규정에 따를 것을 조건으로’라는 부분으로 체약국의 의사가 구체화된 것으로 보인다. 이 사건 조항의 문맥과 그 문언의 통상적 의미 및 체약당사국의 의사 등을 종합적으로 고려할 때, 이 사건 조항은 세액공제를 허용하는 국내 조세법률을 전제로 하여서만 위 조항에 따른 세액공제가 가능하다는 선언적 취지로 이해함이 타당하고, 관련 국내 세법의 내용을 확인하는 효력밖에 없다. 따라서 세액공제에 관한 이 사건 조항의 취지에 벗어나지 않는 한, 그 상세 내용은 국내 세법이 정하는 바에 따라야 한다.
일반적으로 조세조약이 자기집행력을 갖고 국내세법에 대한 특별법의 지위에 있다고 할지라도, 동일한 조세조약 내에서 개별 조항의 구체적인 문언에 따라 직접적인 적용가능성 여부가 달라질 수 있다. 조세조약의 해당 조항에서 국내 세법에 따를 것을 조건으로 명시한 경우에는 적어도 국내 세법에 관련 허용 규정이 일반적으로 마련되어 있거나 입법자의 반대의사가 나타나지 않은 경우에만 이를 직접 적용할 수 있다고 해석하는 것이 타당하다. 이러한 관점에서 볼 때, 원고가 원용한 대법원 1995. 8. 25. 선고 94누7843 판결 등의 사안은 국내 신법 개정에서 입법자의 뚜렷한 반대의사가 나타나지 않은 상황에서 국내 세법에 관련 제도의 일반적 허용 규정이 마련되어 있음에도 국내법에 구체적인 방법과 절차 규정 등이 흠결된 것에 불과하거나 조약 우선 적용에 관한 명문의 국내법 규정이 존재하여 조세조약의 직접 적용이 가능한 사안에 해당하므로, 이 사건에 그대로 참조하기에 적절하지 않다. 이와 달리 ‘이 사건 조항은 자기집행력을 지닌 특별법적 지위에 있으므로 외국납부세액 공제 규정의 유무와 상관없이 무조건 직접 적용될 수 있다’는 취지의 원고 주장은 받아들이기 어렵다.
그런데 구 지방세법(2017. 12. 30. 법률 제15335호로 개정되기 전의 것, 이하 ‘개정 지방세법’이라 한다) 제103조의22 제1항 전문은 ‘내국법인의 각 사업연도의 소득에 대한 법인지방소득세의 세액공제 및 세액감면에 관한 사항은 지방세특례제한법에서 정한다’고 규정하였으나, 지방세특례제한법에서는 일반법인의 법인지방소득세 감면 및 공제에 관한 특례 규정을 마련하지 않았다. 즉, 입법자는 2014. 1. 1. 개정 지방세특례제한법으로 조합법인 등의 법인지방소득세 과세특례 규정(제167조)과 거주자의 종합소득 외국납부세액공제 규정(제97조)을 마련하였고, 2014. 12. 31. 개정 시 개인지방소득세의 세액공제 규정(제167조의2)을 마련하였을 뿐, 그 외 일반법인의 법인지방소득세에 대한 감면 및 공제 특례를 규정하지 않았다[간접외국납부세액에 대한 과세특례를 규정하였다가 2011. 12. 31. 법인세법 개정에 따라 삭제된 구 조세특례제한법(2011. 12. 31. 법률 제11133호로 개정되기 전의 것) 제104조의6의 규정 취지와 같이 이 사건에 특별히 적용할 만한 명문의 특례 규정을 찾아볼 수 없다]. 이는 2014년 지방세법 개정 당시 지방세 세수 증대를 통한 지방 재정 확충이라는 입법목적을 달성하기 위하여 법인지방소득세 산정 시 외국납부세액 공제를 인정하지 않겠다는 입법자의 결단에서 비롯된 것으로 볼 여지가 충분하다. 지방세 세수 증대를 위하여 2014. 1. 1. 개정 지방세특례제한법이 제168조 ~ 제180조에서 지방소득세 특례제한의 다수 규정을 신설하였다는 점에서도 이러한 의사를 엿볼 수 있다.
따라서 2014년 이래 현재까지 법인지방소득세의 세액공제에 관하여는 이를 허용하는 국내 법령이 마련되어 있지 않은 이상, 이 사건 조항에 따라 곧바로 법인지방소득세 산출세액에서 세액공제가 허용된다고 볼 수 없다.
② 이중과세금지원칙 위반 여부
소득세, 법인세, 개인지방소득세와 달리 법인지방소득세에서 외국납부세액 공제를 인정하지 않는 것은 과세형평과 이중과세의 문제를 야기한다는 비판이 제기될 수 있다. 그러나 과세형평과 이중과세의 정당화 문제는 경제정책적ㆍ사회형성적 목적 등에 의하여 합리성이 인정되는가에 따라 판단되는 것일 뿐, 논리필연적으로 도출될 수 있는 당위성의 문제라고 보기 어렵다. 이러한 이중과세의 문제점을 제거하고 이를 조정하는 데에는 여러 가지 선택 가능성이 있고, 그중에서 어떤 선택을 할 것인가는 입법자가 제반 사정을 참작하여 결정할 수 있다. 그리하여 국제적 이중과세나 국내법상 이중과세의 문제를 해소ㆍ방지하기 위하여 채택된 조세조약 등 법적 장치 대부분은 불완전한 이중과세 조정방법에 해당할 뿐이다(오늘날 대부분의 국가에서 채택한 배당소득에 대한 이중과세 조정장치는 과세공평, 조세중립성을 도모한다는 측면보다는 투자의 촉진, 주식시장의 활성화 등 정책적 목적 달성에 더 큰 주안점을 두는 추세이다). 더구나 외국 법인세는 국외 모든 사업장의 소득과 결손을 가감하여 과세되는 것이 아니라 국외 사업장이 있는 나라별로 각 그 나라의 세법에 따라 과세될 뿐만 아니라, 국제적 중복과세 방지를 위한 조약이 체결되더라도 그 내용은 나라마다 다를 수가 있음을 고려하면 더욱 그러하다.
후술하는 바와 같이 법인지방소득세 과세표준에서 외국납부세액을 차감하는 것에서 더 나아가 세액공제방법의 선택권을 납세자에게 부여하지 않았다는 이유만으로 입법재량의 한계를 현저히 벗어난 자의적인 조세정책적 입법조치에 해당한다고 단정할 수 없다[개정 지방세법 제103조의19, 제103조의20의 신설로, 내국법인의 각 사업연도 소득에 대한 법인지방소득세 과세표준은 구 법인세법(2017. 12. 19. 법률 제15222호로 개정되기 전의 것, 이하 같다) 제13조에 따라 계산한 금액으로 하되, 표준세율을 별도로 정하고 지방자치단체의 조례로 표준세율의 100분의 50의 범위 내에서 세율을 가감할 수 있도록 하여 법인지방소득세는 종전 부가세 방식 때보다 세부담이 증가하는 방향으로 개정되었다. 이는 종전의 감면ㆍ공제조항을 삭제한 때문이 아니라, 지방자치단체의 과세자율성을 강화하는 독립세 방식의 법인지방소득세 과세표준을 새로이 정비하는 입법조치에 따른 결과일 뿐이다. 또한 납세자가 법인세 부담세액 산정 시 외국납부세액 처리에 관하여 일반적으로 유리한 세액공제방법을 스스로 선택한 결과에서 비롯된 것에 불과하다].
따라서 이 사건 조항에 따른 세액공제를 인정하지 않는다고 하여 이 사건 처분이 이중과세금지원칙에 위반된다고 볼 것은 아니다.
③ 비엔나 협약 위반 여부
우리나라가 한ㆍ중 조세조약의 취지에 따라 이중과세 방지를 위하여 소득세법 제57조, 법인세법 제57조, 지방세특례제한법 제97조 등에서 외국납부세액 공제제도를 마련하여 운용하고 있고 외국납부세액은 법인세 등에서 충분히 공제가 가능한 이상, 지방 재정 확충을 위하여 법인지방소득세에 한하여 외국납부세액 공제를 허용하지 않는다 하여 비엔나 협약 제62조나 국제법 위반의 문제가 초래된다고 보기도 어렵다.
④ 신뢰보호원칙 위반 여부
조세법의 영역에 있어서는 국가가 조세ㆍ재정정책을 탄력적ㆍ합리적으로 운용할 필요성이 매우 큰 만큼, 조세에 관한 법규ㆍ제도는 신축적으로 변할 수밖에 없다는 점에서 납세자로서는 구법 질서에 의거한 신뢰를 바탕으로 적극적으로 새로운 법률관계를 형성하였다는 등의 특별한 사정이 없는 한, 원칙적으로 현재의 세법 체계가 변함없이 유지되리라고 기대하거나 신뢰할 수는 없다. 이 사건에서 원고가 종전의 부가세 방식의 지방소득세 체계 존속에 대하여 가진 신뢰는 단순한 기대에 불과할 뿐이고, 법적으로 보호할 정당한 신뢰가 형성되었다거나 기존의 법에 의하여 이미 형성된 원고의 법적 지위가 부당하게 박탈되었음을 뒷받침할 만한 객관적인 자료를 찾아볼 수 없다.
따라서 2014년 지방세법 개편으로 지방소득세제가 독립세 방식으로 전환하였고 그 과정에서 법인지방소득세 세액을 산정할 때 법인세 세액감면ㆍ공제액을 제외하는 것으로 개정 입법이 이루어졌다고 하여 이 사건 처분이 신뢰보호원칙에 위배된다고 보기 어렵다.
⑤ 응능부담원칙 위반 여부
응능부담원칙은 조세법 영역에서 조세평등주의가 구현되어야 한다는 헌법상의 공평과세원칙을 달리 표현한 것으로서, 그 자체로 모든 세법영역에서 절대적으로 예외 없이 관철되어야 하는 원칙이라고 볼 수 없다. 조세정책상의 합리적 필요 등 다른 요청에 의하여 특정한 납세의무자를 차별하더라도 이를 전적으로 위법하다고 평가할 것은 아니다.
따라서 법인지방소득세 산정 시 세액공제를 허용하지 않겠다는 입법자의 의사가 지방재정 확충이라는 정당한 목적에서 비롯된 것으로 수단과의 합리적 비례관계가 인정되므로, 이 사건 처분이 응능부담원칙에 위배된다고 보기 어렵다.
다) 소결론
따라서 이 사건 조항에 따른 외국납부세액의 공제가 인정되지 않는다고 본 피고의 판단은 정당하고, 이를 다투는 원고의 주위적 주장은 이유 없다.
2) 간접외국납부세액에 대한 추가 손금산입이 인정되는지 여부
가) 관련 규정의 내용
내국법인은 전 세계소득에 관하여 납세의무를 부담하는바, 내국법인의 국외원천소득에 대하여는 원천지국과 우리나라에 각 세금을 납부하여야 하므로 이중과세의 문제가 발생할 수 있다. 이를 시정하기 위하여 구 법인세법 제57조 제1항은 내국법인의 국외원천소득에 부과된 직접 외국납부세액에 대하여 국외원천소득을 과세표준에 산입한 후 해당 사업연도의 법인세액에서 외국법인세액을 공제하거나(제1호), 외국법인세액을 해당 사업연도의 손금에 산입하여 과세표준을 산출하는 방법(제2호)으로 공제를 허용하고 있다. 즉, 구 법인세법은 법인납세자로 하여금 외국납부세액이 사실상 과세표준에 포함됨을 전제로 하는 외국세액공제방법과 이를 포함하지 않는 외국세액손금산입방법 중 자신에게 유리한 하나의 방법을 선택하도록 규정하였다.
이와 더불어 구 법인세법 제57조 제3항은 내국법인이 국외원천소득에 대하여 감면받은 간주외국납부세액에 대하여도 위와 같은 방법으로 공제를 허용하고 있고, 구 법인세법 제57조 제4항은 내국법인이 외국자회사를 통하여 투자한 후 받은 수입배당금액에 대응하여 납부된 간접 외국납부세액에 대하여도 위와 같은 방법으로 공제를 허용하고 있다. 이처럼 외국법인세액을 법인세액에서 공제할 수 있도록 하는 구 법인세법 제57조 제1항, 제3항, 제4항은 동일한 소득에 대한 국가 간의 중복과세를 방지하여 내국법인의 조세부담을 감경하려는 데에 그 취지가 있다(대법원 1987. 2. 24. 선고 85누651 판결 등 참조).
법인세 과세표준의 기준이 되는 내국법인의 각 사업연도 소득은 그 사업연도에 속하는 익금의 총액에서 그 사업연도에 속하는 손금의 총액을 공제한 금액이다(구 법인세법 제13조, 제14조). 익금은 자본 또는 출자의 납입 및 구 법인세법에서 규정하고 있는 것을 제외하고 해당 법인의 순자산을 증가시키는 거래로 인하여 발생하는 수익의 금액이고(제15조 제1항), 손금은 자본 또는 출자의 환급, 잉여금의 처분 및 구 법인세법에서 규정한 것은 제외하고 해당 법인의 순자산을 감소시키는 거래로 인하여 발생하는 손비의 금액이다(제19조 제1항).
그런데 내국법인이 구 법인세법 제57조에 따라 세액공제를 적용하는 경우 직접․간주외국납부세액은 손금에 산입되지 않고(제21조 제1호, 제57조 제1항 제1호, 제3항), 다만 내국법인이 세액공제방법을 선택한 경우 직접․간주 외국납부세액은 국외원천소득이 해당 사업연도의 과세표준에서 차지하는 비율을 곱하여 산출한 금액을 한도로 해당 사업연도의 법인세액에서 공제되며(제57조 제1항 제1호, 제3항), 손금산입방법을 선택한 경우 직접․간주외국납부세액은 손금으로 산입되어 과세표준에서 제외된다(제57조 제1항 제2호, 제3항).
그리고 간접외국납부세액은 그것이 내국법인의 순자산을 증가시키는 거래로 인하여 발생하는 이익이나 수입이 아니므로 그 성질상 익금에 산입되지 않아야 하나, 세액공제방법을 선택한 경우에는 간접 외국납부세액을 익금에 산입한 다음, 산출된 법인세액에서 공제된다(제15조 제2항 제2호, 제57조 제4항, 제1항 제1호).
나) 구체적인 판단
관계 법령 등의 문언 내용과 취지를 비롯하여 앞서 든 증거들과 변론 전체의 취지를 종합하여 인정되는 아래와 같은 사정에 비추어 보면, 법인지방소득세 과세표준 산정 시 간접외국납부세액에 관하여 익금산입 취소 외에 추가로 손금산입이 인정되어야 한다고 볼 수 없다.
① 법인지방소득세에 관한 간접외국납부세액의 손금산입 규정의 존재 여부
법인세 부담세액을 산정함에 있어 외국납부세액에 관한 세액공제방법을 채택한 납세자로서는 세액공제방법을 채택하고 있지 않은 법인지방소득세 과세표준을 산정함에 있어, 직접․간주외국납부세액은 손금으로 산입할 수 있고, 간접외국납부세액은 익금산입을 취소하여 이를 과세표준에서 제외하여야 함은 대법원 판결에 따른 관련 법리로 확립된 것으로 보이고, 이 사건에서도 당사자 사이에 다툼이 없다.
그런데 구 법인세법 제57조 제1항(‘내국법인의 각 사업연도의 과세표준에 국외원천소득이 포함되어 있는 경우 제21조 제1호에도 불구하고 일정한 공제한도 내에서 외국법인세액을 법인세액에서 공제하거나 또는 손금에 산입하는 방법을 선택하여 적용받을 수 있다’는 취지), 제4항(‘간접외국납부세액은 제1항에 따른 세액공제 또는 손금산입되는 외국법인세액으로 본다’라는 취지)은 외국납부세액 공제가 인정되는 법인세에 관한 공제 규정에 해당할 뿐이다.
이처럼 구 법인세법 제15조 제2항 제2호에 따른 간접외국납부세액의 익금산입 의제는 외국납부세액 공제를 위한 것에 불과하므로, 법인지방소득세에서 외국납부세액 공제가 인정되지 않는 이상, 성질상 익금에 해당하지 않는 간접외국납부세액의 익금산입 취소가 이루어져야 함은 당연하다. 구 법인세법 제21조 제1호, 같은 법 시행령 제19조 제10호가 외국납부세액의 손금산입을 인정하는 것도 납세자가 법인세 세액공제방법 대신에 손금산입방법을 선택하였음을 전제한 것에 불과하다. 여기서 더 나아가 법인지방소득세에 대하여도 위 규정들이 유추적용될 수 있다거나 완전한 이중과세 해소를 위한다는 명목하에 간접외국납부세액이 법인지방소득세의 과세표준에서 언제나 차감될 수 있다고 볼 수는 없고, 달리 이를 인정하는 명문의 규정을 찾아보기 어렵다(간접외국납부세액은 회계상 비용처리가 가능한 직접외국납부세액과 달리 외국법인세액이 차감된 후의 금원이 들어오는 것이므로, 내국법인의 관점에서는 회계상 비용으로 처리할 금액이 없어 구 법인세법 제21조에 따라 손금불산입될 금액이 존재한다고 보기 어려운 측면도 있으므로, 간주익금의 산입을 취소하는 외에 추가로 손금산입할 합리적인 근거가 부족하다).
② 이중과세금지원칙 위반 여부
법인세 세액 산정 시 외국납부세액에 관한 세액공제방법을 선택한 납세자의 경우 법인지방소득세 과세표준 산정 시 익금산입 취소 외에 간접외국납부세액의 추가적인 손금산입이 인정되지 않는다면, 이중과세의 문제를 야기하는 측면이 있음을 부인하기 어렵다.
그러나 납세자가 일반적으로 유리한 세액공제방법을 스스로 선택하였을 뿐만 아니라, 법인지방소득세 외에 법인세를 포함하는 전체적인 세부담을 고려하면, 법인세 산정 시 외국납부세액의 세액공제방법을 선택한 납세자가 손금산입방법을 선택한 납세자보다 언제나 불리한 위치에 선다고 단정할 수 없다. 세액공제방법을 선택한 납세자가 사후에 경정청구를 통하여 공제 한도가 없는 손금산입방법으로 변경할 수는 있으나, 원고가 밝히고 있듯이 위와 같은 경정청구로 세부담이 훨씬 증가하여 수정신고에 따른 추가납부가 수반된다는 점에서 합리적이지 못하다. 아울러 개정 지방세법과 지방세특례제한법은 개인지방소득세 세액공제에 관한 규정을 두고 있으나, 소득세법은 법인세법과 달리 개인의 간접외국납부세액 공제에 관한 규정을 두고 있지 않아 외국법인의 개인주주는 간접외국납부세액공제를 받을 수 없다. 또한 내국법인으로부터의 배당소득 이중과세 문제를 시정하기 위한 법인의 수입배당금 익금불산입 제도(지분율에 따른 익금불산입률의 차등 적용 등), 개인의 배당세액 공제제도(종합과세 기준금액에 미치지 못하는 경우에는 배당세액공제를 인정하지 않고, 계산식에서 법인세율을 10%로 의제하며 분리과세 시 부담세액을 상회할 경우 초과액의 환급을 배제함) 등은 불완전한 경제적 이중과세 조정방법에 해당할 뿐이다[현행 법인세법은 2021. 1. 1. 이후 개시하는 사업연도분부터 외국납부세액의 손금산입방법을 폐지하여 세액공제방법의 선택 여부만 가능하도록 개정되었으나, 만일 납세자가 공제한도나 해외사업 적자 등을 이유로 세액공제방법을 선택하지 않을 경우 외국납부세액의 손금산입을 할 수 있도록 되었다(법인세법 시행령 제19조 제10호). 나아가, 외국납부세액의 이월공제기간을 5년에서 10년으로 확대하고 외국법인세액이 이월공제기간 내에 공제받지 못한 경우 그 미공제액은 이월공제기간 종료일 다음 날이 속하는 사업연도의 소득금액 산정 시 손금에 산입할 수 있도록 개정하였다. 한편 개인의 경우 사업소득 외 종합소득과 퇴직소득에 대한 외국납부세액은 한도 초과액의 이월이 가능하긴 하지만 공제한도가 설정된 세액공제방법에 의한 조정만이 허용되고 있다].
이처럼 이중과세 해소를 위한 과세체계는 조세정책상 가변적인 것임을 알 수 있는바, 이중과세의 조정장치가 입법자의 합리적인 재량의 범위 내에서 이루어진 것으로서 현저히 불합리한 조치라고 볼 수 없다면, 설령 완전한 조정조항을 두지 아니하여 일부 미흡한 점이 존재한다고 할지라도, 자의적인 입법조치로서 그에 관한 과세처분이 이중과세금지원칙 위반으로 위법하게 된다고 볼 것은 아니다. 법인에 대한 경제적 이중과세의 조정방법으로 세액공제방법을 채택한 국가들은 일반적으로 간접외국납부세액공제 제도를 적용하게 되는바, 조세정책상의 이유로 법인지방소득세의 세액공제방법이 입법화되지 않은 국내 과세체계상, 위와 같은 부득이한 결과가 현저히 불합리한 조치에 해당한다고 평가할 것은 아니다. 따라서 이 사건 처분이 이중과세금지원칙에 위반되는 자의적 처분에 해당한다고 볼 수 없다.
③ 이중과세의 문제가 완벽한 수준으로 해소되어야 하는지 여부
담세능력에 따른 과세의 원칙이나 조세공평의 원칙이라 하여 예외 없이 절대적으로 관철되어야 한다고 할 수 없고, 합리적 이유가 있는 경우라면 납세자간의 차별취급도 예외적으로 허용된다. 세법의 내용을 어떻게 정할 것인가에 관하여 입법자에게는 광범위한 형성의 자유가 인정되며, 더욱이 오늘날 조세입법자는 조세의 부과를 통하여 재정수입의 확보라는 목적 이외에도 국민경제적, 재정정책적, 사회정책적 목적달성을 위하여 여러 가지 관점을 고려할 수 있기 때문이다(헌법재판소 1999. 11. 25. 선고 98헌마55 결정 등 참조).
원고의 예비적 주장의 논리는 납세자에게 불리한 이중과세의 문제가 언제나 완전히 해소되어야 함을 전제하는 것이다. 그러나 국제적 이중과세 해소의 요건과 범위의 문제는 과세주권 내에서 조세정책적 사정을 고려한 입법자의 합리적 의사에 따라 정해질 유동적ㆍ가변적인 사항으로서 항시 완전한 조정방법이 논리필연적으로 도출될 수 있는 당위성이나 필연성의 문제라고 보기 어렵다. 국제적 이중과세의 조정방법으로 대부분의 국가들은 비용공제법, 소득면제법, 세액공제법의 세 가지 방법을 적절히 활용하고 있는데, 각 나라별로 조세정책상의 이유로 각각의 요건과 대상 등에 일정한 제한을 부가하고 있어 누구에게나 공평하고도 완전한 이중과세의 효과를 가져오는 경우는 거의 없다. 간접외국납부세액공제 조항을 두고 있는 여러 조세조약의 경우에도 지분 소유기간이나 지분 보유비율 등의 제한을 두고 있기도 하다. 더구나 내국법인과 외국자회사는 독립된 기업에 해당하므로, 엄밀한 의미에서 국제적 이중과세로 보기 어렵고, 경제적 관점에서 동일 소득에 대한 경제적 이중과세의 문제에 해당할 뿐이다(이러한 특성은 직접외국납부세액 및 간주외국납부세액과 뚜렷한 차이에 해당한다). OECD 모델 조세조약(2017. 11.) 제23A조 및 제23B조에 관한 주석 서문은 국제적인 법적 이중과세의 문제와 구별되는 경제적 이중과세(economic double taxation)의 문제는 양자협상에 따라 처리하도록 명시하고 있을 뿐이다. UN 모델 조세조약 제23A조 및 제23B조에 관한 주석 역시 위 규정을 그대로 원용하고 있다. 같은 맥락에서 위 조약 제23A조(소득공제법) 및 제23B조(세액공제법)는 ‘소득의 수취인이 일방 체약국의 거주자라는 이유만으로 과세가 이루어졌다면 체약 상대국으로서는 이중과세 해소 의무를 부담하지 않는다’는 취지로 규정하고 있어 이 사건에 참조할 만하다. 결국, 일반적으로 조세조약의 이중과세 조항은 국제적으로 발생하는 법률적 이중과세를 전제하고, 이는 동일 기간에 동일인의 동일 소득에 대하여 원천지국과 거주지국의 과세권이 중복되거나 경합되는 상태를 의미하므로, 엄밀한 의미에서 이 사건은 국제적 이중과세의 문제로 평가하기 어려운 측면이 있다. 따라서 원고의 위 주장은 그대로 받아들이기 어렵다.
④ 현행 지방세법의 규정을 통한 입법자의 의사
현행 지방세법 제103조의19 제1항은 ‘내국법인의 각 사업연도의 소득에 대한 법인지방소득세의 과세표준은 법인세법 제13조에 따라 계산한 법인세의 과세표준(조세특례제한법 및 다른 법률에 따라 과세표준 산정과 관련된 조세감면 또는 중과세 등의 조세특례가 적용되는 경우에는 이에 따라 계산한 법인세의 과세표준)과 동일한 금액으로 한다’고 규정하면서 제2항 전문에서 ‘제1항에도 불구하고 내국법인의 각 사업연도의 소득에 대한 법인세 과세표준에 국외원천소득이 포함되어 있는 경우로서 법인세법 제57조에 따라 외국 납부 세액공제를 하는 경우에는 같은 조 제1항에 따른 외국법인세액을 이 조 제1항에 따른 금액에서 차감한 금액을 법인지방소득세 과세표준으로 한다’고 규정하고 있다. 즉, 법인지방소득세 과세표준은 법인세 과세표준과 동일한 금액으로 하되, 외국납부세액 공제가 인정되지 않는 특수한 과세체계를 고려하여 내국법인의 과세표준에 국외원천소득이 포함되어 있는 경우로서 법인세법에 따라 외국납부세액 공제를 하는 경우에는 법인지방소득세 과세표준에서 해당 외국납부세액을 차감하는 것으로 규정하고 있을 뿐이다. 달리 간접외국납부세액의 경우 익금산입 취소에서 더 나아가 손금산입을 추가로 인정하고 있지 않음은 문언상 명백하다. 지방세법 부칙(2020. 12. 29. 제17769호) 제13조 역시 같은 취지로 법인지방소득세 과세표준에서 외국법인세액을 한 번씩만 차감하여 해당 사업연도의 법인지방소득세액을 계산할 것을 전제하고 있다. 이와 같은 개정 이유에 관하여 행정안전부는 ‘구 지방세법 제103조의19의 규정이 법인세와 다른 과세표준을 둘 수 있는 것처럼 오해와 혼란을 초래하므로 법인세의 과세표준과 법인지방소득세의 과세표준이 동일함을 법령상 명확히 규정하여 불확실성을 해소하기 위하여 개정이 이루어졌다’고 설명하고 있다(지방세법 제103조의 19 규정을 개정하여 2019년 귀속분부터 법인지방소득세 과세표준은 법인세 과세표준과 동일한 금액임을 명확히 하였으나, 판례의 취지를 수용하는 차원에서 2020. 12. 29. 지방세법을 다시 개정하여 이에 관하여 소급적용하는 부칙 규정을 두게 되었다).
따라서 위와 같은 규정들은 실무상 다툼이 있는 부분에 대하여 입법자의 의사를 확인적 차원에서 좀 더 구체적으로 명확하게 규정하게 된 것일 뿐, 반성적 고려에서 마련된 창설적 규정으로 이해하기 어렵다. 만일 법인세 산정 시 납세자가 외국납부세액의 세액공제방법을 선택한 경우, 지방세특례제한법에서 법인지방소득세 과세표준 산정 시 외국납부세액의 세액공제방법을 규정하지 않았다고 하여 2014년 지방세법 개정 이래 현재에 이르기까지 입법자가 지방세법에서 법인지방소득세 과세표준에서 직접․간주외국납부세액의 손금산입을 허용함과 아울러 간접외국납부세액의 익금산입 취소 외에 추가로 그 손금산입을 허용하는 결과를 용인할 의사를 가졌다고 보기는 어렵다. 또한 개정 지방세법이 종래 법인세의 부가세인 지방소득세로 부과되던 세금을 독립세인 법인지방소득세로 전환함으로써 지방세법만의 독자적인 과세체계를 확립할 목적이었다고 하여 달리 볼 수도 없다.
다) 소결론
따라서 간접외국납부세액에 관하여 추가로 손금산입이 인정되지 않는다고 본 피고의 판단은 정당하고, 이를 다투는 원고의 예비적 주장도 이유 없다.
3) 결국, 이 사건 처분에 이른 피고의 사실 인정과 법적 판단에 중대한 오류가 있다고 인정할 만한 객관적 사유를 찾아볼 수 없으므로, 이 사건 처분은 적법하다.
3. 결론
그렇다면 원고의 청구는 이유 없으므로, 이를 기각하기로 하여, 주문과 같이 판결한다.
[별지] 관계 법령
▣ 구 지방세법(2014. 1. 1. 법률 제12153호로 개정되기 전의 것)
제85조(정의) 지방소득세에서 사용하는 용어의 뜻은 다음과 같다.
1. "소득분"이란 소득세분 및 법인세분을 총칭하는 것을 말한다."
2. "종업원분"이란 종업원의 급여총액을 과세표준으로 하여 부과하는 지방소득세를 말한다."
3. "소득세분"이란 「소득세법」에 따라 납부하여야 하는 소득세액(소득세 과세표준 예정신고자 또는 확정신고자로서 해당 신고세액의 전부 또는 일부를 납부하지 아니한 데 대한 납부불성실가산세는 제외한다)을 과세표준으로 하는 지방소득세를 말한다."
4. "법인세분"이란 「법인세법」에 따라 납부하여야 하는 법인세액을 과세표준으로 하는 지방소득세를 말한다."
제89조(세율) ① 소득분의 표준세율은 다음과 같다.
소득세분: 소득세액의 100분의 10
법인세분: 법인세액의 100분의 10
▣ 구 지방세법(2017. 12. 30. 법률 제15335호로 개정되기 전의 것)
제85조(정의) ① 지방소득세에서 사용하는 용어의 뜻은 다음과 같다.
1. "개인지방소득"이란 「소득세법」 제3조 및 제4조에 따른 거주자 또는 비거주자의 소득을 말한다.
2. "법인지방소득"이란 「법인세법」제3조에 따른 내국법인 또는 외국법인의 소득을 말한다.
② 이 장에서 사용하는 용어의 뜻은 제1항에서 정하는 것을 제외하고 「소득세법」 및 「법인세법」에서 정하는 바에 따른다.
제86조(납세의무자 등) ① 「소득세법」에 따른 소득세 또는 「법인세법」에 따른 법인세의 납세의무가 있는 자는 지방소득세를 납부할 의무가 있다.
② 제1항에 따른 지방소득세 납부의무의 범위는 「소득세법」과 「법인세법」에서 정하는 바에 따른다.
제94조(세액공제 및 세액감면) 종합소득 또는 퇴직소득에 대한 개인지방소득세의 세액공제 및 세액감면에 관한 사항은 「지방세특례제한법」에서 정한다. 다만, 종합소득 또는 퇴직소득에 대한 개인지방소득세의 공제세액 또는 감면세액이 산출세액을 초과하는 경우에는 그 초과금액은 없는 것으로 한다.
제103조의19(과세표준) 내국법인의 각 사업연도의 소득에 대한 법인지방소득세의 과세표준은 「법인세법」 제13조에 따라 계산한 금액(「조세특례제한법」 및 다른 법률에 따라 과세표준 산정에 관련한 조세감면 또는 중과세 등의 조세특례가 적용되는 경우에는 이에 따라 계산한 금액)으로 한다.
제103조의21(세액계산) ① 내국법인의 각 사업연도의 소득에 대한 법인지방소득세는 제103조의19에 따라 계산한 과세표준에 제103조의20에 따른 세율을 적용하여 계산한 금액(제103조의31에 따른 토지등 양도소득에 대한 법인지방소득세 세액 및 「법인세법」 제56조에 따른 미환류소득에 대한 법인지방소득세 세액이 있으면 이를 합한 금액으로 한다. 이하 "법인지방소득세 산출세액"이라 한다)을 그 세액으로 한다.
제103조의22(세액공제 및 세액감면) ① 내국법인의 각 사업연도의 소득에 대한 법인지방소득세의 세액공제 및 세액감면에 관한 사항은 「지방세특례제한법」에서 정한다. 이 경우 공제 및 감면되는 세액은 법인지방소득세 산출세액(제103조의31에 따른 토지등 양도소득 및 「법인세법」 제56조에 따른 미환류소득에 대한 법인지방소득세 세액을 제외한 법인지방소득세 산출세액을 말한다. 이하 이 조에서 같다)에서 공제한다.
② 제1항에 따른 각 사업연도의 소득에 대한 법인지방소득세의 공제세액 또는 감면세액이 법인지방소득세 산출세액을 초과하는 경우에는 그 초과금액은 없는 것으로 한다.
▣ 지방세법
제103조의19(과세표준) ① 내국법인의 각 사업연도의 소득에 대한 법인지방소득세의 과세표준은 「법인세법」제13조에 따라 계산한 법인세의 과세표준(「조세특례제한법」 및 다른 법률에 따라 과세표준 산정과 관련된 조세감면 또는 중과세 등의 조세특례가 적용되는 경우에는 이에 따라 계산한 법인세의 과세표준)과 동일한 금액으로 한다.
② 제1항에도 불구하고 내국법인의 각 사업연도의 소득에 대한 법인세 과세표준에 국외원천소득이 포함되어 있는 경우로서「법인세법」제57조에 따라 외국 납부 세액공제를 하는 경우에는 같은 조 제1항에 따른 외국법인세액(이하 "외국법인세액"이라 한다)을 이 조 제1항에 따른 금액에서 차감한 금액을 법인지방소득세 과세표준으로 한다. 이 경우 해당 사업연도의 과세표준에 「법인세법」제57조 제2항 단서에 따라 손금에 산입한 외국법인세액이 있는 경우에는 그 금액을 이 조 제1항에 따른 금액에 가산한 이후에 전단의 규정을 적용한다. <신설 2020. 12. 29>
제103조의22(세액공제 및 세액감면) ① 내국법인의 각 사업연도의 소득에 대한 법인지방소득세의 세액공제 및 세액감면에 관한 사항은 「지방세특례제한법」에서 정한다. 이 경우 공제 및 감면되는 세액은 법인지방소득세 산출세액(제103조의31에 따른 토지등 양도소득, 「조세특례제한법」 제100조의32 제2항에 따른 미환류소득에 대한 법인지방소득세 세액을 제외한 법인지방소득세 산출세액을 말한다. 이하 이 조에서 같다)에서 공제한다.
부칙<2020. 12. 29. 제17769호>
제10조(법인지방소득세 과세표준에 관한 적용례) 제103조의19 제2항부터 제4항까지 및 제103조의34제2항의 개정규정은 이 법 시행 이후 법인지방소득세 과세표준을 신고(수정신고는 제외한다)하는 경우부터 적용한다. 다만, 2019년 12월 31일 이전에 개시한 사업연도의 과세표준에 포함된 외국납부세액에 대하여는 제103조의19 제3항의 개정규정을 적용할 때 15년을 10년으로 본다.
제13조(종전에 납부한 외국납부세액의 환급에 관한 특례) ① 2014년 1월 1일부터 2019년 12월 31일 이전까지 개시한 사업연도에 국외원천소득이 있는 내국법인이 종전의 「법인세법」(법률 제17652호 법인세법 일부개정법률에 따라 개정되기 전의 것을 말한다) 제57조 제1항 제1호에 따라 외국법인세액을 해당 사업연도의 산출세액에서 공제하는 방법을 선택한 경우로서 해당 사업연도의 법인지방소득세 과세표준에 외국법인세액이 포함된 경우에는 이미 납부한 해당 사업연도의 법인지방소득세액과 해당 사업연도의 법인지방소득세 과세표준에서 외국법인세액을 차감하여 계산한 해당 사업연도의 법인지방소득세액과의 차액을 「지방세기본법」 제60조에 따라 환급받을 수 있다. 이 경우 외국법인세액이 해당 사업연도의 법인지방소득세 과세표준을 초과하는 경우에 그 초과하는 금액은 해당 사업연도의 다음 사업연도 개시일부터 10년 이내에 끝나는 각 사업연도로 이월하여 그 이월된 사업연도의 법인지방소득세 과세표준을 계산할 때 차감할 수 있다.
② 제1항에 따라 환급을 받으려는 내국법인은 이 법 시행 전에 「지방세기본법」 제50조 제1항의 경정청구 기한이 경과한 경우라 하더라도 2021년 6월 30일까지 납세지 관할 지방자치단체의 장에게 경정을 청구할 수 있다. 이 경우 경정을 청구받은 지방자치단체의 장은 「지방세기본법」제50조 제3항에 따른 처분을 하여야 한다.
③ 납세지 관할 지방자치단체의 장은 제1항에 따른 환급을 위하여 필요한 경우에는 해당 내국법인에게 해당 사업연도의 외국납부세액 납부에 관한 자료를 요구할 수 있다.
▣ 지방세특례제한법
제3조(지방세 특례의 제한) ① 이 법, 「지방세기본법」, 「지방세징수법」, 「지방세법」, 「조세특례제한법」 및 조약에 따르지 아니하고는 「지방세법」에서 정한 일반과세에 대한 지방세 특례를 정할 수 없다.
② 관계 행정기관의 장은 이 법에 따라 지방세 특례를 받고 있는 법인 등에 대한 특례 범위를 변경하려고 법률을 개정하려면 미리 행정안전부장관과 협의하여야 한다.
제97조(종합소득 외국납부세액공제 등) ① 거주자의 종합소득금액 또는 퇴직소득금액에 국외원천소득이 합산되어 있는 경우에 그 국외원천소득에 대하여 외국에서 대통령령으로 정하는 외국소득세액을 납부하였거나 납부할 것이 있어「소득세법」제57조 제1항 제1호에 따라 종합소득 산출세액 또는 퇴직소득 산출세액에서 공제한 경우 그 공제액의 100분의 10에 상당하는 금액을 종합소득분 개인지방소득 산출세액 또는 퇴직소득에 대한 개인지방소득세 산출세액에서 공제받을 수 있다. 다만, 거주자가「소득세법」제57조 제1항 제2호에 따라 처리한 경우에는 본문을 적용하지 아니한다.
② 제1항을 적용할 때 외국정부에 납부하였거나 납부할 외국소득세액의 100분의 10에 상당하는 금액이 「소득세법」제57조 제1항 제1호의 공제한도의 100분의 10을 초과하는 경우 그 초과하는 금액은 해당 과세기간의 다음 과세기간부터 5년 이내에 끝나는 과세기간으로 이월하여 그 이월된 과세기간의 공제한도 범위에서 공제받을 수 있다.
③ 국외자산의 양도소득에 대하여 해당 외국에서 과세를 하는 경우 그 양도소득에 대하여 「소득세법」 제118조의6제1항제1호에 따라 납부세액을 공제한 경우 그 공제금액의 100분의 10에 상당하는 금액을 양도소득분 개인지방소득 산출세액에서 공제받을 수 있다.
▣ 구 법인세법(2017. 12. 19. 법률 제15222호로 개정되기 전의 것)
제13조(과세표준) 내국법인의 각 사업연도의 소득에 대한 법인세의 과세표준은 각 사업연도의 소득의 범위에서 다음 각 호에 따른 금액과 소득을 차례로 공제한 금액으로 한다. 다만, 「조세특례제한법」 제5조 제1항에 따른 중소기업과 회생계획을 이행 중인 기업 등 대통령령으로 정하는 법인을 제외한 내국법인의 경우 제1호의 금액에 대한 공제의 범위는 각 사업연도 소득의 100분의 80으로 한다.
1. 각 사업연도의 개시일 전 10년 이내에 개시한 사업연도에서 발생한 결손금으로서 그 후의 각 사업연도의 과세표준 계산을 할 때 공제되지 아니한 금액. 이 경우 결손금은 제14조 제2항의 결손금으로서 제60조에 따라 신고하거나 제66조에 따라 결정·경정되거나, 「국세기본법」 제45조에 따라 수정신고한 과세표준에 포함된 결손금만 해당한다.
2. 이 법 및 다른 법률에 따른 비과세소득
3. 이 법 및 다른 법률에 따른 소득공제액
제14조(각 사업연도의 소득) ① 내국법인의 각 사업연도의 소득은 그 사업연도에 속하는 익금의 총액에서 그 사업연도에 속하는 손금의 총액을 공제한 금액으로 한다.
② 내국법인의 각 사업연도의 결손금은 그 사업연도에 속하는 손금의 총액이 그 사업연도에 속하는 익금의 총액을 초과하는 경우에 그 초과하는 금액으로 한다.
제15조(익금의 범위) ① 익금은 자본 또는 출자의 납입 및 이 법에서 규정하는 것은 제외하고 해당 법인의 순자산을 증가시키는 거래로 인하여 발생하는 수익의 금액으로 한다.
② 다음 각 호의 금액은 익금으로 본다.
2. 제57조 제4항에 따른 외국법인세액(세액공제된 경우만 해당한다)에 상당하는 금액
제18조(평가이익 등의 익금불산입) 다음 각 호의 수익은 내국법인의 각 사업연도의 소득금액을 계산할 때 익금에 산입하지 아니한다.
1. 자산의 평가이익. 다만, 제42조 제1항 각 호에 따른 평가로 인하여 발생하는 평가이익은 제외한다.
2. 이월익금
3. 제21조 제1호에 따라 손금에 산입하지 아니한 법인세 또는 법인지방소득세를 환급받았거나 환급받을 금액을 다른 세액에 충당한 금액
제19조(손금의 범위) ① 손금은 자본 또는 출자의 환급, 잉여금의 처분 및 이 법에서 규정하는 것은 제외하고 해당 법인의 순자산을 감소시키는 거래로 인하여 발생하는 손비의 금액으로 한다.
② 제1항에 따른 손비는 이 법 및 다른 법률에서 달리 정하고 있는 것을 제외하고는 그 법인의 사업과 관련하여 발생하거나 지출된 손실 또는 비용으로서 일반적으로 인정되는 통상적인 것이거나 수익과 직접 관련된 것으로 한다.
제21조(세금과 공과금의 손금불산입) 다음 각 호의 세금과 공과금은 내국법인의 각 사업연도의 소득금액을 계산할 때 손금에 산입하지 아니한다.
1. 각 사업연도에 납부하였거나 납부할 법인세(제57조에 따른 외국법인세액을 포함한다) 또는 법인지방소득세와 각 세법에 규정된 의무 불이행으로 인하여 납부하였거나 납부할 세액(가산세를 포함한다) 및 부가가치세의 매입세액(부가가치세가 면제되거나 그 밖에 대통령령으로 정하는 경우의 세액은 제외한다)
제57조(외국 납부 세액공제 등) ① 내국법인의 각 사업연도의 과세표준에 국외원천소득이 포함되어 있는 경우 그 국외원천소득에 대하여 대통령령으로 정하는 외국법인세액(이하 이 조에서 "외국법인세액"이라 한다)을 납부하였거나 납부할 것이 있는 경우에는 제21조 제1호에도 불구하고 다음 각 호의 방법 중 하나를 선택하여 적용받을 수 있다.
1. 제55조에 따라 산출한 해당 사업연도의 법인세액(토지등 양도소득에 대한 법인세액과 제56조에 따른 미환류소득에 대한 법인세액은 제외한다)에 국외원천소득이 해당 사업연도의 과세표준에서 차지하는 비율(「조세특례제한법」이나 그 밖의 법률에 따라 면제되거나 세액 감면을 적용받는 경우에는 대통령령으로 정하는 비율)을 곱하여 산출한 금액을 한도(이하 이 조에서 "공제한도"라 한다)로 외국법인세액을 해당 사업연도의 법인세액에서 공제하는 방법
2. 국외원천소득에 대하여 납부하였거나 납부할 외국법인세액을 각 사업연도의 소득금액을 계산할 때 손금에 산입하는 방법
② 외국정부에 납부하였거나 납부할 외국법인세액이 공제한도를 초과하는 경우 그 초과하는 금액은 해당 사업연도의 다음 사업연도 개시일부터 5년 이내에 끝나는 각 사업연도에 이월하여 그 이월된 사업연도의 공제한도 범위에서 공제받을 수 있다.
③ 국외원천소득이 있는 내국법인이 조세조약의 상대국에서 해당 국외원천소득에 대하여 법인세를 감면받은 세액 상당액은 그 조세조약으로 정하는 범위에서 제1항에 따른 세액공제 또는 손금산입의 대상이 되는 외국법인세액으로 본다.
④ 내국법인의 각 사업연도의 소득금액에 외국자회사로부터 받는 이익의 배당이나 잉여금의 분배액(이하 이 조에서 "수입배당금액"이라 한다)이 포함되어 있는 경우 그 외국자회사의 소득에 대하여 부과된 외국법인세액 중 그 수입배당금액에 대응하는 것으로서 대통령령으로 정하는 바에 따라 계산한 금액은 제1항에 따른 세액공제 또는 손금산입되는 외국법인세액으로 본다.
⑤ 제4항에서 "외국자회사"란 내국법인이 의결권 있는 발행주식총수 또는 출자총액의 100분의 25(「조세특례제한법」 제22조에 따른 해외자원개발사업을 하는 외국법인의 경우에는 100분의 5를 말한다) 이상을 출자하고 있는 외국법인으로서 대통령령으로 정하는 요건을 갖춘 법인을 말한다.
⑥ 내국법인의 각 사업연도의 소득금액에 외국법인으로부터 받는 수입배당금액이 포함되어 있는 경우로서 그 외국법인의 소득에 대하여 해당 외국법인이 아니라 출자자인 내국법인이 직접 납세의무를 부담하는 등 대통령령으로 정하는 요건을 갖춘 경우에는 그 외국법인의 소득에 대하여 출자자인 내국법인에게 부과된 외국법인세액 중 해당 수입배당금액에 대응하는 것으로서 대통령령으로 정하는 바에 따라 계산한 금액은 제1항에 따른 세액공제 또는 손금산입의 대상이 되는 외국법인세액으로 본다.
▣ 법인세법
제15조(익금의 범위)
② 다음 각 호의 금액은 익금으로 본다.
2. 제57조 제4항에 따른 외국법인세액으로서 대통령령으로 정하는 바에 따라 계산하여 같은 조 제1항에 따른 세액공제의 대상이 되는 금액
제21조(세금과 공과금의 손금불산입) 다음 각 호의 세금과 공과금은 내국법인의 각 사업연도의 소득금액을 계산할 때 손금에 산입하지 아니한다.
1. 각 사업연도에 납부하였거나 납부할 법인세(제57조에 따라 세액공제를 적용하는 경우의 외국법인세액을 포함한다) 또는 법인지방소득세와 각 세법에 규정된 의무 불이행으로 인하여 납부하였거나 납부할 세액(가산세를 포함한다) 및 부가가치세의 매입세액(부가가치세가 면제되거나 그 밖에 대통령령으로 정하는 경우의 세액은 제외한다)
제57조(외국 납부 세액공제 등) ① 내국법인의 각 사업연도의 소득에 대한 과세표준에 국외원천소득이 포함되어 있는 경우로서 그 국외원천소득에 대하여 대통령령으로 정하는 외국법인세액(이하 이 조 및 제73조에서 "외국법인세액"이라 한다)을 납부하였거나 납부할 것이 있는 경우에는 다음 계산식에 따른 금액(이하 이 조에서 "공제한도금액"이라 한다) 내에서 외국법인세액을 해당 사업연도의 산출세액에서 공제할 수 있다. 이 경우 내국법인의 각 사업연도의 소득에 대한 과세표준에 다음 각 호의 어느 하나에 해당하는 것(이하 이 조에서 "간접투자회사등"이라 한다)으로부터 지급받은 소득이 있는 경우로서 그 소득에 대하여 해당 간접투자회사등이 납부한 외국법인세액(제73조 제1항 각 호 외의 부분 후단에 따른 투자신탁이익에 대하여 납부한 외국법인세액은 제외한다)이 있는 경우에는 이를 내국법인이 납부한 외국법인세액으로 보아 공제할 수 있다. <표> 생략
▣ 법인세법 시행령
제19조(손비의 범위) 법 제19조 제1항에 따른 손실 또는 비용[이하 "손비"라 한다]은 법 및 이 영에서 달리 정하는 것을 제외하고는 다음 각 호의 것을 포함한다.
10. 제세공과금(법 제57조 제1항에 따른 세액공제를 적용하지 않는 경우의 외국법인세액을 포함한다)
제94조(외국납부세액의 공제) ① 법 제57조 제1항 계산식 외의 부분에서 "대통령령으로 정하는 외국법인세액"이란 외국정부(지방자치단체를 포함한다. 이하 같다)에 납부하였거나 납부할 다음 각 호의 세액(가산세 및 가산금은 제외한다)을 말한다. 다만, 「국제조세조정에 관한 법률」 제12조제1항에 따라 내국법인의 소득이 감액조정된 금액 중 국외특수관계인에게 반환되지 않고 내국법인에게 유보되는 금액에 대하여 외국정부가 과세한 금액과 해당 세액이 조세조약에 따른 비과세·면제·제한세율에 관한 규정에 따라 계산한 세액을 초과하는 경우에는 그 초과하는 세액은 제외한다.
1. 초과이윤세 및 기타 법인의 소득 등을 과세표준으로 하여 과세된 세액
2. 법인의 소득 등을 과세표준으로 하여 과세된 세의 부가세액
3. 법인의 소득 등을 과세표준으로 하여 과세된 세와 동일한 세목에 해당하는 것으로서 소득외의 수익금액 기타 이에 준하는 것을 과세표준으로 하여 과세된 세액
② 법 제57조 제1항이 적용되는 국외원천소득은 국외에서 발생한 소득으로서 내국법인의 각 사업연도 소득의 과세표준 계산에 관한 규정을 준용해 산출한 금액으로 하고, 같은 항에 따라 공제한도금액을 계산할 때의 국외원천소득은 그 국외원천소득에서 해당 사업연도의 과세표준을 계산할 때 손금에 산입된 금액(국외원천소득이 발생한 국가에서 과세할 때 손금에 산입된 금액은 제외한다)으로서 국외원천소득에 대응하는 다음 각 호의 비용(이하 이 조에서 "국외원천소득대응비용"이라 한다)을 뺀 금액으로 한다. 이 경우 내국법인이 연구개발 관련 비용 등 기획재정부령으로 정하는 비용에 대하여 기획재정부령으로 정하는 계산방법을 선택하여 계산하는 경우에는 그에 따라 계산한 금액을 국외원천소득대응비용으로 하고, 기획재정부령으로 정하는 계산방법을 선택한 경우에는 그 선택한 계산방법을 적용받으려는 사업연도부터 5개 사업연도동안 연속하여 적용해야 한다.
1. 직접비용: 해당 국외원천소득에 직접적으로 관련되어 대응되는 비용. 이 경우 해당 국외원천소득과 그 밖의 소득에 공통적으로 관련된 비용은 제외한다.
2. 배분비용: 해당 국외원천소득과 그 밖의 소득에 공통적으로 관련된 비용 중 기획재정부령으로 정하는 배분방법에 따라 계산한 국외원천소득 관련 비용
▣ 구 소득세법(2018. 12. 31. 법률 제16104호로 개정되기 전의 것)
제57조(외국납부세액공제) ① 거주자의 종합소득금액 또는 퇴직소득금액에 국외원천소득이 합산되어 있는 경우에 그 국외원천소득에 대하여 외국에서 대통령령으로 정하는 외국소득세액을 납부하였거나 납부할 것이 있을 때에는 다음 각 호의 방법 중 하나를 선택하여 적용받을 수 있다.
1. 제55조에 따라 계산한 해당 과세기간의 종합소득 산출세액 또는 퇴직소득 산출세액에 국외원천소득이 그 과세기간의 종합소득금액 또는 퇴직소득금액에서 차지하는 비율(「조세특례제한법」이나 그 밖의 법률에 따라 면제 또는 세액감면을 적용받는 경우에는 대통령령으로 정하는 비율)을 곱하여 산출한 금액을 한도(이하 이 조에서 "공제한도"라 한다)로 외국소득세액을 해당 과세기간의 종합소득 산출세액 또는 퇴직소득 산출세액에서 공제하는 방법
2. 국외원천소득에 대하여 납부하였거나 납부할 외국소득세액을 해당 과세기간의 소득금액 계산상 필요경비에 산입하는 방법
③ 국외원천소득이 있는 거주자가 조세조약의 상대국에서 그 국외원천소득에 대하여 소득세를 감면받은 세액의 상당액은 그 조세조약에서 정하는 범위에서 제1항에 따른 세액공제 또는 필요경비산입의 대상이 되는 외국소득세액으로 본다.
④ 거주자의 종합소득금액 또는 퇴직소득금액에 외국법인으로부터 받는 이익의 배당이나 잉여금의 분배액(이하 이 항에서 "수입배당금액"이라 한다)이 포함되어 있는 경우로서 그 외국법인의 소득에 대하여 해당 외국법인이 아니라 출자자인 거주자가 직접 납세의무를 부담하는 등 대통령령으로 정하는 요건을 갖춘 경우에는 그 외국법인의 소득에 대하여 출자자인 거주자에게 부과된 외국소득세액 중 해당 수입배당금액에 대응하는 것으로서 대통령령으로 정하는 바에 따라 계산한 금액은 제1항에 따른 세액공제 또는 필요경비산입의 대상이 되는 외국소득세액으로 본다.
▣ 구 조세특례제한법(2011. 12. 31. 법률 제11133호로 개정되기 전의 것)
제104조의6(간접외국납부세액에 대한 과세특례) ① 법인세법 제57조 제4항의 규정에 불구하고 내국법인의 각 사업연도의 소득금액에 외국자회사(내국법인이 의결권 있는 발행주식총수 또는 출자총액의 100분의 20 이상을 직접 출자하고 있는 외국법인을 말하되, 제22조의 규정에 의한 해외자원개발사업을 영위하는 외국법인의 경우에는 당해 외국법인의 발행주식총수 또는 출자총액중 내국법인이 직접 출자한 주식총수 또는 출자총액의 합계액이 100분의 5 이상인 경우를 포함한다. 이하 이 조에서 같다)로부터 받는 이익의 배당이나 잉여금의 분배액(이하 이 조에서 "수입배당금액"이라 한다)이 포함되고, 다음 각 호의 요건에 해당하는 경우에는 동법 제57조제1항의 규정에 의한 세액공제 또는 손금산입되는 외국법인세액으로 본다.
1. 우리나라가 체약상대국과 체결한 조세조약에서 간접외국납부세액공제제도를 채택하고 있지 아니하거나 조세조약을 체결하지 아니한 국가 또는 지역에서 배당이나 잉여금의 분배를 받았을 것
2. 내국법인이 외국자회사의 주식 또는 출자지분을 외국자회사의 배당·잉여금확정일 현재 6월 이상 계속하여 보유하고 있을 것
▣ 대한민국헌법
제6조 ① 헌법에 의하여 체결·공포된 조약과 일반적으로 승인된 국제법규는 국내법과 같은 효력을 가진다.
▣ 대한민국 정부와 중화인민공화국 정부 간의 소득에 대한 조세의 이중과세회피와 탈세방지를 위한 협정
제2조 대상 조세
1. 이 협정은 조세가 부과되는 방법 여하에 불구하고 일방체약국 또는 지방자치단체가 부과하는 소득에 대한 조세에 대하여 적용한다.
2. 재산의 가격증가에 대한 조세는 물론, 동산 또는 부동산의 양도로 인한 소득에 대한 조세를 포함하여 총소득 또는 소득의 제요소에 부과되는 모든 조세는 소득에 대한 조세로 본다.
3. 이 협정이 적용되는 현행 조세는 다음과 같다.
가. 대한민국에 있어서는,
(1) 소득세
(2) 법인세 및
(3) 주민세(이하 “한국의 조세”라 한다.)
나. 중화인민공화국에 있어서는,
(1) 개인소득세
(2) 외국인 투자기업 및 외국기업에 대한 소득세 및
(3) 지방소득세(이하 “중국의 조세”라 한다.)
4. 이 협정은 이 협정의 서명일 이후 제3항에 언급된 현행 조세에 추가 또는 대체하여 부과되는 동일하거나 실질적으로 유사한 조세에 대하여도 적용한다. 양 체약국의 권한있는 당국은 자국 세법의 실질적인 개정사항을 합리적 시간 내에 상호 통보한다.
제3조 일반적 정의
라. “조세”라 함은 문맥에 따라 한국의 조세 또는 중국의 조세를 말한다.
제4조 거주자
1. 이 협정의 목적상 “일방체약국의 거주자”라 함은 그 체약국의 법에 따라 그의 주소, 거소, 본점이나 실질관리장소의 소재지 또는 이와 유사한 성질의 다른 기준에 의하여 그 체약국에서 납세의무가 있는 인을 말한다.
제23조 이중과세의 회피방법
1. 한국 거주자의 경우, 이중과세는 다음과 같이 회피된다.
한국 이외의 국가에서 납부하는 조세에 대하여 허용하는 한국의 조세로부터의 세액공제에 관한 한국세법의 규정(이 항의 일반적인 원칙에 영향을 미쳐서는 아니 됨)에 따를 것을 조건으로, 중국 내의 원천소득에 대하여 직접적이든 공제에 의해서든, 중국의 법과 이 협정에 따라 납부하는 중국의 조세(배당의 경우 배당이 지급되는 이윤에 대하여 납부할 조세를 제외함)는 동 소득에 대하여 납부할 한국의 조세로부터 세액공제가 허용된다. 그러나 그 공제세액은 중국내의 원천소득이 한국의 조세납부대상이 되는 총소득에서 차지하는 비율에 해당하는 한국의 조세액의 부분을 초과하지 아니 한다.
2. 중국 거주자의 경우 이중과세는 다음과 같이 회피된다.
가. 중국 거주자가 한국으로부터 소득을 취득할 경우, 한국의 법과 이 협정의 제규정에 따라 납부하는 소득세액은 동 거주자에게 부과되는 중국의 조세로부터 공제될 수 있다. 그러나 그 공제세액은 중국의 조세법령에 따라 산출된 중국의 소득세액을 초과하지 아니한다.
나. 한국으로부터 취득한 소득이 한국의 거주자인 회사에 의하여 중국의 거주자이며 배당지급회사의 주식의 10퍼센트 이상을 소유한 회사에게 지급되는 배당인 경우, 공제세액 계산에 있어 배당지급 회사가 그의 소득과 관련하여 한국에서 납부하는 세액을 고려하여야 한다.
3. 이 조의 제1항 및 제2항에 언급된 일방체약국에서 납부하는 조세는 조세경감, 면제 또는 경제개발촉진을 위한 여타 조세유인조치에 관한 법률규정이 없었더라면 납부했어야 할 세액을 포함하는 것으로 본다. 이 항의 목적상 제10조 제2항, 제11조 제2항 및 제12조 제2항의 배당, 이자 및 사용료의 경우 세액은 각각 총 배당, 이자 및 사용료의 10퍼센트인 것으로 본다.
4. 이 조 제3항의 규정은 제28조의 규정에 따라 이 협정이 발효하는 연도의 다음 연도의 1월 1일부터 시작하여 10년의 기간 동안만 적용한다.
▣ 대한민국 정부와 중화인민공화국 정부 간의 소득에 대한 조세의 이중과세회피와 탈세방지를 위한 협정의 제2의정서
제2조
협정 제2조의 규정에 의하여 적용대상이 되는 한국조세와 관련하여 협정은 소득세나 법인세의 과세표준에 직접적 또는 간접적으로 추가 부과되는 한국의 농어촌특별세에도 적용되는 것으로 이해된다.
제4조
협정의 한국어본 제23조 제1항과 중국어본 제23조 제2항은 삭제되고 다음에 의하여 대체된다.
"1. 한국 거주자의 경우, 이중과세는 다음과 같이 회피된다.
한국 외의 국가에서 납부하는 조세에 대하여 한국의 조세로부터 세액공제의 허용에 관한 한국세법의 규정(이 항의 일반적인 원칙에 영향을 미치지 아니한다)에 따를 것을 조건으로,
가. 중국 내에서의 원천소득에 관하여, 직접적이든 공제에 의하여서든 중국의 법과 협정에 따라 납부하는 중국조세(배당의 경우 배당이 지급되는 이윤에 대하여 납부할 조세를 제외한다)는 동 소득에 관하여 납부하는 한국조세로부터 세액공제를 허용한다. 그러나 그 공제세액은 중국 내에서의 원천소득이 한국의 조세납부 대상이 되는 전체소득에서 차지하는 비율에 해당하는 한국의 조세액의 부분을 초과하지 아니한다.
나. 중국 거주자인 회사가 한국 거주자이면서 동 중국회사 주식의 10퍼센트 이상을 소유한 회사에게 지급하는 배당의 경우, 세액공제를 함에 있어(이 항 나목의 규정에 따라 공제가 허용되는 중국의 조세에 추가하여) 배당을 지급한 동 중국회사가 동 배당을 지급하는 이익과 관련하여 납부하는 중국조세를 고려하여야 한다.
제5조
1. 협정 제23조 제3항은 삭제되고 다음에 의하여 대체되며 2005년 1월 1일 이후 추가로 10년간 적용된다.
"3. 이 조 제1항 가목 및 제2항에서 언급하고 있는 일방 체약당사국에서 납부하는 조세는 조세경감, 면제 또는 경제발전 촉진을 위한 그 밖의 조세유인조치 관련 법률규정이 없었더라면 납부하였어야 할 조세를 포함하는 것으로 간주한다. 이 항의 목적상 제10조제2항, 제11조 제2항과 제12조 제2항의 경우에는 세액은 각각 배당, 이자 및 사용료 총액의 10퍼센트인 것으로 간주한다."
2. 협정 제23조 제4항은 삭제된다.
▣ 조약법에 관한 비엔나협약(Vienna Convention on the Law of Treaties)
제27조(국내법과 조약의 준수) 어느 당사국도 조약의 불이행에 대한 정당화의 방법으로 그 국내법규정을 원용해서는 아니 된다. 이 규칙은 제46조를 침해하지 아니한다(Article 27 Internal law and observance of treaties. A party may not invoke the provisions of its internal law as justification for its failure to perform a treaty. This rule is without prejudice to article 46).
제31조(해석의 일반규칙) ① 조약은 조약문의 문맥 및 조약의 대상과 목적으로 보아, 그 조약의 문면에 부여되는 통상적 의미에 따라 성실하게 해석되어야 한다.
② 조약의 해석 목적상 문맥은 조약문에 추가하여 조약의 전문 및 부속서와 함께 다음의 것을 포함한다.
(a) 조약의 체결에 관련하여 모든 당사국간에 이루어진 그 조약에 관한 합의
(b) 조약의 체결에 관련하여, 1 또는 그 이상의 당사국이 작성하고 또한 다른 당사국이 그 조약에 관련되는 문서로서 수락한 문서.
③ 문맥과 함께 다음의 것이 참작되어야 한다.
(a) 조약의 해석 또는 그 조약규정의 적용에 관한 당사국 간의 추후의 합의
(b) 조약의 해석에 관한 당사국의 합의를 확정하는 그 조약 적용에 있어서의 추후의 관행
(c) 당사국 간의 관계에 적용될 수 있는 국제법의 관계규칙
④ 당사국의 특별한 의미를 특정용어에 부여하기로 의도하였음이 확정되는 경우에는 그러한 의미가 부여된다(Article 31 General rule of interpretation. 1. A treaty shall be interpreted in good faith in accordance with the ordinary meaning to be given to the terms of the treaty in their context and in the light of its object and purpose. 2. The context for the purpose of the interpretation of a treaty shall comprise, in addition to the text, including its preamble and annexes: (a) any agreement relating to the treaty which was made between all the parties in connexion with the conclusion of the treaty; (b) any instrument which was made by one or more parties in connexion with the conclusion of the treaty and accepted by the other parties as an instrument related to the treaty. 3. There shall be taken into account, together with the context: (a) any subsequent agreement between the parties regarding the interpretation of the treaty or the application of its provisions; (b) any subsequent practice in the application of the treaty which establishes the agreement of the parties regarding its interpretation; (c) any relevant rules of international law applicable in the relations between the parties. 4. A special meaning shall be given to a term if it is established that the parties so intended).
제32조(해석의 보충적 수단) 제31조의 적용으로부터 나오는 의미를 확인하기 위하여, 또는 제31조에 따라 해석하면 다음과 같이 되는 경우에 그 의미를 결정하기 위하여, 조약의 교섭 기록 및 그 체결시의 사정을 포함한 해석의 보충적 수단에 의존할 수 있다.
(a) 의미가 모호해지거나 또는 애매하게 되는 경우, 또는
(b) 명백히 불투명하거나 또는 불합리한 결과를 초래하는 경우(Article 32 Supplementary means of interpretation. Recourse may be had to supplementary means of interpretation, including the preparatory work of the treaty and the circumstances of its conclusion, in order to confirm the meaning resulting from the application of article 31, or to determine the meaning when the interpretation according to article 31: (a) leaves the meaning ambiguous or obscure; or (b) leads to a result which is manifestly absurd or unreasonable).
제62조(사정의 근본적 변경) ① 조약의 체결 당시에 존재한 사정에 관하여 발생하였으며 또한 당사국에 의하여 예견되지 아니한 사정의 근본적 변경은, 다음 경우에 해당되지 아니하는 한, 조약을 종료시키거나 또는 탈퇴하기 위한 사유로서 원용될 수 없다.
(a) 그러한 사정의 존재가 그 조약에 대한 당사국의 기속적 동의의 본질적 기초를 구성하였으며, 또한
(b) 그 조약에 따라 계속 이행되어야 할 의무의 범위를 그 변경의 효과가 급격하게 변환시키는 경우
② 사정의 근본적 변경은, 다음의 경우에는, 조약을 종료시키거나 또는 탈퇴하는 사유로서 원용될 수 없다.
(a) 그 조약이 경계선을 확정하는 경우, 또는
(b) 근본적 변경이 이를 원용하는 당사국에 의한 조약상의 의무나 또는 그 조약의 다른 당사국에 대하여 지고 있는 기타의 국제적 의무의 위반의 결과인 경우
③ 상기의 제 조항에 따라 당사국이 조약을 종료시키거나 또는 탈퇴하기 위한 사유로서 사정의 근본적 변경을 원용할 수 있는 경우에, 그 당사국은 그 조약의 시행을 정지시키기 위한 사유로서 그 변경을 또한 원용할 수 있다
(Article 62. Fundamental change of circumstances.
1. A fundamental change of circumstances which has occurred with regard to those existing at the time of the conclusion of a treaty, and which was not foreseen by the parties, may not be invoked as a ground for terminating or withdrawing from the treaty unless: (a) the existence of those circumstances constituted an essential basis of the consent of the parties to be bound by the treaty; and (b) the effect of the change is radically to transform the extent of obligations still to be performed under the treaty.
2. A fundamental change of circumstances may not be invoked as a ground for terminating or withdrawing from a treaty: (a) if the treaty establishes a boundary; or (b) if the fundamental change is the result of a breach by the party invoking it either of an obligation under the treaty or of any other international obligation owed to any other party to the treaty.
3. If, under the foregoing paragraphs, a party may invoke a fundamental change of circumstances as a ground for terminating or withdrawing from a treaty it may also invoke the change as a ground for suspending the operation of the treaty). 끝.


 프린트
