2018구합90381(20191129)
종합부동산세 부과시 개별공시지가 책정에 부작위에 의한 위법이 있고, 임야를 분리과세대상으로 분류하지 않은 재산세 부과처분이 당연무효에 해당하는지 여부
답변요지
본문
1. 기초사실
가. 재산세 부과처분
피고 ○○군수는 원고 소유의 ○도 ○○군 ○○면 ▷▷리 산06 임야(이하 ‘이 사건 1 임야’라 한다)에 관하여 다음과 같은 내역의 재산세를 부과․고지하였다(이하 ‘이 사건 재산세 부과처분’이라 한다).
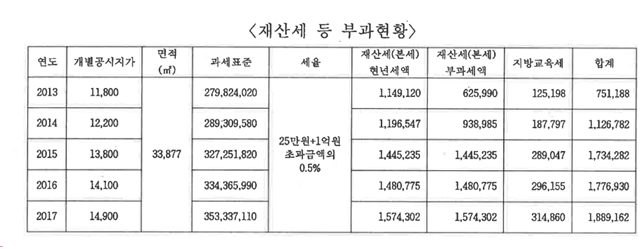
피고 ○○군수는 위와 같이 재산세를 부과함에 있어 이 사건 1 임야와 원고 소유의 경기 ○○군 ○○면 ○○리 산08-2 임야(이하 ‘이 사건 2 임야’라 하고, 이 사건 1 임야와 통틀어 ‘이 사건 각 임야’라 한다)를 지방세법 제105조 제1항 제1호의 ‘종합합산과세대상’으로 분류하여 세율을 적용하였다.
원고는 이에 불복하여 2018. 7. 20. 조세심판원에 심판청구를 하였으나 2018. 10. 11. 조세심판원으로부터 각하결정을 받았다.
나. 종합부동산세 등 부과처분
피고 중랑세무서장은 원고에 대하여 2016년 귀속 종합부동산세 367,949원 및 농어촌특별세 73,589원을 경정․고지하였고, 피고 남양주세무서장은 원고에 대하여 2017년 귀속 종합부동산세 467,121원 및 농어촌특별세 93,024원을 부과․고지하였다(이하 ‘이 사건 종합부동산세 부과처분’이라 하고, 이 사건 재산세 부과처분과 통틀어 ‘이 사건 각 부과처분’이라 한다).
이 사건 종합부동산세 부과처분은 원고가 소유한 이 사건 각 임야의 공시가격 합계액이 다음 표와 같이 5억 원을 초과한다는 이유에서 이루어졌다.
【표】종합합산토지분 과세대상 물건
(단위: 원)
| 과세대상물건 | 과세면적 | 개별공시지가 | 공시가격 | 합계 |
2016년 귀속 | 이 사건 1 임야 | 33,248.50㎡ | 14,100 | 468,803,850 | 614,983,820 |
이 사건 2 임야 | 75,350.50㎡ | 1,940 | 146,179,970 | ||
2017년 귀속 | 이 사건 1 임야 | 33,248.50㎡ | 14,900 | 495,402,650 | 645,350,145 |
이 사건 2 임야 | 75,350.50㎡ | 1,990 | 149,947,495 |
원고는 이에 불복하여 2018. 7. 20. 조세심판원에 심판청구를 하였으나 2018. 10. 30. 조세심판원으로부터 각하결정을 받았다.
[인정근거] 다툼 없는 사실, 갑 6, 7호증, 을가 1 내지 5호증, 을나 1, 2호증의 기재, 변론 전체의 취지
2. 이 사건 소 중 별지 2, 4, 6, 9항 기재 청구의 적법 여부
피고들의 본안전 항변의 요지
피고들의 과세처분에 대한 취소소송인 원고의 이 부분 각 청구는 제소기간을 도과한 후 제기된 것이어서 부적법하다.
관련 규정 및 법리
행정소송법 제20조 제1항 본문은 ‘취소소송은 처분 등이 있음을 안 날부터 90일 이내에 제기하여야 한다’고 규정하고 있다.
행정심판을 청구하는 방법을 선택한 때에는 처분이 있음을 안 날부터 90일 이내에 행정심판을 청구하고 행정심판의 재결서를 송달받은 날부터 90일 이내에 취소소송을 제기하여야 한다. 따라서 처분이 있음을 안 날부터 90일 이내에 행정심판을 청구하지도 않고 취소소송을 제기하지도 않은 경우에는 그 후 제기된 취소소송은 제소기간을 경과한 것으로서 부적법하고, 처분이 있음을 안 날부터 90일을 넘겨 청구한 부적법한 행정심판청구에 대한 재결이 있은 후 재결서를 송달받은 날부터 90일 이내에 원래의 처분에 대하여 취소소송을 제기하였다고 하여 취소소송이 다시 제소기간을 준수한 것으로 되는 것은 아니다(대법원 2011. 11. 24. 선고 2011두18786 판결 참조).
별지 2, 4항 기재 청구의 적법 여부
앞서 든 증거 및 변론 전체의 취지에 의하면 다음과 같은 사실이 인정된다.
원고는 외국인이다.
원고는 2017. 8. 14. ○시 ○면 ○길 00-1, 002호(○리)를 거소지(체류기간: 2017. 4. 11.부터 2010. 4. 11.까지)로 신고하기 전까지 모 이○○의 국내 주소지인 ◎시 ◎구 ◎로 00길을 거소지로 지정하여 두고 있었다.
피고 중랑세무서장은 원고에게 2016년 귀속 종합부동산세 납세고지서를 2016. 11. 18., 2016. 12. 5., 2016. 12. 13. ◎시 ◎구 ◎로 00길로 각 발송하였는데, 모두 ‘수취인불명’으로 반송되었다. 이에 피고 중랑세무서장은 2016. 12. 21. 원고의 주소 또는 영업소가 국외에 있고 송달하기 곤란하다는 이유로 2016. 12. 21. 공시송달하였다.
피고 남양주세무서장은 원고에게 2017년 귀속 종합부동산세 납세고지서를 ○시 ○면 ○길 00-1 ◇빌 002호로 발송하여 그 고지서가 2017. 11. 24. 원고에게 송달되었다.
위 인정사실에 따르면 원고는 2016년 귀속 종합부동산세 납세고지서를 2016. 12. 21., 2017년 귀속 종합부동산세 납세고지서를 2017. 11. 24. 각 송달받은 사실이 인정된다. 따라서 위 각 송달일로부터 90일이 경과하였음이 역수상 명백한 2018. 7. 20. 청구된 심판청구는 부적법하므로, 원고가 재결서를 송달받은 날로부터 90일 이내에 원래의 처분에 대하여 취소소송을 제기하였다고 하더라도 제소기간을 도과한 것이어서 부적법하다.
별지 6항 기재 청구의 적법 여부
원고는 이 부분 소로써 피고 ○○군수가 2013년부터 2017년까지 책정 공시한 이 사건 1 임야에 관한 개별공시지가 결정의 취소를 구한다.
통상 고시 또는 공고에 의한 행정처분을 하는 경우에는 그 처분의 상대방이 불특정 다수인이고 그 처분의 효력이 불특정 다수인에게 일률적으로 적용되는 것이므로, 그 행정처분에 이해관계를 갖는 자는 고시 또는 공고가 있었다는 사실을 현실적으로 알았는지 여부에 관계없이 고시가 효력을 발생하는 날에 행정처분이 있음을 알았다고 보아야 하고, 따라서 그에 대한 취소소송은 그 날부터 90일 이내에 제기하여야 한다(대법원 2006. 4. 14. 선고 2004두3847 판결 등 참조). 또한, 고시․공고 등 행정기관이 일정한 사항을 일반에 알리기 위한 공고문서의 경우에는 그 문서에 특별한 규정이 있는 경우를 제외하고는 그 고시 또는 공고가 있은 후 5일이 경과한 날부터 그 효력이 발생한다(행정업무의 효율적 운영에 관한 규정 제4조 제3호, 제6조 제3항).
이 사건에 관하여 보건대, 을나 제11호증의 기재에 의하면 이 사건 1 임야에 관한 2013년부터 2017년까지의 개별공시지가 결정은 2013. 5. 31.부터 2017. 10. 31.까지에 걸쳐 이루어진 사실이 인정되고, 이 사건 소는 위 각 결정의 공고가 있은 후 5일이 지난 날로부터 90일이 경과하였음이 역수상 명백한 2018. 12. 28. 제기된 사실이 인정된다.
따라서 이 부분 소는 제소기간이 도과한 후 제기된 것으로 부적법하다.
별지 9항 기재 청구의 적법 여부
원고는 이 부분 소로써 이 사건 재산세 부과처분의 취소를 구한다.
그런데 을나 3호증의 기재에 의하면 피고 ○○군수는 원고에 대한 2011년 내지 2017년 재산세 고지서를 원고의 거소지에 발송하여 그 부과세액이 다음 표와 같이 각 수납기일에 전액 납부된 사실이 인정되므로, 적어도 원고가 최종적으로 재산세를 납부한 날인 2017. 10. 31.에는 원고가 이 사건 재산세 부과처분이 있었음을 알았다고 봄이 상당하다.
따라서 그로부터 90일이 경과하였음이 역수상 명백한 2018. 7. 20. 청구된 심판청구는 부적법하므로, 원고가 재결서를 송달받은 날로부터 90일 이내에 원래의 처분에 대하여 취소소송을 제기하였다고 하더라도 이는 제소기간을 도과한 것이어서 부적법하다.
이 사건 소 중 별지 5항 기재 청구의 적법 여부
원고는 이 부분 소로써 피고 ○○군수가 2013년부터 2017년까지 책정 공시한 이 사건 1 임야의 개별공시지가는 ○○군수가 그 타당성에 관하여 감정평가업자의 검증을 받지 않고 토지소유자의 의견을 듣지 않은 부작위가 있다는 이유로 그 위법을 확인하여 줄 것을 구한다.
부작위위법확인의 소에서는 당사자가 행정청에 대하여 어떠한 행정행위를 하여 줄 것을 요구할 수 있는 법규상 또는 조리상 권리를 가지고 있지 아니한 경우 원고적격이 없거나 항고소송의 대상인 위법한 부작위가 있다고 볼 수 없으므로 그 부작위위법확인의 소는 부적법하다(대법원 1999. 12. 7. 선고 97누17568 판결, 대법원 2000. 2. 25. 선고 99두11455 판결 참조).
그런데 행정청이 개별공시지가의 타당성에 관하여 감정평가업자의 검증을 받거나 토지소유자의 의견을 듣는 것이 행정행위라고 보이지 아니하고, 원고에게 행정청으로 하여금 그와 같은 행위를 하여 줄 것을 법규상 또는 조리상 권리가 있다고 볼 만한 근거도 없다. 다만 위와 같은 절차가 개별공시지가의 결정에 있어 필수적인 절차에 해당한다면, 원고로서는 개별공시지가 결정의 취소 또는 무효를 구하는 등으로 그 효력을 다툼으로써 그 절차적 하자를 주장할 수 있을 뿐이다.
따라서 이 부분 소는 원고적격이 없거나 항고소송의 대상인 위법한 부작위가 있다고 볼 수 없어 부적법하다.
이 사건 소 중 별지 10항 기재 청구의 적법 여부
원고는 이 부분 소로써 이 사건 각 임야의 재산세는 ‘분리과세대상’으로 분류하여 부과처분하여야 적법하다는 확인을 구한다.
현행 행정소송법은 제3조에서 행정소송의 유형을 항고소송, 당사자소송, 민중소송, 기관소송으로 나누고 있고, 같은 법 제4조는 항고소송의 유형을 행정청의 처분 등의 취소나 변경을 구하는 ‘취소소송’, 행정청의 처분 등의 효력 유무 또는 존재여부를 확인하는 ‘무효 등 확인소송’, 행정청의 부작위가 위법하다는 것을 확인하는 ‘부작위위법확인소송’으로 정하고 있으므로, 이와 같은 소송의 형태 외의 소송은 현행 행정소송법상 인정되지 않는다.
그런데 원고가 이 부분에서 구하는 것은 과세관청으로 하여금 특정한 방법(이 사건 각 임야를 지방세법 제106조 제3호의 분리과세대상으로 분류할 것)으로 세율을 적용하여 재산세를 부과 처분함이 적법함을 확인하여 달라는 것인바, 이와 같은 형태의 소송은 앞서 열거된 행정소송법상 인정되는 유형의 소송이라고 볼 수 없다.
따라서 원고의 이 부분 소도 부적법하다.
3. 이 사건 각 부과처분의 적법 여부(별지 1, 3, 7, 8, 11항 기재 청구)
가. 원고 주장의 요지
이 사건 종합부동산세 부과처분은 개별공시지가책정에 부작위의 위법이 있고 이 사건 재산세 부과처분은 이 사건 각 임야를 분리과세대상으로 분류하지 아니한 위법이 있어 당연무효이므로, 그 무효확인을 구한다.
나. 관련 법리
행정처분의 당연무효를 주장하여 그 무효확인을 구하는 행정소송에 있어서는 원고에게 그 행정처분이 무효인 사유를 주장, 입증할 책임이 있다(대법원 2000. 3. 23. 선고 99두11851 판결 등 참조).
과세관청이 조세를 부과하고자 할 때에는 해당 조세법규가 규정하는 조사방법에 따라 얻은 정확한 근거에 바탕을 두어 과세표준액을 결정하고 세액을 산출하여야 하며, 이러한 조사방법 등을 완전히 무시하고 아무런 근거도 없이 막연한 방법으로 과세표준액과 세액을 결정·부과하였다면 이는 그 하자가 중대하고도 명백하여 당연무효라 하겠지만, 그와 같은 조사결정절차에 단순한 과세대상의 오인, 조사방법의 잘못된 선택, 세액산출의 잘못 등의 위법이 있음에 그치는 경우에는 취소사유로 될 뿐이다(대법원 1998. 6. 26. 선고 96누12634 판결 등 참조).
다. 구체적인 판단
이 사건 종합부동산세 부과처분의 무효 여부
을나 4 내지 6호증의 기재 및 변론 전체의 취지에 의하면, 이 사건 1 임야의 개별공시지가는 부동산 가격공시에 관한 법률 등 관련 법령에 따라 감정평가업자의 검증, 토지소유자의 의견 청취 및 이의신청 등 행정절차에 따라 결정․공시된 사실이 인정된다. 원고는 달리 피고 ○○군수의 개별공시지가의 책정에 있어 위법․무효인 사유가 무엇인지를 구체적으로 주장․입증하지도 아니하였다.
따라서 원고의 이 부분 주장은 이유 없다.
이 사건 재산세 부과처분의 무효 여부
지방세법 제106조 제1항은 토지에 대한 재산세 과세대상을 종합합산과세대상, 별도합산과세대상 및 분리과세대상으로 구분하면서, 과세기준일 현재 납세의무자가 소유하고 있는 토지 중 별도합산과세대상 또는 분리과세대상이 되는 토지를 제외한 나머지 토지는 종합합산과세대상이 되는 것으로 규정하고 있다. 한편 분리과세대상이 되는 토지는 지방세법 제106조 제1항 제3호 및 지방세법 시행령 제102조에 열거되어 있다.
그런데 원고가 제출한 증거들만으로는 이 사건 각 임야가 관련 법령에서 규정된 분리과세대상이 되는 토지에 해당한다는 점이 명확하게 입증되었다고 보기 어렵다. 설령 과세관청이 이 사건 각 임야를 분리과세대상이 됨에도 이를 합산과세의 대상이 되는 것으로 오인하였다고 하더라도, 이 사건 각 임야가 분리과세대상이 되는지 여부는 과세관청이 법령의 규정을 해석․적용하는 문제에 관한 것이어서 그와 같은 하자가 중대하고도 명백하다고 보기도 어렵다.
따라서 원고의 이 부분 주장도 이유 없다.
4. 피고 ○○군수의 압류처분의 적법 여부(별지 12항 기재 청구)
가. 원고 주장의 요지
피고 ○○군수는 이 사건 1 임야를 압류처분하였는데, 그 전제가 되는 이 사건 재산세 부과처분에 종합합산과세를 적용한 위법이 있으므로 위 압류처분은 위법하여 취소되어야 한다.
나. 관련 법리
조세의 부과처분과 압류 등의 체납처분은 별개의 행정처분으로서 독립성을 가지므로 부과처분에 하자가 있더라도 그 부과처분이 취소되지 아니하는 한 그 부과처분에 의한 체납처분은 위법이라고 할 수는 없지만, 체납처분은 부과처분의 집행을 위한 절차에 불과하므로 그 부과처분에 중대하고도 명백한 하자가 있어 무효인 경우에는 그 부과처분의 집행을 위한 체납처분도 무효라 할 것이다(대법원 1987. 9. 22. 선고 87누383 판결 참조). 그러나 과세처분의 하자가 취소사유에 그칠 때에는 그 하자는 체납처분에 승계되지 않으므로 과세처분이 취소되지 아니하는 한 그 과세처분에 의하여 이루어진 체납처분은 위법하다고 할 수 없다(대법원 1989. 7. 11. 선고 88누12110 판결 참조). 따라서 압류처분의 무효확인을 구하기 위해서는 그 전제가 되는 과세처분에 당연무효의 하자가 있어야 하고, 행정처분의 당연무효를 주장하여 그 무효확인을 구하는 행정소송에 있어서는 원고에게 그 행정처분이 무효인 사유를 주장·입증할 책임이 있다(대법원 2010. 5. 13. 선고 2009두3460 판결 등 참조).
다. 판단
피고 ○○군수의 이 사건 1 임야에 대한 압류처분의 전제가 되는 이 사건 재산세 부과처분에 당연무효의 하자가 존재하지 아니함은 앞서 5항에서 살핀 바와 같으므로, 원고의 이 부분 주장은 이유 없다.
5. 원고의 재산세 환급청구에 관한 판단(별지 13항 내지 15항 기재 청구)
가. 원고 주장의 요지
이 사건 재산세 부과처분은 위법․무효이므로, 원고가 피고 ○○군에게 과다 납부한 재산세는 원고에게 환급되어야 한다.
나. 판 단
국세기본법 제51조 제1항은 ‘세무서장은 납세의무자가 국세․가산금 또는 체납처분비로서 납부한 금액 중 잘못 납부하거나 초과하여 납부한 금액이 있거나 세법에 따라 환급하여야 할 환급세액(세법에 따라 환급세액에서 공제하여야 할 세액이 있을 때에는 공제한 후에 남은 금액을 말한다)이 있을 때에는 즉시 그 잘못 납부한 금액, 초과하여 납부한 금액 또는 환급세액을 국세환급금으로 결정하여야 한다’고 규정하고 있다.
그런데 이 사건 재산세 부과처분은 제소기간을 도과하여 취소할 수 없고, 당연무효의 하자도 존재하지 아니함은 앞서 살핀 바와 같으므로, 원고에게 위 국세기본법상의 환급청구권이 발생하였다고 볼 수 없다.
원고의 이 부분 주장도 이유 없다.
6. 결 론
이 사건 소 중 별지 2, 4, 5, 6, 9, 10항 기재 청구 부분을 각 각하하고, 원고의 나머지 청구는 이유 없으므로 모두 기각하기로 하여 주문과 같이 판결한다.


 프린트
