2018두35841(20190411)
이 사건 용도폐지 정반시설 취득원인과 과세표준 및 세율 적용기준
답변요지
본문
상고이유를 판단한다.
1. 피고 및 피고보조참가인의 상고이유에 대하여
가. 구 지방세법(2016. 12. 27. 법률 제14475호로 개정되기 전의 것, 이하 같다) 제6조 제1호는 취득세의 과세대상인 취득을 ‘매매 등과 그 밖에 이와 유사한 취득으로서 원시취득, 승계취득 또는 유상·무상의 모든 취득’으로 정의하고 있다. 제11조 제1항은 부동산 취득의 세율을 상속으로 인한 취득 이외의 무상취득은 1천분의 35(2호), 원시취득은 1천분의 28(3호), 1호 내지 6호 이외의 원인으로 인한 농지 외의 부동산에 대한 취득(7호 나목)은 1천분의 40으로 각 정하고 있다.
구 도시 및 주거환경정비법(2017. 2. 8. 법률 제14567호로 전부 개정되기 전의 것) 제65조 제2항은 ‘시장·군수 또는 주택공사 등이 아닌 사업시행자가 정비사업의 시행으로 새로이 설치한 정비기반시설은 그 시설을 관리할 국가 또는 지방자치단체에 무상으로 귀속되고, 정비사업의 시행으로 인하여 용도가 폐지되는 국가 또는 지방자치단체 소유의 정비기반시설은 그가 새로이 설치한 정비기반시설의 설치비용에 상당하는 범위 안에서 사업시행자에게 무상으로 양도된다’고 정하고 있다(이하 전단 부분을 ‘이 사건 전단 규정’이라 하고, 후단 부분을 ‘이 사건 후단 규정’이라 한다).
이는 민간 사업시행자에 의하여 새로이 설치된 정비기반시설을 이 사건 전단 규정에 따라 당연히 국가 또는 지방자치단체에 무상귀속되는 것으로 함으로써 공공시설의 확보와 효율적인 유지·관리를 위하여 국가 등에게 그 관리권과 함께 소유권까지 일률적으로 귀속되도록 하는 한편, 그로 인한 사업시행자의 재산상 손실을 합리적인 범위 안에서 보전해 주기 위하여 이 사건 후단 규정에 따라 새로 설치한 정비기반시설의 설치비용에 상당하는 범위 안에서 용도폐지되는 정비기반시설은 사업시행자에게 무상양도하도록 강제하는 것이다(대법원 2007. 7. 12. 선고 2007두6663 판결, 대법원 2014. 2. 21. 선고 2012다82466 판결 등 참조).
따라서 사업시행자는 이 사건 후단 규정에 의하여 용도폐지되는 정비기반시설을 국가 등으로부터 무상으로 양도받아 취득할 따름이고 따로 그에 대한 대가를 출연하거나 소유권을 창설적으로 취득한다고 볼 사정도 없는 이상, 사업시행자가 위 정비기반시설을 구성하는 부동산을 취득한 것은 무상의 승계취득에 해당하므로, 그에 따른 해당 부동산에 관한 취득 당시를 기준으로 한 과세표준과 구 「지방세법」제11조 제1항 제2호에서 정한 세율 등을 적용한 취득세 등을 납부할 의무가 있다.
나. 원심이 인용한 제1심 판결 이유와 기록에 의하면 다음과 같은 사실을 알 수 있다.
(1) 원고는 ○○○구역 제6지구 도시환경정비사업(이하 ‘이 사건 정비사업’이라 한다)의 사업시행자이다. 피고는 2011. 10. 12. 이 사건 정비사업에 관한 관리처분계획을 인가하고, 2014. 9. 24. 준공인가 하였다.
(2) 이 사건 정비사업의 시행으로 원고가 정비구역 내에 새로 설치한 서울 ○구 ○○○동 136-1 도로 216㎡, 같은 동 137 도로 355.3㎡의 정비기반시설(이하 이를 ‘이 사건 신설 정비기반시설’이라 한다)은 이 사건 전단 규정에 따라 관리청인 서울특별시 및 서울특별시 ○구에 귀속되어, 2015. 2. 12. 서울특별시 및 서울특별시 ○구가 그 소유권보존등기를 마쳤다.
(3) 한편, 이 사건 정비사업 시행으로 국·공유지인 도로로서 서울 ○구 ○○○동 75-20 도로 163.6㎡ 중 5.9㎡, 같은 동 75-64 도로 17.6㎡ 중 0.3㎡, 같은 동 75-71 도로 12.9㎡ 중 2.1㎡, 같은 동 75-72 도로 33.4㎡ 중 18.3㎡, 같은 동 75-79 도로 100.5㎡ 중 7.9㎡, 같은 동 75-80 도로 114㎡ 중 112㎡ 및 같은 동 75-88 도로 5.3㎡ 전부가 이 사건 정비사업의 정비구역 내에 편입되어 용도폐지되었는데, 기존 도로에서 일부만 편입된 토지들은 각 기존 토지에서 분할되어 2012. 12. 13. 같은 동 75-98 도로 5.9㎡, 같은 동 75-99 도로 0.3㎡, 같은 동 75-100 도로 2.1㎡, 같은 동 75-101 도로 18.3㎡, 같은 동 75-102 도로 7.9㎡, 같은 동 75-103 도로 112㎡로 분할등기되었다(이하, 이와 같이 분할등기된 토지들과 위 75-88 도로 5.3㎡를 합하여 ‘이 사건 용도폐지 정비기반시설’이라 한다). 이 사건 용도폐지 정비기반시설이 이 사건 후단 규정에 따라 원고에 무상으로 양도되어, 원고는 2015. 2. 12. 이 사건 용도폐지 정비기반시설이 포함된 서울 ○구 ○○○동 136 대 1,990㎡에 관하여 소유권보존등기를 마쳤다.
(4) 피고는 2016. 5. 31. 원고의 이 사건 용도폐지 정비기반시설 취득에 대해 다음과 같은 부과처분을 하였다. 즉, ① 원고가 이 사건 용도폐지 정비기반시설을 교환으로 취득하였다고 보고 서울특별시 및 서울특별시 ○구로 무상 귀속된 이 사건 신설 정비기반시설의 감정평가금액 11,755,240,500원을 그 취득가액으로 보아 과세표준으로 산정하여 계산한 취득세 643,246,750원, 지방교육세 54,920,480원, 농어촌특별세 27,460,240원과 ② 이 사건 용도폐지 정비기반시설이 원고가 신축한 건물 부지의 일부가 되고 원고가 그 건물의 0.573%를 본점으로 사용하고 있어, 구 「지방세법」제13조 제1항의 과밀억제권역 안 취득 등 중과 규정에 따라 이 사건 용도폐지 정비기반시설의 취득가액인 위 11,755,240,500원에 0.573%를 곱한 금액을 과세표준으로 하여 계산한 취득세 2,694,590원, 농어촌특별세 313,100원을 부과고지하였다(이하 ①, ②를 합하여 ‘이 사건 처분’이라 한다). 다. 이러한 사실관계를 앞서 본 규정과 법리에 비추어 살펴보면, 원고가 이 사건 정비사업의 시행자로서 이 사건 후단 규정에 의해 이 사건 용도폐지 정비기반시설을 취득하였고, 이는 무상의 승계취득에 해당하는 만큼, 원고로서는 취득한 부동산의 취득 당시의 시가표준액에 의하여 산정한 과세표준에 구 「지방세법」제11조 제1항 제2호에서 정한 1천분의 35의 세율을 적용하여 계산한 취득세 등을 납부할 의무가 있다.
라. 그런데도 원심은 이와 달리, 원고의 이 사건 용도폐지 정비기반시설의 취득을 무상의 원시취득에 해당한다고 보아 구 「지방세법」제11조 제1항 제3호에서 정한 1천분의 28의 세율을 적용하고, 원고가 취득한 이 사건 용도폐지 정비기반시설이 아닌 그 분할 전 토지 지번의 개별공시지가에 의한 시가표준액을 과세표준으로 산정하였다. 이러한 원심 판단에는 취득세 등의 산정방식 등에 관한 법리를 오해한 잘못이 있다.
2. 원고의 상고이유 주장에 대하여
원심은, 원고가 소유자 지위가 아닌 사업시행자 지위에서 이 사건 용도폐지 정비기반시설을 취득한 것에 불과하고, 이 사건 용도폐지 정비기반시설이 체비지 또는 보류지에도 해당하지 아니하므로, 구 지방세특례제한법(2014. 12. 31. 법률 제12955호로 개정되기 전의 것, 이하 같다) 제74조 제1항 본문에 따라 취득세가 면제된다고 볼 수 없다고 판단하였다.
관련 법리와 기록에 비추어 살펴보면, 원심의 위와 같은 판단에 원고 상고이유와 같은 구 「지방세특례제한법」제74조 제1항에 관한 법리를 오해한 잘못이 없다.
3. 결론
그러므로 원심판결 중 피고 패소 부분을 파기하고, 이 부분 사건을 다시 심리·판단하게 하기 위하여 원심법원에 환송하며, 원고의 상고를 기각하기로 하여, 관여 대법관의 일치된 의견으로 주문과 같이 판결한다.
-------------------------------------------------------
【하급심-서울고등법원 2018. 1. 18. 선고 2017누48446 판결】
【주문】 처분청일부승소
1. 제1심 판결 중 아래에서 취소를 명하는 부분을 초과하는 피고 패소 부분을 취소하고, 그 취소 부분에 해당하는 원고의 청구를 기각한다.
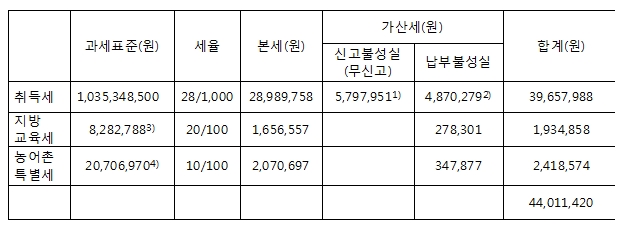
피고가 2016. 5. 31. 원고에게 한 취득세 643,246,750원의 부과처분 중 39,657,988원을 초과하는 부분, 지방교육세 54,920,480원의 부과처분 중 1,934,858원을 초과하는 부분, 농어촌특별세 27,460,240원의 부과처분 중 2,418,574원을 초과하는 부분을 모두 취소하고, 피고가 2016. 5. 31. 원고에게 한 취득세 3,670,020원의 부과처분 중 323,203원을 초과하는 부분, 농어촌특별세 313,100원의 부과처분 중 13,787원을 초과하는 부분을 모두 취소한다.
2. 피고의 나머지 항소를 기각한다.
3. 소송총비용 중 보조참가로 인한 비용은 그 중 10/100은 원고가 부담하고, 나머지는 피고보조참가인이 부담하며, 원고와 피고 사이에 생긴 부분은 1, 2심 합하여 그 중 그 중 10/100은 원고가, 나머지는 피고가 각 부담한다.
【이유】
1. 제1심 판결의 일부 인용
이 법원의 판결 이유 중 "1. 처분의 경위"부터 "2. 관계 법령, 3. 이 사건 처분의 적법 여부, 가. 원고의 주장"까지는 다음과 같이 일부 내용을 추가하는 것 외에는 제1심 판결 이유 중 해당 부분(제2쪽 제4행부터 제3쪽 제20행까지 및 제6쪽, 제7쪽까지) 기재와 같으므로, 행정소송법 제8조 제2항, 민사소송법 제420조 본문에 의하여 이를 인용한다.
<추가하는 부분>
○ 제1심 판결 제7쪽 제8행의 아래에 다음과 같은 내용을 추가한다.
【제11조(부동산 취득의 세율)
① 부동산에 대한 취득세는 제10조의 과세표준에 다음 각 호에 해당하는 표준세율을 적용하여 계산한 금액을 그 세액으로 한다.
1. 상속으로 인한 취득
가. 농지: 1천분의 23
나. 농지 외의 것: 1천분의 28
2. 제1호 외의 무상취득: 1천분의 35. 다만, 대통령령으로 정하는 비영리사업자의 취득은 1천분의 28로 한다.
3. 원시취득: 1천분의 28
7. 그 밖의 원인으로 인한 취득
가. 농지: 1천분의 30
나. 농지 외의 것: 1천분의 40】
○ 제1심 판결 제7쪽 마지막 행의 "금액으로 한다." 다음에 아래와 같은 내용을 추가한다.
【▣ 구 지방세특례제한법(2014. 12. 31. 법률 제12955호로 개정되기 전의 것)
제74조(도시개발사업 등에 대한 감면)
① 도시개발법에 따른 도시개발사업과 도시 및 주거환경정비법에 따른 정비사업(주택재개발사업 및 도시환경정비사업으로 한정한다)의 시행으로 해당 사업의 대상이 되는 부동산의 소유자(상속인을 포함한다)가 환지계획 및 토지상환채권에 따라 취득하는 토지, 관리처분계획에 따라 취득하는 토지 및 건축물(이하 이 항에서 "환지계획 등에 따른 취득부동산"이라 한다)과 사업시행자가 취득하는 체비지 또는 보류지에 대하여는 취득세를 면제한다. 다만, 다음 각 호에 해당하는 부동산에 대하여는 취득세를 부과한다.
1. 환지계획 등에 따른 취득부동산의 가액 합계액이 종전의 부동산 가액의 합계액을 초과하여 도시 및 주거환경정비법 등 관계 법령에 따라 청산금을 부담하는 경우에는 그 청산금에 상당하는 부동산
2. 환지계획 등에 따른 취득부동산의 가액 합계액이 종전의 부동산 가액 합계액을 초과하는 경우에는 그 초과액에 상당하는 부동산. 이 경우 사업시행인가(승계취득일 현재 취득부동산 소재지가 소득세법 제104조의2 제1항에 따른 지정지역으로 지정된 경우에는 도시개발구역 지정 또는 정비구역 지정) 이후 환지 이전에 부동산을 승계취득한 자로 한정한다.】
나) 취득세(건물) 본점중과분 세액의 산정
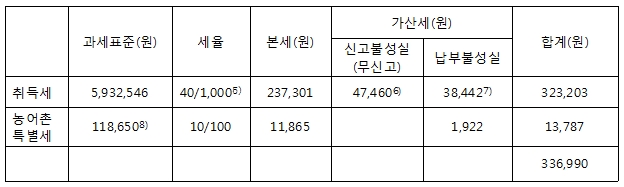
- 과세표준: 5,932,546원(= 토지분취득세 과세표준 1,035,348,500원 × 0.573%)
- 세율: 68/1,000 = 28/1,000 + 20/1,000의 200/100
----------------------------------------------------------------
1)5,797,951원 = 본세 28,989,758원 × 20/100
2)4,870,279원 = 본세 28,989,758원 × 3/10,000 × 560일(2014. 11. 19. ~ 2016. 5. 31.)
3)8,282,788원 = 취득세 과세표준 1,035,348,500원 × (28/1,000 - 20/1,000)
4)20,706,970원 = 취득세 과세표준 1,035,348,500원 × 2/100
5)「지방세법」제13조에 따라 이 사건 용도폐지 정비기반시설 151.8㎡에 대한 취득세의 세율 28/1,000에 과밀억제권역에서 대통령령으로 정하는 본점이나 주사무소의 사업용 부동산을 취득하는 등의 경우 20/1,000(중과기준세율)의 200/100을 합한 세율인 40/1,000을 합한 세율이다. 다만, 이 사건 용도폐지 정비기반시설의 취득과 관련하여 이미 28/1,000의 세율에 의한 취득세, 농어촌특별세 등이 부과되었기 때문에 과밀억제권역 토지 관련 중과 부분만을 산정하였으므로 40/1,000의 세율이 적용된다.
6)47,460원 = 본세 237,301원 × 20/100
7)38,442원 = 본세 237,301원 × 3/10,000 × 540일(2014. 12. 9. ~ 2016. 5. 31.)
----------------------------------------------------------------------
다) 결국 정당한 세액은 토지분 취득세 39,657,988원, 지방교육세 1,934,858원, 농어촌특별세 2,418,574원이고, 본점 중과분 취득세 323,203원, 농어촌특별세 13,787원이다.】
3. 결론
그렇다면, 이 사건 처분 중 위 정당세액을 초과하는 부분은 위법하여 이를 취소하여야 할 것이므로, 원고의 청구는 위 정당세액을 초과하는 부분에 한하여 이유 있어 인용하고, 나머지 청구는 이유 없어 기각하여야 할 것인바, 제1심 판결은 이와 일부 결론을 달리하여 부당하므로, 피고의 항소를 일부 받아들여 위 인정범위를 초과하여 취소를 명한 피고 패소부분을 취소하고 그 취소 부분에 해당하는 원고의 청구를 기각하며, 피고의 나머지 항소를 기각하기로 하여, 주문과 같이 판결한다.
-------------------------------------------------------
【하급심-서울행정법원 2017. 4. 21. 선고 2016구합72778 판결】
【주문】 처분청패소
1. 피고가 2016. 5. 31. 원고에게 한 취득세 643,246,750원, 지방교육세 54,920,480원, 농어촌특별세 27,460,240원의 부과처분을 취소하고, 피고가 2016. 5. 31. 원고에게 한 취득세 3,670,020원, 농어촌특별세 313,100원의 부과처분을 취소한다.
2. 소송비용은 피고가 부담한다.
【이유】
1. 처분의 경위
가. 원고는 ·도시 및 주거환경정비법·(이하 ‘도시정비법’이라 한다)에 따른 정비사업인 ○○○구역 제6지구 도시환경정비사업(이하 ‘이 사건 사업’이라 한다)의 사업시행자이다. 피고는 2011. 10. 12. 이 사건 사업에 관한 관리처분계획을 인가하고, 2014. 9. 24. 준공인가 하였다.
나. 원고는 이 사건 사업의 시행으로 서울 ○구 ○○○동 136-1 도로 216㎡, 같은 동 137 도로 355.3㎡를 정비기반시설로 새로이 설치하였고(이하 위 ○○○동 136-1, 137 도로를 ‘이 사건 신설 정비기반시설’이라 한다), 이 사건 신설 정비기반시설은 도시정비법 제65조 제2항 전단에 따라 2015. 2. 12. 서울특별시 및 서울특별시 ○구 명의로 소유권보존등기가 마쳐졌다.
다. 이 사건 사업의 시행으로 인하여 국가 또는 서울특별시 ○구 소유의 서울 ○구 ○○○동 75-20 도로 163.6㎡ 등 7필지는 용도 폐지되었고, 그 중 151.8㎡(이하 ‘이 사건 용도폐지 정비기반시설’이라 한다)는 도시정비법 제65조 제2항 후단에 따라 원고에 무상으로 양도되었다. 원고는 2015. 2. 12. 이 사건 용도폐지 정비기반시설이 포함된 서울 ○구 ○○○동 136 대 1,990㎡에 관하여 소유권보존등기를 마쳤다.
라. 1) 피고는 원고가 이 사건 용도폐지 정비기반시설을 ‘취득(교환)’하였다고 보고 서울특별시 및 서울특별시 ○구로 무상 귀속된 이 사건 신설 정비기반시설의 감정평가금액 11,755,240,500원을 이 사건 용도폐지 정비기반시설의 취득가액(과세표준)으로 보아 2016. 5. 31. 원고에게 취득세 643,246,750원, 지방교육세 54,920,480원, 농어촌특별세 27,460,240원을 부과하였다.
2) 또한 피고는 이 사건 용도폐지 정비기반시설은 원고가 신축한 건물 부지의 일부가 되었고 원고가 그 건물의 0.573%(원고 사용 연면적 162.28㎡ / 전체 연면적 28,318,85㎡)를 본점으로 사용하고 있으므로, 이 사건 용도폐지 정비기반시설의 취득가액인 위 11,755,240,500원에 0.573%를 곱한 금액을 과세표준으로 하여 「지방세법」제13조 제1항의 과밀억제권역 안 취득 등 중과 규정에 따라 2016. 5. 31. 원고에게 취득세 2,694,590원, 농어촌특별세 313,100원을 부과하였다(이하 1)항의 처분과 합하여 ‘이 사건 처분’이라 한다).
[인정 근거] 다툼 없는 사실, 갑 1, 2, 4, 7, 8호증의 기재, 변론 전체의 취지
2. 관계 법령
별지 관계 법령 기재와 같다.
3. 이 사건 처분의 적법 여부
가. 원고의 주장
원고가 도시정비법 제65조 제2항 후단에 따라 취득한 이 사건 용도폐지 정비기반시설은 무상으로 양도받은 ‘무상의 취득’이고, ‘교환에 의한 취득’ 내지 ‘교환과 유사한 취득’이 아니므로, 취득세의 과세대상이 될 수 없다.
나. 판단
아래와 같은 교환과 도시정비법 제65조 제2항, 제4항의 규정에 의한 ‘무상 귀속, 무상 양도’와의 차이점, 현행 취득세의 과세대상 등을 종합하여 보면, 도시정비법 제65조 제2항 후단에 의한 용도폐지 정비기반시설의 취득을 ‘교환에 의한 취득’ 내지 ‘교환과 유사한 취득’으로 보긴 어렵다. 따라서 피고가 원고가 도시정비법 제65조 제2항 후단에 의하여 무상 양도받은 이 사건 용도폐지 정비기반시설을 ‘교환에 의한 취득’ 내지 ‘교환과 유사한 취득’으로 취득세의 과세대상임을 전제로 한 이 사건 처분은 위법하다.
1) 교환은 당사자 쌍방이 금전 이외의 재산권을 상호 이전할 것을 ‘약정’함으로써 성립하는 계약이다(민법 제596조). 교환은 목적물이 금전 이외의 재산권으로 한다는 점에서 다르지만 매매와 마찬가지로 쌍무·유상 계약이다.
2) 반면 도시정비법 제65조 제2항, 제4항은 민간 사업시행자에 의하여 새로이 설치된 정비기반시설은 정비사업의 준공인가에 의하여 당연히 국가 또는 지방자치단체에 무상귀속되는 것으로 함으로써 도로·상하수도·공원·공용주차장·공동구 등 공공시설의 확보와 효율적인 유지·관리를 위하여 국가 등에 관리권과 함께 소유권까지 일률적으로 귀속되도록 하는 한편 그로 인한 사업시행자의 재산상 손실을 고려하여 새로 설치한 정비기반시설의 설치비용에 상당하는 범위 안에서 용도폐지되는 정비기반시설은 사업시행자에게 무상양도하도록 강제하는 것으로, 새로이 설치될 정비기반시설은 시행되는 정비사업의 계획에 따라 설치되는 것이고 용도폐지 정비기반시설 또한 정비사업의 계획에 따라 사라지는 것으로 당사자 쌍방의 의사가 개입되기 어렵다.
3) 도시정비법 제65조 제2항의 ‘무상 귀속, 무상 양도’는 그 문언상으로도 ‘교환’과 차이가 있고, 도시정비법 제65조 제4항은 "준공인가통지를 한 때에 국가 또는 지방자치단체에 귀속되거나 사업시행자에게 귀속 또는 양도된 것으로 본다."고 정하여 교환과 달리 법률 규정에 의한 물권변동임을 정하고 있다.
4) 지방세법은 취득세에서 ‘취득’이란 "매매, 교환, 상속, 증여, 기부, 법인에 대한 현물출자, 건축, 개수, 공유수면의 매립, 간척에 의한 토지의 조성 등과 그 밖에 이와 유사한 취득으로서 원시취득(수용재결로 취득한 경우 등 과세대상이 이미 존재하는 상태에서 취득하는 경우는 제외한다), 승계취득 또는 유상ㆍ무상의 모든 취득을 말한다."(제6조 제1호)고 규정하고 있고, 국가 등에 귀속 또는 기부채납을 조건으로 취득하는 부동산, 일정 사회기반시설의 취득(제9조 제2항), 신탁재산의 취득(제9조 제3항) 등에는 취득세를 과세하지 않고 있다.
4. 결론
이 사건 청구는 이유 있으므로 인용하기로 하여 주문과 같이 판결한다.
---------------------------------------------------------------------
【관계법령】
▣ 도시 및 주거환경정비법
제65조(정비기반시설 및 토지 등의 귀속)
② 시장ㆍ군수 또는 주택공사등이 아닌 사업시행자가 정비사업의 시행으로 새로이 설치한 정비기반시설은 그 시설을 관리할 국가 또는 지방자치단체에 무상으로 귀속되고, 정비사업의 시행으로 인하여 용도가 폐지되는 국가 또는 지방자치단체 소유의 정비기반시설은 그가 새로이 설치한 정비기반시설의 설치비용에 상당하는 범위안에서 사업시행자에게 무상으로 양도된다.
④ 사업시행자는 제1항 및 제2항의 규정에 의하여 관리청에 귀속될 정비기반시설과 사업시행자에게 귀속 또는 양도될 재산의 종류와 세목을 정비사업의 준공전에 관리청에 통지하여야 하며, 당해 정비기반시설은 그 정비사업이 준공인가되어 관리청에 준공인가통지를 한 때에 국가 또는 지방자치단체에 귀속되거나 사업시행자에게 귀속 또는 양도된 것으로 본다.
▣ 지방세법
제6조(정의)
취득세에서 사용하는 용어의 뜻은 다음 각 호와 같다.
1. "취득"이란 매매, 교환, 상속, 증여, 기부, 법인에 대한 현물출자, 건축, 개수, 공유수면의 매립, 간척에 의한 토지의 조성 등과 그 밖에 이와 유사한 취득으로서 원시취득(수용재결로 취득한 경우 등 과세대상이 이미 존재하는 상태에서 취득하는 경우는 제외한다), 승계취득 또는 유상ㆍ무상의 모든 취득을 말한다.
제7조(납세의무자 등)
① 취득세는 부동산, 차량, 기계장비, 항공기, 선박, 입목, 광업권, 어업권, 골프회원권, 승마회원권, 콘도미니엄 회원권, 종합체육시설 이용회원권 또는 요트회원권(이하 이 장에서 "부동산등"이라 한다)을 취득한 자에게 부과한다.
제10조(과세표준)
① 취득세의 과세표준은 취득 당시의 가액으로 한다. 다만, 연부로 취득하는 경우에는 연부금액(매회 사실상 지급되는 금액을 말하며, 취득금액에 포함되는 계약보증금을 포함한다. 이하 이 절에서 같다)으로 한다.
② 제1항에 따른 취득 당시의 가액은 취득자가 신고한 가액으로 한다. 다만, 신고 또는 신고가액의 표시가 없거나 그 신고가액이 제4조에서 정하는 시가표준액보다 적을 때에는 그 시가표준액으로 한다.
⑤ 다음 각 호의 취득(증여ㆍ기부, 그 밖의 무상취득 및 「소득세법」 제101조제1항 또는 「법인세법」 제52조제1항에 따른 거래로 인한 취득은 제외한다)에 대하여는 제2항 단서 및 제3항 후단에도 불구하고 사실상의 취득가격 또는 연부금액을 과세표준으로 한다.
1. 국가, 지방자치단체 또는 지방자치단체조합으로부터의 취득
제13조(과밀억제권역 안 취득 등 중과)
① 「수도권정비계획법」제6조에 따른 과밀억제권역에서 대통령령으로 정하는 본점이나 주사무소의 사업용 부동산(본점이나 주사무소용으로 신축하거나 증축하는 건축물과 그 부속토지만 해당하며, 「신탁법」에 따른 수탁자가 취득한 신탁재산 중 위탁자가 신탁기간 중 또는 신탁종료 후 위탁자의 본점이나 주사무소의 사업용으로 사용하는 부동산을 포함한다)을 취득하는 경우와 같은 조에 따른 과밀억제권역(「산업집적활성화 및 공장설립에 관한 법률」을 적용받는 산업단지ㆍ유치지역 및 「국토의 계획 및 이용에 관한 법률」을 적용받는 공업지역은 제외한다)에서 공장을 신설하거나 증설하기 위하여 사업용 과세물건을 취득하는 경우의 취득세율은 제11조 및 제12조의 세율에 중과기준세율의 100분의 200을 합한 세율을 적용한다.
▣ 지방세법 시행령
제13조(취득 당시의 현황에 따른 부과)
부동산, 차량, 기계장비 또는 항공기는 이 영에서 특별한 규정이 있는 경우를 제외하고는 해당 물건을 취득하였을 때의 사실상의 현황에 따라 부과한다. 다만, 취득하였을 때의 사실상 현황이 분명하지 아니한 경우에는 공부상의 등재 현황에 따라 부과한다.
제18조(취득가격의 범위 등)
① 법 제10조제5항 각 호에 따른 취득가격 또는 연부금액은 취득시기를 기준으로 그 이전에 해당 물건을 취득하기 위하여 거래 상대방 또는 제3자에게 지급하였거나 지급하여야 할 직접비용과 다음 각 호의 어느 하나에 해당하는 간접비용의 합계액으로 한다. 다만, 취득대금을 일시급 등으로 지급하여 일정액을 할인받은 경우에는 그 할인된 금액으로 한다. 끝.


 프린트
