감심2016-639(20190214)
이 사건 기부약정액을 이 사건 토지의 취득가격으로 볼수 있는지 여부
답변요지
본문
1. 원 처분의 요지
가. 청구인은 "♣ 특별계획구역 지역특성화사업"(이하 "이 사건 지역특성화사업 "이라 한다)을 위하여 설립된*1) 특수목적법인( SP C )으로 내 주상복합용지 C3블록(93,799㎡, 이하 "C3토지"라 한다)과 C4블록(94,068㎡, 이하 "C4토지"라 한다)의 토지(C3토지와 C4토지를 합하여 이하 "이 사건 토지"라 한다)를 취득하면서 특약사항으로 이 사건 토지의 개발을 통한 2,000억 원(이하 "이 사건 지원금"이라 한다)에 상당하는 개발이익(현물 또는 금전)과 교육ㆍ의료복합용지(M1블럭과 M2블록 662,009㎡, 취득가액 합계 166,403,906,258원, 이하 "이 사건 기부토지"라 한다)를 ○대학교에 기부하기로 정하고 처분청에 이 사건 토지에 대한 취득세 등 2,215,683,020원*2)과 이 사건 기부토지에 대한 취득세 등 7,678,669,410원을 각각 신고ㆍ납부하였다.
*1) 이 사건 지역특성화사업을 위하여 4개 법인으로 구성(대표사 주식회사 ▷)된 컨소시엄이 2014. 4. 30. 설립
*2) C3토지: 1,160,976,580원, C4토지: 1,054,706,440원
나. 처분청은 ◎도에서 실시한 세정업무 지도점검*3) 결과에 따라 2016. 1. 22. 청구인이 ○대학교에 기부하기로 한 이 사건 지원금과 이 사건 기부토지의 취득가액 계 366,403,906,258원(이하 "이 사건 기부약정액"이라 한다)을 이 사건 토지를 취득하는 데 소요되는 간접비용으로 보아 이 사건 토지의 취득세 과세표준에 포함하여 취득세 등 계 19,729,651,760원*4)(가산세 및 중과세 포함)을 부과ㆍ고지(이하 "이 사건 부과처분"이라 한다)하였다.
*3) ◎도는 2015. 6. 8.부터 5일간 처분청에 대한 세정업무 지도점검을 실시하였고 처분청은 그 결과에 따라 이 사건 부과처분을 하였음
*4) C3토지: 10,256,218,160원(중과세 266,291,030원 포함), C4토지: 9,473,433,600원(중과세 278,739,810원 포함)
2. 심사청구의 취지와 이유
가. 청구 취지
이 사건의 청구 취지는 이 사건 부과처분을 취소하여 달라는 것이다.
나. 청구 이유
1) 이 사건 토지는 특별계획구역*5)으로 지정된 지역특성화사업을 위한 토지로 「도시개발법」제27조에 따라 이 사건 토지의 매매가격이 결정됐는데도 처분청은 이 사건 토지 매매계약으로 ○대학교의 이전이 가시화된 이후 기반시설이 갖춰진 특별계획구역 밖에 있는 소규모 인근 토지의 경쟁입찰*6)방식에 의한 매매가격과 단순 비교하여 이 사건 토지를 저가에 분양받았다는 이유로 이 사건 기부약정액을 이 사건 토지의 취득가액에 포함시키는 것은 부당하고, 이와 같은 처분청의 주장에 따르면 이 사건 토지의 매매가격이 인근 토지의 매매가격보다 오히려 높게 되어 불합리하다.
*5) 특별계획구역이란 지구단위계획구역 중에서 현상설계 등에 의하여 창의적 개발안을 받아들일 필요가 있거나 계획의 수립 및 실현에 상당한 기간이 걸릴 것으로 예상되어 충분한 시간을 가질 필요가 있을 때에 별도로 개발안을 만들어 지구단위계획으로 수용결정하는 구역을 말함(지역특성화계획수립지침 3-15-1)
*6) 청구인은 10대 기업부터 30대 기업까지 이 사건 지역특성화사업에 참여하지 않던 중 청구인이 단독 참여하였고 인근 토지는 기반시설까지 갖춰진 소규모 토지로서 경쟁입찰을 통해 높은 가격으로 매매될 수 있었다고 주장하고 있음
2) 이 사건 기부약정액은 이 사건 토지의 취득조건이 아니라 이 사건 지역 특성화사업의 인허가 조건으로 붙여진 부관에 따른 것이며, 처분청의 주장대로 ◀시를 통하여 ○대학교에 기부한 것으로 본다면 청구인이 부담한 이 사건 기부토지의 취득세는 비과세 대상이므로 이 사건 부과처분은 부당하다.
3) 이 사건 지원금은 처분청과 청구인ㆍ청구 외 주식회사 ▷(이하 "▷"라 한다)ㆍ○대학교 사이의 협약 등에서 개발이익을 개발사업 완료 후 사후 정산하도록 명확히 규정한 이익분배금의 성격을 갖는 비용에 해당하므로 이 사건 토지의 취득가격에 포함시키는 것은 부당하다.
4) 이 사건 토지와 별개의 물건인 이 사건 기부토지의 취득가액에 대하여 이미 취득세를 납부하였는데도 이를 다시 이 사건 토지의 취득가격에 포함시키는 것은 이중과세에 해당한다.
5) 이 사건 토지 매매가격은 법인장부에 이 사건 기부약정액과 구분하여*7) 별도의 자산으로 계상하고 있어 ‘법인장부에 따라 취득가격이 증명되는 취득’으로 이 사건 기부약정액을 이 사건 토지의 취득가액에 포함시키는 것은 부당하다.
*7) 이 사건 지원금은 학교 건물로 기부하기 위하여 미완성주택 및 분양원가로 계상하고 이 사건 기부토지는 이 사건 토지와는 별도의 자산으로 계상한 후 학교 부문의 진행률에 따라 분양원가로 계상함
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 이 사건 기부약정액을 이 사건 토지의 취득가격으로 볼 수 있는지 여부이다.
나. 인정 사실
이 사건 관련 기록 등을 검토해 보면 다음과 같은 사실이 인정된다.
1) 처분청은 2013. 4. 30. 도시관리계획상 특별계획구역으로 지정*8)된 이 사건 토지 및 이 사건 기부토지의 구역에서 지역특성화사업*9)을 수행할 민간사업자를 공모하면서 관련 지침서에 이 사건 지역특성화사업은 「도시개발법」제27조 제2항*10)을 근거로 하며, 민간사업자는 우선협상대상자 선정 시 관련 법령이 허용하는 범위 내에서 제시한 토지가격의 평가와는 별도로 이 사건 지역특성화사업을 위한 재정적 지원계획의 사업계획서 및 가격 평가*11)를 위하여 개발이익을 산정하여 제출하도록 되어 있다.
*8) 2011. 10. 4. 최초 지정(◎도 고시 제2011-257호)
*9) 「도시개발법」제27조 제2항에 따라 특별계획구역에 글로벌 교육ㆍ의료 산학클러스터를 조성하고 주상복합용지를 개발하는 사업을 의미(공모지침서 제2조)
*10) 「도시개발법」제27조 제2항에 따르면 지역특성화사업 유치 등 도시개발사업의 활성화를 위하여 필요한 경우 감정평가한 가격 이하로 공급할 수 있도록 되어 있음
*11) 사업계획서 및 가격 평가는 1,000점 만점으로 하며, 토지가격 평가 100점, 지원계획 가격 평가 300점, 사업계획서 평가 600점(사업성 분석 및 지원계획 400점 포함)으로 구성되어 있음(제46조 배점기준)
2) 처분청이 2011. 12. 23. 청구 외 ○대학교와 체결한 기본협약*12)제6조(개발이익의 사용)에 따르면 ○대학교와 처분청은 민간사업자가 수익용지의 개발에 따른 이익을 교육ㆍ연구시설 건립 등 본 사업의 목적 달성에 필요한 사항에 사용하도록 하여야 한다고 되어 있다.
*12) "○대 ◀ 국제캠퍼스 및 글로벌 교육ㆍ의료 산학클러스터 조성사업" 관련 기본협약
3) 처분청이 2014. 3. 14. 청구 외 ▷와 체결한 사업협약*13)의 관련 내용은 다음과 같다.
*13) "◀ ○신도시 특별계획구역 지역특성화사업" 사업협약서
--------------------------------------------------------------------------------------------
제2조(용어의 정의)
본 협약에 달리 규정되지 아니하는 한, 본 협약에서 사용하는 용어의 정의는 다음과 같다.
2. "개발이익"이라 함은 (i) 지원사업용지 개발사업을 통하여 "SPC "에게 발생한 일체의 수입에서 (ii) 사업대상지 매입, 지원사업용지 개발사업 및 "SPC"의 운영과 관련하여 발생한 일체의 비용(사업대상지 매매대금, 제세공과금과 금융비용 포함)을 공제한 금액을 말하며, 교육시설용지 개발사업과 관련된 비용은 위 (ii)에 포함되지 아니한다.
16. "지원금"이란 "SPC "가 ○대학교 ◀캠퍼스 건립을 위해 ○대학교에 제공하는 일체의 급부(부동산ㆍ시설 또는 그 조성에 소요된 일체의 비용, "SPC "가 부담하기로 약정하는 제세공과금 및 일체의 제비용 등을 포함)를 말하며, (i) 확정지원금과 (ii) 손익연동지원금으로 구성된다 .
제4조(사업추진구조)
본 사업을 추진함에 있어 "◀시", "▷ 등", "SPC "역할은 다음과 같다.
2. "SPC"는 본 사업의 수행을 위해 사업비를 조달하며, 사업대상지를 "◀시"로부터 공급받아 그 중 교육 및 의료복합용지를 ○대학교에 기부하고, 제20조의 규정에 따라 ○대학교에 개발이익을 분배한다.
제6조(사업대상지 등)
사업대상지의 소재지, 면적은 다음 각 호와 같다.
1. 사업대상 소재지: ◎도 ◀시 사업대상지 ‘특별계획구역’ 표시부분)
2. 사업대상지 면적
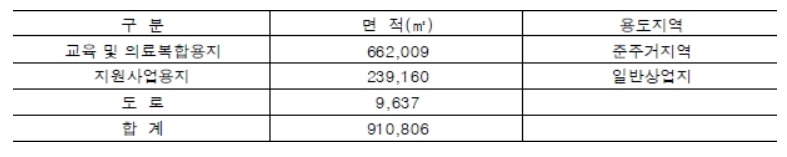
제13조("SPC "의 설립)
① "▷ 등"은 본 협약 체결일로부터 30일 이내에"SPC "를 설립한다.
제20조(개발이익의 분배 및 지원금액의 제공)
① "SPC"는"▷"에서 제시한 사업계획 및 "인접교육기관"의 설립ㆍ운영계획, ○대학교 ◀캠퍼스 조성계획에 따라 본 사업의 개발이익을 ○대학교에게 기부의 방법으로 제공하기로 한다. 실시협약을 체결하는 경우 지원금액의 규모 및 제공시기는 다음과 같다.
1. 확정지원금은 300,000백만 원으로서, 각 단지별로 ◀캠퍼스 조성계획과 연계하여 실시협약 시 확정하기로 한다.
2. 손익연동지원금은 지원사업용지 개발 사업완료 후 사업정산 시 개발이익 총액에서 확정지원금을 공제한 금액으로, 그 금액은 150,000백만 원을 한도로 한다.
② ○대학교 ◀캠퍼스의 시설과 관련한 지원금은 현물 및 금전으로 구분하여 제공하되, 구체적인 현물분과 금전분(제세공과금, 제비용 등 포함)의 구분 및 공급방법은 실시협약 시 ○대학교와 본 협약의 당사자가 합의하여 정하기로 한다.
⑤ 개발이익은 지원시설용지 개발사업 완료 이후에 실제 비용과 수익을 기준으로 산정하는 것을 원칙으로 하며, "◀시"와 "▷ 등", "이해관계자"들은 합리적인 범위 내에서 "SPC "에게 개발이익 산정에 관한 자료를 요청할 수 있다
--------------------------------------------------------------------------------------------
4) 청구인과 처분청이 2014. 10. 23. 체결한 이 사건 C3토지(93,799㎡, 매매대금 26,002,644,800원)의 매매계약 시 특약사항은 다음과 같다.
--------------------------------------------------------------------------------------------
본 토지매매계약은 ▷와 ◀시 사이에 2014년 3월 14일 체결된 ◀♣ 지역특성화사업 사업협약에 의거한 계약으로 SPC 는 해당 사업협약의 세부내용을 아래와 같이 준수하여야 한다.
1. SPC 는 ◀시로부터 교육 및 의료복합용지(M1, M2)를 매입하여, ○대학교에 소유권을 이전 하여야 한다. 교육 및 의료복합용지 매매가격은 사업협약에 의거하여 166,404백만 원(251,362원/㎡, 830,949원/평)으로 하고, 매매대금의 지급시기, 연부연납 및 선납할인 등 구체적인 납부 방안에 관한 기준은 교육 및 의료복합용지 토지매매계약 시 합의하여 결정한다.
2. SPC 는 사업협약서(이하 "사업협약") 제20조에 의거하여 대상 토지의 개발을 통해 확정지원금 가운데 20,000백만 원에 상당하는 개발이익을 ○대학교에 기부의 방법으로 제공하여야 하며, 구체적인 개발이익의 지급방법 및 지급시기 등에 관해서는 SPC와 ◀시가 합의하여 정하기로 한다.
3. 사업협약 제27조 제2항에도 불구하고, 대상 토지 지상의 공동주택에 대한 분양 개시 이후에는 사업협약이 해제 또는 해지된 경우라 하더라도 본 계약은 해제되지 아니하며, SPC가 ○대학교에 교육 및 의료복합용지에 대한 소유권 이전 및 확정지원금을 기부할 수 없을 경우 SPC 는 토지공급가격에 의해 발생한 개발이익으로 매입한 교육 및 의료복합용지의 소유권과 지원금 20,000백만 원은 ◀시 또는 ◀시가 지정하는 자에게 지급하고, 개발이익이 ◀시 또는 ◀시가 지정하는 자에게 귀속될 수 있다는 사실을 분양공고문에 수록한다.
--------------------------------------------------------------------------------------------
5) 청구인과 처분청이 2015. 4. 27. 체결한 이 사건 C4토지(94,068㎡, 매매대금 23,645,120 ,61 6원)의 매매계약 시 특약사항은 다음과 같다.
--------------------------------------------------------------------------------------------
본 토지매매계약은 ▷와 ◀시 사이에 2014년 3월 14일 체결된 ◀♣ 지역특성화사업 사업협약서(이하 "사업협약")에 의거한 계약으로 SPC 는 해당 "사업협약"의 세부내용을 아래와 같이 준수하여야 한다.
1. SPC는 "사업협약" 제20조에 의거하여 대상 토지의 개발을 통해 확정지원금 가운데 180,000백만 원에 상당하는 개발이익을 ○대학교에 기부의 방법으로 제공하여야 하며, 구체적인 개발이익의 지급방법 및 지급시기 등에 관해서는 SPC와 ◀시가 합의하여 정하기로 한다.
2. 대상 토지 지상의 공동주택에 대한 분양 개시 이후에는 사업협약 제27조 제2항에도 불구하고, 사업협약이 해제, 해지된 경우 또는 실시협약 체결이 무산이 확정된 경우라 하더라도 본 토지매매계약은 계약은해제되지 아니한다.
3. SPC가 ○대학교에 교육 및 의료복합용지에 대한 소유권 이전 및 확정지원금을 기부할 수 없을 경우 SPC는 토지공급가격에 의해 발생한 개발이익에 따른 지원금 180,000백만 원을 ◀시 또는 ◀시가 지정하는 자에게 지급하고, 개발이익이 ◀시 또는 ◀시가 지정하는 자에게 귀속될 수 있다는 사실을 분양공고문에 수록한다.
--------------------------------------------------------------------------------------------
6) 청구인과 처분청 및 청구 외 ○대학교가 2016. 8. 22. 체결한 실시협약*14)의 관련 내용은 다음과 같으며 이에 따라 청구인은 이 사건 지원금을 현물로 제공하기 위하여 캠퍼스 부지 조성공사 및 건물 신축공사를 진행 중이다.
*14) "○대학교 ◀캠퍼스 조성을 위한 실시협약서"
--------------------------------------------------------------------------------------------
4. ◀캠퍼스 시설지원금의 제공
① SPC 는 ○대학교에 ◀캠퍼스 제반시설과 관련된 지원금(◀캠퍼스 시설지원금)을 원칙적으로 현물로 제공하되, 현금을 제공할 수 있다. 본 협약에서 정하지 않은 구체적인 구분 및 제공방법은 협약당사자들의 협의로 정한다.
② SPC가 ○대학교에 지원하는 ◀캠퍼스 시설지원금(현물 및 현금)은 아래와 같다.
1. 확정지원금으로 300,000백만 원을 제공한다.
2. 개발이익 범위 내에서 추가적인 손익연동지원금 150,000백만 원을 제공하고, 개발이익 금액이 150,000백만 원을 초과하는 경우에는 배분방법을 협약당사자들이 협의하여 정한다.
③ SPC는 지원사업용지 개발완료(3단지 입주지정기간 종료) 후 3개월 이내에 개발이익 총액에서 확정지원금을 공제하여 손익연동지원금을 정산한다. 다만, 협약당사자의 협의로 일부 또는 전부를 조기에 정산할 수 있다.
--------------------------------------------------------------------------------------------
7) 청구인은 2014. 12. 18.부터 2018. 2. 21. 사이에 처분청에 이 사건 토지에 대한 취득세 등 2 ,2 15, 68 3, 02 0원과 이 사건 기부토지에 대한 취득세 등 7,678,669,410원을 각 신고ㆍ납부하였다. 한편, 이 사건 토지와 이 사건 기부약정액은 법인장부에 별도의 자산 등으로 계상되어 있다.*15)
*15) 이 사건 토지는 주택의 분양률 등을 고려하여 분양원가 또는 미완성주택(용지)으로 계상하는 한편, 이 사건 기부약정액 중 이 사건 지원금은 현물로 기부하기 위하여 학교 건물(미완성주택)로 계상하고 이 사건 기부토지는 이 사건 토지와 별도의 자산으로 계상한 후 학교 부문의 진행률에 따라 분양원가로 계상됨
8) 처분청은 ◎도에서 실시한 세정업무 지도점검 결과에 따라 2016. 1. 22. 이 사건 지원금과 이 사건 기부토지의 취득가액 계 366,403,906,258원도 이 사건 토지를 취득하는 데 소요되는 간접비용으로 보아 이 사건 토지의 취득세 과세표준에 포함하여 취득세 등 계 19,729,651,760원*16) (가산세 포함)의 이 사건 부과처분하였다.
*16) C3토지 취득세 등 9,989,927,130원(지방교육세 834,194,750원, 농어촌특별세 68,169,150원 포함), C3토지 취득세 중과세 등 266,291,030원(지방교육세 41,305,230원 포함), C4토지 취득세 등 9,194,693,790원(지방교육세 765,360,000원, 농어촌특별세 55,733,790원 포함), C4토지 취득세 중과세 등 278,739,810원(지방교육세 43,079,440원 포함), 계 19,729,651,760원
다. 관계 법령
이 사건과 관계되는 법령은 구 「지방세법」(2015. 7. 24. 법률 제13427호로 개정되기 전의 것, 이하 같다) 제10조 제5항 등 [별지] 기재와 같다.
라. 판단
구 「지방세법」제10조 및 구 「지방세법 시행령 」(2 0 1 5 . 6 . 3 0 . 대통령령 제263 69호로 개정되기 전의 것, 이하 같다) 제18조에 따르면 취득세 과세표준은 국가ㆍ지방자치단체로부터의 취득이나 법인장부 등으로 취득가격이 증명되는 취득의 경우 사실상의 취득가격을 과세표준으로 하도록 되어 있으며, 이 경우 취득가격은 취득시기를 기준으로 그 이전에 해당 물건을 취득하기 위하여 거래상대방 또는 제3자에게 지급하였거나 지급하여야 할 직접비용과 취득대금 외에 당사자의 약정에 따른 취득자 조건 부담액과 채무인수액 등 간접비용의 합계액으로 하되 취득대금을 일시급 등으로 지급하여 일정액을 할인받은 경우에는 그 할인된 금액으로 하도록 되어 있다.
여기서 취득가격은 과세대상물건의 취득시기 이전에 거래 상대방 또는 제3자에게 지급원인이 발생 또는 확정된 것으로서 당해 물건 자체의 가격은 물론 그 이외에 실제로 당해 물건 자체의 가격으로 지급되었다고 볼 수 있거나 그에 준하는 취득절차비용도 간접비용으로서 포함된다 할 것이나, 그것이 취득의 대상이 아닌 물건이나 권리에 관한 것이어서 당해 물건 자체의 가격이라고 볼 수 없는 것이라면 과세대상물건을 취득하기 위하여 당해 물건의 취득시기 이전에 그 지급원인이 발생 또는 확정된 것이라도 이를 당해 물건의 취득가격에 포함된다고 보아 취득세 과세표준으로 삼을 수 없다 할 것이다.*17)
*17) 대법원 2010. 12. 23. 선고 2009두12150 판결
위 관계 법령의 내용 및 법리에 비추어 이 사건 기부약정액을 이 사건 토지의 취득가액으로 볼 수 있는지 여부를 살펴보면, ① 처분청은 지역특성화사업으로 ○대학교의 경제적 부담 없이 ○대학교 ◀캠퍼스를 조성하기 위하여 교육용지 개발비용을 민간사업 시행자인 청구인이 부담하고 그 비용의 재원을 확보하기 위하여 이 사건 토지의 개발이 선행되어야 하는 사업협약에 따라 이 사건 기부약정액이 결정된 점, ② 인정사실 "1)항"의 내용과 같이 이 사건 토지의 매매가격이 「도시개발법」등 관련 법에 근거하여 결정된 점, ③ 이 사건 토지의 매매가격과 별개로 재정적 지원계획을 평가하여 청구인을 사업자로 선정하는 등 이 사건 기부약정액은 청구인이 공익목적 달성을 위하여 부담하는 조건으로 보이는 점, ④ 인정사실 "2)~6)항"의 내용과 같이 처분청은 이 사건 토지의 매매계약이 있기 3년여 전부터 청구 외 ○대학교와 사업협약을 통해 민간사업자의 개발이익을 ○대학교의 경제적 부담 없이 ◀캠퍼스를 조성하는 데 사용하도록 하였고, 청구 외 ▷와의 사업협약에서도 청구 외 ○대학교에 개발이익을 분배하기로 하였으며, 이후 이 사건 토지의 매매계약에도 토지의 개발을 통해 개발이익을 ○대학교에 제공하기로 하였고, 청구인 및 청구 외 ○대학교와의 실시협약에서도 개발이익 총액에서 이 사건 지원금을 공제하여 추가 지원금을 정산하기로 한 점, ⑤ 인정사실 "3)~6)항"의 내용과 같이 이 사건 기부약정액의 지급시기 및 지급방법(현물 또는 금전) 등에 대하여 청구인과 처분청이 합의하여 결정하기로 하고 개발사업 완료 후 개발이익을 정산하게 되므로 이 사건 토지의 취득시기 이전에 지급시기ㆍ방법과 금액이 구체적으로 확정되지 못하는 점, ⑥ 당해 물건의 취득과 관련된 부담 등을 모두 취득가격에 포함시키게 된다면, 그 부담이 모두 확정되기까지 취득시기를 무한정 확장시키는 결과를 초래할 수 있는 점, ⑦ 이 사건 기부토지는 별도 매매계약을 통해 취득하여 이 사건 토지와는 독립된 별개의 과세대상물건으로 청구인이 관련 취득세를 납부한 점, ⑧ 인정사실 "6)항"의 내용과 같이 청구인의 법인장부에 이 사건 토지의 매매가격과 이 사건 기부약정액을 별도의 자산으로 계상한 후 각각 주택사업과 학교조성 부문의 진행률 등에 따라 분양원가 등으로 계상하고 있는 점 등을 종합하여 볼 때, 이 사건 기부약정액은 이 사건 토지의 취득가격과 별개의 것으로서 청구인이 ○대학교 ◀캠퍼스 조성 등 공익목적 달성을 위하여 부담하는 조건 중 하나인 개발이익의 분배에 해당하며 설령 그 부담이 이 사건 토지의 취득과 어떠한 관련성이 있다고 하더라도 이 사건 토지를 취득하는 데 드는 필수적 비용이나 부담액으로 보기는 어렵다고 할 것이므로 이 사건 토지 자체의 가격은 물론 그에 준하는 간접비용에도 포함되지 아니하는 것으로 판단된다.
따라서 처분청이 이 사건 기부약정액을 이 사건 토지의 취득가격에 포함하여 취득세를 부과한 이 사건 부과처분은 잘못이 있다.
4. 결론
그렇다면 이 사건 심사청구는 이유 있다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
