감심2016-73(20180528)
법령 개정으로 새로이 과점주주가 된 경우 5년 이내의 해당 과점주주가 가지고 있던 주식의 최고비율 산정 시 과점주주가 되기 전 소유했던 주식을 포함하여 산정하여야 하는지 여부
답변요지
본문
1. 원 처분의 요지
가. 청구인*주1)은 2013. 8. 19. △△로부터 ▲▲ 주식 6,060,607주를 119,910,692,370원에 취득함에 따라 과점주주로서 해당 법인의 부동산 등을 28.6% 취득한 것으로 보아 2013. 10. 16. 처분청에 과세표준을 1,037,502,939원으로 산정하여 취득세 20,750,059원, 농어촌특별세 2,075,006원, 계 22,825,065원을 신고하고 같은 해 10. 18. 취득세 20,750,050원, 농어촌특별세 2,075,000원, 계 22,825,050원을 납부하였다.
나. 청구인은 2015. 6. 17. 처분청에 취득세 과세표준을 1,037,502,939원에서 275,699,965원으로 산정하여 취득세 등 6,065,399원(취득세 5,513,999원, 농어촌특별세 551,400원 포함)을 산출하고 2013. 10. 18. 납부한 취득세 등 22,825,050원(취득세 20,750,050원, 농어촌특별세 2,075,000원 포함)과의 차액인 취득세 등 16,759,651원(취득세 15,236,051원, 농어촌특별세 1,523,600원)을 환급하여 달라는 경정청구를 하였다.
다. 처분청은 2015. 7. 31. 경정청구를 거부(이하 "이 사건 처분"이라 한다)하였다.
2. 심사청구의 취지와 이유
가. 청구 취지
이 사건의 청구 취지는 이 사건 처분을 취소하여 달라는 것이다.
나. 청구 이유
「지방세법 시행령」제11조 제2항에 따르면 이미 과점주주가 된 주주가 해당 법인의 주식을 취득하여 주식비율이 증가된 경우 그 증가분을 취득으로 보아 취득세를 부과하나, 증가된 후의 주식비율이 그 증가된 날을 기준으로 그 이전 5년 이내에 해당과점주주가 가지고 있던 주식의 최고비율보다 증가되지 아니한 경우에는 취득세를 부과하지 아니하도록 되어 있으므로 특수관계인에 해당되지 않았던 주주가 2013. 1. 1. 지방세관계법령의 개정 후에 특수관계인으로 적용되어 과점주주가 된 경우 과점주주의 주식비율 증가분에 따른 취득세 과세표준 산출 시 과점주주에 새로 편입된주주를 "이미 과점주주가 된 주주"로 보아 5년 이내 해당 주주가 소유했던 주식까지 포함한 최고비율로 산정하여 취득세 과세 여부를 판단하여야 한다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 법령 개정으로 새로이 과점주주가 된 경우 5년 이내의 해당 과점주주가 가지고 있던 주식의 최고비율 산정 시 과점주주가 되기 전 소유했던 주식을 포함하여 산정하여야 하는지 여부이다.
나. 인정사실
이 사건 관련 기록을 검토해 보면 다음과 같은 사실이 인정된다.
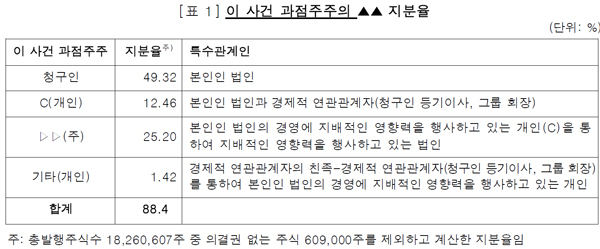
1) 청구인은 2013. 8. 19. △△로부터 ▲▲ 주식 6,060,607주(지분율 34.33%)를 119,910,692,370원(1주당 약 19,785.26원)에 취득함에 따라 지분율이 증가(14.98%→49.32%)하였으며 「지방세기본법」제2조 및 같은 법 시행령 제2조의2에 의한 청구인과 특수관계인(이하 "이 사건 과점주주"라 한다)이 소유하고 있는 ▲▲ 지분율은 [표 1]과 같다.
2) 특수관계인의 범위를 규정한 구 「지방세기본법 시행령」(2013. 1. 1. 대통령령제24295호로 개정되기 전의 것) 제24조 조문이 2013. 1. 1. 「지방세기본법 시행령」제2조의2로 조문변경되면서 조문 내용이 전면 개정·시행되었는데, 이에 따라 과점주주에 새로 편입된 주주에 대하여는 처분청과 청구인 간 다툼이 없으며 2013. 1. 1. 특수관계인의 범위 관련 규정 개정 전후의 이 사건 과점주주 내역은 [표 2]와 같다.
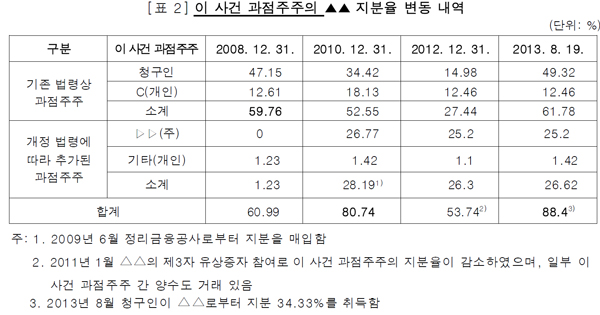
3) 청구인은 이 사건 과점주주의 ▲▲ 지분율 증가분을 산정하면서 2013. 8. 19. 지분 88.4%와 그 이전 5년 이내 주식 최고비율 시점인 2008. 12. 31. 59.76%(기존 법령상 과점주주의 소유 지분율)의 차이 28.6%p*주2)로 계산하였고, ▲▲가 2008. 8. 8. 취득한 ▽▽물류창고*주3)(2013. 7. 31. 기준 장부가액 3,627,632,655원)를 「지방세법」제10조 제4항에 따라 이 사건 과점주주가 28.6% 취득한 것으로 보아 2013. 10. 16. 처분청에 해당 법인의 부동산 등에 대해 과세표준 1,037,502,939원(3,627,632,655원 × 28.6%)으로 산정하여 취득세 20,750,059원, 농어촌특별세 2,075,006원, 계22,825,065원을 신고하고 같은 해 10. 18. 취득세 20,750,050원, 농어촌특별세 2,075,000원, 계 22,825,050원을 납부하였다.
4) 청구인은 "3)항"에서의 5년 이내 주식 최고비율 산정 시 법령 개정 전 과점주주인 청구인과 C(개인)의 지분뿐만 아니라 법령 개정으로 추가된 과점주주인 ▷▷주식회사와 기타(개인)의 지분도 포함하여 산정하여야 하고, 이에 따라 계산한 주식 최고비율 80.74%(2010. 12. 31. 기준)를 적용한 지분율 증가분 7.6%p*주4)에 대해서만 납세의무가 있다고 하면서 2015. 6. 17. 처분청에 과세표준을 275,699,965원으로 하여 산정한 취득세 5,513,999원, 농어촌특별세 551,400원, 계 6,065,399원을 납부세액으로 재계산하고, 당초 신고·납부세액과의 차액 16,759,651원(취득세 15,236,051원, 농어촌특별세 1,523,600원)을 환급하여 달라는 경정청구를 하였다.
5) 처분청은 법령 개정으로 추가된 과점주주의 지분율 전부에 과세한 처분청의 행위는 적법한 것으로 경정할 이유가 없다는 사유로 2015. 7. 31. 이 사건 처분을 하였다.
다. 관계 법령
이 사건과 관계되는 법령은 구 「지방세법」(2014. 1. 1. 법률 제12153호로 개정되기 전의 것, 이하 같다) 제7조 제5항 등 [별지] 기재와 같다.
라. 판단
구 「지방세법」제7조 제5항의 규정에 따르면 법인의 주식 또는 지분을 취득함으로써 「지방세기본법」제47조 제2호에 따른 과점주주(이하 "과점주주"라 한다)가 되었을 때에는 그 과점주주가 해당 법인의 부동산 등을 취득한 것으로 본다고 되어 있고, 구 「지방세법 시행령」(2015. 12. 31. 대통령령 제26836호로 개정되기 전의 것) 제11조 제2항의 규정에 따르면 이미 과점주주가 된 주주 또는 유한책임사원이 해당 법인의 주식 등을 취득하여 해당 법인의 주식 등의 총액에 대한 과점주주가 가진 주식 등의 비율(이하 이 조에서 "주식 등의 비율"이라 한다)이 증가된 경우에는 그 증가분을 취득으로 보아 법 제7조 제5항에 따라 취득세(이하 "간주취득세"라 한다)를 부과하되, 증가된 후의 주식 등의 비율이 그 증가된 날을 기준으로 그 이전 5년 이내에 해당 과점주주가 가지고 있던 주식 등의 최고비율보다 증가되지 아니한 경우에는 취득세를 부과하지 아니한다고 되어 있다.
이 경우 간주취득세 납세의무를 부담하는 과점주주는 특정 주주 1인의 주식 또는 지분의 증가를 기준으로 판단하는 것이 아니라 일단의 과점주주 전체가 소유한 총주식 또는 지분비율의 증가를 기준으로 판단하여야 한다.*주5) 그리고 「지방세법」(2010. 3. 31. 법률 제10221호로 전부 개정된 것) 부칙 제3조의 규정에 따르면 「지방세기본법」제47조 제2호의 시행으로 과점주주가 아니었던 자가 과점주주가 된 경우에는 2008년 1월 1일 이후 최초로 법인의 주식 또는 지분을 취득하는 날에 해당 과점주주가 소유하고 있는 해당 법인의 주식 또는 지분을 모두 취득한 것으로 보아 제7조 제5항을 적용한다고 되어 있다.
한편, 구 「지방세기본법」(2016. 12. 27. 법률 제14474호로 전부 개정되기 전의 것) 제47조 제2호의 규정에 따르면 과점주주라 함은 주주 또는 유한책임사원 1명과 그의 특수관계인 중 대통령령으로 정하는 자로서 그들의 소유주식 등의 합계가 해당법인의 발행주식 총수 등의 100분의 50을 초과하면서 그에 관한 권리를 실질적으로 행사하는 자들을 말하고, 여기에서 "특수관계인 중 대통령령으로 정하는 자"라 함은 해당 주주 또는 유한책임사원과 구 「지방세기본법 시행령」(2017. 3. 27. 대통령령 제27958호로 전부 개정되기 전의 것, 이하 같다) 제2조의2에서 정한 친족관계‧경제적 연관관계‧경영지배관계에 있는 자들을 말하는데, 구 「지방세기본법 시행령」제2조의2 제3항에 법 제2조 제34호 다목에서 "주주·출자자 등 대통령령으로 정하는 경영지배관계란" 다음 각 호의 구분에 따른 관계를 말한다고 규정하면서, 제2호 가목에 본인이 법인인 경우 개인 또는 법인이 직접 또는 그와 친족관계 또는 경제적 연관관계에 있는 자를 통하여 본인인 법인의 경영에 대하여 지배적인 영향력을 행사하고 있는 경우 그 개인 또는 법인을 본인인 법인과 경영지배관계에 있는 것으로 규정하고 있고, 제2호 나목에 본인이 법인인 경우 본인이 직접 또는 그와 경제적 연관관계 또는 가목의 관계에 있는 자를 통하여 어느 법인의 경영에 대하여 지배적인 영향력을 행사하고 있는 경우 그 법인을 본인인 법인과 경영지배관계에 있는 것으로 규정하여 2013. 1. 1. 부터 그 경영지배관계가 특수관계인의 범위에 포함되었다.
5년 이내에 과점주주가 소유한 주식 등의 최고비율 산정 시 2013. 1. 1. 「지방세기본법」개정으로 특수관계인의 범위가 확대되어 새로 추가된 과점주주가 2013. 1. 1. 이전에 소유한 주식 등을 포함하여야 하는지 여부를 살펴보면, 청구인은 2013. 1. 1. 「지방세기본법 시행령」개정으로 추가된 과점주주인 ▷▷주식회사와 기타(개인)도"이미 과점주주가 된 주주"이므로 이들을 포함하여 5년 이내에 가지고 있던 최고지분율〔80.74%, "2)항"의 [표 2] 2010. 12. 31. 기준〕을 산정하여야 하고 2013. 8. 19. 과점주주 지분율(88.4%)에서 그 이전 5년 이내에 최고지분율(80.74%)을 초과하는 지분율(7.6%p)에 대해서만 납세의무가 있다고 주장하나, ① 「지방세법」(2010. 3. 31. 법률 제10221호로 전부 개정된 것) 부칙 제3조의 규정 취지를 감안할 때 2013. 1. 1. 대통령령 제24295호로 「지방세기본법 시행령」이 개정되어 과점주주에 포함되는 특수관계인의 범위가 확대됨에 따라 새로 추가된 과점주주의 경우 그 소유 주식 등은 실제 취득일이 아닌 2013. 1. 1. 이후 최초로 해당 법인의 주식 등을 취득한 날(2013. 8. 19.)에 소유하고 있는 해당 법인의 주식 등을 모두 취득한 것으로 보는 점, ② 개정 법령에 따라 새로 추가된 과점주주인 ▷▷주식회사와 기타(개인)는 2013. 8. 19. 과점주주로 편입되었으므로 2010. 12. 31. 당시에는 과점주주에 해당되지 않아 이 들이 2010. 12. 31. 당시 소유한 지분율 28.19%는 5년 이내에 최고 비율 산정 시 과점주주가 소유한 지분율로 볼 수 없는 점, ③ 개정 법령에 따라 새로 추가된 과점주주인 ▷▷주식회사와 기타(개인)는 기존 법령상 과점주주에 해당되지 않으므로 이들이 2013. 1. 1. 이전에 소유한 주식 등은 과점주주가 소유한 주식 등에 해당되지 않아 이들이 소유한 주식 등을 제외한 기존 법령상 과점주주가 소유한 주식 등을 가지고 최고비율을 산정하여야 하는 점 등을 종합적으로 고려할 때 그 이전 5년 이내에 과점주주가 소유한 주식 등의 최고비율 산정 시 개정 법령에 따라 추가된 과점주주가 5년 이내에 소유했던 주식까지 포함한 최고비율로 산정하여야 한다는 청구인의 주장을 받아들이기 어렵다.
4. 결론
그렇다면 이 사건 심사청구는 이유 없다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.
----------------------------------------
*주1) 청구인은 ▲▲의 과점주주(청구인, C, ▷▷주식회사, 기타 개인)의 일원으로 2013. 8. 19. ▲▲ 주식 취득(6,060,607주)에 따라 과점주주가 납부하여야 하는 간주취득세 등 22,825,050원을 2013. 10. 18. 대표로 전액 납부한 후 처분청에 2015. 6. 17. 지분율 증가분 산정이 잘못되었다는 사유로 경정청구하였으나 처분청이 2015. 7. 31. 경정거부하자 2015. 10. 6. 심사청구를 하였음
*주2) 28.64%p(88.4%p-59.76%p)이나 청구인은 28.6%p로 계산함
*주3) 인천광역시 ●●구 소재
*주4) 7.66%p(88.4%p-80.74%p)이나 청구인은 7.6%p로 계산함
*주5) 대법원 2007.8.23. 선고 2007두10297 판결, 대법원 2013.7.25. 선고 2012두12495 판결
---------------------------------
[관계 법령]
□ 「지방세법」(2014. 1. 1. 법률 제12153호로 개정되기 전의 것)
○ 제7조(납세의무자 등) ①~④ 생략
⑤ 법인의 주식 또는 지분을 취득함으로써 「지방세기본법」제47조 제2호에 따른 과점주주(이하 "과점주주"라 한다)가 되었을 때에는 그 과점주주는 해당 법인의 부동산 등을 취득한 것으로 본다. 다만, 법인설립 시에 발행하는 주식 또는 지분을 취득함으로써 과점주주가 된 경우에는 취득으로 보지 아니한다.
⑥~⑩ 생략
○ 제10조(과세표준) ①~③ 생략
④ 제7조 제5항 본문에 따라 과점주주가 취득한 것으로 보는 해당 법인의 부동산 등에 대한 과세표준은 그 부동산 등의 총가액을 그 법인의 주식 또는 출자의 총수로 나눈 가액에 과점주주가 취득한 주식 또는 출자의 수를 곱한 금액으로 한다. 이 경우 과점주주는 조례로 정하는 바에 따라 과세표준 및 그 밖에 필요한 사항을 신고하여야 하되, 신고 또는 신고가액의 표시가 없거나 신고가액이 과세표준보다 적을 때에는 지방자치단체의 장이 해당 법인의 결산서 및 그 밖의 장부 등에 따른 취득세 과세대상 자산총액을 기초로 전단의 계산방법으로 산출한 금액을 과세표준으로 한다.
⑤~⑦ 생략
□ 「지방세법」(2010. 3. 31. 법률 제10221호로 전부 개정된 것)
○ 제7조(납세의무자 등) ①~④ 생략
⑤ 법인의 주식 또는 지분을 취득함으로써 「지방세기본법」제47조에 따른 과점주주(이하 "과점주주"라 한다)가 되었을 때에는 그 과점주주는 해당 법인의 부동산 등을 취득한 것으로 본다. 다만, 법인설립 시에 발행하는 주식 또는 지분을 취득함으로써 과점주주가 된 경우에는 취득으로 보지 아니한다.
⑥~⑧ 생략
○ 부칙 제3조(출자자의 2차 납세의무 성립시기에 관한 적용례) 「지방세기본법」제47조 제2호의 시행으로 과점주주가 아니었던 자가 과점주주가 된 경우에는 2008년 1월 1일 이후 최초로 법인의 주식 또는 지분을 취득하는 날에 해당 과점주주가 소유하고 있는 해당 법인의 주식 또는 지분을 모두 취득한 것으로 보아 제7조 제5항을 적용한다.
□ 「지방세법 시행령」(2015. 12. 31. 대통령령 제26836호로 개정되기 전의 것)
○ 제11조(과점주주의 취득 등) ① 법인의 과점주주(「지방세기본법」제47조 제2호에 따른 과점주주를 말한다. 이하 같다)가 아닌 주주 또는 유한책임사원이 다른 주주 또는 유한책임사원의 주식 또는 지분(이하 "주식 등"이라 한다)을 취득하거나 증자 등으로 최초로 과점주주가 된 경우에는 최초로 과점주주가 된 날 현재 해당 과점
주주가 소유하고 있는 법인의 주식 등을 모두 취득한 것으로 보아 법 제7조 제5항에 따라 취득세(이하 "간주취득세"라 한다)를 부과한다.
② 이미 과점주주가 된 주주 또는 유한책임사원이 해당 법인의 주식 등을 취득하여 해당 법인의 주식 등의 총액에 대한 과점주주가 가진 주식 등의 비율(이하 이 조에서 "주식 등의 비율"이라 한다)이 증가된 경우에는 그 증가분을 취득으로 보아 법 제7조 제5항에 따라 취득세를 부과한다. 다만, 증가된 후의 주식 등의 비율이 그
증가된 날을 기준으로 그 이전 5년 이내에 해당 과점주주가 가지고 있던 주식 등의 최고비율보다 증가되지 아니한 경우에는 취득세를 부과하지 아니한다.
③~④ 생략
□ 「지방세기본법」(2016. 12. 27. 법률 제14474호로 전부 개정되기 전의 것)
○ 제2조(정의) ① 이 법에서 사용하는 용어의 뜻은 다음과 같다.
1.~33. 생략
34. "특수관계인"이란 본인과 다음 각 목의 어느 하나에 해당하는 관계에 있는 자를 말한다. 이 경우 이 법 및 지방세관계법을 적용할 때 본인도 그 특수관계인의 특수관계인으로 본다.
가. 혈족·인척 등 대통령령으로 정하는 친족관계
나. 임원·사용인 등 대통령령으로 정하는 경제적 연관관계
다. 주주·출자자 등 대통령령으로 정하는 경영지배관계
② 생략
○ 제47조(출자자의 제2차 납세의무) 법인(주식을 「자본시장과 금융투자업에 관한 법률」
제9조 제13항 제1호에 따른 유가증권시장에 상장한 법인은 제외한다)의 재산으로 그 법인에 부과되거나 그 법인이 납부할 지방자치단체의 징수금에 충당하여도 부족한 경우에는 그 지방자치단체의 징수금의 과세기준일 또는 납세의무성립일(이에 관한 규정이 없는 세목에 있어서는 납기개시일) 현재 다음 각 호의 어느 하나에 해당하는 자는 그 부족액에 대하여 제2차 납세의무를 진다. 다만, 제2호에 따른 과점주주의 경우에는 그 부족액을 그 법인의 발행주식총수(의결권이 없는 주식은 제외한다. 이하 이 조에서 같다) 또는 출자총액으로 나눈 금액에 해당 과점주주가 실질적으로 권리를 행사하는 소유주식수(의결권이 없는 주식은 제외한다) 또는 출자액을 곱하여 산출한 금액을 한도로 한다.
1. 무한책임사원
2. 주주 또는 유한책임사원 1명과 그의 특수관계인 중 대통령령으로 정하는 자로서 그들의 소유주식의 합계 또는 출자액의 합계가 해당 법인의 발행주식 총수 또는 출자총액의 100분의 50을 초과하면서 그에 관한 권리를 실질적으로 행사하는 자들(이하 "과점주주"라 한다)
② 생략
□ 「지방세기본법 시행령」(2017. 3. 27. 대통령령 제27958호로 전부 개정되기 전의 것)
○ 제2조의2(특수관계인의 범위) ① 법 제2조 제34호 가목에서 "혈족ㆍ인척 등 대통령령으로 정하는 친족관계"란 다음 각 호의 어느 하나에 해당하는 관계(이하 "친족관계"라 한다)를 말한다.
1. 6촌 이내의 혈족
2. 4촌 이내의 인척
3. 배우자(사실상의 혼인관계에 있는 사람을 포함한다)
4. 친생자로서 다른 사람에게 친양자로 입양된 사람 및 그 배우자ㆍ직계비속
② 법 제2조 제34호 나목에서 "임원ㆍ사용인 등 대통령령으로 정하는 경제적 연관관계"란 다음 각 호의 어느 하나에 해당하는 관계(이하 "경제적 연관관계"라 한다)를 말한다.
1. 임원과 그 밖의 사용인
2. 본인의 금전이나 그 밖의 재산으로 생계를 유지하는 사람
3. 제1호 및 제2호의 사람과 생계를 함께하는 친족
③ 법 제2조 제34호 다목에서 "주주ㆍ출자자 등 대통령령으로 정하는 경영지배 관계"란 다음 각 호의 구분에 따른 관계를 말한다.
1. 본인이 개인인 경우: 본인이 직접 또는 그와 친족관계 또는 경제적 연관관계에 있는 자를 통하여 법인의 경영에 대하여 지배적인 영향력을 행사하고 있는 경우 그 법인
2. 본인이 법인인 경우
가. 개인 또는 법인이 직접 또는 그와 친족관계 또는 경제적 연관관계에 있는 자를 통하여 본인인 법인의 경영에 대하여 지배적인 영향력을 행사하고 있는 경우 그 개인 또는 법인
나. 본인이 직접 또는 그와 경제적 연관관계 또는 가목의 관계에 있는 자를 통하여 어느 법인의 경영에 대하여 지배적인 영향력을 행사하고 있는 경우 그 법인
④ 제3항을 적용할 때 다음 각 호의 구분에 따른 요건에 해당하는 경우 해당 법인의 경영에 대하여 지배적인 영향력을 행사하고 있는 것으로 본다.
1. 영리법인인 경우
가. 법인의 발행주식 총수 또는 출자총액의 100분의 50 이상을 출자한 경우
나. 임원의 임면권의 행사, 사업방침의 결정 등 법인의 경영에 대하여 사실상 영향력을 행사하고 있다고 인정되는 경우
2. 비영리법인인 경우
가. 법인의 이사의 과반수를 차지하는 경우
나. 법인의 출연재산(설립을 위한 출연재산만 해당한다)의 100분의 30 이상을 출연하고 그중 1인이 설립자인 경우
○ 제24조(2차 납세의무를 지는 특수관계인의 범위) 법 제47조 제2호에서 "특수 관계인 중 대통령령으로 정하는 자"란 해당 주주 또는 유한책임사원과 제2조의2의 어느 하나에 해당하는 관계에 있는 자를 말한다.
□ 「지방세기본법 시행령」(2013. 1. 1. 대통령령 제24295호로 개정되기 전의 것)
○ 제24조(친족, 그 밖의 특수관계인의 범위) 법 제47조 제2호 각 목 외의 부분에서 "대통령령으로 정하는 친족, 그 밖의 특수관계에 있는 자"란 다음 각 호의 어느 하나에 해당하는 자를 말한다. 다만, 주주 또는 유한책임사원이 결혼한 여성인 경우에는 제9호부터 제13호까지의 경우를 제외하고 그 남편과의 관계에 따른다.
1. 6촌 이내의 부계혈족과 4촌 이내의 부계혈족의 처
2. 3촌 이내의 부계혈족인 여자의 남편 및 자녀
3. 3촌 이내의 모계혈족과 그 배우자 및 자녀
4. 처의 2촌 이내의 부계혈족 및 그 배우자
5. 배우자(사실상 혼인관계에 있는 사람을 포함한다)
6. 입양자의 생가(生家)의 직계존속
7. 출양자 및 그 배우자와 출양자의 양가(養家)의 직계비속
8. 혼인 외의 출생자의 생모
9. 사용인 또는 그 밖에 고용관계에 있는 자
10. 주주 또는 유한책임사원의 금전이나 그 밖의 재산에 의하여 생계를 유지하는 사람과 생계를 함께하는 사람
11. 주주 또는 유한책임사원이 개인인 경우에는 그 주주 또는 유한책임사원 및 그와 제1호부터 제10호까지의 관계에 있는 자들의 소유주식수 또는 출자액(이하 "소유주식수 등"이라 한다)의 합계가 발행주식총수 또는 출자총액(이하"발행주식총수 등"이라 한다)의 100분의 50 이상인 법인
12. 주주 또는 유한책임사원이 법인인 경우에는 다음 각 목의 어느 하나에 해당 하는 법인 또는 개인
가. 해당 주주 또는 유한책임사원의 소유주식수 등이 발행주식총수 등의 100분의 50 이상인 법인(정부가 주주인 경우에는 정부는 제외한다)
나. 소유주식수 등이 해당 법인의 발행주식총수 등의 100분의 50 이상인 법인(정부가 주주인 경우에는 정부는 제외한다) 또는 개인
13. 주주 또는 유한책임사원 및 그와 제1호부터 제8호까지의 관계에 있는 사람이 이사의 과반수이거나 그들 중 1명이 설립자인 비영리법인. 다만, 그들이 해당 비영리법인의 발행주식총수 등의 100분의 20 이상을 소유하거나 출자한 경우만 해당한다.
【참조조문】
「지방세법 시행령」제11조 제2항


 프린트
