서울세제-5726(20180430)
대도시내 본점용 건물신축 및 본점전입에 따른 취득세 중과세율 질의 회신
관계법령
답변요지
본문
【질의요지】
과밀억제권역 외에서 서울시 내로 법인의 본점을 이전하기 위하여 토지를 취득하여 건물을 신축할 경우 취득세 중과세율 질의
【회신내용】
「지방세법」제11조 제1항 제3호에서 신축 등 원시취득의 표준세율은 1천분의 28, 같은 항 제7호에서 농지외의 유상취득의 표준세율은 1천분의 40이라고 규정하고, 같은 법 제6조 제19호에서 ‘중과기준세율’이란 제11조에 따른 세율에 가감하거나 세율의 특례 적용기준이 되는 세율로서 1천분의 20을 말한다고 규정하고 있습니다.
같은 법 제13조 제1항에서 「수도권정비계획법」제6조에 따른 과밀억제권역에서 본점으로 신축하는 건축물과 그 부속토지의 취득세율은 제11조의 세율에 중과기준세율의 100분의 200을 합한 세율을 적용한다고 규정하고 있으며, 같은 조 제2항에서 대도시*주1) 외의 지역에서 대도시로 법인 본점을 전입함에 따라 부동산을 취득하는 경우 제11조 제1항의 표준세율의 100분의 300에서 중과기준세율의 100분의 200을 뺀 세율을 적용한다고 규정하고, 같은 조 제6항에서 제1항과 제2항이 동시에 적용되는 과세물건에 대한 취득세율은 제16조 제5항에도 불구하고 제11조 제1항에 따른 표준세율의 100분의 300으로 한다고 규정하고 있습니다.
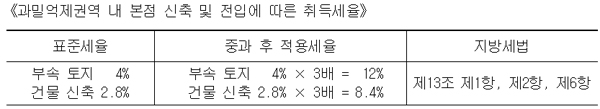
귀 질의와 같이 과밀억제권역 밖에서 서울시 내로 법인의 본점을 이전하기 위하여 토지를 취득하여 5년 이내 건물을 신축하는 경우 취득세율은 「지방세법」제13조 제1항, 제2항, 제6항에 따라 건물 신축시 1천분의 28의 표준세율에 100분의 300을 적용한 1천분의 84(8.4%), 부속토지의 취득세율은 표준세율 1천분의 40에 100분의 300을 적용한 1천분의 120(12%)이 적용되어야 할 것입니다.
다만, 이에 해당하는지 여부는 과세관청이 구체적이고 객관적인 사실관계 등을 종합적으로 검토하여 최종 결정할 사안임을 알려드립니다. 끝.
---------------------------------------------------------------------
*주1)「수도권정비계획법」제6조에 따른 과밀억제권역에서 「산업집적활성화 및 공장설립에 관한 법률」을 적용받는 산업단지를 제외한 지역


 프린트
