조심2017지1177(20180131)
농지를 건축물의 부속토지로 보아 별도합산과세대상으로 구분하여 재산세 등을 부과한 처분은 부당하다는 청구주장의 당부
관계법령
답변요지
본문
1. 처분개요
가. 처분청은 청구인이 2017년도 재산세 과세기준일(6.1.) 현재 소유하고 있는 OOO토지 3,492㎡(이하 "이 건 토지"라 한다) 중 1,295㎡(이하 "쟁점토지"라 한다)를 별도합산과세대상으로 구분하여 2017.9.11. 청구인에게 재산세 OOO지방교육세 OOO합계 OOO을 부과·고지하였다.
나. 청구인은 이에 불복하여 2017.11.7. 심판청구를 제기하였다.
2. 청구인 주장 및 처분청 의견
가. 청구인 주장
재산세는 「지방세기본법」제17조 제2항의 실질과세원칙에 따라 사실현황대로 과세되어야 하는바, 쟁점토지는 지목이 전이고 이 건 토지 중 건물이 위치하지 아니한 부분을 특정하여 청구인이 직접 경작하기 위하여 증여로 취득한 것으로 농지원부에 농지로 등재하여 농지로 사용하고 있으므로 재산세 분리과세대상임에도 처분청이 이 건 토지상에 농업용 온실건축물(2개동 1,637.60㎡ 및 옥내주차장 112.24㎡, 이하 "이 건 건축물"이라 한다)이 있다는 사유만으로 별도합산과세대상으로 구분하여 재산세 등을 부과·고지한 처분은 부당하다.
나. 처분청 의견
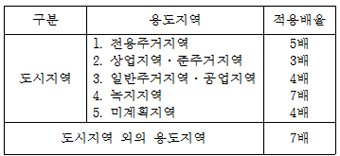
「지방세법」제6조 제4호에서 건축물을 「건축법」 제2조 제1항 제2호에 따른 건축물로 규정하고 있고, 「건축법 시행령」제3조의5 및 별표1 제21호 사목에서 온실을 건축물로 규정하고 있으며, 「지방세법 시행령」제101조 제1항 제2호에서 의하면 건축물 부속토지에 대하여는 건축물의 바닥면적에 용도지역별 적용배율을 곱하여 산정한 토지 면적을 별도합산과세대상 토지로 재산세를 부과하도록 규정하고 있는바, 이 건 토지는 녹지지역(건축물 적용배율 7배)에 소재하고 있고 지상에 이 건 건축물(1,749.84㎡)이 있어 총 면적 3,492㎡이 별도합산과세대상 범위내의 토지에 해당하므로 쟁점토지를 별도합산과세대상으로 구분하여 이 건 재산세 등을 부과·고지 한 처분은 적법하다.
3. 심리 및 판단
가. 쟁점
농지를 건축물의 부속토지로 보아 별도합산과세대상으로 구분하여 재산세 등을 부과한 처분은 부당하다는 청구주장의 당부
나. 관련 법령 등 : <별지> 기재
다. 사실관계 및 판단
(1) 이 건(쟁점) 토지는 「국토의 계획 및 이용에 관한 법률」에 따른 도시지역 및 자연녹지지역, 「개발제한구역의 지정 및 관리에 관한 특별조치법」에 따른 개발제한구역에 소재하고 있다.
(2) 청구인은 2017.1.9. OOO의 지적측량을 통하여 이 건 토지 중 쟁점토지의 면적을 산정하였고, 2017.1.19. 동 토지를 OOO으로부터 증여로 취득한 후 2017.1.31. 소유권일부이전등기를 하였으며, 2017.2.14. 동 토지를 청구인의 농지원부에 자경농지(화훼시설)로 등재하였다.
(3) 처분청은 2017.9.11. 이 건 토지(3,492㎡)가 이 건 건축물의 별도합산범위(1,749.84×7=12,248.88㎡) 내의 토지이므로 이 건 토지의 일부인 쟁점토지를 별도합산과세대상으로 구분하여 청구인에게 이 건 재산세 등을 부과·고지하였다
(4) 이 건 토지상에는 2014.12.9. 신축한 이 건 건축물이 소재하고 있고, 쟁점토지는 이 건 토지 중 이 건 건축물 측면 및 후면에 소재하는 토지로 청구인은 동 토지를 자경하였다는 증빙으로 이 건 건축물 측면 등에 농작물이 식재된 화분이 소재하고 있는 현장사진(날짜미상)을 제출하였다.
(5) 이상의 사실관계 및 관련 법령 등을 종합하여 살피건대, 처분청은 쟁점토지는 이 건 건축물의 부속토지이므로 별도합산과세대상으로 구분하여 재산세 등을 부과하는 것이 적법하다는 의견이나,
쟁점토지는 도시지역의 녹지지역 및 개발제한구역 내에 소재하고 있고, 별도합산과세대상 범위내의 토지라 하더라도 건축물의 부속토지 용도(텃밭이나 부속정원 등)가 아닌 독립적인 농지로 사용하고 있다면 분리과세대상으로 구분하여 재산세 등을 과세하여야 할 것이다.
다만, 청구인이 제출한 자료만으로는 쟁점토지를 실제로 농지로 사용하였는지를 분간하기 어려우므로 처분청은 청구인이 쟁점토지상에 소재하는 화분에 농작물 등을 식재하여 일정기간 생육하였는지 여부 등을 재조사하여 그 결과에 따라 이 건 부과처분의 세액을 경정하는 것이 타당하다고 판단된다.
4. 결론
이 건 심판청구는 심리결과 청구주장이 이유 있으므로 「지방세기본법」제96조 제4항과 「국세기본법」제81조 및 제65조 제1항 제3호에 의하여 주문과 같이 결정한다.
---------------------------------------------------------------------
【관계법령】
(1) 지방세법
제6조(정의) 취득세에서 사용하는 용어의 뜻은 다음 각 호와 같다.
4. "건축물"이란 「건축법」 제2조 제1항 제2호에 따른 건축물(이와 유사한 형태의 건축물을 포함한다)과 토지에 정착하거나 지하 또는 다른 구조물에 설치하는 레저시설, 저장시설, 도크(dock)시설, 접안시설, 도관시설, 급수·배수시설, 에너지 공급시설 및 그 밖에 이와 유사한 시설(이에 딸린 시설을 포함한다)로서 대통령령으로 정하는 것을 말한다.
제106조(과세대상의 구분 등) ① 토지에 대한 재산세 과세대상은 다음 각 호에 따라 종합합산과세대상, 별도합산과세대상 및 분리과세대상으로 구분한다.
1. 종합합산과세대상 : 과세기준일 현재 납세의무자가 소유하고 있는 토지 중 별도합산과세대상 또는 분리과세대상이 되는 토지를 제외한 토지. 다만, 다음 각 목의 어느 하나에 해당하는 토지는 종합합산과세대상으로 보지 아니한다.
가. 이 법 또는 관계 법령에 따라 재산세가 비과세되거나 면제되는 토지
나. 이 법 또는 다른 법령에 따라 재산세가 경감되는 토지의 경감비율에 해당하는 토지
2. 별도합산과세대상 : 과세기준일 현재 납세의무자가 소유하고 있는 토지 중 다음 각 목의 어느 하나에 해당하는 토지. 다만, 제1호 가목 및 나목에 따른 토지는 별도합산과세대상으로 보지 아니한다.
가. 공장용 건축물의 부속토지 등 대통령령으로 정하는 건축물의 부속토지
나. 차고용 토지, 보세창고용 토지, 시험·연구·검사용 토지, 물류단지시설용 토지 등 공지상태(空地狀態)나 해당 토지의 이용에 필요한 시설 등을 설치하여 업무 또는 경제활동에 활용되는 토지로서 대통령령으로 정하는 토지
다. 철거·멸실된 건축물 또는 주택의 부속토지로서 대통령령으로 정하는 부속토지
3. 분리과세대상 : 과세기준일 현재 납세의무자가 소유하고 있는 토지 중 국가의 보호·지원 또는 중과가 필요한 토지로서 다음 각 목의 어느 하나에 해당하는 토지
가. 공장용지·전·답·과수원 및 목장용지로서 대통령령으로 정하는 토지
(2) 지방세법 시행령
제101조(별도합산과세대상 토지의 범위) ① 법 제106조 제1항 제2호 가목에서 "공장용 건축물의 부속토지 등 대통령령으로 정하는 건축물의 부속토지"란 다음 각 호의 어느 하나에 해당하는 건축물의 부속토지를 말한다. 다만, 「건축법」등 관계 법령에 따라 허가 등을 받아야 할 건축물로서 허가 등을 받지 아니한 건축물 또는 사용승인을 받아야 할 건축물로서 사용승인(임시사용승인을 포함한다)을 받지 아니하고 사용 중인 건축물의 부속토지는 제외한다.
1. 특별시·광역시(군 지역은 제외한다)·특별자치시·특별자치도 및 시지역(다음 각 목의 어느 하나에 해당하는 지역은 제외한다)의 공장용 건축물의 부속토지로서 공장용 건축물의 바닥면적(건축물 외의 시설의 경우에는 그 수평투영면적을 말한다)에 제2항에 따른 용도지역별 적용배율을 곱하여 산정한 범위의 토지
가. 읍·면지역
나. 「산업입지 및 개발에 관한 법률」에 따라 지정된 산업단지
다. 「국토의 계획 및 이용에 관한 법률」에 따라 지정된 공업지역
2. 건축물(제1호에 따른 공장용 건축물은 제외한다)의 부속토지 중 다음 각 목의 어느 하나에 해당하는 건축물의 부속토지를 제외한 건축물의 부속토지로서 건축물의 바닥면적(건축물 외의 시설의 경우에는 그 수평투영면적을 말한다)에 제2항에 따른 용도지역별 적용배율을 곱하여 산정한 면적 범위의 토지
가. 법 제106조 제1항 제3호 다목에 따른 토지 안의 건축물의 부속토지
나. 건축물의 시가표준액이 해당 부속토지의 시가표준액의 100분의 2에 미달하는 건축물의 부속토지 중 그 건축물의 바닥면적을 제외한 부속토지
② 제1항에 적용할 용도지역별 적용배율은 다음과 같다.
제102조(분리과세대상 토지의 범위) ① 법 제106조 제1항 제3호 가목에서 "대통령령으로 정하는 토지"란 다음 각 호에서 정하는 것을 말한다.
2. 전·답·과수원
가. 전·답·과수원(이하 이 조에서 "농지"라 한다)으로서 과세기준일 현재 실제 영농에 사용되고 있는 개인이 소유하는 농지. 다만, 특별시·광역시(군 지역은 제외한다)·특별자치시·특별자치도 및 시지역(읍·면 지역은 제외한다)의 도시지역의 농지는 개발제한구역과 녹지지역(「국토의 계획 및 이용에 관한 법률」제6조 제1호에 따른 도시지역 중 같은 법 제36조 제1항 제1호 각 목의 구분에 따른 세부 용도지역이 지정되지 않은 지역을 포함한다. 이하 이 항에서 같다)에 있는 것으로 한정한다.
(3) 건축법
제2조(정의) ① 이 법에서 사용하는 용어의 뜻은 다음과 같다.
2. "건축물"이란 토지에 정착(定着)하는 공작물 중 지붕과 기둥 또는 벽이 있는 것과 이에 딸린 시설물, 지하나 고가(高架)의 공작물에 설치하는 사무소·공연장·점포·차고·창고, 그 밖에 대통령령으로 정하는 것을 말한다.
② 건축물의 용도는 다음과 같이 구분하되, 각 용도에 속하는 건축물의 세부 용도는 대통령령으로 정한다.
21. 동물 및 식물 관련 시설
(4) 건축법 시행령
제3조의5(용도별 건축물의 종류) 법 제2조 제2항 각 호의 용도에 속하는 건축물의 종류는 별표 1과 같다.
〔별표1〕 용도별 건축물의 종류(제3조의5 관련)
21. 동물 및 식물 관련 시설
사. 화초 및 분재 등의 온실
(5) 농지법
제2조(정의) 이 법에서 사용하는 용어의 뜻은 다음과 같다.
1. "농지"란 다음 각 목의 어느 하나에 해당하는 토지를 말한다.
가. 전·답, 과수원, 그 밖에 법적 지목(地目)을 불문하고 실제로 농작물 경작지 또는 다년생식물 재배지로 이용되는 토지. 다만, 초지법」에 따라 조성된 초지 등 대통령령으로 정하는 토지는 제외한다.
나. 가목의 토지의 개량시설과 가목의 토지에 설치하는 농축산물 생
산시설로서 대통령령으로 정하는 시설의 부지
(6) 농지법 시행령
제2조(농지의 범위) ①「농지법」(이하 "법"이라 한다) 제2조 제1호가목 본문에 따른 다년생식물 재배지는 다음 각 호의 어느 하나에 해당하는 식물의 재배지로 한다.
1. 목초·종묘·인삼·약초·잔디 및 조림용 묘목
2. 과수·뽕나무·유실수 그 밖의 생육기간이 2년 이상인 식물
3. 조경 또는 관상용 수목과 그 묘목(조경목적으로 식재한 것을 제외한다)
③ 법 제2조 제1호 나목에서 "대통령령으로 정하는 시설"이란 다음 각 호의 구분에 따른 시설을 말한다.
1. 법 제2조 제1호 가목의 토지의 개량시설로서 다음 각 목의 어느 하나에 해당하는 시설
가. 유지(溜池), 양·배수시설, 수로, 농로, 제방
나. 그 밖에 농지의 보전이나 이용에 필요한 시설로서 농림축산식품부령으로 정하는 시설
2. 법 제2조 제1호 가목의 토지에 설치하는 농축산물 생산시설로서 농작물 경작지 또는 제1항 각 호의 다년생식물의 재배지에 설치한 다음 각 목의 어느 하나에 해당하는 시설
가. 고정식온실·버섯재배사 및 비닐하우스와 농림축산식품부령으로 정하는 그 부속시설
나. 축사·곤충사육사와 농림축산식품부령으로 정하는 그 부속시설
제70조(농지원부의 작성) ① 법 제49조 제1항에 따른 농지원부(農地原簿)는 다음 각 호의 어느 하나에 해당하는 농업인(1세대에 2인 이상의 농업인이 있는 경우에는 그 세대를 말한다)·농업법인 또는 제2항에 따른 준농업법인별로 작성한다.
1. 1천제곱미터 이상의 농지에서 농작물을 경작하거나 다년생식물을 재배하는 자
2. 농지에 330제곱미터 이상의 고정식온실 등 농업용 시설을 설치하여 농작물을 경작하거나 다년생식물을 재배하는 자
② 준농업법인은 직접 농지에 농작물을 경작하거나 다년생식물을 재배하는 국가기관·지방자치단체·학교·공공단체·농업생산자단체·농업연구기관 또는 농업기자재를 생산하는 자 등으로 한다.
(7) 농어업·농어촌 및 식품산업 기본법
제3조(정의) 이 법에서 사용하는 용어의 뜻은 다음과 같다.
1. "농어업"이란 다음 각 목의 산업을 말한다.
가. 농업 : 농작물재배업, 축산업, 임업 및 이들 과 관련된 산업으로서 대통령령으로 정하는 것
나. 어업 : 수산동식물을 포획(捕獲)·채취(採取)하거나 양식하는 산업, 염전에서 바닷물을 자연 증발시켜 제조하는 소금산업 및 이들과 관련된 산업
(8) 한국표준산업분류표
<01122> 화훼작물재배업
노지에서 화초, 잔디, 관상수 등과 같은 장식, 관상, 조원 및 조경용의 수목 꽃, 풀 등을 재배하는 산업활동을 말한다.
(예시)
·정원수 재배, 조원용 풀 재배
·절화용 화초재배, 분재재배
<01123> 종자 및 묘목생산업
노지 또는 시설에서 농작물의 종자, 버섯종묘, 묘목을 생산하는 산업활동을 말한다.
(예시)
·채소 화초 과수 종자생산, 채소 화초 과수 묘목생산
·화초 종묘생산, 벼 모판 생산


 프린트
