국기징세46101-1551(20001102)
사망 전 확정 결정되지 않은 피상속인의 주식 양도소득에 대한 과세방법
관계법령
답변요지
본문
【사실관계】
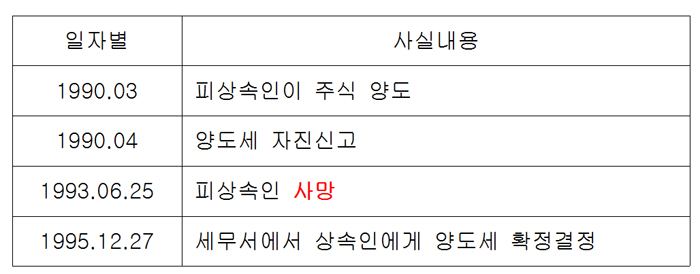
【질의내용】
○ 양도행위를 한자가 1993.06.25일자 이미 사망하였는데 사망일 이후인 1995.12.27일 사망자 명의로 납세의무를 확정결정할 수 있는지 여부, 있다면 그 법적근거.
○ 사망일이후 피상속인 명의로 양도세 확정결정을 할 수 없다면, 피상속인 명의로 확정결졍할 수 있는 최종일자.
○ 상속으로 인한 납세의무승계시 상속인의 납세의무 부과제척기간의 기산일.
【회신내용】
1. 국세기본법 제24조 제1항에 의거 상속이 개시된 때에 그 상속인은 피상속인에게 부과되거나 그 피상속인이 납부할 국세ㆍ가산금과 체납처부비를 상속으로 인하여 얻은 재산을 한도로 하여 납부할 의무를 지는 것이므로 귀 질의와 같이 피상속인이 주식을 양도함으로 인한 양도소득세를 피상속인 사망전에 확정결정하지 않은 경우 사망후 그 상속인에게 당해 양도소득세를 확정결정하는 것이며,
2. 과세표준과 세액을 신고하는 국세에 있어서 국세부과제척기간의 기산일은 국세기본법시행령 제12조3 제1항 제1호에 의거 과세표준신고기한의 다음날인 것입니다.


 프린트
