감심2016-28(20170427)
토지 취득일부터 3년이 경과할 때까지 종교시설로 직접 사용하지 아니한 데에 정당한 사유가 있는지 여부
답변요지
본문
1. 원 처분의 요지
가. 청구인은 2012. 6. 27. 한국토지주택공사로부터 ▤도 ○시 ∇동 토지 999.5㎡(이하 "이 사건 토지"라 한다)를 취득(매매가액 1,809,060,450원)한 후, 「지방세특례제한법」제50조 제1항의 규정에 따라 종교단체가 해당사업에 사용하기 위하여 취득하는 부동산으로 취득세 감면신청을 하여, 처분청으로부터 취득세를 감면받았다.
나. 처분청은 2015. 8. 5. 청구인이 이 사건 토지 취득일부터 3년이 경과할때까지 정당한 사유없이 종교시설로 직접 사용하지 아니하는 것으로 보아 취득세 등 83,441,430원(지방교육세 7,255,770원, 농어촌특별세 3,627,880원 포함)을 부과하였다.
다. 이에 청구인은 2015. 8. 26. 이 사건 토지에 종교시설을 건축 중에 있다는 사유로 경정청구를 하였으나, 처분청은 같은 해 9. 16. 이를 거부(이하 "이 사건 거부처분"이라 한다)하였다.
2. 심사청구의 취지와 이유
가. 청구 취지
이 사건의 청구 취지는 이 사건 거부처분을 취소하게 해 달라는 것이다.
나. 청구 이유
청구인은 동절기 및 건설경기 불황에 따른 공사 차질, 이 사건 토지 옆 주유소 부지 침하로 인한 민원, 도시가스 기반시설 미비 등으로 이 사건 건축물준공이 다소 지연되었으나 신속한 신축을 위해 설계변경 등 최선의 노력을 하였으므로 이 사건 토지 취득일부터 3년 이내에 해당 용도(종교시설)로 직접 사용하지 아니한 데에 정당한 사유가 있는데도 처분청이 이를 고려하지 않고 이 사건 거부처분을 한 것은 부당하다고 주장한다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 청구인이 이 사건 토지 취득일부터 3년이 경과할 때까지 종교시설로 직접 사용하지 아니한 데에 정당한 사유가 있는지 여부이다.
나. 인정사실
이 건 관련 기록을 검토해 보면 다음과 같은 사실이 인정된다.
⑴ 청구인은 2012. 6. 27. 한국토지주택공사로부터 이 사건 토지를 매매로 취득하고, 2013. 4. 29. 구 지방세특례제한법 (2015. 12. 29. 법률 제13637호로 개정되기 전의 것, 이하 같다) 제50조 제1항의 규정에 따라 종교단체가 해당사업에 사용하기 위하여 취득하는 부동산으로 취득세 감면신청을 하여, 처분청으로부터 취득세를 감면받았다.
⑵ 청구인은 2012. 7. 27. 처분청으로부터 이 사건 토지에 종교시설 용도로 건축허가(2012-건축과-신축허가-***호) 받은 이후, 2013. 12. 12. 층수와 연면적(4→2층, 2,309.36→1,080.45㎡)을 변경하는 것으로 신청하여 건축허가(변경)를 받았다.
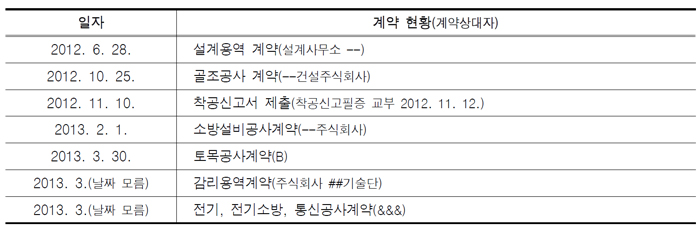
⑶ 청구인이 종교시설을 신축하기 위해 추진한 각종 공사계약 현황은 다음과 같다.
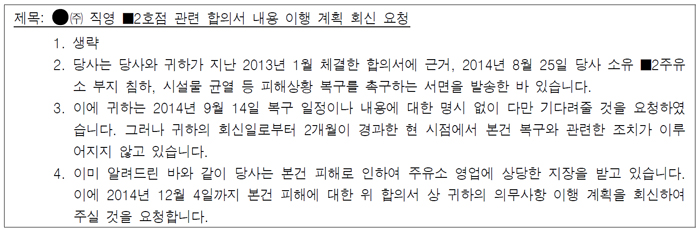
⑷ 종교시설 신축으로 인한 지반침하가 있었음은 ●주식회사가 2014. 11. 28. 청구인에게 보낸 문서(문서번호: ●㈜ **지사 제2018-***호)로 확인되고, 그 내용은 다음과 같다.
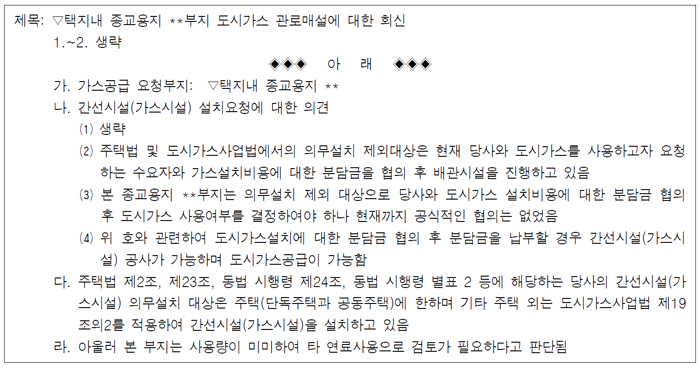
⑸ 한국토지주택공사 ○직할사업단장은 도시가스 기반시설을 설치해 줄 것을 요청하는 청구인의 민원에 대하여 2013. 7. 19. 택지개발지구 도시가스 공급자인 주식회사 □로부터 받은 문서(** 제201*-*****호, 201*. *. *.)를 청구인에게 보냈는바, 그 내용은 다음과 같다.
⑹ 처분청은 2015. 8. 5. 청구인이 이 사건 토지 취득일부터 3년이 경과할때까지 정당한 사유 없이 종교시설로 직접 사용하지 아니하는 것으로 보아 취득세 등 83,441,430원을 부과하였다.
⑺ 청구인은 2015. 8. 26. 종교시설을 건축 중에 있다는 사유로 경정청구를 하였으나, 처분청은 같은 해 9. 16. 이 사건 거부처분을 하였다.
⑻ 청구인은 2017. 3. 2. 건축물 사용 승인을 받았는데, 도시가스 기반시설은 설치되지 않았다.
다. 관계법령
이 건과 관계되는 법령은 구 「지방세특례제한법」제50조 제1항 제2호로 [별지] 기재와 같다.
라. 판단
구 「지방세특례제한법」제50조 제1항 제2호에 종교단체가 해당 사업에 사용하기 위하여 취득하는 부동산에 대하여는 취득세를 면제하되, 정당한 사유 없이 그 취득일부터 3년이 경과할 때까지 해당 용도로 직접 사용하지 아니하는 경우에는 면제된 취득세를 추징한다고 되어 있는바, 여기서 ‘정당한 사유’라 함은 법령에 의한 건축의 금지나 제한 등 청구인이 마음대로 할 수 없는 외부적 사유를 뜻하는 것이 원칙이고, 내부적인 사유의 경우에는 청구인이 정상적인 노력과 추진을 다하였음에도 불구하고 부득이 해당 용도로 직접 사용하지 못하게 된 경우에 한한다고 보아야 할 것이다.(대법원 2004. 7. 22. 선고 2002두5764 판결 참조)
살피건대, 청구인이 이 사건 토지 취득일부터 3년이 경과할 때까지 종교시설로 사용하지 못한 데에 법령상 건축의 금지나 제한 등 외부적 사유가 없었다.
그리고 ① 인정사실 "⑶항"과 같이 이 사건 토지 취득일로부터 4개월여가 지난 2012. 11. 10.에야 착공신고를 하였고, 동절기 및 인접 건축물의 피해발생은 건축물 신축 시 충분히 예측 가능한 것으로 청구인의 노력에도 불구하고 예측하지 못할 전혀 다른 사유가 발생한 것이 아닌 점, ② 인정사실 "⑷항"과 같이 이 사건 토지 취득 후 2년 5개월이 지난 2014. 11. 28.까지도 주유소 부지 침하 등 피해를 해결하지 않고 있었던 점, ③ 인정사실 "⑸항"과 같이 도시가스기반시설은 청구인이 주식회사 □와 협의하여 해결할 사안인 점, ④ 인정사실 "⑻항"과 같이 2017. 3. 2.에야 건축물의 사용 승인을 받은 점 등을 종합해 볼때 청구인이 정상적인 노력과 추진을 다하였음에도 부득이 종교시설로 직접 사용하지 못하게 된 것으로 보기도 어렵다 할 것이다.
따라서 청구인이 이 사건 토지 취득일부터 3년이 경과할 때까지 종교시설로 직접 사용하지 못한 데에 정당한 사유가 있다고 볼 수 없다.
4. 결론
그렇다면 이 사건 거부처분은 잘못이 없고 심사청구는 이유 없다고 인정되므로 감사원법 제46조 제2항의 규정에 따라 주문과 같이 결정한다.
【관계 법령】
□ ?지방세특례제한법?(2015. 12. 29. 법률 제13637호로 개정되기 전의 것)
○ 제50조(종교 및 제사 단체에 대한 면제) ① 종교 및 제사를 목적으로 하는 단체가 해당 사업에 사용하기 위하여 취득하는 부동산에 대하여는 취득세를 면제한다. 다만, 다음 각 호의 어느 하나에 해당하는 경우 그 해당 부분에 대해서는 면제된 취득세를 추징한다.
1. 생략
2. 정당한 사유 없이 그 취득일부터 3년이 경과할 때까지 해당 용도로 직접사용하지 아니하는 경우
3. 생략
(이하 생략)


 프린트
