서울세제-7010(20170515)
다가구주택에 엘리베이터를 설치한 경우 고급주택 적용 여부 질의회신
관계법령
답변요지
본문
【질의내용】
적재하중 200킬로그램을 초과하는 엘리베이터를 설치한 다가구주택이 고급주택에 해당하는지 여부
【회신내용】
○ 사실관계
1) 취득물건 : *****************
2) 취 득 일 : 2017.4.7.
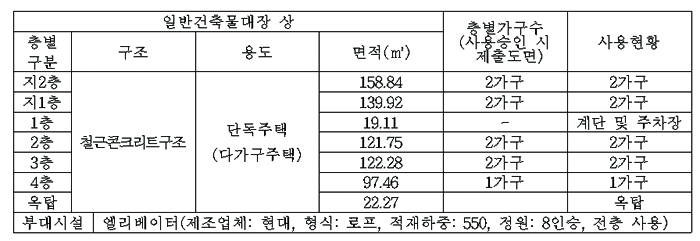
3) 물건현황
○ 관련법령
「지방세법」제13조 제5항 제3호에서 고급주택에 대한 취득세 중과세율을 규정하면서 같은 법시행령 제28조의 제4항 제2의2호에서 1구의 건축물에 엘리베이터가 설치된 주거용 건축물과 그 부속토지를 고급주택의 하나로 규정하고 있습니다.
한편 「건축법시행령」제3조의5에서 법 제2조제2항 각 호의 용도에 속하는 건축물의 종류는 별표 1과 같다고 하면서, 별표 1에서 용도별 건축물의 종류를 세분화 하고 있는데, 여기서 단독주택에는 단독주택과 다가구 주택으로 구분하면서 다가구주택의 요건으로 주택으로 쓰는 층수(지하층은 제외한다)가 3개 층 이하일 것. 다만, 1층의 전부 또는 일부를 필로티 구조로 하여 주차장으로 사용하고 나머지 부분을 주택 외의 용도로 쓰는 경우에는 해당 층을 주택의 층수에서 제외하고, 1개 동의 주택으로 쓰이는 바닥면적(부설 주차장 면적은 제외한다. 이하 같다)의 합계가 660제곱미터 이하일 것, 19세대(대지 내 동별 세대수를 합한 세대를 말한다) 이하가 거주할 수 있을 것이라고 규정하고 있습니다.
위와 같은 법령 등을 종합해 볼 때 과밀억제권역 내에서 "고급주택"을 취득하는 경우에는 취득세를 중과세 하는 것이고, 여기서 "고급주택"이라 함은 단독주택의 경우 1구의 건축물에 엘리베이터가 설치된 주거용 건축물과 그 부속토지를 고급주택의 하나로 보아야 할 것으로 판단됩니다.
한편 ‘다가구 단독주택’이라함은 하나의 건축물을 그 자체를 하나의 물건 즉 한 덩어리의 주택단위로 하여 한 사람이 이를 소유하고 이 한사람의 주인이 여러 가구에 나누어 임대하여 입주 사용하게 함을 목적으로 하여 단독주택에 해당하는 기준에 따라 허가되고 건축된 것(대법원 1993.8.24. 선고 92누15994 전원합의체 판결)으로 해석하고 있습니다.
또한 1구의 건물 범위는 그 건물의 경제적 용법에 따라 하나의 주거생활용으로 제공된 것이냐의 여부에 의하여 합목적적으로 결정되어야 하므로 그 부대시설(엘리베이터)이 해당 주택의 효용과 편익을 위하여 하나의 주거생활단위로 제공되는 지에 따라 판단하여 할 것(같은 취지 조심2012지458, 2013.03.21.)인바,
귀구 질의와 같이 건축물대장상 다가구주택(9가구)으로 기재되어 있으면서 사용현황이 실제로 다가구주택(9가구)에 해당하고, 지하2층에서 지상4층 다가구주택이 사용하는 엘리베이터를 설치하여 전 층이 사용하기 위해서 운행하는 경우라면서 이는 고급 주택이 아닌 것으로 판단됩니다.
다만, 이에 해당하는 지의 여부는 과세권자가 사실관계 등을 종합하여 판단할 사항임을 알려드립니다. 감사합니다. 끝.


 프린트
