감심2014-499(20141016)
회사 주식이 2005. 3. 8. 청구 외 ○○○○ 등에게 명의신탁 되었는지 여부
답변요지
본문
1. 원 처분의 요지
가. 청구인은 2011. 12. 31. 주식회사 ○○건설(여하 “이 사건 회사”라 한다)의 주식 50,000주(100%)를 청구 외 ○○○(10,000주, 20%), ○○○(20,500주, 41%), ○○○(10,000주, 20%), ○○○(9,500주, 19%)으로부터 취득하여 과점주주(소유주식의 합계 또는 출자액의 합계가 해당 법인의 발행주식총수 또는 출자총액의 100분의 50을 초과하는 자)가 되었음에도 이에 따른 취득세 등을 신고‧납부하지 아니하였다.
나. 처분청은 청구인이 2011. 12. 31. 이 사건 회사의 과점주주가 되었다고 판단하여, 이 사건 회사가 보유하고 있는 ○○○도 ○○시 ○○면 ○○리 ○○ 등 토지 및 건물, 자동차(과세표준 6,223,667,599원)에 대하여, 청구인에게 2013. 3. 8. 취득세 162,948,890원, 농어촌특별세 16,294,880원, 합계 179,243,770원을 부과‧고지(이하 “이 사건 부과처분”이라 한다) 하였다.
2. 심사청구의 취지와 이유
가. 청구 취지
이 사건의 청구취지는 이 사건 부과처분을 취소하게 해 달라는 것이다.
나. 청구 이유
청구인은 기업운영 중 거래처의 부도로 불가피하게 신용상의 문제 퉁이 발생하여 이 사건 회사 주식을 2005. 3. 8. 취득과 동시에 명의신탁하였다가, 2011. 12. 31. 자신의 명의로 개서하였으므로 청구인이 이 사건 회사의 과점주주가 된 때는 2011. 12. 31. 이 아닌 2005. 3. 8. 이다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 이 회사 주식이 2005. 3. 8. 청구 외 ○○○ 등에게 명의신탁 되었는지 여부이다.
나. 인정 사실
이 사건 관련 기록을 검토해 보면 다음과 같은 사실이 인정된다.
(1) 이 사건 회사는2001. 6. 25. 강구조물공사업과 의장공사업을 영위하기 위하여 자본금 500,000,000원, 주식수 50,000주, 발기인 총 5인(설립 당시 대표이사 ○○○, ○○○, ○○○, ○○○, ○○○)으로 설립되었다.
(2) 청구인이 2005. 3. 8. 체결한 법인매매계약서에 따르면 청구인 명의로 주식을 취득한다고 되어있으나, 주식등변동상황명세서에는 청구 외 ○○○ 등의 명의로 주식 취득을 신고하였고 명의신탁에 대한 표시를 하지 아니하였으며, 청구인의 처 ○○○은 80,000,000원을 대출받아 이 사건 회사의 ○○은행 계좌로 2005. 3. 3. 입금하였다.
(3) 이 사건 회사가 국세청에 제출한 주식등변동상황명세서에 따르면 이 사건회사의 주식은 2005. 3. 8. ○○○ (20,500주, 41%)과 ○○○(10,000주, 20%), 2006. 11. 23. ○○○ (9,500주, 19%)이 양수하였고 주식 명의신탁에 대한 공시 내용은 없으며, 청구인은 2011. 12. 31. 청구 외 ○○○, ○○○, ○○○, ○○○으로부터 주식을 양수하여 과점주주(100%)가 되었다. 이 사건 회사의 주식보유변동 현황은 다음 [표]와 같다.
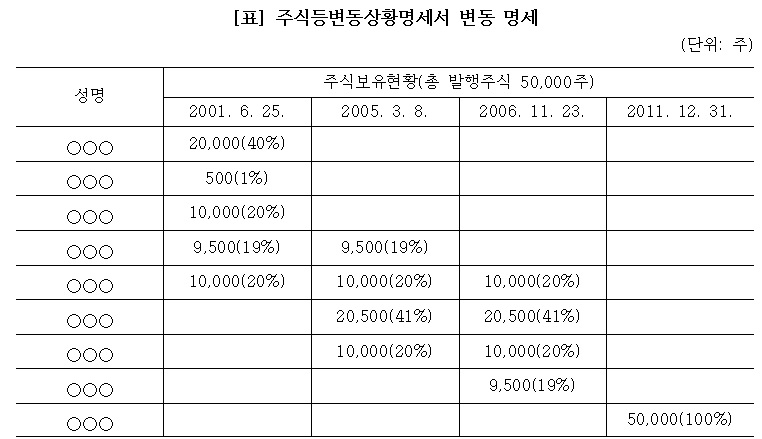
(4) 이 사건 회사의 법인등기부 등본을 살펴보면 청구인은 2007. 11. 12.부터 현재까지 대표이사로 등재되어 있다. 청구인의 처 ○○○은 2005. 3. 8. 이 사건 회사의 감사로 취임하였다가 2012. 2. 15. 사임한 후 같은 날부터 사내이사로 등재되어 있다. 청구 외 ○○○은 2005. 3. 8. 대표이사로 취임하였다가 2007. 11. 12. 사임하였고 2009. 4. 17. 사내이사로 취임하였다가 2012. 2. 15. 사임하였다. 청구 외 ○○○은 이 사건 회사의 법인 발기인으로 설립 당시 이사로 재임하였으며 2004. 3. 31. 대표이사로 취임하였다가 2005. 3. 8. 사임하였고, 2007. 1l. 12.부터 사내이사로 등재되어 있다. 청구 외 ○○○은 법인등기부 등본에 등재된 사실이 없다.
(5) 이 사건 회사는 2007. 8. 13. ○○○도 ○○시 ○○면 ○○리 ○○, ○○. 9. 11. ○○면 ○○리 ○○-○ 외 8필지, 2011. 10. 5. ○○면 ○○리 ○○건물 등을 취득하였으며, 같은 해 12. 31. 기준으로 위 물건의 과세표준은 총 6,223,667,599원이다.
(6) ○○세무서장은 청구인이 2005. 3. 8. 이 사건 회사 주식을 청구 외 ○○○, ○○○, ○○○에게(1주당 가액 4,308원(순자산가치와 순손익가치를 2:3으로 가중평균하여 비상장주식의 가치를 평가함), 2006. 11. 23. 청구 외 ○○○에게(1주당 가액 9,071원) 증여한 것으로 의제하여 2011. 12. 21. 증여세를 부과하였다.
(7) 청구인은 2011. 12. 31. 이 사건 회사 주식을 100% 소유하고 있다는 주식등변동상황병세서를 ○○세무서에 제출하였으며, 이 자료를 근거로 처분청은 2011. 12. 31. 청구인이 이 사건 회사의 과점주주가 되었다고 판단하여 과점주주에 대한 법인 부동산 취득세 합계 179,243,770원(농어촌특별세 포함)올 2013. 3. 8. 부과 하였다.
다. 관계 법령의 규정
이 사건과 관계되는 법령은「지방세법」제7조 등 [별지] 기재와 같다.
라. 판단
청구인은 2005. 3. 8. 주식을 전량 취득하는 방식으로 이 사건 회사를 인수하면서 최초 과점주주가 되었고, 신용상의 문제로 같은 날 이 사건 회사 주식을 청구 외 ○○○, ○○○, ○○○, ○○○에게 명의선탁 하였으며, 2006. 11. 23. 청구 외 ○○○에게 명의신탁한 주식을 다시 ○○○에게 명의신탁을 하였다가, 2011. 12. 31. 위 명의신탁을 모두 해지하여 이 사건 회사 주식의 명의를 청구인으로 개서하였는데, 처분청은 청구인이 2011. 12. 31. 최초로 이 사건 회사의 과점주주가 되었다고 판단하여 이 사건 회사가 보유한 동산 및 부동산에 대한 취득세를 부과한 것은 부당하다고 주장한다.
구 「지방세법」 (2011. 3. 29. 법률 제10469호로 개정되기 전의 것, 이하 같다) 제7조 제5항 및 같은 법 시행령 제11조 제1항에 따르면 법인의 주식 또는 지분을 취득하여 과점주주가 되었을 때 그 과점주주는 해당 법인의 부동산 등을 취득한 것으로 보아 최초로 과점주주가 된 날을 기준으로 취득세를 부과하도록 하고 있는데, 주식이 명의신탁된 경우 명의신탁된 주식의 실질적인 주주는 신탁자라 할 것이어서 명의신탁자가 명의신탁된 주식에 관하여 주주명부상의 명의를 자기로 개서한다고 하여도 이는 설질주주가 주주명부상의 명의를 회복한 것에 불과하므로 구 「지방세법」 제7조 제5항에서 말하는 주식을 취득한 경우에 해당하지 않으며(대법원 1999. 12. 28. 선고 98두7619 판결 참고) 실질주주가 된 날을 구 「지방세법시행령」 제11조 제l항에서 정한 최초로 과점주주가 된 날로 보고 취득세를 부과하도록 하고 있다.
따라서 청구인이 2011. 12. 31. 소유하고 있다고 신고한 이 사건 주식이 2005. 3.8. 명의신탁된 것이라면 청구인이 최초 주식을 취득한 시기는 2005. 3. 8.로 이때 청구인은 이 사건 회사의 최초 과점주주가 된 것이기에 2011. 12. 31.을 기준으로 지방세를 부과한 이 사건 부과처분이 위법한 것이 된다.
살피건대, 이 사건의 경우 2005. 3. 8. 청구인과 청구 외 ○○○ 등 사이에 명의신탁 약정이 있었는지 여부는 주식의 취득 경위와 목적, 취득자금의 출처 등의 제반 사정을 종합적으로 고려하여 판단(대법원 2012. 1. 19. 선고 2008두8499 전원합의체 판결 참고)하여야 할 것으로, 인정사실 ‘(2)항’ 내지 ‘(4) 항’에서 본 바와 같이 ① 2005. 3. 3. 청구인의 처 ○○○ 명의로 법인매매계약에 따른 대금 8,000만 원을 납입하였다는 주장이 인정되기 위해서는, 실제 위 8,000만 원은 청구인의 소유이되 다만 송금의 주체만 청구인의 처 ○○○이 되어야 할 것인데, 이 건 청구인의 처 ○○○은 직접 위 8,000만 원을 대출받아 이 회사 주식 10,000주를 취득함과 동시에 감사로서 회사 경영에 참여하고 있었던 사실로 보아 청구인의 처 ○○○이 취득한 주식의 소유주를 청구인의 처 ○○○으로 볼 수 있을지언정, 청구인이 위 주식을 취득한 것으로는 볼 수 없으며, ② 청구인은 자신의 신용상태로 인하여 배우자 ○○○을 포함한 청구 외 ○○○ 등에게 명의신탁한 것이라고 주장하나, 이 경우에도 국세청에 신고한 주식등변동상황명세서에 따르면 청구인의 배우자 청구 외 ○○○ 명의의 주식취득이 20%에 불과한데 청구인과 특수 관계가 아닌 자들 명의로 주식을 취득한 이유에 대하여 청구인이 제시하고 있지 않고 있으며, ③ 거래의 일반 행태를 보면 계약서를 작성함과 동시에 또는 계약일 이후에 대금을 지급하는 것이 권리확보의 기초인 점을 고려하면 법인매매계약서 상의 계약일인 2005. 3. 8. 이전인 2005. 3. 3.에 이 사건 회사의 매매 대금전부를 지급하였다는 주장은 이해하기 어려울 뿐더러 국세청이 이 사건 회사의 순자산가치 등을 반영하여 보수적으로 산출한 이 당시 이 사건 회사의 가치 평가액이 215,400,000원(4,308원×총 50,000주)인 점을 감안하면 8,000만원이 법인매매계약의 전체 대금의 일부로 보여 청구인이 2005. 3. 8. 이 사건 회사 주식을 100% 취득한 것으로 판단할 수 없는 바, 객관적인 자료인 주식등변동상황명세서에 근거한 처분이 잘못되었다며 청구인이 근거로 제시한 계약서를 뒷받침할 수 있는 증거나 정황이 미흡하여 청구인의 주장을 인정하기 어렵다.
비록 청구인은 ○○세무서장이 이 사건 회사 주식을 2005. 3. 8. 청구 외 ○○○, ○○○, ○○○ 등 3인에게, 2006. 11. 12. 청구 외 ○○○에게 증여한 것으로 의제하여 2011. 12. 21. 증여세를 부과한 사실을 들어 2005. 3. 8. 당시부터 실질 주주라고 주장하고 있으나, 증여의제는 ‘실제 소유자와 명의자가 다른 경우 그 등기 등을 한 날에 그 재산의 ‘가액’을 증여받은 것으로 간주(대법원 2009. 4. 23. 선고 2008구합48578 판결 참조)한 것’에 불과할 뿐 명의신탁에 대한 법률적 효과를 확정한 것으로는 볼 수 없어, 이를 이유로 청구인이 2005. 3. 8, 이 사건 회사의 과점주주가 되었다고 주장할 수 없다.
따라서 처분청이 객관적 자료인 주식등변동상황명세서에 의해 청구인이 과점주주가 된 날을 2011. 12, 31. 확정하여 취득세 등을 부과한 것은 잘못이 없으며, 청구인이 실질주주가 된 시점을 처분청과 달리 다투고 싶다면 이 사건 회사 주식 취득 대금 등 명의신탁에 관한 객관적인 증빙자료 등을 갖추고 주장하여야 할 것이므로 이 사건 부과처분이 부당하다는 청구인의 주장은 이유가 없다.
4. 결론
그렇다면 이 사건 부과처분은 잘못이 없고, 심사청구는 이유 없다고 인정되므로 「감사원법」제46조 제2항의 규정에 따라 주문과 같이 결정한다.
[별지]
관계 법령
□ 지방세법(2011. 3. 29. 법률 제10469호로 개정되기 이전의 것)
○ 제7조(납세의무자 등) ①~④ 생략
⑤ 법인의 주식 또는 지분을 취득함으로써 「지방세기본법」 제47조 제2호에 따른 과점주주(이하 “과점주주”라 한다)가 되었을 때에는 그 과점주주는 해당 법인의 부동산등을 취득한 것으로 본다. 다만, 법인설립 시에 발행하는 주식 또는 지분을 취득함으로써 과점주주가 된 경우에는 취득으로 보지 아니한다.
○ 제10조(과세표준) ①~③ 생략
④ 제7조 제5항 본문에 따라 과점주주가 취득한 것으로 보는 해당 법인의 부동산등에 대한 과세표준은 그 부동산등의 총 가액을 그 법인의 주식 또는 출자의 총수로 나눈 가액에 과점주주가 취득한 주식 또는 출자의 수를 곱한 금액으로 한다. 이 경우 과점주주는 조례로 정하는 바에 따라 과세표준 및 그 밖에 필요한 사항을 신고하여야 하되, 신고 또는 신고가액의 표시가 없거나 신고가액이 과세표준보다 적을 때에는 지방자치단체의 장이 해당 법인의 결산서 및 그 밖의 장부 등에 따른 취득세 과세대상 자산총액을 기초로 전단의 계산방법으로 산출한 금액을 과세표준으로 한다.
□ 구 지방세법 시행령(2011. 5. 30. 대통령령 제22942호로 개정되기 이전의 것)
○ 제11조(과점주주의 취득 등) ① 법인의 과점주주(「지방세기본법」 제47조 제2호에 따른 과점주주를 말한다. 이하 같다)가 아닌 주주 또는 유한책임사원이 다른 주주 또는 유한책임사원의 주식 또는 지분(이하 “주식등”이라 한다)을 취득하거나 증자 등으로 최초로 과점주주가 된 경우에는 최초로 과점주주가 된 날 현재 해당 과점주주가 소유하고 있는 법인의 주식 등을 모두 취득한 것으로 보아 법 제7조 제5항에 따라 취득세를 부과한다.
<개정 2010. 12. 30>
② 이미 과점주주가 된 주주 또는 유한책임사원이 해당 법인의 주식 등을 취득하여 해당 법인의 주식 등의 총액에 대한 과점주주가 가진 주식 등의 비율(이하 이 조에서 ”주식 등의 비율”이라 한다)이 증가된 경우에는 그 증가분을 취득으로 보아 법 제7조 제5항에 따라 취득세를 부과한다. 다만, 증가된 후의 주식 등의 비율이 그 증가된 날을 기준으로 그 이전 5년 이내에 해당 과점주주가 가지고 있던 주식 등의 최고비율보다 증가되지 아니한 경우에는 취득세를 부과하지 아니한다.
③ 과점주주였으나 주식 동의 양도, 해당 법인의 증자 등으로 과점주주에 해당하지 아니하게 되었다가 해당 법인의 주식 등을 취득하여 다시 과점주주가 된 경우에는 다시 과점주주가 된 당시의 주식 등의 비율이 그 이전에 과점주주가 된 당시의 주식 등의 비율보다 증가된 경우에만 그 증가분만을 취득으로 보아 제2항의 예에 따라 취득세를 부과한다.
④ 법 제7조 제5항에 따른 과점주주의 취득세 과세자료를 확인한 시장·군수는 그 과점주주에게 과세할 과세물건이 다른 서·군 또는 구(자치구를 말한다. 이하 “시·군”이라 한다)에 있을 경우에는 지체 없이 그 과세물건을 관할하는 시장·군수에게 과점주주의 주식 등의 비율, 과세물건, 가격명세에 취득세 부과에 필요한 자료를 통보하여야 한다.
□ 구 상속세 및 증여세법(2011. 7. 25. 법률 제10907호로 개정되기 이전의 것)
○ 제45조의2(명의신탁재산의 증여 의제) ① 권리의 이전이나 그 행사에 등기 등이 필요한 재산(토지와 건물은 제외한다. 이하 이 조에서 같다)의 실제소유자와 명의자가 다른 경우에는 「국세기본법 」 제14조에도 불구하고 그 명의자로 등기등을 한 날(그 재산이 명의개서를 하여야 하는 재산인 경우에는 소유권취득일이 속하는 해의 다음 해 말일의 다음 날을 말한다)에 그 재산의 가액을 명의자가 실제소유자로부터 증여받은 것으로 본다. 다만, 다음 각 호의 어느 하나에 해당하는 경우에는 그러하지 아니하다.
1. 조세 회피의 목적 없이 타인의 명의로 재산의 등기 등을 하거나 소유권을 취득한 설제소유자 명의로 명의개서를 하지 아나한 경우
2. 주식 또는 출자지분(이하 이 조에서 ”주식 등”이라 한다) 중 1997년 1월 1일 전에 신탁이나 약정에 의하여 타인 명의로 주주명부 또는 사원명부에 기록되어 있거나 명의개서되어 있는 주식 등에 대하여 1998년 12월 31일까지의 기간(이하 이 조에서 ”유예기간”이라 한다)에 실제소유자 명의로 전환한 경우. 다만, 그 주식 등을 발행한 법인의 주주 또는 출자자(이하 이 조에서 ”주주 등”이라 한다)의 대통령령으로 정하는 특수관계인 및 1997년 1월 1일 현재 미성년자인 사람의 명의로 전환한 경우에는 그러하지 아니하다.
② 타인의 명의로 재산의 등기 등을 한 경우, 실제소유자 명의로 명의개서를 하지 아니한 경우 및 유예기간에 주식 등의 명의를 실제소유자 명의로 전환하지 아니하는 경우에는 조세 회피 목적이 있는 것으로 추정한다. 다만, 양도자가 「소득세법」 제105조 및 제110조에 따른 양도소득 과세표준신고 또는 「증권거래세법」 제10조에 따른 신고와 함께 소유권 변경 내용을 신고하는 경우에는 그러하지 아니하다.
③ 제1항을 적용할 때 주주명부 또는 사원명부가 작성되지 아니한 경우에는 「법인세법」 제109조 제1항 및 제119조에 따라 납세지 관할세무서장에게 제출한 주주 동에 관한 서류 및 주식등변동상황명세서에 의하여 명의개서 여부를 판정한다.
④ 제1항 제2호는 주식 등을 유예기간에 실제소유자 명의로 전환하는 자가 그 주식을 발행한 법인이나 그 주식이 출자된 법인의 본점 또는 주된 사무소의 관할세무서장에게 그 전환 내용을 대통령령으로 정하는 바에 따라 제출하는 경우에만 적용한다.
⑤ 「자본시장과 금융투자업에 관한 법률」에 따른 신탁재산인 사실의 등기 등을 하는 경우와 비거주자가 법정대리인 또는 재산관리인의 명의로 등기 등을 하는 경우에는 제1항을 적용하지 아니한다.
⑥ 제1항 제1호 및 제2항에서 “조세”란 「국세기본법」 제2조 제1호 및 제7호에 규정된 국세 및 지방세와 「관세법」에 규정된 관세를 말한다.
□ 구 법인세법(2011. 12. 31. 법률 제11128호로 개정되기 이전의 것)
○ 제118조(주주명부 등의 작성‧비치) 내국인법(비영리내국법인은 제외한다)은 사원(유한회사의 사원을 말한다. 이하 이 조에서 같다)의 성명·주소 및 주민등록번호(법인인 주주나 사원은 법인명과 법인 본점 소재지 및 사업자등록번호) 등 대통령령으로 정하는 사항이 적힌 주주명부나 사원명부를 작성하여 갖추어 두어야 한다.
○ 제119조(주식등변동상황명세서의 제출) ① 사업연도 중에 주식 등의 변동사항이 있는 법인(대통령령으로 정하는 조합법인 등은 제외한다)은 제60조에 따른 신고기한까지 대통령령으로 정하는 바에 따라 주식등변동상황명세서를 납세지 관할 세무서장에게 제출하여야 한다.
②~③ 생략
□ 구 신탁법(2011. 7. 25. 법률 제10924호로 개정되기 이전의 것)
○ 제4조(신탁의 공시와 대항) ① 등기 또는 등록할 수 있는 재산권에 관하여는 신탁의 등기 또는 등록을 함으로써 그 재산이 신탁재산에 속한 것임을 제3자에게 대항할 수 있다.
② 등기 또는 등록할 수 없는 재산권에 관하여는 다른 재산과 분별하여 관리하는 등의 방법으로 신탁재산임을 표시함으로써 그 재산이 신탁재산에 속한 것임을 제3자에게 대항할 수 있다.
③ 제1항의 재산권에 대한 등기부 또는 등록부가 아직 없을 때에는 그 재산권을 등기 또는 등록할 수 없는 재산권으로 본다.
④ 제2항에 따라 신탁재산임을 표시할 때에는 대통령령으로 정하는 장부에 신탁재산임을 표시하는 방법으로도 할 수 있다.


 프린트
