감심2013-46(20130322)
토지에 대한 2012년도분 재산세 및 지방교육세 부과금액 산정이 타당한지 여부
답변요지
본문
1. 원 처분의 요지
가. 청구인은 청구인 등 3인이 공동으로 소유하고 있는 △△△도 △△군 △△읍 △△리 △△△-△ 대지 598㎡ 중 청구인 소유지분 199.33㎡(이하 “이 사건 토지1”이라한다)와 1980. 11. 21. 사망한 청구인의 어머니 소유로 되어 있는 같은리 △△△-△ 대지 7㎡ 중 3㎡(상속등기를 하지 않은 채 그대로 둔 것임, 이하 “이 사건 토지2”라 한다)에 대하여 2012. 9. 6. 2012년도분 재산세 70,280원, 지방교육세 8,260원 계 78,540원을 부과·고지하였다.
나. 처분청은 2012. 11. 28. 이 사건 토지1은 그대로 두고 이 사건 토지2에 대한 납세의무자는 청구인이 아닌 청구인의 큰형 ■■■로 보아, 그에 해당하는 재산세 1,020원, 지방교육세 12원 계 1,140원을 감액 결정하였다.(이하 “가항”의 재산세 및 지방교육세 중 “나항”에서 감액한 것을 제외한 나머지 2012년도분 재산세 69,260원, 지방교육세 8,140원 계 77,400원을 “이 사건 부과처분”이라 한다.)
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 부과처분을 취소하게 해 달라는 것이다.
나. 청구 이유
아무런 근거도 없이 전년도에 비해 10배나 되는 2012년도분 재산세 및 지방교육세를 부과한 이 사건 부과처분은 위법하다.
3. 우리 원의 판단
가. 다툼
이 사건 토지1에 대한 2012년도분 재산세 및 지방교육세 부과금액 산정이 타당한지 여부이다.
나. 인정 사실
이 건 관련 기록을 검토해 보면, 다음과 같은 사실이 인정된다.
(1) 처분청의 이 사건 토지1에 대한 2008년도분부터 2011년도분 재산세 및 지방교육세 과세자료, 심사청구에 대한 의견서에 따르면 처분청은 이 사건 토지1의 지상에 2개동의 주택(각 연면적 14.5㎡, 25㎡)이 존재하는 것으로 보아 이 사건 토지1을 그 주택의 부속토지로 보아 주택에 대한 재산세 및 지방교육세를 부과하였는데, 2008년도분부터 2010년도분까지는 소액부징수하고, 2011년도분은 재산세 39,550원, 지방교육세 3,290원 계 42,850원으로 산정하고 그에 대해 「지방세법」(2013. 1. 1. 법률 제11617호로 개정되기 전의 것, 이하 “구 「지방세법」”이라 한다) 제122조의 규정에 따른 ‘세부담 상한’을 적용하여 재산세 6,860원, 지방교육세 680원 계 7,540원을 부과한 것으로 되어 있다.
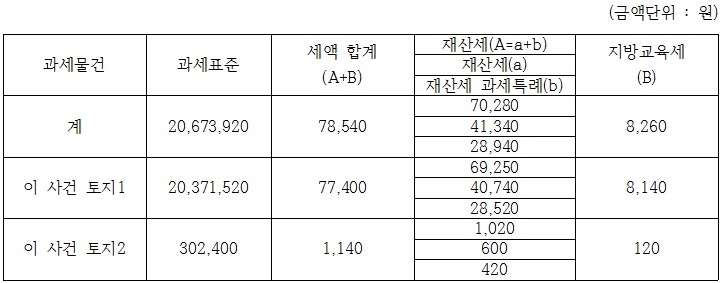
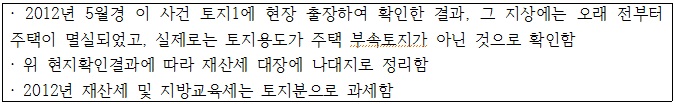
(3) 처분청은 이 사건 토지1에 대한 2012년도분 재산세 및 지방교육세 과세 내역과 산출내역, 그리고 그에 대한 처분청의 의견서에 따르면 다음과 같다.
(원 단위 이하 버림)
① 과세내역
② 산출내역(이 사건 토지1 : 2012년 재산세 < 세부담 상한액)
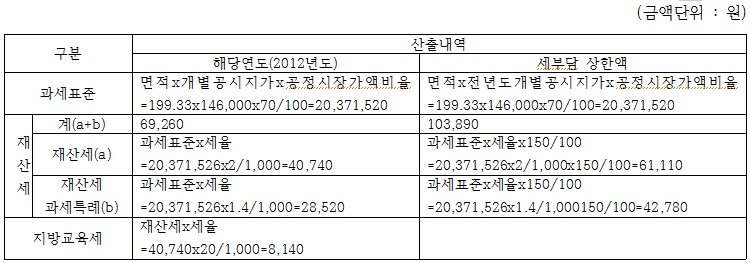
* 이 사건 토지1의 2011년도와 2012년도 개별공시지가는 146,000원으로 동일함
③ 심사청구 의견서 요약
(3) 이 사건 토지1은 등기부상 지목은 “대지”이다.
(4) 처분청의 건축물 전산자료 조회결과(2010. 1. 1. 이후) 이 사건 토지1에 건축물 대장은 존재하지 않는다.
(5) 국토지리정보원의 이 사건 토지1에 대해 2011년 4월 촬영한 항공사진을 보면 그 지상에는 지붕을 갖춘 건물이 보이지 않는 나대지 형태이다.
(6) 처분청이 2012년 5월경 이 사건 토지1에 대한 현지확인결과 촬영한 사진을 보면 그 지상에는 잡풀과 각종 쓰레기가 여기저기 산재해 있고, 지붕과 문이 없는 낡은 건물만 있다.
(7) 처분청이 2013. 3. 18. 감사원에 제출한 마을이장 ◎◎◎ 등 5인의 확인서에 따르면 이 사건 토지1에 있는 주택에 청구인의 부 사망 후 2~3년후까지 사람이 거주하다가 23년 내지 25년 전부터 폐가되었고 되어 있다.
(8) 이 사건 토지1은 1965. 1. 6. 구 건설부 고시 제1339호로 구 「도시계획법」제4조의 규정에 의해 도시지역으로 결정·고시되었고, 이 사건 토지1이 소재한 △△△도 △△군 △△읍 △△리 지역 일원은 2001. 5.25. △△군 고시 제2001-11호로 도시계획세 부과지역으로 고시되었고, 「토지이용계획 확인서」상에도 이 사건 토지1은 「국토의 계획 및 이용에 관한 법률」에 따른 도시지역으로 지정된 것으로 되어 있다.
다. 관계 법령 및 규정
이 건과 관계되는 법령은 구 「지방세법」제104조 등으로서 [별지] 기재와 같다.
라. 판단
청구인은 전년도에 비해 10배나 되는 2012년도분 재산세 및 지방교육세를 부과한 이 사건 부과처분은 위법하다고 주장하므로 이에 대해 살펴보고자 한다.
(1) 관계규정
(가) 구 「지방세법」제104조 제1호 및 제3호의 규정에 따르면 “토지”란 「측량·수로조사 및 지적에 관한 법률」에 따라 지적공부의 등록대상이 되는 토지와 그 밖에 사용되고 있는 사실상의 토지를, “주택”이란 「주택법」제2조 제1호에 따른 주택을 말한다고 되어 있고, 「주택법」제2조 제1호의 규정에 따르면 “주택”이란 세대의 구성원이 장기간 독립된 주거생활을 할 수 있는 구조로 된 건축물의 전부 또는 일부 및 그 부속토지를 말하는 것이라고 되어 있다.
(나) 구 「지방세법」제106조 제1항 제1호부터 제3호의 규정에 따르면 토지중 제2호의 규정에 따른 별도합산과세대상 또는 제3호의 규정에 따른 분리 과세대상이 되는 토지를 제외한 토지는 종합합산과세대상이고, 같은 법 제111조 제1항 제1호 가목의 규정에 따르면 종합합산과세대상인 토지의 과세표준이 5,000만 원 이하인 경우에는 세율이 1,000분의 2로 하도록 되어 있다.
(다) 구「지방세법」제110조 제1항의 규정에 따르면 토지에 대한 재산세 과세표준은 제4조 제1항에 따른 시가표준액(개별공시지가)에 대통령령으로 정하는 공정시장가액비율을 곱하여 산정한 가액으로 하도록 되어 있고, 같은 법 시행령 제109조의 규정에 따르면 공정시장가액비율은 시가표준액의 100분의 70을 곱하여 산정한 가액으로 하도록 되어 있다.
(라) 구「지방세법」제112조 제1항 제1호 및 제2호와 「지방세법 시행령」제111조의 규정에 따르면 「국토의 계획 및 이용에 관한 법률」제6조 제1호에 따른 도시지역 중 해당 지방의회의 의결을 거쳐 고시한 지역(재산세 과세특례 적용대상 지역) 안에 있는 재산세 과세대상 토지 중 전·답·과수원·목장용지·임야를 제외한 토지와 「도시개발법」에 따라 환지 방식으로 시행하는 도시개발 구역의 토지로서 환지처분의 공고가 된 모든 토지에 대하여는 조례로 정하는 바에 따라 제110조의 과세표준에 제111조의 세율을 적용하여 산출한 세액(제1호)에 제110조에 따른 토지 등의 과세표준에 1천분의 1.4를 적용하여 산출한 세액(제2호)에 따른 세액을 합산하여 산출한 세액을 재산세액으로 부과할 수 있도록 되어 있고, 「△△군세 조례」제14조의 규정에 따르면 법 제112조 제2항에 따른 재산세 과세특례의 세율은 1,000분의 1.4로 한다고 되어 있다.
(마) 2010. 3. 31. 법률 제10221호로 개정된 「지방세법」부칙 제6조의2(2010. 12. 27. 본조 신설) 제2항에 따르면 “이 법 시행 전 종전의 「지방세법」에 따라 도시계획세를 부과할 지역으로 고시한 지역은 제112조 제1항의 개정 규정에 따른 재산세 과세특례 적용대상 지역으로 고시한 것으로 본다”고 되어 있다.
(바) 구 「지방세법」제122조의 규정에 따르면 해당 재산에 대한 재산세의 산출세액이 과세대상 토지별로 직전 연도의 법령과 과세표준 등을 적용하여 산출한 세액의 100분의 150을 초과하는 경우에는 100분의 150에 해당하는 금액을 해당 연도에 징수할 세액으로 하도록 되어 있고, 이는 같은 법 제112조 제1항 제1호 및 제2호에 따른 산출세액 각각에 대해 적용하도록 되어 있으며, 「지방세법 시행령」제118조 제1호 가목의 규정에 따르면 구 「지방세법」제122조 각 호 외의 부분 본문에서 “대통령령으로 정하는 방법에 따라 계산한 직전연도의 해당 재산에 대한 재산세액 상당액”이란 해당연도의 과세대상 토지에 대한 직전 연도의 과세표준이 있는 경우 과세대상 토지별로 직전 연도의 법령과 과세표준 등을 적용하여 산출한 세액 상당액을 말하는 것으로 되어 있다.
(사) 2002. 2. 4. 법률 제6655호로 제정되고 2003. 1. 1. 시행된 「국토의 계획 및 이용에 관한 법률」부칙 제10조의 규정에 따르면 이 법 시행 당시 또는 이 법 시행 후 종전의 국토이용관리법 또는 도시계획법의 규정에 의한 결정·처분·절차 그 밖의 행위는 이 법의 규정에 의하여 행하여진 것으로 보도록 되어 있다.
(2) 이 사건 부과처분이 정당한지 여부
살피건대, 재산세 과세대상인 주택은 세대의 구성원이 장기간 독립된 주거생활을 할 수 있는 구조로 된 건축물이 존재하여야 하는데 위 인정사실 “(3)항”부터 “(7)항”까지를 종합해 보면 이 사건 토지1에는 지붕과 문이 없는 건축물의 형체만 남아 있어 정확히 언제부터 ‘장기간 독립된 주거생활을 할 수 있는 구조로 된 건축물’이 존재하지 않았는지 단정하기 어려우나 이 사건 심사청구와 관련된 2011년과 2012년에는 ‘장기간 독립된 주거생활을 할 수 있는 구조로 된 건축물’이 존재한다고 보기 어렵고, 그 지상에 잡풀이나 쓰레기가 쌓여 있어 다른 용도로 이용되지 않은 나대지이며, 공부상 대지이므로 이 사건 토지1은 주택의 부속토지가 아닌 토지로서 구 「지방세법」제106조 제1항 제1호의 규정에 따른 종합합산과세대상 토지로 보아야 하고, 이 사건 토지1은 1965. 1. 6. 구 「도시계획법」에 의해 도시지역으로 결정·고시되었으므로 2002. 2. 4. 제정된 「국토의 계획 및 이용에 관한 법률」부칙 제10조의 규정에 따라 같은 법 제6조 제1호의 규정에 따른 도시지역에 해당하고, 2001. 5. 25. 도시계획세 부과지역으로 고시되었으므로 2010. 3. 31. 개정된 「지방세법」부칙 제6조의2(2010. 12. 27. 본조 신설) 제2항의 규정에 따라 재산세 과세특례 적용 대상 지역으로 고시한 지역에 해당하여 구 「지방세법」제112조 제1항 및 「지방세법 시행령」제111조의 규정에 따른 재산세 과세특례 적용대상 지역에 해당하므로 2011년도분과 2012년도분의 재산세 및 지방교육세 부과시 ‘과세특례 적용대상 지역 내 종합합산과세대상 토지’에 해당하는 재산세와 지방교육세를 부과하여야 함에도 2011년도 재산세 및 지방교육세 부과시 이 사건 토지1의 지상에 2개 동의 주택(각 연면적 14.5㎡, 25㎡)이 존재하는 것으로 보아 이 사건 토지1을 위 주택의 부속토지로 보아 주택에 대한 재산세와 지방교육세를 잘못부과한 것은 별론으로 하고(주택이 토지보다 세율과 세부담 상한 등이 낮으므로 주택으로 부과한 것이 세액이 적음), 위 인정사실 “(2)항”에서 보는 바와 같이 이 사건 토지1에 대한 2012년도분 재산세 및 지방교육세 과세내역 및 산출내역을 보면, ‘과세특례 적용대상 지역 내 종합합산과세대상 토지’에 해당하는 과세표준 계산방법과 세율 및 세부담 상한을 적용하여 재산세 및 지방교육세를 산정한 것이므로 이 사건 부과처분에 잘못이 없다 할 것이어서 청구인의 주장은 받아 들일 수 없다.
4. 결론
그렇다면 이 사건 각 부과처분은 잘못이 없고 심사청구는 이유 없다고 인정되므로 「감사원법」제46조 제2항의 규정에 따라 주문과 같이 결정한다.
[별지]
관계 법령
□ 구 지방세법(2013. 1. 1. 법률 제11617호로 개정되기 전의 것)
○ 제4조(부동산 등의 시가표준액) ① 이 법에서 적용하는 토지 및 주택에 대한 시가표준액은 「부동산 가격공시 및 감정평가에 관한 법률」에 따라 공시된 가액(價額)으로 한다.(이하 단서 생략)
○ 제104조(정의) 재산세에서 사용하는 용어의 뜻은 다음과 같다.
1. "토지"란 「측량·수로조사 및 지적에 관한 법률」에 따라 지적공부의 등록대상이 되는 토지와 그 밖에 사용되고 있는 사실상의 토지를 말한다.
3. "주택"이란 「주택법」 제2조 제1호에 따른 주택을 말한다. 이 경우 토지와 건축물의 범위에서 주택은 제외한다.
○ 제106조(과세대상의 구분 등) ① 토지에 대한 재산세 과세대상은 다음 각 호에 따라 종합합산과세대상, 별도합산과세대상 및 분리과세대상으로 구분한다.
1. 종합합산과세대상: 과세기준일 현재 납세의무자가 소유하고 있는 토지 중 별도합산과세대상 또는 분리과세대상이 되는 토지를 제외한 토지. 다만, 다음 각 목의 어느 하나에 해당하는 토지는 종합합산과세대상으로 보지 아니한다.
가. 이 법 또는 관계 법령에 따라 재산세가 비과세되거나 면제되는 토지
나. 이 법 또는 다른 법령에 따라 재산세가 경감되는 토지의 경감비율에 해당하는 토지
2. 별도합산과세대상: 과세기준일 현재 납세의무자가 소유하고 있는 토지 중 다음 각 목의 어느 하나에 해당하는 토지. 다만, 제1호 가목 및 나목에 따른 토지는 별도합산과세대상으로 보지 아니한다.
가. 공장용 건축물의 부속토지 등 대통령령으로 정하는 건축물의 부속토지
나. 차고용 토지, 보세창고용 토지, 시험·연구·검사용 토지, 물류단지시설용 토지 등 공지상태(空地狀態)나 해당 토지의 이용에 필요한 시설 등을 설치하여 업무 또는 경제활동에 활용되는 토지로서 대통령령으로 정하는 토지
3. 분리과세대상: 과세기준일 현재 납세의무자가 소유하고 있는 토지 중 다음 각 목의 어느 하나에 해당하는 토지
가. 공장용지·전·답·과수원 및 목장용지로서 대통령령으로 정하는 토지
나. 산림의 보호육성을 위하여 필요한 임야 및 종중 소유 임야로서 대통령령으로 정하는 임야
다. 제13조제5항에 따른 골프장(같은 항 각 호 외의 부분 후단은 적용하지 아니한다)용 토지와 같은 항에 따른 고급오락장용 토지로서 대통령령으로 정하는 토지
라. 「산업집적활성화 및 공장설립에 관한 법률」 제2조 제1호에 따른 공장의 부속토지로서 개발제한구역의 지정이 있기 이전에 그 부지취득이 완료된 곳으로서 대통령령으로 정하는 토지
마. 가목부터 라목까지의 토지와 유사한 토지 중 분리과세하여야 할 타당한 이유가 있는 것으로서 대통령령으로 정하는 토지
○ 제110조(과세표준) ① 토지·건축물·주택에 대한 재산세의 과세표준은 제4조 제1항 및 제2항에 따른 시가표준액에 부동산 시장의 동향과 지방재정 여건 등을 고려하여 다음 각 호의 어느 하나에서 정한 범위에서 대통령령으로 정하는 공정시장가액비율을 곱하여 산정한 가액으로 한다.
1. 토지 및 건축물: 시가표준액의 100분의 50부터 100분의 90까지
2. 주택: 시가표준액의 100분의 40부터 100분의 80까지
○ 제111조(세율) ① 재산세는 제110조의 과세표준에 다음 각 호의 표준세율을 적용하여 계산한 금액을 그 세액으로 한다.
1. 토지
가. 종합합산과세대상

3. 주택
가. 제13조제5항 제1호에 따른 별장: 과세표준의 1천분의 40
나. 그 밖의 주택

○ 제112조(재산세 과세특례) ① 지방자치단체의 장은 「국토의 계획 및 이용에 관한 법률」 제6조 제1호에 따른 도시지역 중 해당 지방의회의 의결을 거쳐 고시한 지역(이하 이 조에서 "재산세 과세특례 적용대상 지역"이라 한다) 안에 있는 대통령령으로 정하는 토지, 건축물 또는 주택(이하 이 조에서 "토지등"이라 한다)에 대하여는 조례로 정하는 바에 따라 제1호에 따른 세액에 제2호에 따른 세액을 합산하여 산출한 세액을 재산세액으로 부과할 수 있다.
1. 제110조의 과세표준에 제111조의 세율을 적용하여 산출한 세액
2. 제110조에 따른 토지등의 과세표준에 1천분의 1.4를 적용하여 산출한 세액
○ 제122조(세 부담의 상한) 해당 재산에 대한 재산세의 산출세액(제112조 제1항 각 호 및 같은 조 제2항에 따른 각각의 세액을 말한다)이 대통령령으로 정하는 방법에 따라 계산한 직전 연도의 해당 재산에 대한 재산세액 상당액의 100분의 150을 초과하는 경우에는 100분의 150에 해당하는 금액을 해당 연도에 징수할 세액으로 한다. 다만, 주택의 경우에는 다음 각 호에 의한 금액을 해당 연도에 징수할 세액으로 한다.
1. 제4조 제1항에 따른 주택공시가격(이하 이 조에서 "주택공시가격"이라 한다) 또는 시장·군수가 산정한 가액이 3억원 이하인 주택의 경우: 해당 주택에 대한 재산세의 산출세액이 직전 연도의 해당 주택에 대한 재산세액 상당액의 100분의 105를 초과하는 경우에는 100분의 105에 해당하는 금액
2. 주택공시가격 또는 시장·군수가 산정한 가액이 3억원 초과 6억원 이하인 주택의 경우: 해당 주택에 대한 재산세의 산출세액이 직전 연도의 해당 주택에 대한 재산세액 상당액의 100분의 110을 초과하는 경우에는 100분의 110에 해당하는 금액
3. 주택공시가격 또는 시장·군수가 산정한 가액이 6억원을 초과하는 주택의 경우: 해당 주택에 대한 재산세의 산출세액이 직전연도의 해당 주택에 대한 재산세액 상당액의 100분의 130을 초과하는 경우에는 100분의 130에 해당하는 금액
□ 지방세법(2010. 3. 31. 법률 제10221호로 개정된 법률)
<부칙>
○ 제6조의2(재산세 등의 경과조치) 이 법 시행 전에 종전의 「지방세법」에 따라 도시계획세를 부과할 지역으로 고시한 지역은 제112조 제1항의 개정규정에 따른 재산세 과세특례 적용대상 지역으로 고시한 것으로 본다.
□ 지방세법 시행령
○ 제104조(도시지역) 제101조 및 제102조에서 "도시지역"이란 「국토의 계획 및 이용에 관한 법률」 제6조에 따른 도시지역을 말한다.
○ 제105조(주택 부속토지의 범위 산정) 법 제106조 제2항 제3호에 따라 주택의 부속토지의 경계가 명백하지 아니한 경우에는 그 주택의 바닥면적의 10배에 해당하는 토지를 주택의 부속토지로 한다.
○ 제109조(공정시장가액비율) 법 제110조 제1항 각 호 외의 부분에서 "대통령령으로 정하는 공정시장가액비율"이란 다음 각 호의 비율을 말한다.
1. 토지 및 건축물: 시가표준액의 100분의 70
2. 주택: 시가표준액의 100분의 60
○ 제111조(토지 등의 범위) 법 제112조 제1항 각 호 외의 부분에서 "대통령령으로 정하는 토지, 건축물 또는 주택"이란 다음 각 호에 열거하는 것을 말한다.
1. 토지: 법 제9장에 따른 재산세 과세대상 토지 중 전ㆍ답ㆍ과수원ㆍ목장용지ㆍ임야를 제외한 토지와 「도시개발법」에 따라 환지 방식으로 시행하는 도시개발구역의 토지로서 환지처분의 공고가 된 모든 토지(혼용방식으로 시행하는 도시개발구역 중 환지 방식이 적용되는 토지를 포함한다)
○ 제118조(세 부담 상한의 계산방법) 법 제122조 각 호 외의 부분 본문에서 "대통령령으로 정하는 방법에 따라 계산한 직전 연도의 해당 재산에 대한 재산세액 상당액"이란 법 제112조 제1항 제1호에 따른 산출세액과 법 제112조 제1항 제2호 및 같은 조 제2항에 따른 산출세액 각각에 대하여 다음 각 호의 방법에 따라 각각 산출한 세액 또는 산출세액 상당액을 말한다.
1. 토지에 대한 세액 상당액
가. 해당 연도의 과세대상 토지에 대한 직전 연도의 과세표준(법 제112조 제1항 제1호에 따른 산출세액의 경우에는 법 제110조에 따른 과세표준을 말하고, 법 제112조 제1항 제2호 및 같은 조 제2항에 따른 산출세액의 경우에는 법 제110조에 따른 토지 등의 과세표준을 말한다. 이하 이 조에서 같다)이 있는 경우: 과세대상 토지별로 직전 연도의 법령과 과세표준 등을 적용하여 산출한 세액. 다만, 해당 연도의 과세대상별 토지에 대한 납세의무자 및 토지현황이 직전 연도와 일치하는 경우에는 직전 연도에 해당 토지에 과세된 세액으로 한다.
□ 창녕군세 조례
○ 제14조(과세특례) 법 제112조 제2항에 따른 재산세 과세특례의 세율은 1,000분의 1.4로 한다.
□ 주택법
○ 제2조(정의) 이 법에서 사용하는 용어의 뜻은 다음과 같다.
1. "주택"이란 세대(世帶)의 구성원이 장기간 독립된 주거생활을 할 수 있는 구조로 된 건축물의 전부 또는 일부 및 그 부속토지를 말하며, 이를 단독주택과 공동주택으로 구분한다.
□ 국토의 계획 및 이용에 관한 법률
○ 제6조(국토의 용도 구분) 국토는 토지의 이용실태 및 특성, 장래의 토지 이용 방향 등을 고려하여 다음과 같은 용도지역으로 구분한다.
1. 도시지역: 인구와 산업이 밀집되어 있거나 밀집이 예상되어 그 지역에 대하여 체계적인 개발·정비·관리·보전 등이 필요한 지역


 프린트
