감심2014-104(20140418)
종합부동산세 부과에 관한 심사청구(제2차 납세의무자)
답변요지
본문
1. 원 처분의 요지
가. 처분청은 A 주식회사(이하 “A”라 한다)에게 경기도 □□시 □□동 29필지 96,741㎡(이하 “이 사건 토지”라 한다)에 대한 2010년 귀속 종합부동산세 407,656,670원(종합부동산세, 농어촌특별세 및 중가산금 포함)을 2012.12.31.까지 납부하도록 고지하였는데, A에서는 위 금액을 납부하지 못하였다.
나. 이에 처분청은 2013.3.20. A의 출자지분 80.46%를 보유한 청구인을 제2차 납세의무자로 지정하고 328,000,530원(이하 “이 사건 조세채무”라 한다)을 2013. 4. 9.까지 납부하도록 고지(이하 “이 사건 처분”이라 한다)하였다.
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 처분을 취소해 달라는 것이다.
나. 청구 이유
이 사건 토지는 농지로서 분리과세 대상이므로 종합부동산세 과세대상이 아니고, 이 사건 조세채무는 신고되지 않은 회생채권으로서 실권되었다. 또한, 위 2010년 귀속 종합부동산세의 제2차 납세의무는 청구인 회사에서 분할된 B개발주식회사에 승계된 것이므로 처분청의 이 사건 처분은 부당하다.
3. 우리 원의 판단
가. 다툼
이 사건 토지가 농지로서 분리과세 대상인지 여부, 이 사건 조세채무가 회생채권으로서 실권되었는지 여부와 청구인이 위 2010년 귀속 종합부동산세의 제2차 납세의무자인지 여부이다.
나. 인정 사실
이 건 관련 기록을 검토해 보면 다음과 같은 사실이 인정된다.
(1) 원납세자인 A에서는 도시개발사업을 목적으로 이 사건 토지의 소유자 갑 외 2인과 2008. 1. 22. 매매계약을 체결하였고, 2009. 8. 24. 잔금을 모두 지급하였으나 소유권이전등기는 완료하지 못한 상태이다.
(2) 이 사건 토지의 등기부상 지목은 대부분 ‘전, 과수원’이고, 일부는 ‘구거와 임야’로 기재되어 있으며, 2012. 2. 22.부터 같은 해 2. 27.까지 조사된 이 사건 토지에 대한 감정평가서(◇◇지방법원 ☆☆지원 2012타경2062)에 따르면, 구거를 제외하고 대부분 ‘전’으로 이용되고 있다.
(3) ♧♧♧♧지방법원에서 2011.8.10.청구인(분할 전 명칭은 C 주식회사)에 대하여 회생절차개시결정을 하였고, 회생채권의 신고기간을 2011. 8. 26.부터 2011. 9. 2.까지로 정하였는데, 2011. 12. 9. 회생계획인가결정일(마지막 관계인 집회일)까지 이 사건 조세채무는 신고되지 않았다.
(4) 2011. 12. 9.인가된 회생계획안에 따르면 버스판매사업과 건설사업 부분을 분리하여 버스판매회사인 D 주식회사와 건설회사인 B개발 주식회사를 각각 신설하고, 존속법인인 청구인은 버스판매사업 및 건설사업을 제외한 모든 사업(특히 ▨▨▨▨사업)을 수행하며, 해당 사업부문 관련 자산은 시설법인이 이전받고, 채무의 경우 회생채권으로서 조세채무 등은 사업 및 자산과의 관련성, 회생채권의 성격 등에 따라 구분하여 신설법인에 이전되는 것으로 정하고 있다. 그리고 위 회생계획안 중 B개발 주식회사(설립등기:2011. 12. 10.)로 이전되는 건설사업장 목록에는 이 사건 토지가 포함되어 있다.
(5) 처분청은 2012. 12월경 A에게 이 사건 토지에 대한 2010년 귀속 종합부동산세 407,656,670원을 2012. 12. 31.까지 납부하도록 고지하였다.
(6) A가 체납하자 처분청은 2013. 3. 20.위 회사 발행주식의 80.46%를 보유한 청구인을 제2차 납세의무자로 지정하고 328,000,530원을 2013. 4. 9.까지 납부하도록 고지하였다.
(7) 이 사건 토지에는 채무자를 A로, 채권자를 금융기관으로 하는 근저당권이 설정되어 있는데 2012. 2. 8. 임의경매 개시결정이 있었고, 2013. 8. 14. ◇◇지방법원 ☆☆지원에서 경락대금의 배당이 종결되었다.
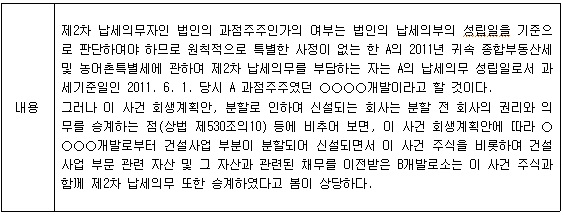
(8) 청구인은 이 사건 심사청구 대상인 이 사건 토지에 대한 2010년 귀속종합부동산세 외 ‘2011년 귀속 종합부동산세’에 관하여도 제2차 납세의무자로서 지정되어 납부고지를 받았고, 이에 불복하여 2012. 8. 22. 처분청에 이의신청을 하였으나 같은 해 10. 11. 기각 결정되었으며, 같은 해 12. 20. 국세청에 심사청구하였으나 2013. 5. 6. 역시 기각 결정되었다. 그러나 2013. 11. 22. 서울행정법원에서는 청구인에 대한 위 2011년 귀속 종합부동산세 부과처분을 취소하는 판결을 하였고, 처분청의 항소포기로 판결은 확정되었다. 판결요지는 다음과 같다.
다. 관계 법령 및 규정
이 건과 관계되는 법령은 「국세기본법」 제39조 등으로서 [별지] 기재와 같다.
라. 판단
청구인은 이 사건 토지가 농지로서 분리과세 대상이므로 종합부동산세 과세대상이 아니고, 이 사건 조세채무는 신고되지 않은 회생채권으로서 실권되었을 뿐 아니라 2011. 12. 9. 회생계획인가결정에 따라 주된 납세자(A)의 발생주식 80.46%는 모두 B개발 주식회사로 이전되었다고 주장하고 있는데, 먼저 청구인이 위 2010년 귀속 종합부동산세의 제2차 납세의무자인지 여부에 관하여 살펴보기로 한다.
살피건대, 「국세기본법」 제39조(출자자의 제2차 납세의무)에 따르면 법인의 재산으로 그 법인에 부과되거나 그 법인이 납부할 국세ㆍ가산금과 체납처분비에 충당하여도 부족한 경우에는 그 국세의 납세의무 성립일 현재 소유주식 합계가 해당 법인의 발생주식 총수의 100분의50을 초과하면서 그에 관한 권리를 실질적으로 행사하는 자들에게 과점주주로서 제2차 납세의무를 부과하도록 규정되어 있다. 그리고 「채무자 회생 및 파산에 관한 법률」 제280조에서는 회생계획에서 신회사가 채무자의 조세채무를 승계할 것을 정한 때에는 신회사는 그 조세를 납부할 책임을 지며, 채무자의 조세채무는 소멸한다고 규정하고 있고, 「상법」 제530조의10은 분할로 인하여 신설되는 회사는 분할 전 회사의 권리와 의무를 승계한다고 되어 있다.
그런데 2011. 12. 9. 인가된 인정사실 ‘(4)항’의 회생계획안에 따르면 청구인의 건설사업 부분을 분리하여 건설회사인 B개발 수식회사를 신설하면서 해당사업부문의 관련 자산은 신설법인이 이전받고, 채무의 경우 회생채권으로서 조세채무 등은 사업 및 자산과의 관련성 등에 따라 신설법인에 이전한다고 정하고 있으며, 위 회생계획안에 따라 회사분할이 이루어져 청구인이 소유하던 A의 주식 80.46% 전부가 B개발 주식회사에 이전된 점에 비추어 보면, 청구인이 A의 과점주주로서 부담하는 이 사건 토지에 관련된 이 사건 조세채무(제2차 납세의무) 또한 B개발 주식회사로 승계되었다고 보아야 할 것이고, 이 사건 토지가 농지로서 과세대상인지 여부 및 이 사건 조세채무가 회생채권으로서 회생절차 내에서 신고하지 않아 소멸하였는지 여부에 관하여는 다툴 실익이 없다고 할 것이다.
따라서 청구인 회사가 분할된 이후에 A가 체납(납부기한인 2012. 12. 31.)함에 따라 발생한 이 사건 제2차 납세의무는 청구인에게 있다고 볼 수 없으므로 처분청의 이 사건 처분은 취소되어야 한다.
4. 결론
그렇다면 이 사건 심사청구는 이유 있다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
