행심2007-544(20071029)
청구인이 청구인의 자(子)인 ○○○과 공동명의로 자동차를 등록한 후 세대분가한 경우 과세면제한 자동차세를 부과고지한 처분이 적법한지 여부지의 여부에 있다 할 것이나, 먼저 본안 심의에 앞서 심사청구가 적법하게 청구되었는지 여부
관계법령
답변요지
본문
1. 원처분의 요지
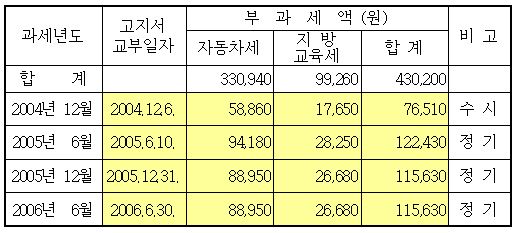
처분청은 공동세대를 구성하고 있는 청구인(국가유공자)과 청구외 ○○Ⅴ(청구인의 자(子))이 승용자동차(경기 48거 XXXX호, ○○○엑스디, 2001년식, 1,495cc, 이하 "이 사건 자동차"라 한다)를 2001.12.8. 공동명의로 신규등록한 후 구경기도 ○○군 군세 감면조례(2002.1.8. 조례 제1698호로 개정되기 전의 것, 이하 같다) 제2조 제2항의 규정에 의하여 자동차세 등을 과세면제하였으나 2004.8.2. ○○○이 세대분가함에 따라, 이 사건 자동차에 대하여 2004.9.8.부터 2006.6.까지의 자동차세 330,940원, 지방교육세 99,260원, 합계 430,200원을 다음과 같이 부과고지하였다.
(연도별 부과세액 내역)
2. 청구의 취지 및 이유
청구인은 이 사건 자동차를 구입하면서, 청구인의 건강상 문제로 인하여 청구인의 자(子)인 ○○○과 공동명의로 등록하게 되었는데, ○○○은 2004.10.23.(2004.10.30. 신고) 결혼을 하게 되어 2004.8.2. 세대분가하게 되었으며, 1990년도부터 사업차 중국에서 장기체류하였기 때문에, 이 사건 자동차는 청구인이 사업상 실질적으로 직접 사용하고 있고, 또한 청구인은 자동차를 공동명의로 등록한 후 세대분가하게 되면 면제된 자동차세가 부과된다는 사실을 알지 못하였고, 이에 대해 안내를 받은 사실 또한 없으므로, 처분청에서 세대분가를 이유로 이 사건 자동차세를 부과한 처분은 부당하다며 이의 취소를 주장하였다.
3. 우리부의 판단
이 사건 심사청구의 다툼은 청구인이 청구인의 자(子)인 ○○○과 공동명의로 자동차를 등록한 후 세대분가한 경우 과세면제한 자동차세를 부과고지한 처분이 적법한지의 여부에 있다 할 것이나, 먼저 본안심의에 앞서 이 사건 심사청구가 적법하게 청구되었는지 여부에 대하여 보면, 지방세법 제72조 제1항에서 이 법에 의한 처분으로서(신고납부 또는 수정신고납부를 한 경우에는 그 신고납부를 한 때에 처분이 있었던 것으로 본다) 위법 또는 부당한 처분을 받았거나 필요한 처분을 받지 못함으로써 권리 또는 이익의 침해를 당한 자는 이 절의 규정에 의한 이의신청 및 심사청구를 할 수 있다라고 규정하고 있으며, 그 제2항에서 다음 각 호의 처분은 제1항의 처분에 포함되지 아니한다라고 하면서 제1호에서 이 절의 규정에 의한 이의신청 또는 심사청구에 대한 처분. 다만, 이의신청에 대한 처분에 대하여 심사청구를 하는 경우를 제외한다고 규정하고 있으며, 같은법 제74조 제3항에서는 이의신청을 거치지 아니하고 바로 심사청구를 하고자 할 때에는 당해 처분이 있은 것을 안 날(처분의 통지를 받은 때에는 그 통지를 받은 날)부터 90일 이내에 도세[도세 중 공동시설세 및 시ㆍ군세에 부가하여 징수하는 지방교육세와 특별시세ㆍ광역시세 중 도시계획세ㆍ공동시설세 및 구세(군세를 포함한다)에 부가하여 징수하는 지방교육세를 제외한다]에 있어서는 행정자치부장관에게, 시ㆍ군세[도세 중 공동시설세 및 시ㆍ군세에 부가하여 징수하는 지방교육세와 특별시세ㆍ광역시세 중 도시계획세ㆍ공동시설세 및 구세(군세를 포함한다)에 부가하여 징수하는 지방교육세를 포함한다]에 있어서는 도지사 또는 행정자치부장관에게 심사청구를 하여야 한다라고 규정하고 있다.
청구인은 청구인의 자(子)인 ○○○이 결혼을 앞두고 있어 부득이하게 세대분가하였고, 이 사건 자동차는 청구인이 사업상 실질적으로 직접 사용하고 있을 뿐만 아니라, 세대분가하게 되면 면제된 자동차세가 부가된다는 사실을 알지도 못하였고, 이에 대해 안내받은 사실이 없으므로 처분청의 자동차세 부과처분은 부당하다고 주장하고 있으나, 청구인은 이 사건 자동차세 부과처분에 불복하여 2007.4.27. 경기도지사에게 심사청구를 하여 2007.6.27. 각하 결정된 심사결정서(제2007-○○○호)를 수령한 사실(경기도 세정과-○○○○○(2007.7.3.) 및 우편물 배달증명서(등기번호 ○○○○○○○○○○○○○, 2007.7.5. 경비원 ○○ 수령))이 입증되고 있고, 또 다시 이에 불복하여 2007.9.12. 행정자치부장관에게 재심사청구서를 제출한 사실이 행정자치부 지방세 심사청구 접수대장(접수번호 ○○○, 접수일자 2007.9.13.)에서 확인되고 있으므로, 이 사건 심사청구는 청구기간이 도과하였다는 사유로 청구인의 심사청구에 대하여 경기도지사가 각하결정하였기 때문에, 이 사건 심사청구는 본안심의대상에 해당하지 않는 것으로 판단된다.
따라서 청구인의 주장은 이유가 없다고 인정되므로 지방세법 제77조 제1항의 규정에 의거 주문과 같이 결정한다.


 프린트
