행심2007-225(20070430)
토지가 학술 등 공익사업을 목적으로 하는 비영리사업자가 그 사업에 직접 사용하는 토지에 해당되는지 여부
관계법령
답변요지
본문
1. 원처분의 요지
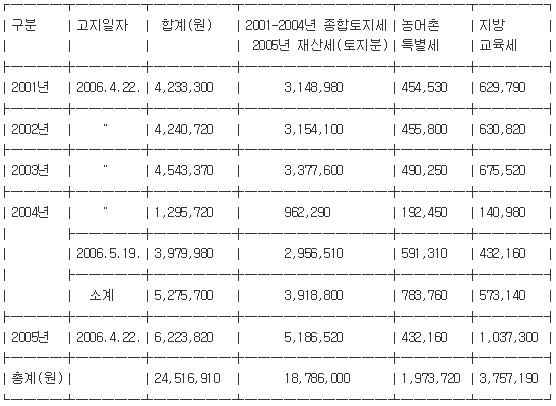
처분청은 청구인이 2001년부터 2004년까지 종합토지세 및 2005년 재산세과세기준일 현재 소유하고 있는 서울특별시 강남구 ○○동 산○-○번지 임야 8,727㎡, 산○-○번지 임야 33,521㎡ 및 산○-○번지 65㎡ 합계 3필지 42,313㎡(이하 "이 사건 토지"이라 한다)를 비영리법인의 비업무용토지로 보아 이 사건 토지를 분리과세대상 토지로 구분하여 지방세법 소정의 세율을 적용하여 산출한 2001년부터 2004년까지 종합토지세 및 2005년 재산세 등을 아래와 같이 부과고지하였다.
2. 청구의 취지 및 이유
청구인은 고등교육법에 의하여 학교를 경영하는 법인으로서 의과대학의 부속병원으로 ○○○○○○병원을 설치ㆍ운영하고 있고, 1989.4.10. 교육용 기본재산으로 사용하기 위하여 이 사건 토지를 취득하였으며, 이 사건 토지를 현재 의과대학 부속병원인 ○○○○○○병원에서 재활의학과의 장애인환자, 뇌졸중환자, 근육병환환자들의 보행훈련, 근육강화치료, 야외 그룹치료와 정신과의 만성질환자 재활요법치료를 위해 사용되고 있는바, 그 치료과정은 의과대학생의 교육ㆍ실습을 위해 필수적인 과정이므로 의료교육용토지임이 명백하고, 구지방세법(2005.1.5. 법률 제7332호로 개정되기 전의 것, 이하 같다) 제234조의 12 제2호 및 지방세법 제186조 제1호의 규정에 의하면 학술 등 공익사업을 목적으로 하는 대통령령으로 정하는 비영리사업자가 그 사업에 직접 사용하는 부동산에 대하여 종합토지세 및 재산세를 비과세하는 것으로 규정하고 있고, 위 규정의 "대통령령이 정하는 비영리사업자"를 구지방세법시행령(2005.1.5. 대통령령 제18669호로 개정되기 전의 것, 이하 같다) 제194조의6 제2항 및 지방세법시행령 제136조 제2항의 규정에 의하면 "고등교육법에 의한 학교를 경영하는 자"로 규정하고 있으므로 이 사건 토지는 종합토지세 등이 비과세되는 토지에 해당된다고 주장하며 이 사건 종합토지세 등의 부과처분의 취소를 구하였다.
3. 우리부의 판단
이 사건 심사청구의 다툼은 이 사건 토지가 학술 등 공익사업을 목적으로 하는 비영리사업자가 그 사업에 직접 사용하는 토지에 해당되는지 여부에 관한 것이라 하겠다.
먼저 관계법령을 보면, 구지방세법 제234조의 12 및 지방세법 제186조에서 "다음 각호에 규정하는 재산(제112조 제2항의 규정에 의한 과세대상을 제외한다)에 대하여는 재산세를 부과하지 아니한다. 다만, 대통령령이 정하는 수익사업에 사용하는 경우와 당해 자산이 유료로 사용되는 경우의 그 재산 및 당해 재산의 일부가 그 목적에 직접 사용되지 아니하는 경우의 그 일부 재산에 대하여는 그러하지 아니하다."고 규정하면서, 그 각 제2호 및 제1호에서는 "제사ㆍ종교ㆍ자선ㆍ학술ㆍ기예 그밖의 공익사업을 목적으로 하는 대통령령이 정하는 비영리사업자가 그 사업에 직접 사용하는 부동산. … (이하 단서 생략) …."으로 규정하고 있고, 구지방세법시행령 제194조의 6제2항 및 지방세법시행령 제136조 제2항에서는 구지방세법 제234조의 12 제2호 및 지방세법 제186조 제1호의 "대통령령으로 정하는 비영리사업자"를 제79조의 규정에 의한 비영리사업자로 규정하고 있고, 지방세법시행령 제79조 제2호(2006.12.30. 대통령령 제19817호로 개정되기 전의 것)에서는 "「고등교육법」에 의한 학교를 경영하는 자"를 비영리사업자로 규정하고 있고, 지방세법시행령 제78조의 2 제2항 제1호에서는 "고등교육법 제4조의 규정에 의하여 설립된 의과대학 등의 부속병원이 경영하는 의료업"을 구지방세법 제234조의 12 및 지방세법 제186조의 본문의 "대통령령으로 정하는 수익사업"에 해당되지 않는 것으로 규정하고 있고, 서울특별시 강남구세감면조례 제11조에서는「국토의 계획 및 이용에 관한 법률」제2조 제7호의 규정에 의한 도시계획시설로써 동법 제32조 규정에 의하여 지형도면이 고시된 후 10년 이상 장기간 미집행된 토지ㆍ지상 건축물ㆍ주택(그 해당 부분에 한한다)에 대하여는 재산세의 100분의 50를 경감하는 것으로 규정하고 있다.
다음으로 청구인의 경우를 보면, 청구인은 이 사건 토지를 취득하여 1989.4.10. 소유권이전등기를 하였으며, 처분청은 행정자치부 현장조사 지적에 따라 이 사건 토지는 전체가 1995.12.31. 이전부터 소유하고 있는 토지로서 분리과세대상 토지에 해당되고, 이 사건 토지 중 ○○동 산○-○번지 및 산○-○번지는 공원용지로서 장기미집행토지에 해당되나 청구인의 사업(환자재활요법치료)에 직접 사용하지 않는 것으로 보아 이 사건 토지의 과세대상을 분리과세대상으로 구분하고 공원용지 부분에 대하여는 장기미집행토지에 해당되는 것으로 보아 서울특별시 강남구세감면조례 제11조를 적용하여 이 사건 종합토지세 등을 부과한 사실을 제출된 관련증빙자료에서 알 수 있다.
이에 대하여 청구인은 고등교육법에 의하여 학교를 경영하는 법인으로서 종합토지세 및 재산세가 비과세되는 비영리사업자에 해당되고, 이 사건 토지를 의과대학의 부속병원인 ○○○○○○병원이 재활의학과의 장애인환자, 뇌졸중환자 등의 재활요법치료를 위해 의료교육용으로 직접 사용하고 있고, 그 치료과정은 의과대학생의 교육ㆍ실습을 위해 필수적인 과정이므로 종합토지세 및 재산세가 비과세되는 토지에 해당된다고 주장하나, 구지방세법 제234조의 12 및 지방세법 제186조에서는 학술 등 공익사업을 목적으로 하는 비영리사업자가 그 사업에 직접 사용하는 재산에 대하여는 재산세를 부과하지 아니하나, 당해 재산의 일부가 그 목적에 직접 사용되지 아니하는 경우의 그 일부 재산에 대하여는 과세하는 것으로 규정하고 있고, 토지이용계획확인서 및 지적도에 의하면, 이 사건 토지 중 ○○동 ○-○번지는 ○○터널을 사이에 두고 청구인의 ○○○○○ 의과대학 부속병원(○○○○○○병원)과 떨어져 있으며 도시지역의 제1종일반주거지역에 속하는 토지로서 전체가 도시계획시설인 공원으로 지정되어 있고, ○○동 ○-○번지는 위 병원에 접하고 있으나 도시지역의 제1종일반주거지역에 속하는 토지로서 도시계획시설 공원에 저촉되고, ○○동 ○-○번지는 위 병원에 접하고 있으나 도시지역의 제1종일반주거지역에 속하는 토지로서 공원지역 밖의 토지인 사실을 알 수 있고, 처분청 및 청구인이 제출한 자료에 의하면, 이 사건 토지를 포함한 서울특별시 강남구 ○○동 산○번지 일대는 건설부고시 제1971-465호(1971.8.6.)로 도시계획시설(공원) 결정고시가 있었고, 서울특별시고시 제1993-218호(1993.7.23.)로 공원조성계획이 있었으며, 서울특별시고시 제1998-414호(1998.11.5.)로 공원조성실시계획인가에 의하여 처분청(공원녹지과)이 보상순위에 의하여 연차적으로 보상을 실시하는 것으로 공원조성사업을 추진하고 있으며, 청구인의 토지를 포함한 공원전체 지역에 산책로 계단, 운동시설, 휴식을 위한 정자, 의자 등을 곳곳에 설치되어 있으나, 처분청은 이 사건 토지가 속한 공원에 별도의 공원관리시설을 두고 있지 아니하고, 출입문이나 담장이 설치되어 있지 아니하여 출입에 통제를 하지 않고 주민들의 출입은 청구인의 ○○○○○○병원을 포함한 여러 곳에서 출입이 가능함에 따라 인근 주민들이 운동 및 산책로로 자유롭게 이용하고 있으므로, 청구인이 비록 ○○○ ○○학당 운영 및 재활의학과 환자들의 치료 등을 위하여 이 사건 토지를 이용하고 있다 하더라도 청구인이 이를 위해 어떠한 시설을 설치한 바도 없고 이 사건 토지가 청구인소유이기는 하나, 청구인의 이러한 이용은 이 사건 토지를 포함한 전체 공원을 이용하는 것으로 보아야하고 일반인이 공원을 이용하는 것과 다름이 없는 것으로 보는 것이 타당하다고 할 것이므로 이 사건 부동산은 비영리사업자가 목적사업에 직접 사용하는 토지로 볼 수 없는 것으로 판단된다.
따라서 청구인의 주장은 이유가 없다고 인정되므로 지방세법 제77조 제1항의 규정에 의거 주문과 같이 결정한다.


 프린트
