행심2006-247(20060627)
선박이 국적취득조건부나 용선계약으로 연부취득에 해당하고 취득세 부과제척기간을 10년으로 볼 수 있는지 여부 및 그 기간 중 반선한 선박으로 볼 수 있는 지 여부
관계법령
답변요지
본문
1. 원처분의 요지
처분청은 청구인이 외국환관리법 위반 등과 관련된 형사사건에서 청구인이 지배하고 있다고 보는 외국 소재의 특수목적법인 SPC1가 선박 오션 △△△△ 외 11척(이하 "이 사건 선박"이라 한다)을 1994.3.3.부터 1999.3.26.까지 금융단이 설립한 외국 소재의 특수목적법인 SPC2으로부터 취득한 다음 다시 청구인과 SPC1 사이에 용선계약을 체결하여 소정기일에 용선료를 지급하고 있으나 실제는 청구인이 국적취득조건부 나용선계약에 의한 연부취득으로 보아 이 사건 선박에 대하여 부과제척기간(10년) 내 지불된 용선료를 합한 금액(140,804,000,000원, 붙임 참조)을 과세표준으로 지방세법 제112조 제1항 및 농어촌특별세법 제5조 제1항의 세율을 적용하여 산출한 취득세 3,379,290,860원, 농어촌특별세 309,766,110원, 합계 3,689,056,970원을 2005.7.22. 부과고지하였다.
2. 청구의 취지 및 이유
청구인은 이 사건 선박을 싱가폴 소재 ○○무역회사 등으로부터 용선계약을 체결한 후 소정기일에 용선대가를 지급한 다음 회계장부상 매출원가(운항원가) 중 용선료로 회계처리하고 있는 것에 비추어 이 사건 선박을 명백히 소유하고 있지 않는데도 이를 감사원 통보자료만 가지고 전부 연부취득으로 보아 취득세과세대상으로 삼은 것은 지방세법 제105조 제1항 등의 규정에 위배되며, 설령, 이 사건 선박에 대한 취득세 납부의무가 있다 하더라도 이 사건 선박 중 8척은 부과시점에 이미 반선된 것(검찰 등 관련기관의 조사내역 및 청구인의 회계장부 및 처분청의 과세자료 및 감사원 통보자료에서 명백히 입증됨)이므로, 이 부분은 연부취득 계약해지시 기납부한 취득세 등을 환부한다는 행정자치부 유권해석에 따라 취득세 납부의무가 없다고 하겠고, 처분청에서는 이 사건 부과처분을 청구인의 형사사건에 따라 구지방세법 제30조의 4(2003.12.30. 개정 전의 법률) 단서상 사기 기타 부정한 행위로 지방세를 포탈한 경우로 보아 부과제척기간을 10년으로 보았으나 대법원판례(2000.4.21. 선고, 99도5355 판결)에 의하면 납세자가 조세포탈을 위하여 적극적으로 장부나 증빙서류의 조작행위 등을 하여야 부과제척기간을 10년을 적용할 수 있는데 청구인은 오로지 국제적인 거래관행에 따라 행하여진 것일 뿐 모든 장부 및 증빙서류를 있는 그대로 작성비치하여 회계처리하였으므로 허위 등 부정한 행위를 한 바가 없는 것이어서 부과제척기간을 5년으로 적용하여야 한다고 주장하고 있다.
3. 우리부의 판단
이 사건 심사청구의 다툼은 이 사건 선박이 국적취득조건부 나용선계약으로 연부취득에 해당하는지 및 취득세 부과제척기간을 10년으로 볼 수 있는지와 그 기간중 반선한 선박으로 볼 수 있는지 여부에 있다 하겠다.
먼저, 관계법령의 규정을 살펴보면, 지방세법 제30조의 4 제1항에서 지방세는 부과할 수 있는 날부터 그 제1호의 납세자가 사기 그밖의 부정한 행위로 지방세를 포탈하거나 환부 또는 경감받은 경우에는 10년 및 그 제3호의 제1호 등에 해당하지 아니하는 경우에는 5년이 만료되는 날까지 부과하지 아니하는 경우에는 이를 부과할 수 없다고 규정하고 있고, 같은법 제105조 제1항에서 취득세는 부동산ㆍ선박 등의 취득에 대하여 당해 취득물건소재지의 도에서 그 취득자에게 부과한다고 하고 있으며, 같은법시행령 제73조 제5항에서 연부로 취득하는 것으로서 그 취득가액의 총액이 법 제113조의 적용을 받지 아니하는 것에 있어서는 그 사실상의 연부금 지급일을 취득일로 보아 그 연부금액(매회 사실상 지급되는 금액을 말하며, 취득금액에 포함되는 계약보증금을 포함한다)을 과세표준으로 하여 부과한다고 하고 있고, 국제선박등록법 제3조 제1항에서 국제선박의 등록대상이 되는 선박은 그 제1호의 선박법 제2조의 규정에 의한 대한민국 선박 및 그 제2호의 해운법 제4조 제1항의 규정에 의한 외항정기여객운송사업 또는 외항불정기여객운송사업의 면허를 받은 자 및 해운법 제26조 제2항의 규정에 의한 외항화물운송사업의 등록을 한 자가 대한민국 국적을 취득할 것을 조건으로 임차한 외국선박으로 한다고 하고 있으며, 같은법 제4조 제1항에서 국제선박의 등록을 하고자 하는 대한민국 선박의 소유자 또는 제3조 제1항 제2호 각목의 1에 해당하는 자는 해양수산부령이 정하는 바에 의하여 해양수산부장관에게 그 등록을 신청하여야 한다고 하면서 이 경우 대한민국 선박의 소유자는 국제선박의 등록을 하기 전에 선박법 제8조 제2항의 규정에 의하여 당해 선박을 선박원부에 등록하고 선박국적증서를 교부받아야 한다고 하고 있고, 같은법시행령 제2조에서 국제선박등록법 제3조 제2항의 규정에 의하여 국제선박으로 등록할 수 있는 선박은 국제총톤수 500톤 이상의 선박으로서 선령이 20년 이하인 선박으로 한다고 하고 있으며, 해운법 제25조에서 해상화물운송사업의 종류는 그 제1호의 내항화물운송사업(국내항간의 해상화물운송사업) 및 그 제2호의 외항정기화물운송사업(국내항과 외국항간 또는 외국항간에서 정해진 항로에 선박을 취항시켜 일정한 일정표에 의하여 운항하는 해상화물운송사업)으로 한다고 하고 있고, 같은법 제26조 제2항에서 외항정기화물운송사업 또는 외항부정기화물운송사업을 영위하고자 하는 자는 해양수산부령이 정하는 바에 의하여 해양수산부장관에게 등록하여야 한다고 하고 있으며, 같은법 제27조 제2항에서 외항화물운송사업을 영위하고자 하는 자는 선박의 보유량, 자본 등 사업의 재정적 기초 및 경영형태가 해양수산부령이 정하는 등록기준에 적합하여야 한다고 규정하고 있다.
다음으로 청구인의 경우를 살펴보면, 이 사건 선박의 현황은 붙임 1호와 같으며, 1994.10.26. 일본 소재 ○○○○상사로부터 10년간 연 4회 원리금 균등분할 상환조건으로 미화 15,900,000달러를 차입한 금액에 회사자금 미화 611,900달러를 합하여 총 미화 16,511,900달러에 국적취득조건부 나용선계약으로 이 사건 선박 중 오션 △△△△호라는 중고선박 1척을 국내 도입하였고, 그 계약방식은 ○○○○상사가 설립한 SPC2(명의상 등록선주)와 청구인이 지배하고 있는 SPC1 사이에 국적취득조건부 나용선계약을 체결한 다음 다시 청구인은 SPC1과 정기용선계약을 체결하였으며, 감사원은 이러한 계약형태를 실질적으로 청구인이 SPC2와의 국적취득부 나용선계약으로 도입한 것으로 간주하므로(서울고등법원 제6형사부 판결 2002노598호) 이를 연부취득한 것으로 판단하였고, 나머지 이 사건 선박도 위 오션 △△△△호와 유사한 계약형태로 도입하여 한 것으로 보고 관련세액을 추징할 것을 감사원에서 처분청에게 시정요구하였으며, 여기서 이 사건 선박에 대한 연부취득금액 현황은 오션 □□□(1985.2. 신조, 파나마 선적, 24,942톤)는 1995.9.22.부터 2002.12.22.까지 17,818,444,320원(선박가액 15,670천불)을, 오션 ▽▽▽(1986.3. 신조, 싱가폴 선적 97,352톤)은 1996.9.24.부터 2002.12.22.까지 20,559,458,880원(선박가액 20,350천불)을, 블루 ○○(1997.8. 신조, 파나마 선적, 26,341톤)은 1997.12.12.부터 2004.12.31.까지 21,543,192,910원(선박가액 24,330천불)을, 블루 ○○○(1997.9. 신조, 파나마 선적, 26,341톤)는 1997.12.9.부터 2003.12.9.까지 19,217,623,420원(선박가액 24,330천불)을, 스타 ○○○(1997.9. 신조, 파나마 선적, 17,542톤)는 1997.12.9.부터 2004.12.31.까지 14,619,020,710원(선박가액 2,155,000천엔)을, 글로벌 ○○○(1997.4. 신조, 파나마 선적, 38,364톤)는 1997.7.22.부터 2004.12.31.까지 21,525,117,620원(선박가액 2,605,000천엔)을, 스타 ○○(1997.3. 신조, 파나마 선적, 17,542톤)은 1997.9.11.부터 2004.12.31.까지 15,065,449,660원(선박가액 2,155,000천엔)을, 글로벌 △△△는 1999.2.26.부터 1999.5.28.까지 1,303,439,790원(선박가액 2,615,000천엔)을, 글로벌 □□□은 1999.3.26.부터 2002.5.26.까지 5,547,476,700원(선박가액 25,500천불)을, 오션 ××는 1994.3.3.부터 1996.12.3. 사이에 2,720,641,820원(선박가액 24,330천불)을, 글로벌 ○○○○는 1994.7.19.부터 1998.10.19.까지 7,252,140,790원(선박가액 8,800천불)을, 오션 ◇◇◇◇는 1995.7.19.부터 1997.10.25.까지 5,706,787,010원(선박가액 16,511.9천불)을 지급하여 취득한 것으로 되어 있고, 서울고등법원 판결(2002.12.30. 선고, 2002노598)에서 1997.2.20. 매각한 이 사건 선박 중 오션 ××(신조선임)의 매각대금 1,203,267.93불에 관한 외국환관리법 위반에 대하여 관세포탈 및 밀수입으로 인한 특정범죄가중처벌등에관한법률 위반사건으로 벌금형과 추징선고를 유예받았으며, 그 관련사항으로 BBCHP계약은 용선계약의 형식을 취하고 있으나 실질은 선박의 매매로서 그 매선대금을 일정기간 분할하여 지급하되 그 기간 동안 선박을 매수인이 사용할 수 있는 것으로서 선박수입의 특수한 형태인데, 이러한 선박도입은 국적취득 여부를 불문하고 관세법상의 수입에 해당한다고(대법원 1983.10.11. 선고, 82누328 판결) 하므로 이를 관세법에 의하여 신고하지 아니한 이상 관세법상 무신고수입죄라고 하고 있고, 이러한 편의치적 제도는 그 자체가 위법은 아닐지언정 그것이 정상적으로 수입할 수 없는 선박을 수입하기 위한 경우나 관세포탈 수단으로 이용되는 경우에는 사회적 상당성이 없다고 보았으며, 관할관청에 해운법 제26조 제1항에 의거 외항화물운송사업등록(선박변경 포함)시 첨부된 운항선박명세서에서 2000.7.1. 기준 운항선박명세서상 총등록선박 25척에서 이 사건 선박 중 오션 □□□호ㆍ스타 ○○호ㆍ글로벌 ○○○호ㆍ스타 ○○○호ㆍ블루 ○○호ㆍ블루 ○○○호ㆍ오션 ▽▽▽호는 정기용선으로 확보되었으나 그 외 나머지 선박에 대하여는 등록된 사항이 없고, 청구인이 국적취득조건부 나용선계약으로 도입한 선박은 2000.7.1. 기준 총등록선박 중 글로벌 ○○○○○호ㆍ글로벌 ◎◎◎◎호ㆍ글로벌 ◆◆◆호ㆍ●●●●호ㆍ☆☆☆호ㆍ★★★호ㆍ▲▲▲호ㆍ××××호ㆍ▽▽▽▽호ㆍ×××호ㆍ■■■■■■호ㆍ◇◇◇◇◇호ㆍ▲▲▲▲호ㆍ☆☆☆☆호들은 2005.9.15. 기준 총등록선박 68척 중 국적취득조건부 나용선계약으로 확보한 선박의 제반 기재사항과 동일한 사실을 볼 수 있으며, 또한, 청구인이 제출한 제반 증빙자료 중 이 사건 선박 일부에 대한 계약서 내용에서 1997.8.11. 이 사건 선박 중 스타 ○○○호의 계약사항에서 ○○○ 인턴네션널와는 2년 단위의 용선계약으로, 1999.9.14. 이 사건 선박 중 글로벌 □□□호의 계약사항은 ○○○ 인베스트먼트와는 약 5∼7개월 단위의 용선계약으로, 1998.11.12. 이 사건 선박 중 글로벌 △△△호와는 약 11∼13개월 용선계약으로 각각 체결하였다고 하고 있고(나머지 선박에 대한 계약사항은 전부 폐기처분하였다고 함), 청구인이 지배하고 있다는 SPC2에 대한 소유사항은 이 사건 선박 중 현재 용선중에 있는 글로벌 ○○○의 등록선주 SPC2인 ○○○○○○ 인터네션널사는 브리티쉬버진아일랜드에 설립된 회사로 주주증명서상 ○○그룹 인터네션널사가 지배하고 있는 것으로 확인되고 있으나 나머지 SPC2에 대한 제반자료는 없다고 하고 있으며, 이 사건 선박의 일부에 대한 계약체결 및 회계처리상황 등은 국제관행상 표준계약서 형식으로 되어 있는 뉴욕선물교환소에서 입증한 정식규격으로 총 175개 계약항목으로 구성된 TIME CHARTER에 의하여 체결하고, 그 회계처리는 선박별로 용선료 계정에다 용선료 지급사항을 기장하고 있고, 국적취득조건부 나용선계약으로 확보한 선박(이 사건 선박에는 없음)에 대하여는 표준계약서인 총 27장 163개 계약항목으로 구성된 BAREBOAT HIRE CHARTER PURCHASE AGREEMENT로 체결하고, 법인장부상 선박계정에 기장한 다음 외화장기미지급 및 유동성 장기미지급 계정에 용선료 지급사항을 기재하고 있는 사실을 제출된 관계증빙자료를 통해 알 수 있다.
이에 대하여 청구인은 첫째, 이 사건 선박을 정기용선한 것이지 취득한 것이 아니라고 하고 있고, 둘째, 설령 국적취득조건부 나용선계약으로 연부취득한 것이라고 하더라도 그 부과제척기간이 5년이므로 취득세 등의 추징대상은 반선한 선박을 제외만 나머지 선박에 대한 용선료에 대하여만 부과하여야 한다고 주장하는바, 먼저 정기용선한 것이지 취득한 것이 아니라고 하는 주장을 보면, 지방세법시행령 제73조에서 연부로 취득하는 경우 연부금 지급일을 취득일로 보아 그 연부금액(매회 사실상 지급되는 금액을 말하며 취득금액에 포함되는 계약보증금을 포함)을 과세표준으로 하여 부과한다고 하고 있고, 이때 연부라 함은 매매계약서상 연부계약 형식을 갖추고 일시에 완납할 수 없는 대금을 2년 이상에 걸쳐 일정액씩 분할하여 지급하는 것을 말한다고 하고 있는데, 여기서 연부취득중인 과세물건을 마지막 연부금 지급일 전에 계약을 해제한 때에는 이미 납부한 취득세는 행정자치부 심사결정(제98-617호, 1998.11.28.) 및 유권해석(세정13407-113호, 2001.7.23.)에 비추어 환부대상이 된다고 하겠으나, 이 사건 경우, 고등법원의 판결내용으로 감사원에서 처분청에게 이 사건 선박에 대하여 국적취득조건부 나용선계약에 의하여 국내에 도입되었으므로 연부취득으로 보아 취득세 등을 부과하여야 한다고 처분지시를 함에 따라 이를 가지고 부과한 사건이고, 과세대상인 이 사건 선박은 최초계약일이 1993년도에서 1998년도에 체결되어서 개별 선박별로 선박국적/규모/건조가액/신조연도 등의 이력사항 및 관할관청 등기/등록 여부 및 법원 등에서 청구인이 지배하였다고 보는 SPC2의 정관등기부등본 등 등록관련 자료, 법인장부상 고정자산 계정 기장내용 등 회계처리상황 등의 사실관계를 채증하는 절차없이 법원판결 내용 및 감사원 시정지시 요구서에 따라 그 사실관계를 인정하고 취득세 등을 부과한 사실들을 볼 수 있으며, 이 사건 선박의 경우, 구체적인 증빙자료가 없어서 판결내용 및 감사원 시정요구서에 따라 관련 사실사항을 보면, 이 사건 선박의 도입과정은 ○○○○상사가 설립한 해외특수법인으로부터 청구인이 지배하고 있는 해외특수법인이 국적취득조건부 나용선계약으로 취득하였는데도, 청구인과 청구인의 해외특수법인 사이에 정기용선계약 형식으로 위장하여 도입하였는데, 이러한 도입형태를 국제관행상 선박의 편의치적 제도(해외금융이용ㆍ세금절세ㆍ경비절약 등의 혜택을 가지기 위하여 선박의 국적을 타국으로 하는 것)라는 사실을 볼 수 있고, 법원판결문에서 새로 제작된 선박인 이 사건 선박 중 오션 ××를 청구인의 해외특수법인이 1997.2.에 매각하여 매각대금 1,203,267.93불을 싱가폴의 은행에 예치하였으며, 나머지 선박은 중고선박으로 도입하였다는 사실을 볼 수 있고, 또한 감사원 자료에서 이 사건 선박 중 오션 △△△△호(중고선박)을 외자차입금과 회사자금으로 국적취득조건부 나용선계약으로 국내 도입하였다고 하며, 나머지 선박도 이러한 방식으로 도입하였다고 하고 있다고 하면서, 이 사건 선박 중 오션 □□□호는 1995.9. 체결한 이래 2002.12.까지 17,818,444,320원을, 오션 ▽▽▽호는 1996.9.부터 2002.12.까지 20,559,458,880원을, 블루 ○○호는 1997.12.부터 2004.12.까지 21,543,192,910원을, 블루 ○○○호는 1997.12.부터 2003.12.까지 19,217,623,420원을, 스타 ○○○호는 1997.12.부터 2004.12.까지 14,619,020,710원을, 글로벌 ○○○호는 1997.7.부터 2004.12.까지 21,525,117,620원을, 스타 ○○호는 1997.9.부터 2004.12.까지 15,065,449,660원을, 글로벌 △△△호는 1999.2.부터 1999.5.까지 1,303,439,790원을, 글로벌 □□□호는 1999.3.부터 2002.5.까지 5,547,476,700원을, 오션 ××호는 1994.3.부터 1996.12. 사이에 2,720,641,830원을, 글로벌 ○○○○호는 1994.7.부터 1998.10.까지 7,252,140,790원을, 오션 ◇◇◇◇호는 1995.7.부터 1997.10.까지 5,706,787,010원을 용선료로 각각 납부하였다고 하고 있으며, 관할관청에서 통보한 이 사건 선박에 대한 용선현황에서 오션 □□□호는 1995.6. 체결하여 약 3.1년을 사용한 다음 2003.2. 반선하였고, 오션 ▽▽▽호는 1996.6. 체결하여 약 5.4년을 용선한 다음 2002.12. 반선하였으며, 블루 ○○호는 1997.9. 체결하여 부과일 현재 용선중에 있고, 블루 ○○○호는 1997.9. 체결하여 약 6.7년을 용선한 다음 2004.6. 반선하였으며, 스타 ○○○호는 1997.9. 체결하여 부과일 현재 용선중에 있고, 글로벌 ○○○호는 1997.4. 체결하여 부과일 현재 용선중에 있으며, 스타 ○○호는 1997.6. 체결하여 부과일 현재 용선중에 있고, 글로벌 △△△호는 1998.11. 체결하여 약 0.6년 용선한 다음 1999.6. 반선하였으며, 글로벌 □□□호는 1997.3. 체결하여 약 3.3년 용선한 다음 2002.5. 반선하였고, 오션 ××호는 1993.5.부터 약 3.8년 용선한 다음 1997.2. 반선하였으며, 글로벌 ○○○○호는 1994.4.부터 약 4.6년 용선한 다음 1998.11. 반선하였고, 오션 △△△△호는 1994.10.부터 약 6.7년 용선한 다음 1997.11. 반선한 사실이 확인되고 있으며, 관할관청에 해운법 제26조 제1항에 의거 외항화물운송사업등록시 첨부된 운항선박명세서에서 2000.7.1. 기준 운항선박명세서상 총등록선박 25척에서 오션 □□□호 외 6척은 정기용선으로 확보되었으나 그 외 나머지 선박에 대하여는 등록된 사항이 없고, 청구인이 국적취득부 나용선계약으로 도입한 선박은 2000.7.1. 기준 총등록선박 중 글로벌 ○○○○○호 외 13척은 2005.9.15. 기준 총등록선박 68척 중 국적취득부 나용선계약으로 확보한 선박의 제반 기재사항과 동일한 사실을 볼 수 있으며, 청구인이 제출한 자료에서 이 사건 선박 중 스타 ○○○호는 1997.8. △△△ 인터네션널와는 2년 단위의 용선계약으로, 글로벌 □□□호는 1999.9. ○○○ 인베스트먼트와는 약 5∼7개월 단위의 용선계약으로 체결한 것으로 보아 국적취득부 나용선계약이 아닌 것으로 보여지고 있고, 청구인이 지배하고 있다는 SPC2에 대한 소유사항은 현재 용선중에 있는 글로벌 ○○○의 등록선주 SPC2인 ○○○○○○ 인터네션널사는 주주증명서상 ○○그룹 인터네션널사가 지배하고 있는 것(나머지 SPC2에 대한 제반자료는 없음)으로 확인되고 있으며, 이 사건 선박의 일부에 대한 계약체결 및 회계처리상황 등은 국제관행상 표준계약서인 총 175개 계약항목으로 구성된 TIME CHARTER에 의하여 체결하고, 그 회계처리는 선박별로 용선료 계정에다 용선료 지급사항을 기장하고 있으며, 그 외 국취부 나용선계약으로 확보한 선박(이 사건 선박에는 없음)에 대하여는 표준계약서인 총 27장 163개 계약항목으로 구성된 BAREBOAT HIRE CHARTER PURCHASE AGREEMENT로 체결하고, 법인장부상 선박계정에 기장한 다음 외화장기미지급 및 유동성 장기미지급 계정에 용선료 지급사항을 기재하고 있는 사실들을 종합하여 보면, 비록 이 사건 선박에 대한 구체적인 사실자료가 채증되지 않았고, 일부 선박에 대하여 국제관행 용선표준계약서인 TIME CHARTER에 의하여 용선계약을 체결하였으며, 관할관청에 등록된 운항선박명세서상 전부 용선선박으로 되어 있고, 특히, 오션 ◇◇◇◇호는 감사원 조사서에서 16,511.9천불(1994년 환율 806원 기준 13,308,591,400원)에 취득하였다고 하면서 용선료를 5,706,787,010원을 지불한 것이나 관할법원 판결문에서 오션 ××를 1,203,267.93불(1997년 환율 891원 기준 1,072,111,788원)로 매각하였다고 하나 그 용선료가 2,720,641,820원, 그 선박가액은 미화 24,330천불(1994년 환율 806원 기준 19,609,980,000원)인 점들을 보면, 선박가액과 용선료와 매각대금과의 금액 상호간 합리적인 연결성이 보이지 않는다고 하더라도 청구인은 재판이나 조사당시 위와 같은 법원판결 등의 사실관계에 별다른 이의를 제기하지 않고 있는 점에 비추어 이 사건 선박은 청구인과 청구인이 지배하고 있는 해외특수법인 사이에 정기용선으로 도입하였지만 실제는 청구인이 국적취득부 나용선계약에 의하여 취득한 것을 위장한 것으로 재판과정에서 판명되었으므로 연부취득한 것으로 보아야 할 것이며, 한편, 이 사건 선박의 연부계약 체결시기가 과세기준시점(2005.7.21.)에서 5년 이전에 모두 체결되어서 부과제척기간에 대한 문제 및 반선한 것으로 볼 수 있는지 여부에 대하여 살펴보면(두번째 주장내용과 같음), 지방세법 제30조의 4 제1항에서 지방세는 부과할 수 있는 날부터 다음 각호에 정하는 기간이 만료되는 날까지 부과하지 아니하는 경우에는 이를 부과할 수 없다고 하면서 그 제1호의 납세자가 사기 그밖의 부정한 행위로 지방세를 포탈하거나 환부 또는 경감받은 경우에는 10년, 그 외는 5년으로 한다고 하고 있는바, 법원판결 내용에서 BBCHP계약은 용선계약의 형식을 취하고 있으나 실질은 선박의 매매로서 이는 선박수입의 특수한 형태인데, 이러한 선박도입은 국적취득 여부를 불문하고 관세법상의 수입에 해당한다고(대법원 1983.10.11. 선고, 82누328 판결) 하므로 이를 관세법에 의하여 신고하지 아니한 이상 관세법상 무신고수입죄라고 한 사실, 청구인이 지배하는 SPC2를 설립하여 그로 하여금 ○○○○상사가 설립한 SPC1 사이에 BBCHP계약을 체결한 다음 청구인은 SPC2로부터 정기용선하는 방법으로 이 사건 선박 중 오션 ××호를 도입한 사실은 그 행위의 동기나 목적이 정당하다거나 그 행위의 수단이나 방법이 상당하다고 할 수 없어 사회상규에 위배되지 아니한 정당한 행위로 보기 어렵다고 판단한 사실들을 보면, 관련 지방세법령상 납세자가 사기 그밖의 부정한 행위로 지방세를 포탈한 경우가 아니라고 보기는 무리가 있다고 할 것이고, 특히, 그러한 부정한 행위가 아니라는 입증자료를 제출하고 있지 아니한 이상 처분청에서 이 사건 선박에 대하여 부과제척기간을 10년으로 보아 그 기간 내 용선료에 대하여 연부취득의 연부금으로 보아 취득세 등을 부과한 처분은 잘못이 없다고 하겠으나 반선한 경우는 연부금을 지급하던 중 경개계약으로 인하여 그 매수에 대한 권리의무가 인계되었다면 그 연부금 불입에 대한 취득세 등 납세의무 자체도 처음부터 당연히 함께 인계된 것(같은취지의 행정자치부 심사결정, 제98-617호, 1998.11.28.)이므로 경개계약 전에 지급한 계약보증금 및 연부금에 대한 취득세 납세의무도 소급하여 소멸되었다 할 것(행정자치부 심사결정 제99-310호, 1999.5.26.) 및 연부취득물건을 마지막 연부금 지급일 전에 해제한 때에는 이미 납부한 취득세는 환부하는 것(행정자치부 운영세칙 제105-5호)으로서, 이 사건 선박 중 블루 ○○○호는 2004.6.에, 글로벌 ◎◎◎호는 2002.5.에, 글로벌 △△△호는 1999.6.에, 오션 ▽▽▽호는 2002.12.에, 오션 □□□호는 2003.2.에, 오션 △△△△호는 1997.11.에, 글로벌 ○○○○호는 1998.11.에, 오션 ××호는 1997.2.에 반선한 사실이 해양수산부 통보공문(해운정책과-2273호, 2006.5.19.)에 기재되어 직접자료로서 확인되고 있고, 감사원 조사자료 및 처분청의 용선료에 대한 과세자료에서는 도입시점부터 위 시점에 근접된 시점까지 용선료(연부금)를 지급한 것으로 되어 있으며, 그리고 2000년ㆍ2005년도 등록한 운항선박명세서에서 이 사건 선박 일부만 등록되었고, 그들 선박에 대한 용선기간이나 2005년도분에는 이 사건 선박 전체가 등록되어 있지 않는 사실들이 간접자료로서 확인되고 있다 하더라도 이러한 직ㆍ간접적인 자료상의 반선일이나 용선기간종료일이 국적취득조건부 나용선계약은 취득을 전제로 도입한 것이므로 단순히 용선계약보다는 용선료ㆍ기간 등의 조건이 상당할 것에 비추어 용선계약시 선주의 일방적인 계약해지통보 등의 방식보다는 적어도 매도자와 매수자 사이 계약해지절차를 거친 문거 등에 의하여 반선하였을 것으로 추정되는데도 그러한 자료들을 국제적 관행으로 특별히 요구되지 않는다거나 반선일 등이 오래되어 보관할 필요가 없어서 폐기하였다는 이유로는 청구인이 이 사건 선박을 취득한 것으로 인정하였으므로 그 반선과 관련된 구체적인 입증자료를 제시하는 책임도 청구인에 있는 것에 미루어 그 입증책임을 면할 수 없다고 할 것이어서 처분청에서 이러한 입증자료를 청구인이 제출하지 못하여 반선한 부분까지도 이 사건 취득세 등을 부과한 처분은 잘못이 없다고 하겠다.
따라서 청구인의 주장은 이유가 없다고 인정되므로 지방세법 제77조 제1항의 규정에 의하여 주문과 같이 결정한다.
(붙임 1호)
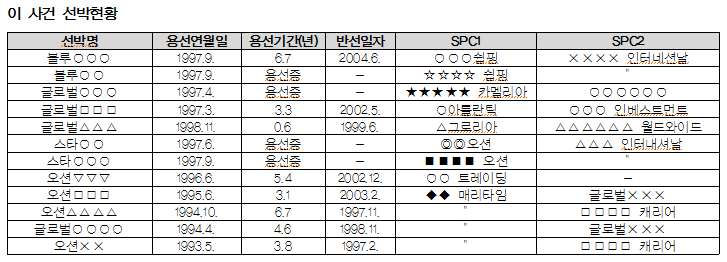
※ SPC1은 금융사와 관련된 해외특수법인이며, SPC2는 청구인과 관련된 해외특수법인임.


 프린트
