감심2010-118(20101118)
사업소세 부과에 관한 심사청구
답변요지
본문
1. 원 처분의 요지
가. 청구인은 □□도 □□시 □□□구 □동 □□□-□에 있는 △△△△△△△△△△△수련원(건축연면적 1,967.48㎡, 지하1층/지상2층, 이하 “이 사건 수련원”이라 한다)을 운영하면서 사업소세를 신고·납부하지 않았다.
나. 이에 대하여 △△시 △△△구청장(이하 “처분청”이라 한다)은 이 사건 수련원이 이용요금을 받고 있고, 종교 목적에 사용되지 않는다는 사유로 2009. 12. 23. 2005년부터 2009년까지 사업소세 3,596,190원(가산세 포함)을 부과·고지하였다.(이하 “이 사건 부과처분”이라 한다)
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 부과처분을 취소하게 해 달라는 것이다.
나. 청구 이유
이 사건 수련원은 종교목적으로 사용되고 실비의 이용료만 받는 시설이므로 수익사업에 해당하지 않으며, 20년 이상 사업소세를 부과하지 않아 앞으로도 사업소세를 부과하지 않을 것이라는 신뢰가 형성되었는데도 이 건 사업소세를 부과한 것은 부당하다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 ① 이 사건 수련원이 사업소세 부과 대상인 수익사업에 해당하는지 여부와 ② 20년 이상 사업소세가 부과되지 않던 이 사건 수련원에 사업소세를 부과한 것이 신뢰보호에 반하는지 여부이다.
나. 인정 사실
이 건 관련 기록을 검토해 보면, 다음과 같은 사실이 인정된다.
⑴ 청구인은 「민법」 제32조와 「문화체육관광부 및 문화재청 소관 비영리법인의 설립 및 감독에 관한 규칙」 제4조의 규정에 따라 1971. 9. 13. 설립된 재단법인이다.
⑵ 청구인은 1997. 10. 1. □□도 □□시 □□□구 □동 □□□-□에 사업장을 두고 사업자 등록을 하였고, 등록한 사업종목은 골프연습장(서비스), 청소년수련원(교육서비스), 실외수영장(서비스)이다.
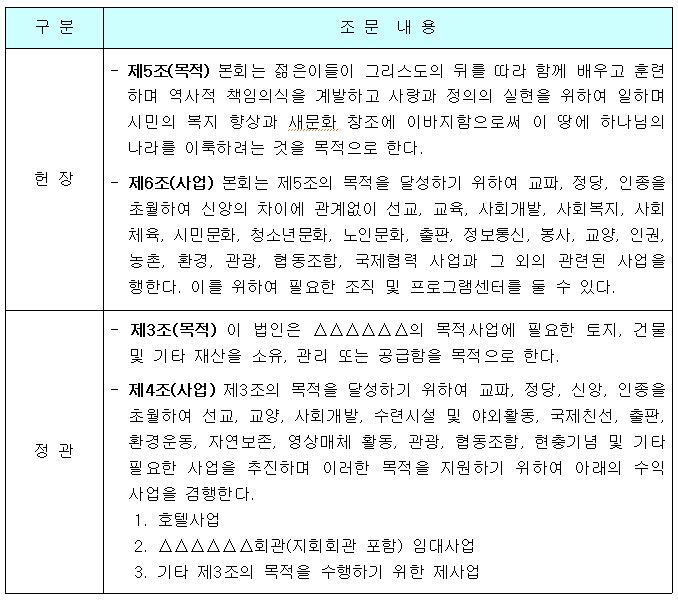
⑶ △△△△△청년회의 헌장상 목적 및 청구인의 정관상 목적은 다음과 같다.
구 분
조 문 내 용
헌 장
- 제5조(목적) 본회는 젊은이들이 그리스도의 뒤를 따라 함께 배우고 훈련하며 역사적 책임의식을 계발하고 사랑과 정의의 실현을 위하여 일하며 시민의 복지 향상과 새문화 창조에 이바지함으로써 이 땅에 하나님의 나라를 이룩하려는 것을 목적으로 한다.
- 제6조(사업) 본회는 제5조의 목적을 달성하기 위하여 교파, 정당, 인종을 초월하여 신앙의 차이에 관계없이 선교, 교육, 사회개발, 사회복지, 사회체육, 시민문화, 청소년문화, 노인문화, 출판, 정보통신, 봉사, 교양, 인권, 농촌, 환경, 관광, 협동조합, 국제협력 사업과 그 외의 관련된 사업을 행한다. 이를 위하여 필요한 조직 및 프로그램센터를 둘 수 있다.
정 관
- 제3조(목적) 이 법인은 △△△△△△의 목적사업에 필요한 토지, 건물 및 기타 재산을 소유, 관리 또는 공급함을 목적으로 한다.
- 제4조(사업) 제3조의 목적을 달성하기 위하여 교파, 정당, 신앙, 인종을 초월하여 선교, 교양, 사회개발, 수련시설 및 야외활동, 국제친선, 출판, 환경운동, 자연보존, 영상매체 활동, 관광, 협동조합, 현충기념 및 기타 필요한 사업을 추진하며 이러한 목적을 지원하기 위하여 아래의 수익사업을 겸행한다.
1. 호텔사업
2. △△△△△△회관(지회회관 포함) 임대사업
3. 기타 제3조의 목적을 수행하기 위한 제사업
⑷ 이 사건 수련원은 1999. 10. 16. △△시장에 의해 청소년수련시설로 등록되었고, 지하 1층(면적 478.08㎡, 기관실 및 강당), 지상 1층(면적 763.20㎡, 숙박시설 및 식당), 지상 2층(면적 726.20㎡, 숙박시설1) 및 강당)으로 되어 있다.
⑸ 이 사건 수련원은 나이, 종교에 관계없이 불특정다수인이 이용할 수 있고, 이용자들에 대해 별도로 교육 또는 훈련 프로그램을 운영하고 있지 않으며, 이 사건 수련원의 이용요금은 다음과 같다.
(단위 : 원)
다. 관계 법령 등
이 건과 관계되는 법령은
라. 판단
이 사건의 다툼은 ① 이 사건 수련원이 사업소세 부과 대상인 수익사업인지 여부와 ② 20년 이상 사업소세가 부과되지 않던 이 사건 수련원에 사업소세를 부과한 것이 신뢰보호에 반하는지 여부이므로, 먼저 다툼 ①에 대하여 살펴본다.
⑴ 이 사건 수련원이 사업소세 부과 대상인 수익사업인지 여부
청구인은 종교단체인 △△△△△청년회의 목적사업에 필요한 건물 등을 공급함을 목적으로 하는 비영리법인이고, △△△△△청년회의 목적은 젊은이들이 그리스도의 뒤를 따라 함께 배우고 훈련하는 등으로 하나님의 나라를 이룩하려는 것이므로 이 사건 수련원이 고유의 사업목적을 위해 직접 사용된다고 하기 위해서는 청소년의 교육과 훈련을 통해 기독교인화 하는데 직접 기여하여야 한다.
이 사건 수련원은 한국표준산업분류에 따라 ‘청소년수련시설 운영업’2)으로 분류할 수 있고 수련원 이용요금을 받고 있는 점, 청소년 여부 및 종교 유무에 관계없이 불특정다수인이 이용할 수 있는 점, 이용자들에 대해 별도로 교육 또는 훈련 프로그램을 운영하고 있지 않는 점, 숙박시설, 식당, 강당 등으로 구성되어 있고 별도의 종교 시설물은 없는 점 등을 종합해 볼 때 이 사건 수련원은 일반인에게 숙식을 제공하고 이용요금을 받는 임대시설에 불과하여 고유의 목적사업이 아닌 수익사업에 해당한다고 할 것이다.
⑵ 이 사건 처분이 신뢰보호를 위반했는지 여부
청구인은 20년 이상 사업소세가 부과되지 않던 이 사건 수련원에 사업소세를 부과한 것이 신뢰보호에 반한다고 주장하나, 과세관청이 조세를 부과하지 않을 것이라는 신뢰가 형성되었다고 하려면 과세관청이 그 사항에 관하여 과세할 수 있음을 알면서도 어떤 특정사정 때문에 과세하지 않는다는 의사가 명시적 또는 묵시적으로 표시3)되어야 하는데, 이 사건 수련원의 경우 처분청의 아무런 견해표명 없이 청구인이 신고·납부하지 않은 사항이므로 비과세관행이 성립되었다고 볼 수 없는 것이며, 신고·납부방식의 조세인 사업소세를 납세의무자가 신고·납부하지 아니할 경우 과세관청은 부과의 제척기간 5년 이내에는 언제든지 부과권을 행사할 수 있다 할 것이므로 청구인의 위 주장 또한 이유 없다고 하겠다.
4. 결론
그렇다면 이 사건 부과처분은 잘못이 없고 심사청구는 이유 없다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
