감심2009-135(20090618)
취득세 등 부과에 관한 심사청구 임야나 과수원인 토지를 형질변경 공사하여 학교용지로 조성한 경우 공사준공일을 지목변경일로 볼 것인지 여부
답변요지
본문
1. 원 처분의 요지
처분청은 청구인이 이 사건 토지(□□도 □□시 □동 □□□-□번지 외 5필지, 전체 면적 15,132㎡, 임야 14,637㎡, 과수원 495㎡)에 2006. 4. 24. 도시계획 시설(학교)사업인 가칭 “□동 △△△△” 부지조성사업(이하 「이 사건 부지조성사업」이라 한다)을 준공한데 대하여 이 사건 토지의 지목이 사실상 학교용지로 변경되었다고 보아 2007. 10. 9. 이 사건 부지조성사업비(토목공사비) 1,690,940,000원을 과세표준으로 하여 취득세 45,624,940원(가산세 11,806,140원 포함), 농어촌특별세 3,720,060원(가산세 338,180원 포함) 합계 49,345,000원을 부과(이하 「이 사건 부과처분」이라 한다)하였다.
2. 청구의 취지와 이유
가. 청구 취지
이 사건 부과처분을 취소하게 하여 달라는 취지의 청구
나. 청구 이유
이 사건 토지를 취득한 후 △△△△△청에 양도할 때까지 공부상 지목이 변경되지 않았고, 이 사건 토지 위에 학교를 신축하거나 학교용지로 사용한 사실이 없는데도 이 사건 부지조성사업 준공일에 사실상 지목이 변경되었다고 하여 취득세 등을 부과한 것은 부당하다.
3. 우리 원의 판단
가. 다툼
공부상 지목이 임야나 과수원인 이 사건 토지의 지목이 변경되었는지 여부
나. 인정 사실
이 사건 일건 기록에 따르면 다음과 같은 사실이 인정된다.
(1) 청구인은 2004. 1. 16.부터 2005. 11. 16.까지 이 사건 토지(□□도 □□시 □동 소재) 계 15,132㎡를 1,352,403,870원 상당에 취득하였다.
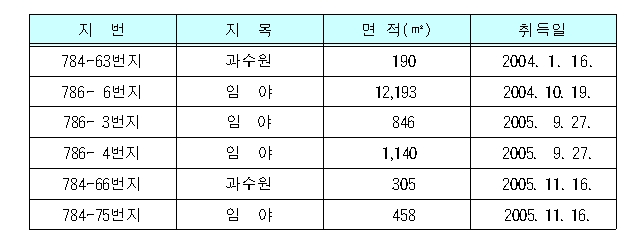
(2) 처분청은 2005. 1. 21. 청구인을 이 사건 부지조성사업 시행자로 지정고시하였다.
(3) 처분청은 2005. 3. 19. 청구인에게 이 사건 부지조성사업 실시계획을 인가하였다.
(4) 청구인은 이 사건 토지에 토목공사비 1,690,940,000원을 들여 이 사건 부지조성사업을 2006. 4. 10. 완료하였고, 처분청은 2006. 4. 24. 「국토의 계획 및 이용에 관한 법률」 제98조 제3항의 규정에 의하여 도시계획시설사업 준공검사필증을 교부하였다.
(5) 청구인은 준공된 이 사건 토지를 2007. 1. 17. 청구외 △△△△△청에 3,533,322,000원에 매각(계약일: 2006. 12. 20., 감정평가법인의 토지평가조서에는 지목은 임야와 과수원으로, 현황은 학교용지로 되어 있음)하였다.
(6) 처분청은 2007. 10. 9. 이 사건 부지조성사업 준공일을 이 사건 토지의 사실상의 지목변경일로 보아 부지조성사업비(토목공사비) 1,690,940,000원을 취득세 과세표준으로 하여 취득세 45,624,940원(가산세 11,806,140원 포함)과 농어촌특별세 3,720,060원(가산세 338,180원 포함) 합계 49,345,000원을 부과하였고, 청구인은 같은 해 10. 29. 이를 납부하였다.
다. 관계법령의 규정
별지 기재와 같다.
라. 판단
청구인은 이 사건 토지를 양도할 때까지 공부상 지목이 변경되지 않았고, 학교를 신축하거나 학교용지로 사용한 사실이 없는데도 이 사건 부지조성사업 준공일에 사실상 지목이 변경되었다고 하여 취득세 등을 부과한 것은 부당하다고 주장한다. 살피건대, 「지방세법」 제105조 제5항, 같은 법 제111조 제3항 및
그리고 「지적법」 제16조 제1항에서는 지목변경을 신청할 수 있는 요건으로서 「국토의 계획 및 이용에 관한 법률」 등 관계법령에 의하여 토지의 형질변경 등의 공사가 준공되는 경우 등을 규정하고 있다.
그런데 위 인정사실에서와 같이 청구인은 이 사건 부지조성사업 시행자로 지정되어 지목이 임야와 과수원인 이 사건 토지에 토목공사비 1,690,940,000원(토지취득 금액에 토목공사비를 합한 금액은 3,043,343,870원 상당임)을 들여 형질변경사업을 완료하고 처분청으로부터 준공검사를 받았으며, △△△△△청에 3,533,322,000원에 매각하였으므로 이 사건 토지는 부지조성사업으로 인하여 실질적으로 지목이 변경되었고 그 가액 또한 증가하였다.
그리고 △△△△△청에서 준공된 이 사건 토지를 매입할 당시 감정평가법인의 토지평가조서에도 지목은 임야와 과수원으로 되어 있으나 현황은 학교용지로 되어 있다.
따라서 비록 이 사건 토지가 공부상 지목이 학교용지로 변경되지 않았다 하더라도 이 사건 부지조성사업 준공일에 사실상 지목이 변경되어 가액이 증가된 것으로 보아야 할 것이고, 지목변경에 대한 과세표준을 지목변경에 소요된 공사비를 적용하는 것이 정당하다고 할 것이다.
4. 결론
그렇다면 처분청이 청구인에게 한 이 사건 부과처분은 잘못이 없고, 이 사건 심사청구는 이유가 없다고 인정되므로 「감사원법」 제46조 제1항 및 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
