감심2013-20(20130207)
부동산개발 사업권의 취득과 관련하여 지급한 이 사건 건설자금이자 및 이 사건 지급수수료를 이 사건 토지 등의 취득비용으로 보아야 하는지 여부
답변요지
본문
1. 원 처분의 요지
가. 청구인은 2009. 11. 6. 청구 외 ◇◇◇◇(이하 “◇◇◇◇”라 한다)로부터 □□시 □□구 □□동 제1공단(□□시 □□구 □□동 2458 외 11필지 토지) 소재 부동산 개발사업(이하 “이 사건 부동산 개발사업”이라 한다)과 관련된 사업권을 인수하였는데, 위 사업권에는 ◇◇◇◇가 보유하고 있던 청구 외 주식회사 ♤♤♤♤(이하 “♤♤♤♤”라 한다)에 대한 채권 및 질권(설정금액 2,525억 원)을 인수하는 내용이 포함되어 있었다.
나. 청구인은 2010. 5. 18. 위 ♤♤♤♤에 대한 채권 및 질권에 대한 대물변제방식으로 위 개발사업지구내에 있는 5필지 토지 50,595.3㎡와 건축물 5,057.38㎡(위 5필지 토지와 건축물을 이하 “이 사건 토지 등”이라 한다)를 취득한 후, 취득당일 그 취득가액 2,525억 원을 과세표준으로 하여 취득세 5,050,000,000원, 농어촌특별세 505,000,000원, 등록세 5,050,000,000원, 지방교육세 1,010,000,000원 계 11,615,000,000원을 신고납부하였다.
다. 처분청은 2011년 9월 청구인에 대하여 세무조사를 실시하였는데, 청구인이 금융기관으로부터 차입한 금액 3,700억 원(이하 “이 사건 차입금”이라 한다) 중에서 2,525억 원은 이 사건 토지 등을 취득하는 데 사용된 것으로 보면서 이와 관련되는 건설자금이자 8,888,000,000원1)(이하 “이 사건 건설자금이자”라 한다)과 이 사건 부동산개발 사업권의 취득과 관련된 지급수수료 3,985,991,585원2)(이하 “이 사건 지급수수료”라 한다) 계 12,873,991,585원을 이 사건 토지 등의 취득가액에 포함시킨 후, 구 「지방세법」(2010. 3. 31. 법률 제10221호로 개정되기 전의 것, 이하 같다) 제112조 제1항 및 제131조 제1항의 세율을 적용하여 산출한 취득세 357,407,740원, 농어촌특별세 35,740,760원, 등록세 359,725,060원, 지방교육세 66,795,400원, 계 819,668,960원(가산세 포함)을 2012. 3. 5. 청구인에게 부과고지(이하 “이 사건 부과처분”이라고 한다)하였다.
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 처분을 취소하게 해 달라는 것이다.
나. 청구 이유
청구인은 이 사건 차입금의 경우 ◇◇◇◇로부터 이 사건 부동산개발 사업권을 포괄적으로 인수하기 위해 차입한 금액인데 실제로도 이 사건 차입금으로 ◇◇◇◇로부터 이 사건 부동산개발 사업권을 취득하였고, 그 후 청구인이 보유하던 ♤♤♤♤에 대한 채권 및 질권(설정금액 2,525억 원)에 대한 대물변제방식으로 이 사건 토지 등을 취득하였는바, 이 사건 부동산개발 사업권 취득과 이 사건 토지 등의 취득은 별개의 사건이므로, 이 사건 ♤♤♤♤에 대한 채권 및 질권의 취득과 관련하여 발생한 이 사건 건설자금이자 및 이 사건 지급수수료를 이 사건 토지 등의 취득비용으로 보는 것은 부당하다고 주장한다.
3. 우리 원의 판단
가. 다툼
이 건의 다툼은 이 사건 부동산개발 사업권의 취득과 관련하여 지급한 이 사건 건설자금이자 및 이 사건 지급수수료를 이 사건 토지 등의 취득비용으로 보아야 하는지 여부이다.
나. 인정 사실
(1) ♤♤♤♤는 이 사건 사업부지에서 이 사건 부동산 개발사업을 추진하면서 2005. 3. 15. ◇◇◇◇로부터 사업자금 2,400억 원을 대출받았다.
(2) ♤♤♤♤, 청구 외 ▶▶주식회사(이하 “▶▶”이라 한다), 청구 외 ◎◎◎◎주식회사(이하 “◎◎◎◎”이라 한다), ◇◇◇◇는 2006. 7. 5. 아래 [표 1]과 같이 사업약정을 체결하였다.
[표 1] 사업약정서 주요내용
(가) 계약자
- 위탁자 겸 공동시행사 : ♤♤♤♤
- 시공회사 : ▶▶
- 신탁회사 : ◎◎◎◎
- 대주 겸 공동시행사 : ◇◇◇◇
(나) 사업목적
- 본 약정은 □□시 □□구 □□동 2458번지 외 11필지를 매입하여 주거시설 및 비주거시설을 건설·분양하는 사업 및 이에 부수하는 사업을 성공적으로 추진하기 위한 것임
(다) 대출
- 대출금 : 2,400억 원
- 대출금 회수기간 : 대출일로부터 48개월 이내
- 채권자(공동시행사) : ◇◇◇◇
- 채무자(공동시행사) : ♤♤♤♤
(라) 토지신탁 추진
- ♤♤♤♤는 이 사건 부동산 개발사업의 안정적인 수행을 위하여 ♤♤♤♤ 소유의 토지(향후 취득할 토지를 포함한다) 및 이 사건 부동산 개발사업을 ◎◎◎◎에 관리형 토지신탁의 방법으로 위탁하고, ◎◎◎◎은 이를 수탁받아 이 사건 부동산 개발사업을 수행함에 있어 변경시행자로서 명의만을 대여하는 업무를 행하며 실질적인 사업권은 ♤♤♤♤에 있음을 확인한다.
(3) ♤♤♤♤는 2006. 7. 5. 이 사건 토지 등을 포함한 12필지 토지를 ◎◎◎◎에 아래 [표 2]와 같이 신탁하였다.
[표 2] 관리형토지신탁계약서 주요내용
(가) 계약자
- 위탁자 : ♤♤♤♤
- 수탁자 : ◎◎◎◎
- 시공사 : ▶▶주식회사
- 1순위 질권자 : ◇◇◇◇
- 2, 3순위 질권자 : 2차 금융기관
- 4순위 질권자 : ▶▶주식회사
(나) 신탁목적
- ♤♤♤♤는 이 사건 토지 등을 포함한 12필지 토지를 ◎◎◎◎에 신탁하고, ◎◎◎◎은 이를 인수한다.
- 이 신탁의 목적은 12필지 토지 위에 건물을 건설하고 토지와 건물을 신탁재산으로 하여 이를 분양(처분)하는 데에 있다.
(4) ◇◇◇◇ 이사회에서는 이 사건 부동산 개발사업이 지연됨에 따라 2009. 7. 27. 공매처분을 의결하였는데, 청구인이 새로운 사업시행자로 참여함에 따라 공매가 개시되지 않았다.
(5) 청구인은 2009. 8. 15. 청구 외 ▤▤주식회사(이하 “▤▤”라고 한다)와 용역계약을 체결하였고, 그 후 청구인은 2009. 11. 3. 청구 외 ♧♧♧주식회사(이하 “♧♧♧”라 한다)와 용역계약을 체결하였는데, 주요내용은 아래 [표 3]과 같다.
[표 3] 용역계약 주요내용
(가) 청구인이 ▤▤와 체결한 용역제공 계약서
- 청구인은 이 사건 부동산 개발사업을 추진하기 위하여 ◇◇◇◇ 등으로부터 ♤♤♤♤에 대한 대출채권을 양수하고 위 사업을 추진하기 위한 각종 자금을 조달하고자 이와 관련된 용역을 제공받기 위함
- 성공보수비 15억 원(부가가치세 별도)
(나) 청구인과 ♧♧♧와 체결한 용역계약서
- 청구인이 진행하고 있는 이 사건 부동산 개발사업과 관련하여 금융조달과 재무컨설팅, 금융구조개발, 투자자 모집, 회계, 세무 등과 관련한 자문을 제공
- 용역보수 3,187,500,000원(부가가치세 별도)
(6) 청구인 소속 이사회에서는 2009. 11. 5. ◇◇◇◇로부터 이 사건 부동산 개발사업의 사업권을 인수하는 안건을 승인하였는데, 이사회 회의록의 주요 내용은 아래 [표 4]와 같다.
[표 4] 이사회 회의록 주요내용
(가) 이사회 개최일시(참석자)
- 2009. 11. 5, 오전 10시(이사 3명, 감사 1명 전원 참석)
(나) 제1호 의안 : 1공단(이 사건 사업부지) 사업 인수의 건
- 당사가 1공단 사업을 추진하기 위하여 다음과 같은 명목으로 대가를 지급하고 ◇◇◇◇로부터 동 사업을 인수하는 건
· ◇◇◇◇의 ♤♤♤♤에 대한 채권 및 질권 : 2,525억 원
· ▶▶의 ♤♤♤♤에 대한 채권 및 질권 : 385억 원
· ◇◇◇◇ 명의의 토지 3필지 : 380억 원
· ◇◇◇◇에 대한 사업권 : 410억 원
· 합계 : 3,700억 원
(다) 이사회 승인내용
- 의장이 위 의안에 대하여 승낙하여 줄 것을 이사들에게 요청하고 상기 각 금액의 근거에 대하여 이사들 간의 논의가 있었던 바, 이 중 2,525억 원은 해당 채권 및 질권의 대상 토지의 감정평가액을 기준으로, 380억 원은 해당 토지의 공시지가를 기준으로 정하였음을 설명하자, 이러한 금액의 타당성에 대하여 참석이사 전원이 동의하고 만장일치로 승인 가결하다.
(7) 청구인은 2009. 11. 6. ◇◇◇◇로부터 이 사건 부동산개발 사업과 관련된 사업권을 양수하는 것을 내용으로 하는 「채권 등 양수도계약」을 체결하였는데, 그 주요 내용은 아래 [표 5]와 같다.
[표 5] 채권 등 양수도계약서 주요내용
(가) 양도대상자산
- 2006. 7. 5. 체결한 대출계약에 기한 ◇◇◇◇의 ♤♤♤♤에 대한 대출채권
- 2006. 7. 5. 체결한 관리형토지신탁계약에 따른 위탁자 겸 수익자의 수익권에 대하여 ♤♤♤♤가 ◇◇◇◇를 위하여 2006. 7. 5. 설정한 1순위 질권
- ◇◇◇◇와 ◎◎◎◎ 간에 2005. 3. 15. 체결된 부동산처분토지신탁계약의 대상인 3필지 토지
(나) 양수도대금
- 총양수도대금 3,700억 원
· ◇◇◇◇의 ♤♤♤♤에 대한 대출채권과 ♤♤♤♤가 ◇◇◇◇를 위하여 설정한 1순위 질권에 대한 대금 2,935억 원
· ◇◇◇◇ 명의의 3필지 토지 대금 380억 원
· ▶▶의 ♤♤♤♤에 대한 구상권채권 385억 원
(8) 청구인은 2009. 11. 20. ∞∞유한회사 및 ××유한회사와 이 사건 부동산 개발사업과 관련된 사업 및 대출약정을 체결하였는데, 그 주요 내용은 아래 [표 6]과 같다.
[표 6] 사업 및 대출약정서 주요내용
(가) 제1-1조(사업목적)
- 차주 겸 시행사인 청구인, 연대보증인인 신○○, 대주인 ∞∞유한회사 및 ××유한회사는 □□시 □□동 2458번지 외 12필지상 「□□시 □□동 제1공단 개발사업」과 관련하여 상호 동등한 입장에서 다음과 같이 본 약정을 체결하고 신의와 성실로써 계약상의 의무를 이행할 것을 확약함으로써 본건 사업을 성공적으로 추진하는 것을 목적으로 한다.
(나) 제1-2조(사업의 개요)
- 사업명 : □□시 □□동 제1공단 개발사업
- 시행사 : 청구인
- 대지면적 : 25,481.09평(연면적 : 147,833.54평)
(다) 제2-1조(차주에 대한 대출)
- ∞∞유한회사 - 2,000억 원
- ××유한회사 - 1,700억 원
※ 2009. 11. 24. 대출 실행
(9) 청구인은 2009. 11. 24. 위 인정사실 “(6)항” 및 “(7)항”에 설시한 대로 ◇◇◇◇로부터 ◇◇◇◇ 명의의 3필지 토지를 380억 원에 취득한 후, 그에 따른 취득세 등을 자진신고납부하였다.
(10) 청구인은 2010. 5. 17. 청구인이 ◇◇◇◇로부터 취득한 ♤♤♤♤에 대한 채권 및 질권에 대한 대물변제방식으로 ◎◎◎◎으로부터 이 사건 토지 등을 계 2,525억 원에 매입하는 매매계약을 체결하였는데, 그 주요 내용은 아래 [표 7]과 같다.
[표 7] 부동산 매매계약서 주요내용
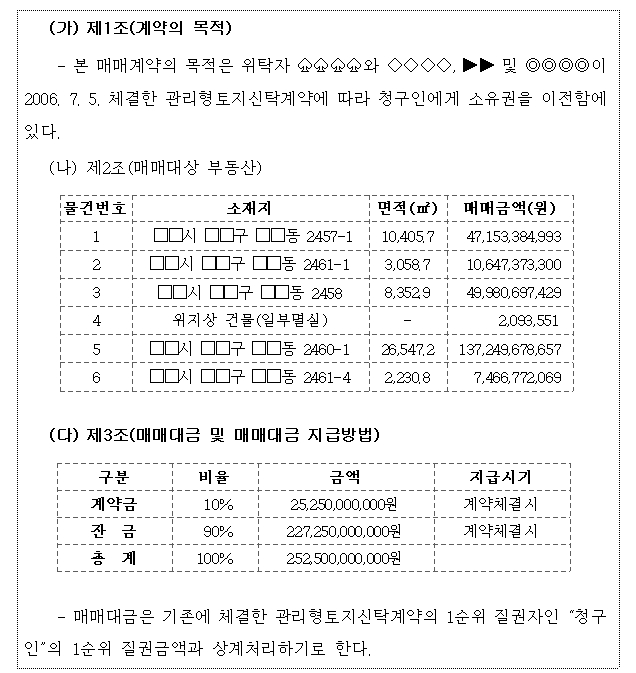
(11) 청구인은 위 “(10)항”에서 본 바와 같이 2010. 5. 17. 이 사건 토지 등을 취득하는 매매계약을 체결한 후, 그 다음 날인 2010. 5. 18. 처분청에 이 사건 토지 등을 ◎◎◎◎으로부터 2,525억 원에 취득하는 내용으로 부동산거래계약신고를 하여 부동산거래계약신고필증을 교부받았는데, 그 부동산거래계약신고필증을 보면, ‘매매대금은 ♤♤♤♤의 질권자인 청구인의 질권금액과 상계처리함(청구인, ▶▶, ◇◇◇◇ 채무금에 대한 대물변제로서 통장거래금액은 0원임)’으로 기재되어 있다.
(12) 청구인은 위 “(10)항”에서 본 바와 같이 이 사건 토지 등을 취득하는 계약을 체결한 후, 그 다음 날인 2010. 5. 18. ‘2010. 5. 18. 매매’를 원인으로 한 소유권이전등기를 마쳤다.
(13) 청구인은 위 “(12)항”에서 본 바와 같이 이 사건 토지 등을 취득한 후, 그 취득가액 2,525억 원을 과세표준으로 하여 2010. 5. 18. 취득세 5,050,000,000원, 농어촌특별세 505,000,000원, 등록세 5,050,000,000원, 지방교육세 1,010,000,000원 계 11,615,000,000원을 신고납부하였다.
(14) 처분청은 2011년 9월 청구인에 대하여 세무조사를 실시하였는데, 청구인이 금융기관으로부터 차입한 금액 3,700억 원 중에서 2,525억 원은 이 사건 토지 등을 취득하는 데 사용된 것으로 보면서 이와 관련되는 이 사건 건설자금이자 8,888,000,000원과 이 사건 부동산개발 사업권의 취득과 관련된 이 사건 지급수수료 3,985,991,585원 계 12,873,991,585원을 취득가액에 포함시킨 후, 구 「지방세법」 제112조 제1항 및 제131조 제1항의 세율을 적용하여 산출한 취득세 357,407,740원, 농어촌특별세 35,740,760원, 등록세 359,725,060원, 지방교육세 66,795,400원, 계 819,668,960원(가산세 포함)을 2012. 3. 5. 청구인에게 부과고지하였다.
(15) 위 인정사실 “(8)항”에서 본 바와 같이 청구인은 2009. 11. 24. ∞∞유한회사 및 ××유한회사로부터 3,700억 원을 대출받았는데, 청구인이 작성한 전표 및 계정별 원장 등에 따르면, 이 사건 부동산 개발사업권을 3,700억 원에 양수하면서 계정과목을 무형자산에 해당되는 ‘부동산사업시행개발3)’로 회계처리하였다가 ◇◇◇◇로부터 취득한 3필지 토지가격에 해당하는 금액 380억 원은 공장용지로 대체처리하였다.
(16) 위 인정사실 “(12)항”에서 본 바와 같이 청구인은 2010. 5. 18. 이 사건 토지 등을 취득한 당일 취득가액 2,525억 원의 토지를 취득한 것으로 회계처리하면서 부동산사업시행개발 과목상의 금액 2,525억 원을 대체처리하였는데, 그 적요란을 보면, 2006. 7. 5. ‘토지신탁계약소유이전(대물추심)’으로 기재되어 있다.
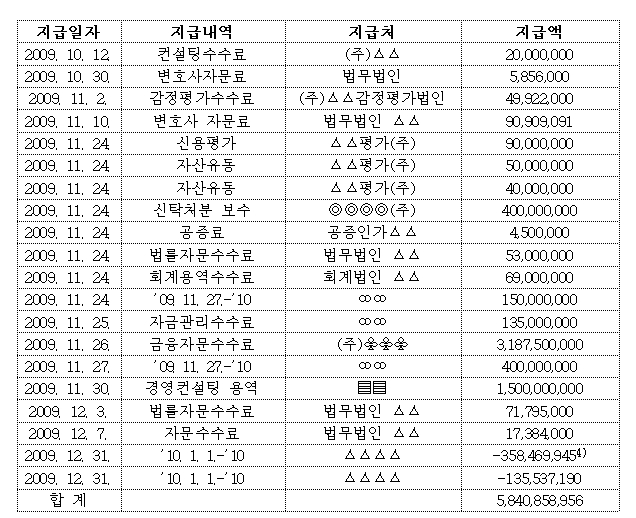
(17) 청구인이 이 사건 부동산 개발사업권의 취득과 관련하여 지급한 이 사건 지급수수료의 내역은 아래 [표 8]과 같다.
[표 8] 지급수수료 지급내역
(금액 단위 :원)
다. 관계 법령
이 건과 관계되는 법령은 구 「지방세법」 제30조의4 제1항 등으로서 [별지] 기재와 같다.
라. 판단
청구인은 이 사건 차입금의 경우 ◇◇◇◇로부터 이 사건 부동산개발 사업권을 포괄적으로 인수하기 위해 차입한 금액이고, 청구인이 보유하던 ♤♤♤♤에 대한 채권 및 질권과 관련 대물변제방식으로 이 사건 토지 등을 취득한 것으로서, 이 사건 부동산개발 사업권 취득과 이 사건 토지 등의 취득은 별개의 사건인바, 이 사건 차입금 중 이 사건 ♤♤♤♤에 대한 채권 및 질권의 취득과 관련하여 발생한 이 사건 건설자금이자 및 이 사건 지급수수료를 이 사건 토지 등의 취득비용으로 보는 것은 부당하다고 주장한다.
이 사건의 경우 이 사건 건설자금이자 및 이 사건 지급수수료가 이 사건 부동산개발 사업권의 취득과 관련된다는 점에 관하여는 청구인과 처분청간에 다툼이 없다.
구 「지방세법」 제111조 제5항 제3호는 취득세의 과세표준에 관하여, ‘법인장부 중 대통령령이 정하는 것에 의하여 취득가격이 입증되는 취득에 대하여는 사실상의 취득가격에 의한다’고 규정하고, 같은 조 제8항은 ‘제5항의 규정에 의한 취득세의 과세표준이 되는 가액에 관하여는 대통령령으로 정한다’고 규정하고 있으며, 구 「지방세법 시행령」(2010. 9. 20. 대통령령 제22395호로 개정되기 전의 것, 이하 같다) 제82조의2 제1항 본문은 ‘법 제111조 제5항 제1호부터 제4호까지의 규정에 따른 취득가격은 취득의 시기를 기준으로 그 이전에 해당 물건을 취득하기 위하여 거래 상대방 또는 제3자에게 지급하였거나 지급하여야 할 직접비용과 다음 각 호의 어느 하나에 해당하는 간접비용의 합계액으로 한다’고 규정하면서 제1호 및 제4호에 ‘건설자금에 충당한 차입금의 이자 또는 이와 유사한 금융비용’과 ‘취득에 필요한 용역을 제공받은 대가로 지급하는 용역비·수수료’를 각각 규정하고 있다.
위 각 규정에서 말하는 ‘취득가격’에는 과세대상물건의 취득시기 이전에 거래상대방 또는 제3자에게 지급원인이 발생 또는 확정된 것으로서 당해물건 자체의 가격(직접비용)은 물론 그 이외에 실제로 당해물건 자체의 가격으로 지급되었다고 볼 수 있거나(취득자금이자, 설계비 등) 그에 준하는 취득절차비용(소개수수료, 준공검사비 등)도 간접비용으로서 이에 포함된다 할 것이나, 그것이 취득의 대상이 아닌 물건이나 권리에 관한 것이어서 당해물건 자체의 가격이라고 볼 수 없는 것이라면 과세대상물건을 취득하기 위하여 당해물건의 취득시기 이전에 그 지급원인이 발생 또는 확정된 것이라도 이를 당해물건의 취득가격에 포함된다고 보아 취득세 과세표준으로 삼을 수 없다5).
그리고 대물변제는 본래의 채무에 갈음하여 다른 급부를 현실적으로 하는 때에 성립하는 요물계약으로서 다른 급부가 부동산의 소유권이전인 때에는 그 소유권이전등기를 완료하여야만 대물변제가 성립되어 기존채무가 소멸하는 것이므로 채권자로서는 그 소유권이전등기를 경료하기 이전에는 소유권취득의 실질적 요건을 갖추었다고 할 수 없고, 따라서 소유권이전등기를 경료한 때에 당해 부동산을 취득하는 것으로 보아야 한다.6)
살피건대, 위 인정사실 “(3)항” 내지 “(11)항”, “(14)항” 및 “(15)항”에서 본 바와 같이 ⓐ ♤♤♤♤는 2006. 7. 5. 이 사건 토지 등이 포함된 12필지 토지를 ◎◎◎◎에 신탁하면서 1순위 질권자를 ◇◇◇◇로 한 사실, ⓑ 청구인은 2009. 11. 6. ◇◇◇◇로부터 위 1순위 질권 등이 포함된 이 사건 부동산 개발사업의 사업권을 3,700억 원에 양수한 사실, ⓒ 청구인은 이 사건 부동산 개발사업의 사업권을 인수할 목적으로 2009. 11. 24. ∞∞유한회사 등으로부터 3,700억 원을 대출받은 사실, ⓓ 그 후 청구인은 2010. 5. 17. 이 사건 부동산 개발사업의 사업권과 관련된 이 사건 토지 등을 2,525억 원에 매입한 사실 등에 비추어 보면, 청구인이 ∞∞유한회사 등으로부터 대출받은 3,700억 원 중에서 2,525억 원은 이 사건 토지 등을 취득하기 위한 비용으로 판단되므로, 이 사건 차입금과 관련하여 지급한 이 사건 건설자금이자 및 이 사건 부동산 개발사업의 사업권 취득과 관련하여 지급한 이 사건 지급수수료는 이 사건 토지 등의 취득세 및 등록세의 과세표준에 포함된다.
따라서 이 사건 건설자금이자 및 이 사건 지급수수료를 이 사건 토지 등의 취득비용으로 본 것이 부당하다는 청구 주장은 받아들일 수 없다.
4. 결론
그렇다면 이 사건 부과처분은 잘못이 없고, 심사청구는 이유 없다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
