감심2012-170(20121115)
재산세 등 부과에 관한 심사청구
답변요지
본문
1. 원 처분의 요지
가. 청구인은 2007. 12. 20. 신축된 □□시 □□구 □□동 □□□-□ □□동 □□□호(연면적 137.91㎡, 전용면적 84.98㎡, 토지지분 43.40㎡, 이하 “이 사건 주택”이라 한다)의 소유자이고, 이 사건 주택은 「부동산 가격공시 및 감정평가에 관한 법률」에 따라 2008년에 공시된 주택가격(이하 “주택공시가격”이라 한다)은 158,000,000원이다.
나. 처분청은 2008년도 재산세의 과세기준일(2008. 6. 1.) 현재 이 사건 주택의 소유자인 청구인에게 이 사건 주택의 주택공시가격인 158,000,000원의 55%인 86,900,000원을 과세표준으로 재산세 등을 산출하여 2008. 9. 10. 2008년 2기분 재산세 93,290원, 도시계획세 62,390원, 공동시설세 11,950원, 지방교육세 18,650원 등 계 186,280원을 부과·고지(이하 “이 사건 부과처분”이라 한다)하였다.
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 부과처분을 취소하게 해 달라는 것이다.
나. 청구 이유
2008년 1월 신규 입주한 이 사건 주택의 재산세가 2007년도 주택공시가격이 없다는 이유로 이 사건 주택의 주택공시가격과 유사한 △△△아파트(연면적 132.10㎡, 전용면적 84.85㎡, 이하 “△△△”이라 한다)의 재산세보다 2배나 많은 재산세를 부과한 것은 조세평등의 원칙에 맞지 않으므로 이 사건 부과처분을 취소하고 과다하게 부과된 세금을 환급하여야 한다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 △△△을 이 사건 주택의 ‘유사한 인근 주택’으로 보아 이 사건 주택의 재산세액을 산출해야 하는지 여부이다.
나. 인정 사실
이 건 관련 기록을 검토해 보면 다음과 같은 사실이 인정된다.
(1) 청구인은 이 사건 주택의 소유자이고, 이 사건 주택은 연면적 137.91㎡(전용면적 84.98㎡, 공용면적 52.93㎡), 토지지분 43.40㎡이며, 2008년도 주택공시가격은 158,000,000원이다.
(2) 처분청은 이 사건 주택에 대하여 2008년도 재산세를 부과하기 위하여 직전연도인 2007년도 재산세 상당액을 2008년 □□시 □□구의 주택가격 평균감소율 0.3%를 감안하여 177,710원으로 결정하고, 이를 기초로 하여 이 사건 주택의 2008년도 재산세액을 186,590원으로 결정하는 등 이 사건 부과처분을 하였다.
(3) 이 사건 주택이 속한 □□□아파트는 총 392세대이고, 위 아파트와 같은 □□시 □□구에 위치하면서 이 사건 주택 이전에 신축되어 이 사건 주택과 2008년도 주택공시가격이 유사한 아파트의 신축시기, 세대수, 전용면적, 주택공시가격 등은 아래 표와 같다.
(금액단위 : 원)
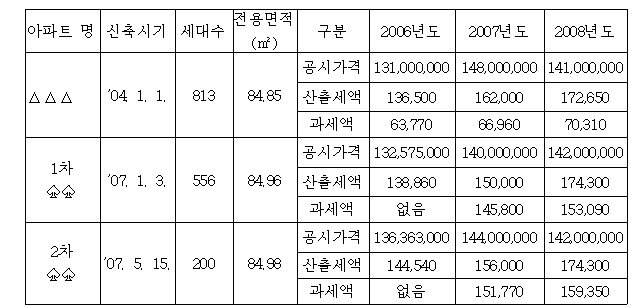
(4) △△△의 경우 2005년도 주택공시가격이 80,500,000원으로 재산세 과세액은 60,705원이었는데, 2006년도 주택공시가격이 131,000,000원으로 상승함에 따라 재산세 산출세액이 136,500원이었으나
다. 관계 법령
이 건과 관계되는 법령은 구 「지방세법」 제195조의2 등으로서 [별지]기재와 같다.
라. 판단
청구인은 2008년 1월 신규 입주한 이 사건 주택의 재산세가 2007년도 주택공시가격이 없다는 이유로 이 사건 주택의 주택공시가격과 유사한 △△△의 재산세보다 2배나 많은 재산세를 부과한 것은 조세평등의 원칙에 맞지 않으므로 이 사건 부과처분을 취소하고 과다하게 부과된 세금을 환급하여야 한다고 주장한다.
그리고
위와 같이
살피건대, 위 인정사실 “(3)항” 및 “(4항)”에서 본 바와 같이 이 사건 주택과 인근의 △△△이나 ♤♤(1차 및 2차 통칭) 모두 주택공시가격이나 전용면적 및 단위면적당 시가의 면에서는 유사하지만, △△△은 급격한 가치 상승에도 불구하고 재산세 상한제의 적용으로 인하여 재산세 산출액 대비 과세액의 비율이 매우 낮아 이 사건 부과처분연도 직전연도인 2007년의 과세액이 66,960원으로 이 사건 주택에 대하여 2007년도의 법령과 과세표준액 등을 적용하여 산출한 재산세액 상당액인 177,710원과 현저한 차이가 있는 반면, ♤♤는 재산세 상한제의 적용에도 불구하고 2007년도 재산세 산출세액 대비 과세액의 비율이 상대적으로 높아 그 과세액이 145,800원 내지 151,770원으로 이 사건 주택과 큰 차이가 없고, 또한 건물 신축시기, 전체 세대수 등에서도 △△△보다 ♤♤가 이 사건 주택과 더 유사한 것으로 보인다.
따라서 △△△은 이 사건 주택과의 관계에서 이 사건 조항이 정하는 ‘유사한 인근 주택’에 해당한다고 보기 어렵고, 오히려 ♤♤가 거기에 해당하는 것으로 보이는바, △△△이 이 사건 주택과의 관계에서 이 사건 조항 소정의 ‘유사한 인근 주택’에 해당한다고 보아 재산세 과세액이 과다하다는 청구인의 주장은 받아들일 수 없다.
4. 결론
그렇다면 이 사건 처분은 잘못이 없고, 심사청구는 이유 없다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
