감심2012-131(20120913)
직원 숙소용으로 취득하고 현재 사용 중인 이 사건 주택이 구 「조세특례제한법」상 감면 대상인 사업용 재산에 해당하는지 여부이다.
답변요지
본문
1. 원 처분의 요지
가. 청구법인은 2007. 3. 29. 통신 및 전산장비 개발, 제조 및 유통 등을 목적으로 설립되어 2008. 8. 21. 기술신용보증기금으로부터 벤처기업 확인을 받았다. 2009. 8. 28. 서울특별시 □□구 □□동 000- 외 1필지 ◈◈래미안타워 000동 0000호(이하 “이 사건 주택”이라 한다)를 850,405,462원에 취득하고 취득세 등을 신고하면서
나. 이에 대하여 처분청은 2012. 1. 9. 이 사건 주택은 사업에 직접 사용되는 것이 아니라 직원의 후생복지시설인 숙소로 이용하는 것에 불과하여 취득세 등 감면대상에 해당하지 아니한다고 보아 취득세 8,504,050원, 농어촌특별세 7,653,640원, 등록세 25,512,160원, 지방교육세 5,102,430원, 계 46,772,280원을 결정ㆍ고지(이하 “이 사건 부과처분”이라 한다)하였다.
2. 심사청구의 취지와 이유
가. 청구 취지
이 건 청구취지는 이 사건 부과처분을 취소하게 하여 달라는 것이다.
나. 청구이유
청구법인은 창업벤처기업으로서 이 사건 주택을 직원의 숙소용으로 취득하였고, 위 주택은 청구법인에서 사업을 영위하는데 필요한 후생복지시설이기 때문에
3. 우리 원의 판단
가. 다툼
직원 숙소용으로 취득하고 현재 사용 중인 이 사건 주택이 구 「조세특례제한법」 상 감면 대상인 ‘사업용 재산’에 해당하는지 여부이다.
나. 인정 사실
이 사건 관련 기록에 따르면 다음과 같은 사실이 인정된다.
(1) 청구법인은 2007. 3. 29. 서울특별시 ◇◇구 ◇◇동 000- ★★빌딩 000호에 설립등기를 하였다.
(2) 청구법인은 2008. 8. 21. 기술보증기금 이사장으로부터 벤처기업임을 확인 받았다.
(3) 청구법인은 2009. 7. 27. 서울특별시 □□구 □□동 0000- ☆☆☆회관 0층으로 법인 주소를 변경등기 하였다.
(4) 청구법인은 2009. 8. 28. 서울특별시 □□구 ◈◈동 485-3 ◈◈래미안타워 101동 1102호(건물면적 103.34㎡ 및 그 부속 토지 42.22㎡)를 850,405,462원에 취득하고 그 가액을 과세표준으로 하여 취득세 등을 감면 신고하였다.
(5) 이 사건 주택 입주자의 주민등록상 전출·입 현황은 다음과 같습니다.
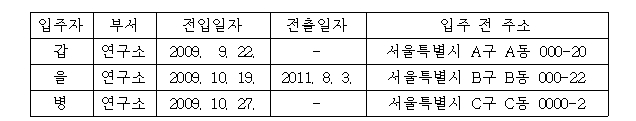
(6) 처분청은 서울특별시의 지도점검(2011. 9. 15. ~ 2011. 9. 28.) 결과에 따라 이 사건 주택은 직원의 후생복지시설에 불과하여 청구법인이 사업수행에 직접 사용하는 것이 아니므로 취득세 등 감면대상이 되지 아니한다고 보아 2012. 1. 9. 취득세 8,504,050원, 농어촌특별세 7,653,640원, 등록세 25,512,160원, 지방교육세 5,102,430원, 계 46,772,280원을 부과·고지하였다.
다. 관계 법령의 규정
이 건 관계법령은 구 「조세특례제한법」(2010. 12. 27. 법률 제10406호로 개정되기 전의 것) 제119조 제3항 등으로서 [별지] 기재와 같다.
라. 판단
이 사건 주택이 구 「조세특례제한법」상 감면대상인 ‘사업용 재산’에 해당하는지 여부에 대하여 살펴본다.
그러므로 직원의 복리후생시설(직원 숙소) 용도로 취득한 이 사건 주택이 ‘사업용 재산’인지 여부는 주택의 필요성 및 지역적 요인 등 청구법인의 사업과의 연관성 정도가 중요한 판단요소라 할 것이다.2)
그런데 청구법인은 통신장비 제조·판매, 유지보수를 주업으로 하는 중소기업체로서 통신장비 등의 유지보수를 위해 상시 대기인력을 유지하고 지방인력 채용 등을 위하여 직원들에게 기숙사를 제공하기 위하여 이 사건 주택을 취득하였고, 현재 직원 2명이 기숙사로 사용하고 있으므로 이 사건 주택은 ‘사업용 재산’에 해당한다고 주장한다. 그러나 일반적인 경우에 있어 주택은 직원의 복리후생 차원에서 제공하는 시설이므로 사업상 반드시 취득하여야 할 재산은 아니며, 또한 이 사건의 경우 사업장이 주거 선택의 여지가 없는 오지에 있는 것도 아니고, 이 사건 주택에 입주하고 있는 직원들은 입주 이전 주소지가 모두 서울특별시로 되어 있어, 청구법인이 직원들에게 숙소를 제공하지 않는다 하더라도 사업 수행이 어렵다고 할 수 없으므로 당해 사업과 연관성이 적다고 할 수 있다.
더욱이 이 사건 주택은 건설업체가 일반인에게 분양한 아파트로서 그 용도가 청구법인의 직원 숙소로만 사용하도록 한정될 수 있는 것도 아니다.
따라서 이 사건 주택은 구 「조세특례제한법」상의 창업벤처기업인 청구법인의 사업을 영위하는 데 필요 불가결한 ‘사업용 재산’이라 볼 수 없다.
4. 결론
그렇다면 이 사건 부과처분은 잘못이 없고, 심사청구는 이유 없다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
