감심2011-184(20111110)
등록세 등 부과에 관한 심사청구
답변요지
본문
1. 원 처분의 요지
가. 청구인은 1999. 1. 15. 주택건설업 등을 영위할 목적으로 설립되어 2006. 9. 6. 청구 외 ◎◎ 주식회사(이하 “◎◎㈜”라 한다)를 흡수합병한 법인으로서, ◎◎㈜는 2000. 6. 21. 대도시 내인 서울특별시 □□구 □□동 663에 설립 이후 5년 이내인 2003. 5. 29.부터 같은 해 10. 30. 사이에 구 지번 서울특별시 □□구 □□동 663-19, 663-20, 663-35, 663-36 및 663-37의 5필지(718.6㎡, 이하 “이 사건 토지”라 한다)를 취득하고, 대도시 내 법인 중과세 예외 업종인 주택건설사업용으로 이 사건 토지를 취득한 것이라 하여 표준세율(1,000분의 30)로 산정한 등록세 58,351,740원, 지방교육세 11,670,340원, 계 70,022,080원을 신고ㆍ납부하였다.
나. 이 사건 토지는 연접해 있는 서울특별시 □□구 □□동 663-21(3,318.2㎡, 이하 “청구 외 토지”라 한다) 위에 주상복합건물(이하 “청구 외 건물”이라 한다)을 신축하면서 □□구에 기부채납한 도로(335.8㎡, 이하 “이 사건 기부채납 부지”라 한다), 청구 외 건물의 온천시설에 온천수를 공급하는 온천공 부지(155.3㎡, 이하 “이 사건 온천공 부지”라 한다) 및 청구 외 신○○에게 매각한 부지(227.5㎡, 이하 “이 사건 매각 부지”라 한다)로 구성되어 있다.
다. 처분청은 이 사건 기부채납 부지 중 청구 외 건물의 주택 부분의 비율로 안분되는 토지(65%, 218.3㎡)는 유예기간인 3년 이내에 주택건설에 착공하여 등록세 중과 예외대상에 해당하지만, 이 사건 기부채납 부지 중 상가 부분의 비율에 해당하는 토지(35%, 117.5㎡), 이 사건 온천공 부지 및 이 사건 매각 부지는 청구 외 건물의 사용승인일인 2005. 11. 18. 등록세 중과 적용대상이 되었다는 이유로 2010. 6. 16. 그 취득가액에 등록세 중과세율(30/1,000×300/100)을 적용하여 산정한 세액에서 기납부세액을 차감한 등록세 135,842,630원, 지방교육세 25,504,510원, 계 161,347,140원을 ◎◎㈜를 합병한 청구인에게 부과·고지(이하 “이 사건 부과처분”이라 한다)하였다.
2. 심사청구의 취지와 이유
가. 청구취지
이 사건 부과처분을 취소하게 해 달라는 것이다.
나. 청구이유
(1) 이 사건 기부채납 부지는 처분청이 도로의 기부채납을 조건으로 건축변경허가를 한 시점(2004. 2. 5.)에, 이 사건 온천공 부지는 온천보호구역 지정승인일(2005. 3. 10.)에 각각 등록세 중과 납세의무가 성립하였고, 신고납부기한인 30일이 경과한 시점으로부터 5년의 부과 제척기간이 경과하였으므로 이에 대한 이 사건 부과처분은 취소되어야 한다고 주장한다.
(2) 이 사건 매각 부지에 대해서는, ◎◎㈜가 처분청에 이 사건 기부채납 부지를 기부채납하기 전에는 한 필지에 기부채납 부지와 매각 부지 등이 혼재하는 등 지번 정리가 되지 않아 주택건설에 착공할 수 없었던 것이고, 기부채납일(2005. 11. 15.)로부터 3년 이내인 2008. 7. 21. 건축허가를 받았으므로 등록세 중과 예외대상에 해당한다고 주장한다.
3. 우리 원의 판단
가. 다툼
이 건의 다툼은 이 사건 토지 중 이 사건 기부채납 부지와 이 사건 온천공 부지에 대해서는 등록세 중과 적용대상이 된 시기를 언제로 보아야 하는지 여부이고, 이 사건 매각 부지에 대해서는 등록세 중과 예외대상에 해당하는지 여부이다.
나. 인정 사실
이 사건 관련 기록을 보면, 다음과 같은 사실이 인정된다.
(1) 청구인은 1999. 1. 15. 주택건설업 등을 영위할 목적으로 설립된 법인으로서 1999. 11. 4. 주택건설사업자로 등록하였고, ◎◎㈜는 2000. 6. 21. 설립된 법인으로서 2001. 9. 26. 주택건설사업자로 등록하였다.
(2) ◎◎㈜는 2000. 11. 6. 청구 외 토지를 취득하고, [그림]과 같이 청구 외 건물의 서쪽에 공공 보행통로(폭 4m, 이하 “○부분”이라 한다)를 조성하여 기부채납할 것을 조건으로 2003. 6. 27. 건축허가를 받고, 같은 해 8. 20. 착공하였다.
[그림] 이 사건 토지의 구성 명세
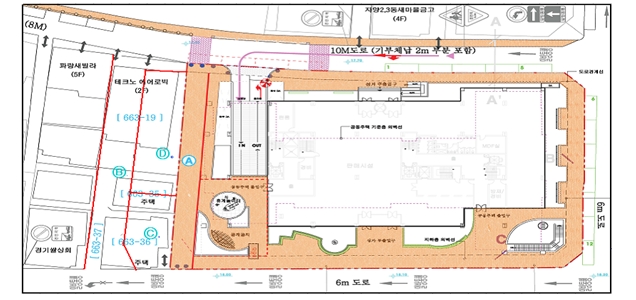
(3) ◎◎㈜는 [표]와 같이 2003. 5. 29.부터 같은 해 10. 30. 사이에 이 사건 토지를 취득하여 표준세율(1,000분의 30)로 등록세 58,351,740원, 지방교육세 11,670,340원, 계 70,022,080원을 신고ㆍ납부하였고, 이 사건 토지는 [그림]과 같이 이 사건 기부채납 부지(○부분), 이 사건 온천공 부지(○부분) 및 이 사건 매각 부지(○부분)로 구성되어 있다.
[표] 이 사건 토지의 취득 및 구성 명세
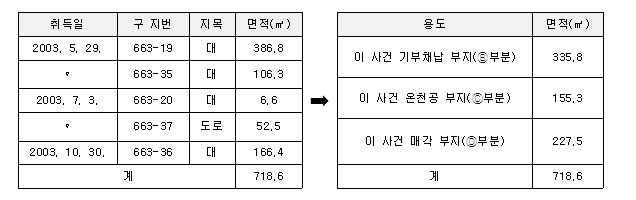
(4) ◎◎㈜는 기부채납하기로 한 ○부분에서 온천공이 발견되자 2003. 12. 19. 처분청에 온천발견신고서를 제출하였고, 서울특별시에서 2005. 3. 10. ○부분과 청구 외 토지 등 그 일대 3,872㎡를 온천공보호구역으로 지정승인 하였다. (5) 처분청은 2004. 2. 5. 청구 외 건물에 대한 건축변경허가를 하면서 당초 기부채납하기로 한 공공 보행통로의 폭을 4m에서 6m로 확대하도록 조건을 변경하였다. (6) ◎◎㈜는 기부채납하기로 한 ○부분에 도로를 조성할 수 없게 되자 위 ‘(2)항’과 같이 이 사건 토지 중 ○부분에 도로를 조성하여 2005. 10. 28.부터 같은 해 11. 15. 사이에 처분청에 기부채납하였는데, 이 사건 기부채납 부지 335.8㎡(100%)를 청구 외 건물의 주택과 상가 비율에 따라 안분계산하면 218.3㎡(65%)와 117.5㎡(35%)로 나뉘어진다. (7) 처분청은 2005. 11. 18. 청구 외 건물에 대하여 사용승인 하였다. (8) 청구인은 2006. 9. 6. ◎◎㈜를 흡수합병하고 납세의무를 승계하였다. (9) 청구인은 2008. 7. 21. 이 사건 매각 부지(227.5㎡)와 ○부분의 일부(107.5㎡)를 포함한 대지 335㎡에 다세대주택(10세대) 건축허가만을 받은 상태에서 2009. 11. 9. 청구 외 신○○에게 양도한 후 같은 해 11. 12. 처분청에 건축주변경신고를 하였다. (10) 처분청은 이 사건 기부채납 부지 중 청구 외 건물의 상가 부분의 비율에 해당하는 토지1), 이 사건 온천공 부지 및 이 사건 매각 부지에 대하여 위 토지의 취득 후 유예기간인 3년 이내에 주택건설에 착공하지 아니하였으므로 등록세 중과 적용대상이 되었다고 판단하고 2010. 6. 16. 청구인에게 이 사건 부과처분을 하였다. 다. 관계법령 등의 규정 이 건과 관계되는 법령은 구 「지방세법」 제15조 등으로서 [별지] 기재와 같다. 라. 판단 (1) 이 사건 기부채납 부지 및 온천공 부지에 대한 부과 제척기간의 경과 여부 청구인은 처분청이 도로의 기부채납을 조건으로 건축변경허가를 한 시점(2004. 2. 5.) 및 온천공보호구역 지정승인일(2005. 3. 10.)에 이 사건 기부채납 부지 및 이 사건 온천공 부지의 등록세 중과 납세의무2)가 성립하였고, 처분청이 신고납부기한인 30일이 경과한 시점으로부터 5년의 부과 제척기간이 경과한 후 이 사건 부과처분을 하였으므로 위법하다고 주장한다. 그리고 위 규정들을 종합하면, 등록세의 과세대상이 등기 시에는 대도시 내 법인 중과세의 예외 업종인 주택건설사업용 목적으로 취득하여 표준과세 적용대상이었다가 그 이후에 중과 적용대상이 되면 납세자는 그 날로부터 30일 이내에 중과 세율로 신고·납부해야 하고, 만약 위 기간 내 납세자가 자진해서 신고·납부하지 아니하면 처분청은 그 다음날부터 납세자에게 중과된 등록세를 부과할 수 있다 할 것이므로, 결국 부과 제척기간의 기산일은 “등록세 중과 적용대상이 된 날부터 30일이 경과한 다음날”이 된다. (가) 이 사건 기부채납 부지에 대한 부과 제척기간의 경과 여부 이 사건 기부채납 부지의 경우 취득한 후 3년 이내에 주상복합건물 건설에 착공하면 주택이 아닌 상가부분의 비율에 해당하는 토지는 등록세 중과 적용대상이 되는데, 그 납세의무가 성립하는 시기가 언제인지에 대하여 건축허가일로 보는 견해,3) 착공일로 보는 견해, 건축물의 사용승인일로 보는 견해4) 및 토지 취득 후 3년이 경과한 날로 보는 견해5)가 있다. 살피건대, 위에서 살펴본 바와 같이 그렇다면, 토지와 건물은 별개의 부동산으로 취급되므로 토지 위에 건물을 건축하는 때부터 그 토지를 직접 사용한 것으로 볼 수 있는 점6), 건축허가를 받은 것만으로는 토지를 사용했다고 볼 수 없고 건물에 대한 사용과 토지에 대한 사용은 구분되는 점 등에 비추어 볼 때, 청구인이 청구 외 토지 위에 주상복합건물의 건축에 착공함으로써 이 사건 기부채납 부지 중 주택 부분의 비율에 해당하는 토지는 “당해 업종에 사용”한 것으로, 동 부지 중 상가 부분의 비율에 해당하는 토지는 “다른 업종에 사용”한 것으로 각각 볼 수 있으므로 등록세 중과 적용대상이 된 시기는 착공일로 보는 견해가 타당하다. 그러므로 인정사실 ‘(2)항’에서 본 바와 같이 청구 외 건물에 대한 착공일은 2003. 8. 20.이고 그로부터 신고납부기한인 30일이 경과한 같은 해 9. 20.이 부과 제척기간의 기산일이 되는데, 인정사실 ‘(10)항’에서 본 바와 같이 처분청은 그 날로부터 5년이 경과한 2010. 6. 16. 청구인에게 이 사건 부과처분을 하였으므로, 이 사건 부과처분 중 이 사건 기부채납 부지에 대한 부분은 부과 제척기간을 경과하여 이루어진 처분으로서 위법하다.7) (나) 이 사건 온천공 부지에 대한 부과 제척기간의 경과 여부 청구인은 청구 외 건물에 온천수를 공급하기 위하여 이 사건 온천공 부지에 온천공을 설치하였을 뿐 주택건설에 착공한 사실이 없고, 「온천법」 제15조에서는 온천보호를 위하여 온천공보호구역 안에서 시장·군수의 허가, 가정생활용수로 사용하는 경우 등 예외적인 경우를 제외하고 지하수를 개발할 수 없도록 토지굴착을 제한하고 있을 뿐 주택건설공사 자체를 제한하고 있지는 않으므로 온천공보호구역 지정으로 인해 당해 업종에 사용하지 못한 정당한 사유도 인정되지 않는다. 그렇다면, 인정사실 ‘(3)항’에서 본 바와 같이 이 사건 온천공 부지의 취득일(2003. 5. 29. 및 같은 해 10. 30.)로부터 3년 이내인 2006. 5. 29. 및 같은 해 10. 30.까지 주택건설공사에 착공하지 아니하였으므로, 그때부터 신고납부기한인 30일이 경과한 2006. 6. 29. 및 같은 해 11. 30.이 부과 제척기간의 기산일이 되는데, 인정사실 ‘(10)항’에서 본 바와 같이 처분청은 그 날로부터 5년이 경과하기 전인 2010. 6. 16. 청구인에게 이 사건 부과처분을 하였다. 따라서, 이 사건 온천공 부지는 온천공보호구역 지정승인일에 등록세 중과 납세의무가 성립하여 부과 제척기간이 경과하였다는 청구인의 주장은 이유 없다. (2) 이 사건 매각 부지에 대한 등록세 중과 예외대상 해당 여부 청구인은 이 사건 매각 부지의 지번 정리가 된 기부채납일(2005. 11. 15.)로부터 3년 이내에 2008. 7. 21. 건축허가를 받았으므로 등록세 중과 예외대상에 해당한다고 주장한다. 위에서 살펴본 바와 같이 살피건대, 인정사실 ‘(3)항’에서 본 바와 같이 이 사건 매각 부지의 취득일은 2003. 5. 29.이고, 그로부터 3년이 경과한 2006. 5. 29.까지 주택건설공사에 착공하지 아니한 사실이 인정되므로 그때 등록세 중과 적용대상이 된 것으로 보아야 하고, 이 사건 매각 부지의 지번정리가 되지 않았다는 사실, 인정사실 ‘(9)항’에서 본 바와 같이 청구인이 건축허가를 받은 사실, 이 사건 매각 부지를 타인에게 양도한 사실 등은 아무런 영향을 미치지 못한다. 따라서, 이에 반하는 청구인의 주장은 이유 없다. 4. 결론 그렇다면 이 사건 부과처분 중 이 사건 기부채납 부지에 대하여는 부과 제척기관을 경과하여 부과한 잘못이 있어 심사청구에 이유가 있고, 나머지 부분은 이유가 없다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
