감심2011-155(20110818)
이 사건의 다툼은 이 사건 이자비용이 이 사건 토지의 취득과 관련된 비용인지 여부
답변요지
본문
1. 원 처분의 요지
가. 청구인은 1995. 2. 28. 경기도 ∇∇시 ∇∇구 ∇∇동 901번지 외 1필지 토지 18,252.1㎡(이하 “이 사건 토지”라 한다)를 청구 외 ㈜◎◎◎◎센타와 매매계약을 체결하고, 2009. 5. 28. 취득한 데 대하여, 이 사건 토지의 신고가액 13,148,029,100원을 과세표준으로 하여 취득세 등을 신고·납부하였다.
나. 처분청은 2010. 7. 13. 청구인에 대한 세무조사를 한 결과, 이 사건 토지의 취득과 관련하여 청구인이 2009. 6. 9. 계상한 이자비용(이하 “이 사건 이자비용”이라 한다) 3,400,000,000원 등이 미신고된 것을 확인하고, 2010. 12. 16. 미신고된 금액 3,325,318,475원을 과세표준으로 하여 취득세 90,461,940원, 농어촌특별세 9,046,180원, 등록세 91,100,400원, 지방교육세 16,889,940원 합계 207,498,460원(가산세 포함)을 부과·고지하였다.(이하 “이 사건 부과처분”이라 한다.)
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 2010. 12. 16. 부과된 취득세 등 과세표준에서 이 사건 이자비용을 제외하여 달라는 것이다.
나. 청구 이유
청구인은 1997년부터 1998년까지 이 사건 토지 취득비용을 대주주인 청구 외 최○○(이하 ‘최○○’이라 한다)에게서 차입하였으나, 2002. 2. 27. 및 2002. 9. 17. 이○○, 원○○ 및 홍○○에게 매각한 후 2002년부터 2004년까지 위 금액을 전액 상환하였고, 이 사건 이자비용은 2004년부터 2009년까지 최○○으로부터 별도로 차입하여 운영비 등으로 사용한 이자비용이므로 이 사건 토지의 취득세 등 과세표준에서 제외하여야 한다고 주장한다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 이 사건 이자비용이 이 사건 토지의 취득과 관련된 비∇∇지 여부이다.
나. 인정 사실
이 건 관련 기록을 검토해 보면, 다음과 같은 사실이 인정된다.
⑴ 청구인은 1993. 10. 20. 물류사업, 판매전략컨설팅업, 부동산임대 및 매매업을 목적으로 설립 되었으며, 2010. 9. 2. 법인 명칭을 △△△△주식회사에서 △△△△△△주식회사로 변경하였다.(설립 시 자본금 100,000,000원, 2003. 10. 16. 자본금 200,000,000원으로 증가)
⑵ 청구인은 1996년, 1997년, 1999년부터 2009년까지 13년간 영업활동을 통한 매출액이 없는 것이 확인되고, 4개 연도(1993년, 1994년, 1995년, 1998년)의 매출액은 확인되지 않고 있으나, 확인되지 않은 4개 연도 중 1993년부터 1995년까지는 1,222,937원, 1998년에는 100,372,185원의 이월결손금이 발생한 것이 확인된다.
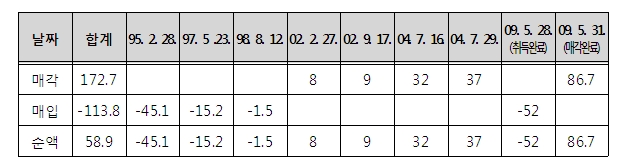
⑶ 청구인은 1995. 2. 28. 이 사건 토지를 청구 외 ㈜◎◎◎◎센타로부터 11,380,167,592원에 취득하는 계약을 하였고, 2002. 2. 27. 및 2002. 9. 17. 청구 외 이00 등에게 17,269,700,000원에 매각하는 계약을 체결하였다.
⑷ 위 인정사실 ‘⑶항’의 토지매매계약에 따른 자금 흐름은 다음과 같다.(단위: 억 원)
⑸ 청구인의 재무제표에 기재된 운영비 등에 따른 자금흐름은 다음과 같다.(단위: 억 원)
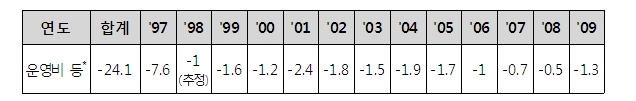
* 운영비, 투자유가증권 등에서 감가상각비(비현금지출) 등을 차감한 금액
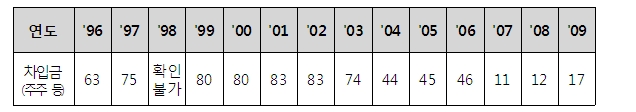
⑹ 청구인의 주주 등으로부터 차입한 차입금 변동상황은 다음과 같다.(단위: 억 원)
⑺ 청구인은 1997. 5. 20. 최○○과 다음과 같은 조건으로 금전소비대차계약을 맺었다.
① 금전의 대여액은 1997. 5. 21.부터 차용한 금액에 대하여 계산한다.
? 이자율은 국세청장이 정하는 당좌대월(출)이자율로 한다.
※ 국세청장 고시 당좌대출이자율: 1996. 1. 1. 이후 연리 12%, 1998. 1. 1. 이후 연리 20%, 1998. 7. 1. 이후 연리 17%, 1998. 10. 1. 이후 연리 13%, 1999. 7. 1. 이후 연리 11%, 2002. 1. 1. 이후 연리 9%, 2009. 1. 1. 이후 연리 8.5%
? 원리금은 최○○의 변제의 요구가 있는 경우나 청구인의 원리금변제능력이 있는 경우 즉시 상환하여야 한다.
⑻ 청구인은 2008년도까지의 미지급이자비용 14,000,178,319원을 최○○ 등 대여자에게 지급하지 않은 상태에서 2009. 6. 9. 이 사건 이자비용 3,400,000,000원을 최○○에게 추가로 지급하는 것으로 하였고, 2009. 12. 31. 위 이자비용 14,000,178,319원 중 오류수정으로 13,466,524,246원을 감액하고, 토지 관련 이자비용으로 533,654,073원을 대체하였다.
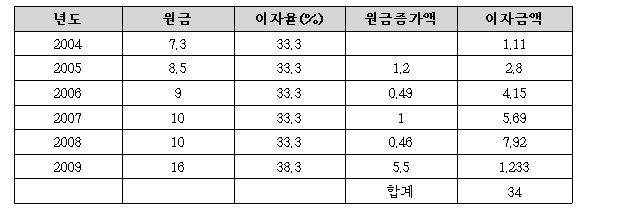
⑼ 청구인은 2009. 5. 28. 이사회를 개최하여 최○○에 대하여 다음과 같이 이자율 33.3% ~ 38.3%를 적용하여 이 사건 이자비용 3,400,000,000원을 지급하기로 결의하고, 회계장부에 계상하였다.(단위: 억 원)
⑽ 청구인은 2009. 5. 28. 이 사건 토지의 잔금을 지급하고, 계약금액 11,380,167,592원과 취득 관련 비용 1,767,861,508원(토지관련 이자비용 533,654,073원 포함)을 합한 신고가액 13,148,029,100원을 과세표준으로 하여 취득세 등 289,256,630원을 신고·납부하였다.
⑾ 처분청이 2010. 7. 13. 이 사건 토지의 취득세 관련 세무조사를 한 결과 청구인이 신고한 취득가액 13,148,029,100원은 이 사건 이자비용 3,400,000,000원이 과소신고 되었고, 기타의 토지 비용 74,681,525원이 과대신고 되어 순액기준으로 3,325,318,475원(2002년 이자비용 등 119,206,536원 포함)이 과소신고된 것으로 확인하였다.
⑿ 처분청은 2010. 12. 16. 위 인정사실 ‘⑺항’의 과소신고금액 3,325,318,475원을 과세표준으로 하여 취득세 90,461,940원, 농어촌특별세 9,046,180원, 등록세 91,100,400원, 지방교육세 16,889,940원, 합계 207,498,460원(가산세 포함)을 부과·고지하였다.
다. 관계 법령
이 건과 관계되는 법령은
라. 판단
청구인은 이 사건 이자비용이 이 사건 토지와 관련 없는 비용이므로 취득세 등의 과세대상이 아니라고 주장한다.
따라서, 취득세 등의 과세표준이 되는 취득가액에는 당해 물건을 취득하기 위하여 지급하였거나 지급할 일체의 비용이 포함된다 할 수 있고, 사업용고정자산의 취득에 소요되는 차입금에 대한 이자비용은 그 취득을 위하여 간접적으로 투자된 것으로서 취득가액에 포함된다 할 것이다.
이 건의 경우 위 인정사실 “⑴항 ~ ⑹항”에서 본 바와 같이 청구인이 2002년부터 2004년까지 이 사건 토지의 매각자금 8,600,000,000원이 들어올 때까지 토지의 취득과 관련하여 1995년부터 1998년까지 6,180,000,000원을 지출하였고, 이와 별도로 1997년부터 2009년까지 운영비 등으로는 2,410,000,000원을 지출하였는바, 청구인은 토지의 취득자금 및 운영비 등을 지출할 당시 영업활동으로 인한 수익 등이 없고, 자본금이 100,000,000원(2003. 10. 16. 이후 200,000,000원)뿐이었던 점으로 볼 때 청구인의 이 사건 토지의 취득자금과 운영비 등은 모두 주주 등의 차입금으로 충당되었다고 보는 것이 타당하다 할 것이다.
이와 관련하여 청구인은 토지의 매각자금 8,600,000,000원(2002년~2004년)으로 차입한 토지 취득자금 6,180,000,000원(1995년~1998년, 간접비용 제외)을 모두 상환하여 토지 관련 이자비용이 추가로 발생하지 않았다고 하나, 매각하여 취득자금을 회수하기 전까지 기간 동안의 이자를 위 인정사실 ‘⑺항’의 금전소비대차계약에 따라 산출하면 3,654,685,136원(추정금액)이 산출되므로 청구인이 이 사건 토지 관련 비용으로 이미 계상한 이자비용 533,654,073원과 처분청이 토지 관련 비용으로 별도로 계상한 이자비용 119,206,536원(추정금액) 모두를 위 금액에서 차감한다 하더라도 3,001,824,527원의 이자비용이 토지의 취득원가에서 과소 신고된 것으로 보여 이 사건 이자비용 3,400,000,000원 모두가 토지와 무관한 비용이라는 청구인의 주장은 사실과 다르다 할 것이다.
한편, 청구인은 위 인정사실 ‘⑻항’ 및 ‘⑼항’에서 본 바와 같이 오류수정하여 취소된 이자비용에 위 토지 관련 이자비용이 포함되어있고, 이 사건 이자비용 3,400,000,000원은 2009. 5. 28. 이사회 결의에 따라 차입한 토지 취득 상환 후인 2004년 이후의 이자비용이므로 이 사건 토지의 취득세 과세대상이 아니라 주장하고 있으나 이러한 장부상 오류수정은 취득세 등의 신고일(2009. 5. 28.) 이후인 2009. 12. 31. 수정한 사항이고, 2009. 5. 28. 이사회 결의에 따라 이 사건 이자비용 3,400,000,000원을 계상하면서 2004년도 이후의 이자율을 금전소비대차계약 상의 이자율 9%, 8.5%보다 월등히 높은 33.3%, 38.3%를 적용한 점 등을 볼 때 청구인의 위와 같은 주장은 신뢰하기 어렵다 할 것이다.
따라서, 청구인이 주장한 대로 이 사건 이자비용 전부가 취득과 관련 없는 지출이라고 보기도 어렵지만 처분청이 이 사건 부과처분을 할 때 이 사건 이자비용 중 토지 관련 이자비용에 해당하는 부분을 합리적으로 계산한 뒤 그 결과에 따라 이 사건 부과처분을 하여야 하는데도, 운영비 등 다른 곳에 사용한 금액이 적다는 등의 정황 증거만으로 이 사건 이자비용 3,400,000,000원 모두를 취득세 등의 과세대상에 포함시킨 것은 잘못된 처분이라 할 것이다.
4. 결론
그렇다면 이 사건 부과처분은 위법하다 할 것이고, 처분청은 이 사건 토지의 건설자금이자를 재조사한 후 이를 기초로 취득세 등의 과세표준과 세액을 경정하는 것이 정당하다 할 것이므로 ·감사원법· 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
