감심2011-110(20110624)
고급주택을 취득한 후 일반세율을 적용하여 취득세 등을 신고·납부한 경우에 중과세율을 적용한 세액으로 추징하면서 가산세를 포함하여 부과한 처분이 정당한지 여부
답변요지
본문
1. 원 처분의 요지
가. 청구인은 2008. 6. 20. □□도 □□시 □□읍 □□리 411번지 외 2필지 토지 1,699㎡ 및 위 지상 주택 654.91㎡(이하 “이 사건 주택”이라 한다)와 같은 리 411-3번지 외 3필지 2,695㎡(이하 “이 사건 토지”라 한다)를 취득(경락)하고 같은 날 구 「지방세법」(2010. 3. 31. 법률 제10221호로 개정되기 전의 것) 제112조 제1항의 규정에 따른 일반세율을 적용하여 취득세 등을 신고·납부하였다.
나. 처분청은 2010. 12. 1. 청구인이 이 사건 토지 중 2필지 2,512㎡를 이 사건 주택의 부속토지로 사용하고 있어 이 사건 주택이 취득세 중과 대상인 고급주택에 해당한다고 보아
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 가산세 부과처분을 취소해 달라는 것이다.
나. 청구 이유
청구인은 이 사건 주택을 취득한 후 취득세 등 신고업무를 법무사에게 위임하여 처리하였고, 법무사가 산출한 세금을 그대로 납부하였으며, 이 사건 주택이 취득당시 고급주택에 해당한다는 사실에 대해 전혀 알지 못하였고, 취득세 신고·납부를 법무사가 불성실하게 한 사실도 알지 못하였으므로 이 사건 가산세의 부과처분은 수용할 수 없다는 취지로 주장하고 있다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 고급주택을 취득한 후 일반세율을 적용하여 취득세 등을 신고·납부한 경우에 중과세율을 적용한 세액으로 추징하면서 가산세를 포함하여 부과한 처분이 정당한지 여부이다.
나. 인정 사실
이 사건 관련 기록을 검토해 보면, 다음과 같은 사실이 인정된다.
(1) 청구인은 2008. 6. 20. 이 사건 주택이 포함된 □□도 □□시 □□읍 □□리 411번지 외 6필지 토지 4,394㎡와 건물 654.91㎡를 □□지방법원으로부터 경락대금 2,022,153,000원에 취득하였다.
(2) 청구인은 2008. 6. 20. 위 취득부동산에 대한 취득세 등 신고 시 이 사건 주택의 취득과표를 1,279,025,790원으로 하고, 이에
〈취득부동산 신고내역〉
(단위 : ㎡, 원)
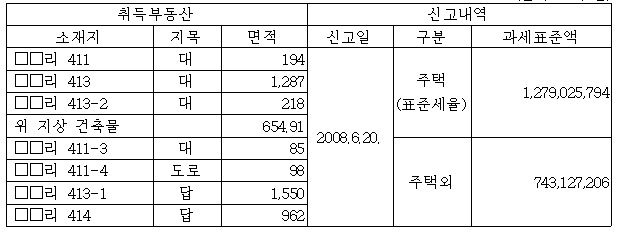
(3) 처분청은 2010. 11월 중 실시된 감사원감사를 통해 청구인의 이 사건 주택이 그 인접토지(□□읍 □□리 413-1 및 414번지 답 2,515㎡)를 사실상 주택의 부속토지로 이용하고 있음을 확인하고 그 사실상 이용현황에 따라 이 사건 주택을 고급주택으로 보아 그 취득과표를 1,922,625,854원으로 하여 중과세율을 적용한 산출세액에 청구인이 기 신고·납부한 세액을 차감한 부족세액에 가산세를 포함한 292,356,380원을 2010. 12. 1. 부과·고지하였다.
* 주택(고급주택) 과표안분 : 취득금액×주택평가액/ 감정평가총액
* 취득(경락)금액 : 2,022,153,000원
* 감정평가총액 : 2,569,038,950원, 주택평가액 : 2,442,594,950원
다. 관계 법령
이 사건과 관계되는 법령은 구 「지방세법」 등으로서 [별지] 기재와 같다.
라. 판단
청구인은 이 사건 주택의 취득당시 고급주택에 해당한다는 사실에 대하여 전혀 알지 못하였고 취득세 등 신고·납부를 불성실하게 한 사실도 알지 못하였음으로 이 사건 부과처분 중 가산세 부분은 수용할 수 없다고 주장하고 있으므로 그 주장이 타당한지 여부를 살펴본다.
취득세와 같은 신고·납부 방식의 조세는 원칙적으로 납세의무자 스스로 과세표준과 세액을 정하여 신고하는 행위에 의해 납세의무가 구체적으로 확정되는 것이고, 「지방세법」에 의한 가산세는 과세권의 행사 및 조세채권의 실현을 용이하게 하기 위하여 납세자가 정당한 이유 없이 법에 규정된 신고·납부의무를 위반한 경우에 법이 정하는 바에 의하여 부과하는 행정상의 제재로서 납세자의 고의·과실은 고려되지 아니하는 것이며 법령의 무지는 그 정당한 사유에 해당한다고 볼 수 없다2)할 것이다.
살피건대, 청구인은 이 사건 주택이
따라서 청구인의 주장은 이유 없다.
4. 결론
그렇다면 이 사건 부과처분은 잘못이 없고 심사청구는 이유 없다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
