감심2011-108(20110616)
등록세 등 부과에 관한 심사청구
답변요지
본문
1. 원 처분의 요지
가. 청구인은 「외국인투자촉진법」에 따라 등록된 외국인투자기업으로서, 외국투자가(명칭: △-△△△ HOLDING AB, 국적: 스웨덴)의 투자비율은 49.99%이다.
나. 청구인은 2004. 9. 24. 8,400억 원을 증자(增資)하고, 처분청에 「조세특례제한법」 제121조의4의 규정에 따라 외국인투자 비율에 해당하는 등록세 16억 8,000만 원 및 지방교육세 3억 3,600만 원에 대하여 감면신청을 하였으나, 감면 대상이 아니라는 처분청의 결정에 따라 감면신청했던 위 등록세 및 지방교육세를 모두 납부하였다.
다. 청구인은 2006. 8. 1. 2,000억 원을 증자하고, 처분청에 외국인투자 비율에 해당하는 등록세 4억 원 및 지방교육세 8,000만 원에 대하여 감면신청을 하자, 처분청은 2006. 8. 16. “외국인투자기업의 증자 등기도 외국인투자 비율에 따라 등록세를 감면하는 것이 타당하다”는 △△△△부(당시는 △△△△부)장관의 질의회신(세정-1495, 2004. 6. 8.)에 따라 청구인의 감면신청을 받아들이면서, 앞서 감면신청을 거부하고 징수했던 등록세 16억 8,000만 원 및 지방교육세 3억 3,600만 원도 환급해 주었다.
라. 청구인은 그 이후에도 2006. 12. 1.부터 2009. 1. 8.까지 사이에 세 차례에 걸쳐 합계 1조 6,000억 원을 증자하고, 외국인투자 비율에 해당하는 등록세 합계 32억 원 및 지방교육세 합계 6억 4,000만 원에 대하여 감면신청을 하였고, 처분청은 청구인의 감면신청을 그대로 받아들였다.
마. 그런데 처분청은 2010. 8. 2. “외국인투자기업의 증자 등기에 대한 등록세는 감면대상에 해당되지 않는다”는 △△△△△장관의 질의회신(지방세운영-5345, 2009. 12. 18.)을 이유로, 청구인에게 그 동안 감면하였던 등록세 및 지방교육세 중 지방세 부과제척기간(5년)이 도과된 등록세 16억 8,000만 원 및 지방교육세 3억 3,600만 원(2004. 9. 24. 증자분)을 제외한 나머지 등록세 합계 36억 원 및 지방교육세 합계 7억 2,000만 원(가산세는 미부과)을 부과하였다.(이하 “이 사건 부과처분”이라 한다)
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 부과처분을 취소하게 해 달라는 것이다.
나. 청구 이유
이 건의 청구 이유는 다음과 같다.
처분청이 행정안전부의 질의회신에 따라 등록세 등을 감면하였을 뿐 아니라 징수하였던 등록세도 환급한 후에 △△△△부의 새로운 질의회신을 이유로 기존에 감면결정했던 등록세 등을 다시 부과한 것은 납세의무자의 신뢰를 배반하는 것으로서 신의성실의 원칙에 반한다.
따라서 이 사건 부과처분은 위법하다.
3. 우리 원의 판단
가. 다툼
이 건의 다툼은 이 사건 부과처분이 신의성실의 원칙에 반하는지 여부이다.
나. 인정 사실
⑴ 청구인의 증자에 따른 등록세 및 지방교육세 감면 및 부과 내역은 아래 [표]와 같다.
[표] 등록세 감면 및 부과 내역
(단위: 억 원)
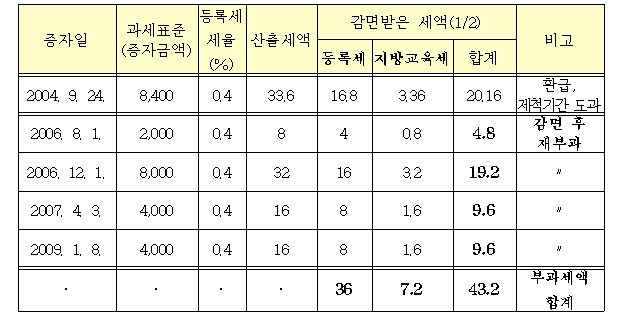
부과세액 합계
⑵ △△△△부 질의회신 ‘세정-1495, 2004. 6. 8.’은 “「조세특례제한법」 제121조의4 제1항에서 외국인투자기업이 증자하는 경우에 당해 증자분에 대한 조세감면에 대하여는 제121조의2 및 제121조의3의 규정을 준용한다고 규정하고 있는바, 외국인투자기업의 자본증자 등기도 외국인투자 비율에 따라 등록세를 감면하는 것이 타당하다”라고 되어 있다. ⑶ △△△△부 질의회신 ‘지방세운영-1924, 2008. 10. 23.’은 “외국인투자기업이 증자하는 경우에는 「조세특례제한법」 제121조의2의 규정을 준용하여 등록세 등의 감면대상이라고 보인다”라고 되어 있다. ⑷ △△△△부 질의회신 ‘지방세운영-5345, 2009. 12. 18.’은 “외국인투자기업 증자등기에 대한 등록세 감면에 관한 법규해석 및 세정운영기준 통보”라는 제목으로 “「조세특례제한법」 제121조의4 제1항 감면규정은, 외국인투자기업의 증자분에 대하여 최초 투자시 감면규정인 같은 법 제121조의2를 준용하여 자본증자에 관한 변경등기를 한 날을 사업개시일로 보아 사업용 재산에 대한 취득·등록·재산세를 외국인투자 비율만큼 추가로 감면하겠다는 것이므로, 외국인투자기업의 자본금 증자 등기 자체에 대한 등록세는 감면대상에 해당하지 아니한다”라고 되어 있다. 다. 관계 법령 이 건과 관계되는 법령은 「국세기본법」 제15조 등으로서 [별지] 기재와 같다. 라. 판단 일반적으로 조세법률관계에서 과세관청의 행위에 대하여 신의성실의 원칙이 적용되기 위해서는, ① 과세관청이 납세자에게 신뢰의 대상이 되는 공적인 견해를 표명하여야 하고, ② 납세자가 과세관청의 견해표명이 정당하다고 신뢰한 데 대하여 납세자에게 귀책사유가 없어야 하며, ③ 납세자가 그 견해표명을 신뢰하고 이에 따라 무엇인가 행위를 하여야 하고, ④ 과세관청이 위 견해표명에 반하는 처분을 함으로써 납세자의 이익이 침해되는 결과가 초래되어야 한다.1) 이 건에 관하여 보면, 처분청의 상급기관으로서 지방세의 부과·징수에 관한 지도·감독과 지방세에 관한 질의회신 등의 업무를 관장하고 있는 △△△△△장관은 2004. 6. 8. “외국인투자기업의 증자 등기도 외국인투자 비율에 따라 등록세를 감면하는 것이 타당하다”는 내용의 질의회신을 한 점(2008. 10. 23.에도 동일한 내용의 질의회신이 있었다), 이에 따라 처분청은 청구인의 2006. 8. 1.자 감면신청을 그대로 받아들여 감면결정을 하였을 뿐 아니라 그 이전에 청구인의 감면신청을 거부하고 징수하였던 2004. 9. 24.자 증자분에 대한 등록세 및 지방교육세 합계 20억 1,600만 원도 스스로 환급해 준 점, 처분청은 그 이후에도 2006. 12. 1., 2007. 4. 3., 2009. 1. 8. 세 차례에 걸친 증자에 대한 등록세 등 감면신청을 그대로 받아들인 점 등을 종합하면, 처분청과 그 상급기관인 △△△△△장관은 청구인에게 청구인의 증자 등기도 등록세 등의 감면 대상에 해당된다는 공적인 견해를 구체적이고도 명백하게 표명하였다고 보이고, 청구인이 위와 같은 처분청 및 △△△△△장관의 공적인 견해 표명을 신뢰하고 증자를 한 후 감면신청을 통하여 등록세 등을 감면받았으며, 청구인이 위 견해 표명을 신뢰한 데에 어떠한 귀책사유가 있다고 볼 수도 없으므로 결국 처분청이 한 이 사건 부과처분은 신의성실의 원칙에 위배된다. 그러므로 이 사건 부과처분은 위법하다. 4. 결론 그렇다면 이 사건 심사청구는 이유 있다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
