감심2011-50(20110324)
등록세 등 부과에 관한 심사청구
답변요지
본문
1. 원 처분의 요지
가. 청구인은 2001. 6. 12. 그 본점을 대도시 외 지역인 □□도 □□군 □□읍 □□리 □□□-□에서 대도시 내 지역인 □□□□시 □□구 □□동 □□□-□□로 전입한 후 2004. 7. 6. 「주택법」 제9조에 의하여 구 △△△△부에 등록된 주택건설사업용으로 같은 구 □□동 □□□-□ 등 4필지의 부동산(토지 1,224.20㎡, 건물 2,306.91㎡, 이하 “이 사건 부동산”이라 한다)을 9,215,000,000원에 취득하고 같은 날 이를 등기하면서 등록세 중과의 예외를 적용하여 표준세율(1,000분의 30)로 산정한 등록세 276,450,000원, 지방교육세 55,290,000원 계 331,970,690원을 신고·납부하였다가 2007. 4. 27. 이 사건 부동산을 △△△△△△주식회사에 매각하였다.
나. 처분청은 등록세 중과의 예외를 적용받은 이 사건 부동산을 취득한 후 3년 이내에 주택건설에 착공하지 아니한 채 매각하였다는 사유로 등록세 중과의 납세의무 성립시기를 이 사건 부동산의 등기일인 2004. 7. 6.로 보아 그 취득가액에 등록세 중과세율(30/1,000×300/100)을 적용하여 산정한 세액에서 기납부세액을 차감한 등록세 802,147,320원, 지방교육세 149,371,460원 계 951,518,780원(가산세 288,038,780원1) 포함)을 2009. 9. 16. 부과·고지하였다.(이하 “이 사건 부과처분”이라 한다)
2. 심사청구의 취지와 이유
가. 청구 취지
이 사건 부과처분을 경정하게 해 달라는 것이다.
나. 청구 이유
이 사건 부동산을
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은
나. 인정 사실
이 건 관련 기록을 검토해 보면, 다음과 같은 사실이 인정된다.
⑴ 청구인은 2001. 6. 12. 그 본점을 대도시 외 지역인 □□도 □□군 □□읍 □□리 □□□-□에서 대도시 내 지역인 □□□□시 □□구 □□동 □□□-□□로 전입한 후 2004. 7. 6. 「주택법」 제9조에 의하여 구 △△△△부에 등록된 주택건설사업용으로 이 사건 부동산을 9,215,000,000원에 취득하고, 같은 날 이를 등기하면서
⑵ 청구인이 2004. 7. 6. 이 사건 부동산을 등기하고 등록세를 신고하면서 제출한 공동주택건설 사업계획서의 주요 내용은 다음과 같다.
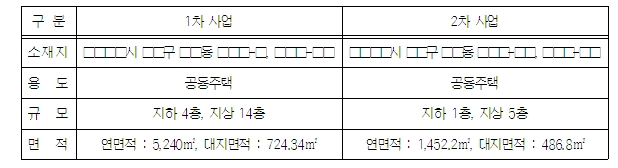
⑶ 이 사건 부동산의 일반건축물대장에 따르면 1차 사업부지 1필지와 2차 사업부지 2필지의 지상 건물은 2004. 11. 17. 철거 말소되어 있고, 나머지 1차 사업부지 1필지의 지상 건물은 2005. 5. 11. 철거 말소되어 있다. ⑷ 청구인은 2차 사업에 대하여는 2006. 1. 25., 1차 사업에 대하여는 같은 해 4. 26. 각각 건축허가를 받고, 1차 사업에 대하여는 2007. 1. 23. 착공연기 신청을 하여 같은 달 29. 처분청으로부터 착공연기 확인을 받은 후 같은 해 4. 27. 이 사건 부동산을 △△△△△△주식회사에 매각하였다. ⑸ 처분청은 등록세 중과의 예외를 적용받은 이 사건 부동산을 취득한 후 3년 이내에 주택건설에 착공하지 아니한 채 매각하였다는 사유로 2009. 9. 16. 등록세 중과의 납세의무 성립시기를 이 사건 부동산의 등기일인 2004. 7. 6.로 보아 이 사건 부과처분을 하였다. ⑹ 청구인과 처분청 사이에 청구인이 2007. 4. 27. 이 사건 부동산을 매각함에 따라 등록세 중과대상에 해당하게 되었다는 데 대하여는 다툼이 없다. 다. 관계 법령 이 건과 관계되는 법령은 라. 판단 청구인은 이 사건 부동산을 등록세 중과의 예외대상인 주택건설사업용으로 취득하고 표준세율을 적용하여 등록세를 신고·납부하였다가 취득 후 3년 이내에 주택건설에 착공하지 아니한 채 매각함에 따라 등록세 중과대상에 해당하게 되었는데 이 경우 등록세 중과의 납세의무 성립시기는 이 사건 부동산을 매각한 때로 보아야 하는데도 등기한 때로 보아 이 사건 부과처분을 한 것은 위법하다고 주장하므로 이에 대하여 살펴보고자 한다.2) 또한 유상으로 취득한 부동산(농지 제외)의 등록세 표준세율은 2005. 1. 5. 법률 제7332호로 개정된 한편 납세의무는 각 세법이 정한 과세요건이 완성한 때 즉, 각 법령에 정한 바에 따라 과세표준을 계산하고 세율을 적용하여 과세할 수 있는 상태가 되었을 때 성립하고 세금의 부과는 납세의무의 성립시 즉, 과세요건의 완성 당시에 유효한 법령의 규정에 의하여야 하며, 세법의 개정이 있을 경우에도 개정 전후의 법령 중에서 납세의무가 성립될 당시의 법령을 적용하여야 할 것이다.3) 이상의 내용을 종합해 보면 위 개정법률 부칙 제6조에서 말하는 “종전의 규정에 의하여 부과하여야 할 지방세”라 함은 그 시행일인 2005. 1. 5. 현재 그 과세요건이 갖추어져 납세의무가 성립한 지방세를 뜻하는 것으로 보아야 할 것이고, 그 이후 과세요건이 갖추어져 납세의무가 성립되는 경우에는 개정 전의 규정은 적용될 여지가 없고 이에 대하여는 개정 후의 규정을 적용하여야 할 것4)이며, 「주택법」 제9조의 규정에 의하여 구 △△△△부에 등록된 주택건설사업용으로 취득하고 등록세 중과의 예외를 적용받은 부동산에 대하여 정당한 사유없이 그 유예기간 3년을 경과할 때까지 착공하지 아니하는 경우 중과세율을 적용하여 등록세를 부과하기 위한 과세요건에는 ‘부동산의 취득’과 ‘유예기간의 경과’를 그 요건으로 한다고 보아야 한다.5) 살피건대, 청구인이 2001. 6. 12. 그 본점을 「지방세법」상 대도시 외 지역인 □□도 □□군 □□읍 □□리 □□□-□에서 대도시 내 지역인 □□□□시 □□구 □□동 □□□-□□로 전입한 후 2004. 7. 6. 이 사건 부동산을 「주택법」에 따른 구 △△△△부에 등록된 주택건설사업용으로 취득·등기함에 따라 그런데 처분청이 이 사건 부과처분을 하면서 등록세 중과의 납세의무 성립시기를 그 등기일인 2004. 7. 6.로 보아 중과세율을 등기 당시의 표준세율(1,000분의 30)의 100분의 300을 적용하였으므로 이 사건 부과처분은 위법하다고 할 것이다. 4. 결론 그렇다면 이 사건 부과처분은 잘못이 있고, 심사청구는 이유있다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
