감심2010-112(20101104)
냉방시설 중 냉각탑 등의 교체수리가 취득세 부과대상인 "취득"에 해당되는 지 여부와, 개별식 항온항습기의 설치가 취득세 부과대상인 "취득"에 해당되는 지 여부
답변요지
본문
1. 원 처분의 요지
청구인이 □□□□시 □□구 □□□동에 있는 △△공항 내 우주사업본부 사업장의 “냉방기기 OVERHAUL · 수리공사”(35개 항목, 총공사비 183,625,910원)를 한 데 대하여 △△△△시 △△구청장(이하 “처분청”이라 한다)은 2009. 10. 16. 위 공사 중 9개 항목(공사비 72,869,038원)을 취득으로 보아 취득세 2,102,550원, 농어촌특별세 210,230원 등 계 2,312,780원을 청구인에게 부과·고지하였다.(이하 “이 사건 부과처분”이라 한다)
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 부과처분을 취소하게 해 달라는 것이다.
나. 청구 이유
청구인은 냉방시설 본체인 냉동기를 교체하는 경우에만 취득세를 과세하는 것이 타당한데 이 건 수리공사는 냉각탑 등 본체 부분이 아닌 부속시설물의 설치공사이고, 항온항습기는 중앙조절식이 아닌 기계공장 1층에 개별식으로 설치된 설비이므로 과세대상에서 제외되어야 한다고 주장한다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 냉방시설 중 냉각탑 등의 교체·수리가 취득세 부과대상인 ‘취득’에 해당되는 지 여부와, 개별식 항온항습기의 설치가 취득세 부과대상인 ‘취득’에 해당되는 지 여부이다.
나. 인정 사실
이 건 관련 기록을 검토해 보면, 다음과 같은 사실이 인정된다.
⑴ 청구인은 2007년에 △△공항에 있는 청구인의 △△사업본부 사업장내 “냉방기기 OVERHAUL1) · 수리공사”를 하면서 35개 항목(총공사비 183,625,910원)에 대해 교체·수리를 하였다.
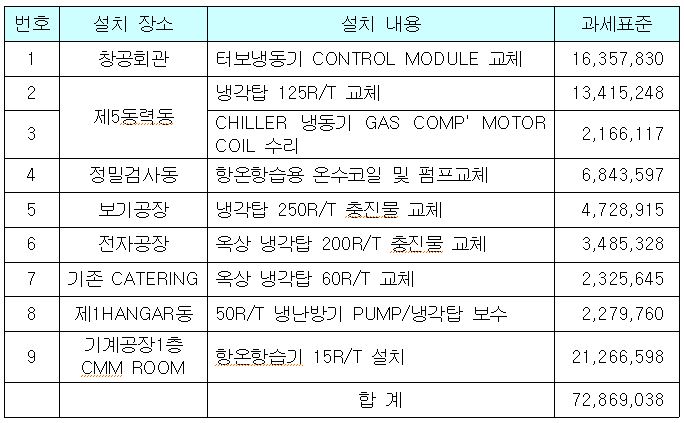
⑵ 처분청은 위 냉방시설 공사 중 아래 9개 항목을 취득으로 보아 그 공사비 72,869,038원을 과세표준으로 하여 2009. 10. 16. 취득세 등 계 2,312,780원을 청구인에게 부과하였고, 청구인은 같은 해 11. 2. 이를 납부하였다.
다. 관계 법령
이 건과 관계되는 법령은 「지방세법」 제104조 등으로서 [별지] 기재와 같다.
라. 판단
이 사건의 다툼은 냉방시설 중 냉각탑 등의 교체·수리와 항온항습기 설치가 취득세 부과대상인지 여부이므로 인정사실 ‘⑵항’에서 본 9개 항목 중 1번 항목부터 8번 항목까지의 냉각탑, 펌프 등의 교체·수리와 9번 항목인 항온항습기의 설치로 나누어 살펴본다.
⑴ 냉각탑 등의 교체·수리가 취득에 해당되는 지 여부
「지방세법」 제104조 제8호와 제10호를 보면 취득에는 개수(改修)가 포함되어 있고, 개수란 「건축법」 제2조 제1항 제9호의 규정에 의한 대수선과 건축물에 부수되는 시설물중 대통령령이 정하는 시설물의 1종 이상을 설치하거나 수선하는 것을 말한다고 되어 있으며, 「지방세법 시행령」 제76조를 보면 법 제104조 제10호의 대통령령이 정하는 시설물 중 하나로 7,560㎉급 이상의 에어컨(중앙조절식에 한한다)을 열거하고 있다.
청구인은 인정사실 ‘⑵항’에서 본 9개 항목 중 1번부터 8번까지 항목은 냉방시설의 본체인 냉동기가 아닌 냉각탑, 펌프 등 부속시설에 해당하여 과세 대상에서 제외되어야 한다고 주장하나, 냉방시설은 냉매의 압축, 응축, 팽창, 증발과정을 통해 냉수를 생산하여 건물 내부에 냉기를 공급하는 시설로서, 냉동기(압축기, 응축기, 팽창밸브, 증발기로 구성), 냉수펌프, 냉각수 펌프(냉수 및 냉각수 순환 목적), 냉각탑(냉동기의 응축과정에 필요) 등이 유기적으로 연결되어야만 그 기능을 발휘하므로 냉각탑, 펌프는 냉방시설의 부속시설이 아닌 주요부분을 구성하는 일체의 시설로 보는 것이 타당하고, 따라서 청구인이 이를 전면적으로 교체 또는 수선한 것은 「지방세법」상 ‘개수’에 해당되어 취득세의 납세의무가 성립된다고 할 것이다.
⑵ 항온항습기 설치가 취득에 해당되는 지 여부
청구인은 인정사실 ‘⑵항’에서 본 9개 항목 중 9번 항목의 항온항습기는 개별식으로 설치된 설비로 취득세 과세대상에 해당하지 않는다고 주장하므로 이에 대해 살펴본다.
위 항온항습기는 기계공장 1층 CMM(Coordinate Measuring Machine)룸에 설치되어 그 안에 있는 3차원측정기와 부품의 온도와 습도 유지를 위해 사용되는 시설이며, 작동 또한 위 룸에서 개별적으로 작동시키고 있으므로 「지방세법 시행령」 제76조에서 열거하고 있는 중앙조절식 에어컨에 해당하지 않는다고 할 것이다.
따라서 처분청이 위 항온항습기 설치를 취득으로 보아 취득세 등을 부과한 것은 잘못이다.
4. 결론
그렇다면 이 사건 부과처분 중 항온항습기 설치비를 과세표준에 포함하여 취득세 등을 부과한 부분은 잘못이 있어 이 부분에 관한 심사청구는 이유 있고, 나머지 부분에 대한 심사청구는 이유 없다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
