감심2010-83(20100819)
재산세 부과에 관한 심사청구
답변요지
본문
1. 원 처분의 요지
처분청은 청구인의 소유인 대중골프장(△△△골프장)용 토지 18필지 987,534㎡ 중 「체육시설의 설치·이용에 관한 법률」 제19조에 따라 조경시설로 등록된 토지 257,316㎡(이하 “이 사건 토지”라 한다)를 사실상 운동시설에 이용되고 있는 토지가 아니라고 보아 이를 재산세 종합합산과세대상으로 적용하고 나머지 토지만 별도합산과세대상으로 적용하여 2009년분 재산세 167,157,820원과 지방교육세 33,431,560원 계 200,589,380원을 2009. 9. 7. 부과·고지하였다.(이하 “이 사건 부과처분”이라 한다)
2. 심사청구의 취지와 이유
가. 청구 취지
이 건의 청구 취지는 이 사건 부과처분을 경정하게 해 달라는 것이다.
나. 청구 이유
청구인은 이 사건 토지가 골프코스 주변, 러프지역, 절토지 및 성토지의 경사면 등에 조경이 된 토지로서 「지적법」상 지목이 “체육용지”로 되어 있고, 골프장 이용자들이 법면이나 러프 등 이 사건 토지에서 직접 골프를 하고 있으므로 사실상 운동시설에 이용되고 있는 토지인데도 처분청이 이 사건 토지를 사실상 운동시설에 이용되고 있는 토지가 아니라고 보아 종합합산과세대상 토지로 분류하여 이 사건 부과처분을 한 것은 부당하다고 주장한다.
3. 우리 원의 판단
가. 다툼
이 사건의 다툼은 이 사건 토지가 사실상 운동시설에 이용되고 있는 토지인지 여부이다.
나. 인정 사실
이 사건 관련 기록을 검토해 보면, 다음과 같은 사실이 인정된다.
⑴ 청구인은 1998. 1. 9. △△도지사로부터 □□도 □□군 □□읍 □□리 산40번지 일원 987,621㎡에 18홀 규모의 대중골프장을 건설하여 ‘등록체육시설업(골프장업:정규대중)’으로 운용하는 취지의 사업계획 승인을 받았다.
⑵ 청구인은 위 대중골프장 건설사업을 완료하여 처분청에 등록신청했으며, 이에 처분청은 2000. 5. 31. ‘등록체육시설업(골프장)’을 조건부로 등록하였다.
⑶ 청구인은 위 대중골프장에 대하여 2001. 1. 4.과 2006. 12. 19. 및 2007. 7. 31.의 세차례에 걸쳐 처분청에 ‘체육시설업(골프장)’ 변경 등록을 하였다.
⑷ 2007. 7. 31. 변경 등록된 이건 골프장의 토지이용 내역에 따르면 총부지면적은 987,534㎡로서 페어웨이 등 체육시설 305,202㎡, 클럽하우스 등 건축시설 16,182㎡, 도로 등 기타시설 82,729㎡, 원형녹지 326,105㎡, 조경녹지 257,316㎡로 되어 있다.
⑸ 처분청은 이 사건 토지를 2008년분 재산세까지는 별도합산과세대상으로 적용하였다가 2009. 4. 6.부터 같은 해 5. 15.까지 실시한 행정안전부의 “□□도 지방세입 컨설팅감사” 결과에 따라 이 사건 토지를 사실상 운동시설에 이용되고 있는 토지가 아니라고 보아 2009년분 재산세를 부과할 때에는 이를 종합합산과세대상으로 적용하여 이 사건 부과처분을 하였다.
다. 관계 법령
이 사건과 관계되는 법령은 「지방세법」 제182조 등으로서 [별지] 기재와 같다.
라. 판단
청구인은 이 사건 토지는 골프코스 주변, 러프지역, 절토지 및 성토지의 경사면 등에 조경이 된 토지로서 「지적법」상 지목이 “체육용지”로 되어 있고, 골프장 이용자들이 그곳에서 직접 골프를 하고 있어 “사실상 운동시설에 이용되고 있는 토지”라고 주장하므로 그 주장의 타당성을 살펴본다.
⑴ 관계 법령의 규정
「지방세법」 제182조(과세대상의 구분) 제1항을 보면, 토지에 대한 재산세 과세대상은 종합합산과세대상, 별도합산과세대상, 분리과세대상으로 구분한다고 규정되어 있고, 그 제2호에 별도합산과세대상은 과세기준일 현재 납세의무자가 소유하고 있는 대통령령이 정하는 건축물의 부속토지 및 별도합산과세 하여야 할 상당한 이유가 있는 것으로서 대통령령이 정하는 토지로 한다고 규정되어 있다.
그리고 같은 법 시행령 제131조의 2(별도합산과세대상 토지의 범위) 제3항을 보면, “별도합산과세 하여야 할 상당한 이유가 있는 것으로서 대통령령이 정하는 토지”라 함은 다음 각 호의 어느 하나에 해당하는 토지를 말한다고 규정되어 있고, 그 제10호를 보면, 경기 및 스포츠업을 영위하기 위하여 「부가가치세법」 제5조에 따라 사업자등록을 한 자의 사업에 이용되고 있는 「체육시설의 설치·이용에 관한 법률 시행령」 제2조에 따른 체육시설용 토지로서 사실상 운동시설에 이용되고 있는 토지로 규정되어 있다.
따라서 이 사건 토지가 재산세 별도합산과세대상 토지로 적용되기 위해서는 ① 「체육시설의 설치·이용에 관한 법률 시행령」 제2조에 따른 체육시설용 토지이어야 하고 ② 사실상 운동시설에 이용되어야 한다.
⑵ 이 사건 토지가 ‘별도합산과세대상’인지 여부에 대한 검토
이 사건 토지가 ‘별도합산과세대상’이 되기 위한 2가지 요건을 갖추었는지 여부를 살펴본다.
㈎ ‘별도합산과세대상’의 요건 ①을 갖추었는지 여부
이 사건 토지는 청구인이 「체육시설의 설치·이용에 관한 법률」에 따라 2000. 5. 31. 처분청에 “등록체육시설업(18홀 정규대중골프장)”으로 등록한 토지 면적 987,621㎡의 일부이고, 청구인이 그 후 3회(2001. 1. 4./2006. 12. 19./2007. 7. 31.)에 걸쳐 변경등록을 할 때 아무런 변동이 없었으므로 이 사건 토지는 「체육시설의 설치·이용에 관한 법률 시행령」 제2조 [별표 1] “체육시설의 종류”에 규정된 체육시설 중 골프장용 토지에 해당한다.
따라서 이 사건 토지는 ‘별도합산과세대상’의 요건 ①을 갖추었다.
㈏ ‘별도합산과세대상’의 요건 ②를 갖추었는지 여부
살피건대 이 사건 토지가 “사실상 운동시설에 이용되고 있는 토지”에 해당하는 것으로 볼 수 있는 요소들을 정리해 보면 다음과 같다.
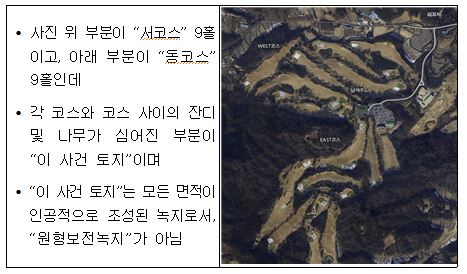
㉮ 이 사건 토지는 본래 불규칙한 경사도를 가진 임야를 절토·성토하여 골프코스를 조성하는 과정에서 생긴 골프코스와 골프코스 사이([사진 1] 참조)의 절토지와 성토지로서, 절토지와 성토지의 경사면에는 조경을 하여야 한다고 되어 있는 「체육시설의 설치·이용에 관한 법률 시행규칙」 제8조 [별표 4] 2-가 중 “관리시설”의 설치기준에 따라 의무적으로 조성된 조경지(造景地)이기 때문에 운동시설인 골프코스와 불가분(不可分)의 관계에 있는 점
[사진 1] 이건 골프장의 위성사진 및 이 사건 토지
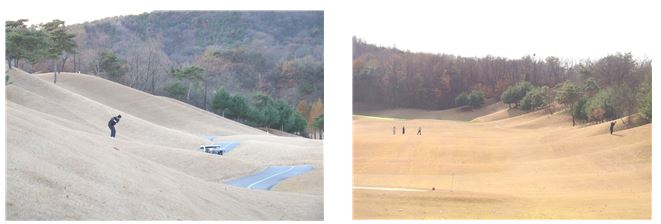
㉯ 골프경기 중 이 사건 토지에 자주 골프공이 들어감에 따라 [사진 2]와 같이 골프경기를 하는 사람들이 그곳에 들어가서 골프경기를 이어가는 경우가 많은 등 이 사건 토지가 실제로 운동경기에 이용되고 있는 점
[사진 2] 이 사건 토지(조경녹지)에서 골프경기를 하는 모습
㉰ 「체육시설의 설치·이용에 관한 법률 시행규칙」 제8조 [별표 4] 2-가에 골프장의 “필수시설”로서 ⓐ 운동시설과 ⓑ 관리시설이 함께 규정되어 있고, 이 사건 토지는 ⓑ 관리시설에 해당되기 때문에 이 사건 토지도 체육시설인 “대중골프장”의 필수시설인 점
㉱ 이건 대중골프장 사업계획승인 전에
㉲ 「체육시설의 설치·이용에 관한 법률 시행규칙」 제8조 [별표 4] 2-가에 골프장의 “필수시설”로서 ⓐ 운동시설과 ⓑ 관리시설이 함께 규정되어 있고, 이 사건 토지는 ⓑ 관리시설에 해당되는데, 2007. 12. 31. 개정 전의 「지방세법 시행령」 제131조의2 제3항 제10호에 별도합산과세대상이 “「체육시설의 설치·이용에 관한 법률」에 의한 대중체육시설업자가 대중체육시설업의 시설기준에 따라 설치하여야 하는 필수시설 중 운동시설용 토지”라고 규정되어 있었기 때문에 “필수시설” 중 ⓐ 운동시설이 아닌 ⓑ 관리시설에 해당하는 토지는 별도합산과세대상으로 적용할 수 없었다가 2007. 12. 31. 개정된 같은 호를 보면, “「체육시설의 설치·이용에 관한 법률 시행령」 제2조에 따른 체육시설용 토지로서 사실상 운동시설에 이용되고 있는 토지”로 바뀌어 이 사건 토지와 같은 ⓑ 관리시설도 사실상 운동시설에 이용되고 있으면, 별도합산과세대상으로 적용하게 된 점 등이다.
위 ‘㉮항’부터 ‘㉲항’까지를 종합해 볼 때 이 사건 토지는 ‘별도합산과세대상’의 요건 ②를 갖춘 것으로 보인다.
따라서 “사실상 운동시설로 이용되는 토지”로 보는 것이 타당한데도 처분청이 그에 해당되지 않는 것으로 보아 종합합산과세대상으로 적용한 것은 위법하다고 할 것이다.
4. 결론
그렇다면 이 사건 부과처분은 잘못이 있고 이 사건 심사청구는 이유 있다고 인정되므로 「감사원법」 제46조 제2항의 규정에 따라 주문과 같이 결정한다.


 프린트
