2008누20163(20120131)
증여세부과처분취소
답변요지
본문
1. 처분의 경위
가. 별지 과세처분 목록 기재 각 주식(이하 그 순번의 기재대로 ‘이 사건 ① 내지 ⑤주식’이라 한다)은 모두 비상장 주식으로서 같은 목록 기재 증여일에
나. 이에 피고는 원고가 이 사건 각 주식을
다. 피고는 이 사건 소송 계속 중 아래 표 기재와 같이 위 2006. 7. 12.자 과세처분을 증액 또는 감액 경정하였다.
(1) 2007. 7. 9.자 증액경정 : 재차증여 적발을 사유로 이 사건 ④, ⑤ 주식에 대한 과세처분 증액경정
(2) 2009. 1. 7.자 감액경정 : 착오발견을 이유로 이 사건 ④, ⑤ 주식에 대한 과세처분 감액경정
(3) 2011. 8. 17.자 감액경정 : 이 사건 ④ 주식의 1주당 가액의 감액(당초 30,726원→감액 후 29,973원)을 사유로 이 사건 ④, ⑤ 주식에 대한 과세처분 감액경정
[인정근거] 다툼 없는 사실, 갑 제1, 2호증, 을 제1, 9, 10, 14, 15, 27 내지 29호증(가지번호 각 포함)의 각 기재, 변론 전체의 취지
2. 이 사건 처분의 적법 여부
가. 원고의 주장
이 법원의 이 부분에 대한 판결이유는, ① 제1심 판결문 3쪽 9행의 ‘2005. 1. 1.’을 ‘2006. 1. 1.’로 고쳐 적고, ② 제1심 판결문 3쪽 10행 및 11행 사이에 아래 기재의 원고 주장을 추가하는 이외에는, 제1심 판결의 이유 중 해당부분 기재와 같으므로, 행정소송법 제8조 제2항, 민사소송법 제420조 본문에 의하여 이를 그대로 인용한다.
[추가하는 부분]
여섯째, 피고는 이 사건 ②, ③ 주식의 가액을 평가하면서 주식의 액면가액을 바로 증여재산의 가액으로 평가하였는데 이러한 방식의 평가는 아무런 법적 근거가 없다.
일곱째, 피고는 원고가
나. 관계법령
다. 인정사실
이 법원의 위 각항에 대한 판결이유는 제1심 판결의 이유 중 해당부분 기재와 같으므로, 행정소송법 제8조 제2항, 민사소송법 제420조 본문에 의하여 이를 그대로 인용한다.
라. 판단
이 법원의 이 부분에 대한 판결이유는, 아래와 같이 고쳐 적거나 추가하는 부분을 제외하고는 제1심 판결의 이유 중 해당부분 기재와 같으므로, 행정소송법 제8조 제2항, 민사소송법 제420조 본문에 의하여 이를 그대로 인용한다.
[고쳐 적는 부분](제1심 판결문 5쪽 마지막 행부터 6쪽 10행까지)
4) 넷째 주장에 관하여 보건대,
[추가하는 부분](제1심 판결문 7쪽 12행 다음)
6) 여섯째 주장에 대하여 본다.
그러나 과세처분의 취소를 구하는 소송에서 그 과세처분의 위법 여부는 그 과세처분에 의하여 인정된 세액이 정당한 세액을 초과하는지 여부에 의하여 판단하여야 하므로, 과세관청이 과세표준과 세액의 산출ㆍ결정 과정에서 잘못을 저질러 과세처분이 위법한 경우라도 그와 같이 하여 부과고지된 세액이 정당한 산출 세액의 범위를 넘지 아니하고 잘못된 방식이 과세단위와 처분사유의 범위를 달리하는 정도의 것이 아니라면 정당세액 범위 내의 부과고지처분이 위법하다고 하여 이를 취소할 것은 아니다(대법원 2006. 6. 15. 선고 2004두3823 판결, 대법원 1992. 7. 28. 선고 91누10695 판결 각 참조).
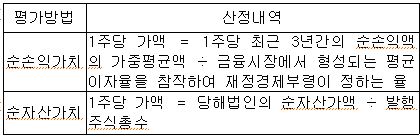
이 사건 ②, ③ 주식의 명의신탁 당시 적용되던
그런데 이 사건 ②, ③ 주식에 관한 명의신탁은 기존에 설립된 회사의 주식양수, 유상 또는 무상증자 등을 통하여 이루어진 것이 아니라
7) 일곱째 주장에 대하여 본다.
살피건대, 을 제23호증의 기재에 의하면,
마. 소결론
이 사건 ① 주식에 대한 증여세는 그 1주당 금액을 1,421원에서 390원으로 감액하여 산정되어야 할 것이고, 위와 같은 감액으로 인하여 나머지 주식들에 대한 각 증여세도 재차증여 합산액의 변동이 발생함에 따라 일부 감액되어야 할 것인바, 그 내역을 정리하면 별지 정당세액 계산표의 기재와 같다.
따라서 이 사건 ① 주식에 대한 2001년 귀속 증여세 3,183,040원의 부과처분 중 873,600원을 초과하는 부분, 이 사건 ③ 주식에 대한 2001년 귀속 증여세 307,824,610원의 부과처분 중 303,666,685원을 초과하는 부분은 각 취소되어야 할 것이다.
다만, 이 사건 ④ 주식에 대한 2004년 귀속 증여세 357,474,622원의 부과처분 중 15,292,220원 부분도 취소되어야 하나, 이 부분 과세처분은 재차증여 적발을 이유로 2007. 7. 9.자로 증액경정되었고 그 증액분은 당초 36,833,870원이었고 이후 감액되고 남은 부분도 19,700,650원(=36,833,870원-6,622,200원-10,511,010원)에 달하여 앞서 본 바와 같이 취소되어야 할 15,292,220원을 초과하는바, 재차증여에 따라 종전 증여의 가액을 합산한 다음 기납부세액을 공제하여 이루어지는 형식의 증여세부과처분은 당초처분의 과세표준이나 세율을 변경하여 세액을 증액하는 것이 아니라, 재차증여에 따른 별개의 처분으로서 단지 누진세율에 의한 합산과세를 하는 데에 불과하여 당초결정이 이에 흡수된다고 할 수 없는 점(대법원 2004. 12. 10. 선고 2003두9800 판결 참조)에 비추어 보면, 별개의 처분인 2007. 7. 9.자 증액경정처분을 취소하여야 할 것이지 당초 처분인 2006. 7. 12.자 처분을 취소할 필요는 없다고 할 것이다(이 부분은 증액경정된 2007. 7. 9.자 처분의 취소를 구하는 이 법원 2009누19313 사건에 대한 판결에서 반영하였음을 밝혀 둔다).
3. 결론
그렇다면 원고의 청구는 위 인정범위 내에서 이유 있으므로 일부 인용할 것인바, 제1심 판결은 이와 결론을 달리하여 부당하므로, 원고의 항소를 일부 받아들여 주문과 같이 판결한다.


 프린트
