2011두22075(20111222)
증여세 부과요건 중 ‘거래의 관행상 정당한 사유가 없다’는 점에 대한 증명책임의 소재
답변요지
본문
상고이유(상고이유서 제출기간 경과 후에 제출된 상고이유보충서의 기재는 상고이유를 보충하는 범위 내에서)를 판단한다.
1. 구 상속세 및 증여세법(2007. 12. 31. 법률 제8828호로 개정되기 전의 것, 이하 ‘법’이라 한다) 제35조 제2항은 특수관계에 있는 자 외의 자에게 거래의 관행상 정당한 사유 없이 시가보다 현저히 높은 가액으로 재산을 양도한 경우에는 그 재산의 양도자가 그 대가와 시가와의 차액에 상당하는 금액을 증여받은 것으로 추정하여 대통령령이 정하는 이익에 상당하는 금액을 그 이익을 얻은 자의 증여재산가액으로 한다고 규정하고, 그 위임에 따른 구 상속세 및 증여세법 시행령(2008. 2. 22. 대통령령 제20621호로 개정되기 전의 것, 이하 ‘법 시행령’이라 한다) 제26조 제6항은 법 제35조 제2항에서 ‘현저히 높은 가액’이라 함은 양도한 자산의 대가에서 그 시가를 차감한 가액이 시가의 100분의 30 이상 차이가 있는 경우의 그 대가를 말한다고 규정하고 있다.
일반적으로 과세처분 취소소송에서 과세요건사실에 관한 증명책임은 과세관청에 있는 점, 법 제35조 제2항의 문언 내용 및 규정 형식 등에 비추어 보면, 법 제35조 제2항에 의한 증여세 부과처분이 적법하기 위해서는 양도자가 특수관계에 있는 자 외의 자에게 시가보다 현저히 높은 가액으로 재산을 양도하였다는 점뿐만 아니라 거래의 관행상 정당한 사유가 없다는 점도 과세관청이 증명하여야 한다.
한편 비상장주식의 경우 법 제63조 제1항 제1호 (다)목, 법 시행령 제54조가 규정하는 방법에 의한 평가는 증여 당시 시가를 산정하기 어려울 때에 한하여 택할 수 있는 보충적인 평가방법이고, 시가를 산정하기 어려워서 보충적인 평가방법을 택할 수밖에 없었다는 점에 관한 증명책임은 과세관청에 있다( 대법원 1996. 10. 29. 선고 96누9423 판결, 대법원 1997. 9. 26. 선고 97누8502 판결 등 참조).
2. 원심은 제1심판결 이유를 인용하여 그 판시와 같은 사실을 인정한 다음, ① 코스닥상장법인인 엠넷미디어 주식회사(이하 ‘엠넷미디어’라 한다)와 비상장법인인 지엠기획 주식회사(이하 ‘지엠기획’이라 한다)는 증권거래법령이 규정한 주식가액의 산정방법에 따라 포괄적 교환 대상인 각 주식의 가격을 평가하였고, 이에 대하여 외부평가기관인 우리회계법인의 적정의견을 받아 교환비율을 산정한 점, ② 주식교환의 적정비율 산정, 이사회 및 주주총회의 승인 및 이에 반대하는 주주들에 대한 주식매수청구권의 부여 등 법령에 따른 공정하고 투명한 절차를 모두 거쳤음에도 주식의 포괄적 교환에 따라 완전모회사의 주식을 배정받은 원고가 완전모회사로부터 증여를 받았다는 것은 선뜻 수긍하기 어려운 점, ③ 이 사건 교환계약에 따라 엠넷미디어에 지엠기획의 주식을 이전한 지엠기획의 주주는 모두 엠넷미디어와 ‘특수관계에 있는 자’에 해당하지 않고 달리 엠넷미디어 또는 엠넷미디어의 주주들이 이 사건 교환계약을 통하여 원고를 비롯한 지엠기획의 주주들에게 이익을 분여하여 줄 만한 사정을 찾을 수도 없는 점, ④ 이 사건 교환계약을 전후하여 엠넷미디어의 주가가 급등하였던 사정에 비추어 보면 지엠기획의 기업가치 내지 주가가 과대평가되고 주식교환비율이 엠넷미디어의 주주들에게 불리한 것이었다고 단정할 수 없는 점 등을 종합하여 보면, 원고가 이 사건 교환계약에 따라 보유하던 지엠기획의 주식 160,000주를 엠넷미디어에 이전하고 그 대가로 엠넷미디어의 신주 451,758주를 교부받은 것이 거래의 관행상 정당한 사유 없이 시가보다 현저히 높은 가액으로 재산을 양도한 경우에 해당한다고 볼 수 없으므로, 피고가 법 제63조 제1항 제1호 (다)목, 법 시행령 제54조가 규정한 보충적 평가방법에 의하여 지엠기획의 1주당 주식가액을 산정한 다음 이를 기준으로 법 제35조 제2항에 의한 증여이익을 계산하여 증여세를 부과한 이 사건 처분은 위법하다고 판단하였다.
앞서 본 규정과 법리 및 기록에 비추어 살펴보면, 원심의 위와 같은 판단은 정당한 것으로 수긍할 수 있고, 거기에 상고이유로 주장하는 비상장주식의 시가에 관한 법리오해나 법 제35조 제2항의 거래의 관행상 정당한 사유에 관한 증명책임에 대한 법리오해 등의 잘못이 없다.
3. 그러므로 상고를 기각하고, 상고비용은 패소자가 부담하도록 하여, 관여 대법관의 일치된 의견으로 주문과 같이 판결한다.
-------------------------------------------------------
【하급심-서울고등법원 2011. 8. 19. 선고 2011누8460 판결】
【주문】 처분청패소
1. 피고의 항소를 기각한다.
2. 항소비용은 피고가 부담한다.
【이유】
이 판결에 적을 이유는, 「제1심에서 제출한 증거에 을 제5,6호증(가지번호 포함)의 각 기재를 보태어 보더라도 원고가 기존 주식을 ○○어에 이전하고 교환주식을 교부 받은 것은 "거래의 관행상 정당한 사유 없이 시가보다 현저히 높은 가액으로 재산을 양도한 경우에 해당하지 않는다"는 사실을 뒤엎기에 부족하다」는 점을 추가하고, 제1심 판결의 별지 관계 법령 중 판결문 제16쪽에 있는 제84조의7(합병의 요건·절차 등)조문 부분을 삭제하고, 판결문 제17~18쪽에 있는 제84조의7(합병의 요건·절차 등)조문 부분 앞으로 옮기는 이외에는 제1심 판결과 같으므로 이를 인용한다.
따라서 피고의 항소는 이유 없어 이를 기각하기로 하여 주문과 같이 판결한다.
-------------------------------------------------------
【하급심-조세심판원 2011. 1. 27. 선고 2010구합31287 판결】
【주문】 처분청패소
1. 피고가 2009. 12. 1. 원고에 대하여 한 2006년도 귀속 증여세 1,359,424,334원의 부과처분을 취소한다.
2. 소송비용은 피고가 부담한다.
【이유】
1. 처분의 경위
가. 원고는 2006. 4. 17. 비상장법인인 지엠기획 주식회사(이하 ‘지엠기획’이라고 한다)의 유상증자에 참여하여 주식 160,000주를 주당 2,500원 합계 400,000,000원에 인수한 주주(지분율 : 6.7%)이다.
나. 지엠기획과 코스닥상장법인 엠넷미디어 주식회사(2006. 8. 22. 상호 변경 전 주식회사 메디오피아테크날리지, 이하 상호변경 전·후를 불문하고 ‘엠넷미디어’라고 한다)는 2006. 4. 19. 다음과 같은 내용이 포함된 주식의 포괄적 교환계약(이하 ‘이 사건 교환계약’이라고 한다)을 체결하였다 주1).
○ 주식교환의 형태
- 엠넷미디어, 지엠기획은 주식의 포괄적 교환 방식에 의한 기업결합을 한다.
- 엠넷미디어는 지엠기획이 발행한 주식의 총수를 소유하는 완전모회사가 되고, 지엠기획은 엠넷미디어의 완전자회사가 된다.
○ 주식교환의 비율
- 지엠기획의 주식을 1주당 16,822원, 엠넷미디어의 주식을 1주당 5,958원으로 정하여 지엠기획의 주식 1주당 엠넷미디어의 주식 2.8234896주를 배정한다.
○ 주식교환일
- 2006. 7. 14.
다. 원고는 2006. 7. 14. 이 사건 교환계약에 따라 원고가 인수한 지엠기획의 주식 160,000주(이하 ‘기존주식’이라고 한다)를 엠넷미디어에게 이전하고 그 대가로 엠넷미디어의 신주 451,758주(= 기존주식의 수 160,000주 × 교환비율 2.8234896, 이하 ‘교환주식’이라고 한다)를 교부받았다.
라. 서울지방국세청장은 이 사건 교환계약의 기존주식과 교환주식의 평가액이 객관적인 교환가치를 반영한 시가라고 볼 수 없다는 이유로 기존주식을 상속세 및 증여세법(이하 ‘상증법’이라고 한다)상 보충적 평가방법에 의하여 1주당 1,004원으로 산정하고 교환주식을 주식교환일인 2006. 7. 14. 코스닥시장의 종가인 1주당 8,390원으로 산정한 후, 원고가 1주당 1,004원인 기존주식을 1주당 8,390원인 교환주식과 1 : 2.8234896의 교환비율로 교환한 것은 상증법 제35조 제2항의 ‘특수관계에 있는 자가 아닌 자 간에 거래의 관행상 정당한 사유 없이 시가보다 현저히 높은 가액으로 재산을 양도한 경우’로서 증여세 과세대상에 해당한다고 판단하였다. 서울지방국세청장은 피고에게 위와 같은 취지의 제세결정상황을 통보하였다.
마. 이에 따라 피고는 2009. 12. 1. 원고에 대하여 2006년도 귀속 증여세 1,859,256,950원을 결정·고지하였다(이하 ‘당초처분’이라고 한다).
바. 원고는 당초처분에 불복하여 2009. 12. 24. 국세청장에게 심사청구를 하였고, 국세청장은 2010. 5. 4. "지엠기획과 엠넷미디어는 우회상장을 통한 공동이익을 위하여 기존주식을 과대평가하였으므로 기존주식을 상증법상 보충적 평가방법에 의하여 평가하여야 한다. 다만 교환주식의 가액을 평가기준일인 2006. 7. 14.의 다음 날부터 2월이 되는 날까지의 기간 동안 코스닥시장의 최종시세가액 평균액으로 계산하여 그 과세표준과 세액을 경정한다."라는 일부 인용결정을 하였다.
사. 피고는 2010. 5. 31. 위 일부 인용결정에 따라 교환주식의 평가액을 1주당 6,780원으로 변경하여 당초처분의 증여세액 중 499,832,624원을 감액하여 1,359,424,334원(= 1,859,256,958원 - 499,832,624원)을 부과하는 것으로 경정하였다(이하 당초처분 중 감액된 세액을 제외한 나머지 부분을 ‘이 사건 처분’이라고 한다).
아. 이 사건 교환계약, 당초 처분, 이 사건 처분의 기준이 된 기존주식과 교환주식의 주당 평가액, 교환비율 및 주당 차액은 아래 표와 같다.
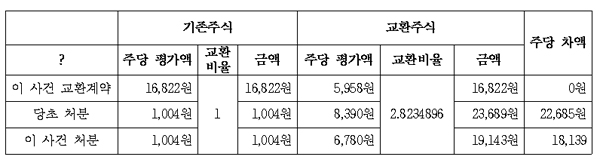
[인정근거] 다툼 없는 사실, 갑 1 내지 4호증, 을 1, 2, 3호증(각 가지번호 포함)의 각 기재, 변론 전체의 취지
2. 이 사건 처분의 적법 여부
가. 관계 법령
별지 기재와 같다.
나. 인정사실
(1) 지엠기획은 이 사건 교환계약 당시 음반 기획·제작, 가수·연기자 매니지먼트, 드라마·영화 제작 등의 사업을 영위하는 연예기획사로서 소외 1, 2, 3, 4, 5, 6, 7, 8, 9 등 다수의 연기자와 가수를 보유하고 있었고, 소외 10, 연가, 명성황후, 소외 6 등의 음반 제작으로 다액의 판매실적을 가지고 있었다. 엠넷미디어와 지엠기획은 구 증권거래법 시행규칙(2008. 8. 4. 총리령 제885호로 폐지되기 전의 것, 이하 ‘구 증권거래법 시행규칙’이라고 한다) 제36조의13 제1항 제3호의 외부평가기관인 우리회계법인에게 주식의 포괄적 교환과 관련한 주식의 교환비율에 대한 평가를 의뢰하였다.
(2) 우리회계법인은 2006. 4. 14.부터 2006. 4. 19.까지 엠넷미디어와 지엠기획의 주식에 대한 평가를 실시하였다. 우리회계법인은 엠넷미디어 주식을 구 증권거래법 시행령(2008. 7. 29. 대통령령 제20947호로 폐지되기 전의 것, 이하 ‘구 증권거래법 시행령’이라고 한다) 제84조의7 제1항, 구 증권거래법 시행규칙 제36조의12 제1항의 주2)산정방법에 따라 1주당 5,958원으로 산정하고 지엠기획의 주식을 구 증권거래법 시행규칙 제36조의12 제3항, 제5항, 당시 적용되던 유가증권의 발행 및 공시 등에 관한 규정 제82조, 유가증권의 발행 및 공시 등에 관한 규정 시행세칙 제5조 내지 제9조(이하 당시 적용되던 유가증권의 발행 및 공시 등에 관한 규정과 유가증권의 발행 및 공시 등에 관한 규정 시행세칙을 통칭하여 ‘관련 감독규정’이라고 한다)의 주3)산정방법 중 상대가치를 산출할 수 없는 경우에 해당한다고 주4)보아 ‘자산가치와 수익가치를 가중산술평균한 가액’인 1주당 16,822원(자산가치 1,378원과 수익가치 32,008원을 가중평균하여 계산한 본질가치 19,756원에 14.85%의 할인율을 적용하였다 주5))으로 산정한 후, 이를 기초로 지엠기획 주식과 엠넷미디어 주식의 교환비율로서 1 : 2.8234896이 적정하다는 의견을 제시하였다.
(3) 엠넷미디어와 지엠기획은 이 사건 교환계약을 체결한 후 상법 소정의 주주총회 특별결의 등 절차를 거쳤다. 이에 따라 이 사건 교환계약은 주식교환일인 2006. 7. 14. 약정대로 이행되었고, 그 결과 원고는 앞서 본 바와 같이 기존주식 160,000주를 엠넷미디어에게 이전한 대가로 엠넷미디어의 교환주식 451,758주를 취득하였다.
(4) 엠넷미디어와 지엠기획은 2006. 7. 28. 합병계약을 체결하였다. 엠넷미디어는 2006. 8. 22. 정관을 변경하여 음반 기획·제작 및 판매, 연예매니지먼트 사업 등을 목적사업으로 추가하였고, 2006. 9. 30. 위 합병계약에 따라 지엠기획을 흡수합병하였다.
[인정근거] 다툼 없는 사실, 갑 4, 6, 8호증, 을 1호증(가지번호 포함)의 각 기재, 변론 전체의 취지
다. 판단
살피건대, 위 증거 및 갑 7, 8호증의 각 기재에 변론 전체의 취지를 종합하여 인정되는 아래와 같은 사정에 비추어 보면, 원고가 기존주식을 엠넷미디어에게 이전하고 교환주식을 교부받은 것은 ‘거래의 관행상 정당한 사유 없이 시가보다 현저히 높은 가액으로 재산을 양도한 경우’에 해당하지 않는다.
(1) 엠넷미디어와 지엠기획은 증권거래법령이 규정한 주식 가액의 산정방법에 따라 포괄적 교환 대상인 각 주식의 가격을 평가하였고, 이에 대하여 외부평가기관인 우리회계법인의 적정의견을 받아 교환비율을 산정하였다.
(2) 구 증권거래법(2007. 8. 3. 법률 제8635호로 폐지되기 전의 것, 이하 ‘구 증권거래법’이라고 한다) 제190조의2 제2항, 제1항, 구 증권거래법 시행령 제84조의7, 구 증권거래법 시행규칙 제36조의12에 의하면, 증권거래법은 주식의 포괄적 교환에 대하여 별도의 규정을 두지 않고 합병에 관한 절차를 준용하도록 하여 주식교환의 적정비율 등 그 요건과 절차를 모두 합병과 동일하게 규율하고 있다. 한편 상증법 제38조 제1항, 구 상속세 및 증여세법 시행령(2008. 2. 22. 대통령령 제20621호로 개정되기 전의 것, 이하 ‘구 상증법 시행령’이라고 한다) 제28조 제1항은 "증권거래법에 의한 주권상장법인 또는 협회등록법인이 다른 법인과 증권거래법 제190조의2 및 증권거래법 시행령 제84조의7의 규정에 따라 행하는 합병은 특수관계에 있는 법인간의 합병으로 보지 아니한다."라고 규정하여 증권거래법령에 의한 합병의 경우를 증여세 부과대상에서 제외하고 있다. 이 사건 교환계약이 구 증권거래법 제190조의2 제2항, 제1항, 구 증권거래법 시행령 제84조의7, 구 증권거래법 시행규칙 제36조의12가 정한 기준과 절차 및 방법에 따라 체결·이행된 이상 증권거래법령에 의한 합병의 경우와 유사하므로 ‘정당한 사유’의 범위를 확대하여 증여세의 부과대상에서 제외하여 줄 필요가 있다고 보인다.
(3) 관련 증권거래법령이 주식의 포괄적 교환에 대하여 합병 절차를 준용하도록 한 것은 그 실질이 합병과 유사하기도 하거니와 주식교환비율의 산정이나 기존 주주 보호 등과 관련하여 합병에 준하여 공정하고 투명한 절차를 거치게 함으로써 주식의 포괄적 교환을 통하여 주식가치가 왜곡되거나 부당한 이득이 수수되는 것을 막기 위한 것이다. 위와 같이 주식교환의 적정비율 산정, 이사회 및 주주총회의 승인 및 이에 반대하는 주주들에게 주식매수청구권의 부여 등 증권거래법령에 따른 공정하고 투명한 절차를 모두 거쳤음에도 주식의 포괄적 교환에 따라 완전모회사의 주식을 배정받은 원고가 완전모회사로부터 증여를 받았다는 것은 선뜻 수긍하기 어렵다.
(4) 상증법 제60조는 증여세가 부과되는 재산의 가액을 증여일 현재의 시가로 하되 시가를 산정하기 어려운 경우에는 같은 법 제63조 소정의 보충적 평가방법에 의하여 그 가액을 산정하도록 규정하고 있다. 구 증권거래법의 절차에 따라 외부평가기관이 산정한 주식의 평가액은 당해 증권거래에 관한 한 다른 어떤 법률에서 정하고 있는 평가방법보다 교환 당시의 시가에 근접한다고 봄이 상당하다.
(5) 이 사건 교환계약에 따라 엠넷미디어에게 지엠기획의 주식을 이전한 지엠기획의 주주는 모두 엠넷미디어와 ‘특수관계에 있는 자’에 해당하지 않고 달리 엠넷미디어 또는 엠넷미디어의 주주들이 이 사건 교환계약을 통하여 원고를 비롯한 지엠기획의 주주들에게 이익을 분여하여 줄 만한 사정을 찾아 볼 수 없다. 정책적인 측면에서 보더라도, 특수관계에 있지 아니한 자간의 거래가액이 상증법상 보충적 평가방법으로 평가한 가액보다 높거나 낮다고 하여 이를 모두 과세대상으로 삼는 경우에는 거래당사자간 자유로운 협상에 의한 거래가액의 결정이라는 사적 자치를 침해할 소지가 있으므로, 특수관계에 있지 아니한 자에게 자산을 시가보다 고·저가로 양도·양수하는 경우로 보아 증여세를 과세하려면 거래의 관행상 정당한 사유가 없을 뿐만 아니라 거래가액이 시가보다 고·저가임이 명백한 경우이어야 한다. 특히 시가가 분명하지 아니한 사안에서는 가격 등 거래조건이 특수관계에 있지 아니한 당사자간의 자유로운 협상에 의하여 결정된 것임이 입증되는 한 그것이 ‘거래의 관행상 정당한 사유가 없는 고가 내지 저가의 양도행위’라고 쉽게 단정하여서는 아니될 것이다. 이 사건에서 지엠기획의 주식에 대한 평가액은 지엠기획과 엠넷미디어의 자유로운 협상에 의하여 결정되었다는 사정도 중요한 요소로 고려하여야 한다.
(6) 엠넷미디어 주주들의 입장에서는 신규사업 진출에 따른 기업경쟁력의 강화와 다양한 수익구조의 기반을 창출하기 위하여 연예기획사인 지엠기획의 미래수익가치를 높게 평가할 여지가 충분하다고 보이고, 주식의 포괄적 교환에서는 이러한 경우가 오히려 대부분이라고 보인다.
(7) 주식의 포괄적 교환은 그 요건을 충족하는 경우 주주의 개인 의사와 관계 없이 주식이 강제적으로 이전된다. 이에 비추어 보더라도 소수주주로서 자신의 주식을 강제적으로 이전한 원고가 정당한 사유 없이 현저히 높은 가액으로 양도한 것이라고 볼 수는 없다.
(8) 엠넷미디어의 주가는 2006. 3.경 3,000원대이었다가 이 사건 교환계약의 체결 이전부터 급등하기 시작하여 이 사건 교환계약이 체결된 이후인 2006. 4. 25.부터는 10,000원을 넘었고 이 사건 교환계약의 이행일인 2006. 7. 14.에는 8,390원이었다. 불특정 다수인이 각자 경제적 이익의 극대화를 추구하면서 자유롭게 거래하는 증권시장에서 이 사건 교환계약을 전후하여 엠넷미디어의 주가가 급등하였던 점에 비추어 보면 지엠기획의 기업가치 내지 주가가 과대평가되고 주식교환비율이 엠넷미디어의 주주들에게 불리한 것이었다고 단정할 수 없다.
(9) 피고는 지엠기획과 엠넷미디어가 우회상장을 통한 거래당사자들의 공동이익을 위하여 기존주식을 과대평가하였고, 기존주식의 교환거래가액은 지엠기획이 임의로 제시한 추정 재무정보를 근거로 하여 산정한 것으로서 그 객관성과 공정성이 결여되어 있다고 주장한다. 그러나 피고가 위 우리회계법인의 평가의견, 특히 수익가치의 평가가 관련 증권거래법령에 따른 적정한 것이었는지를 탄핵하기 위한 별도의 감정신청 등을 한 바 없고, 달리 위 주장을 인정할 증거가 전혀 없다. 뿐만 아니라 기업의 수익가치를 판단함에 있어 앞서 본 증권거래법령 및 관련 감독규정은 향후 2년의 추정이익을, 상증법은 최근 3년의 이익을 각각의 기준으로 삼도록 서로 달리 정하고 있는데, 과거에 초점을 맞춘 상증법상의 판단 방식이 현금흐름할인 방식(Discounted Cash Flow Method)처럼 미래에 초점을 맞춘 방식에 비하여 주당 수익가치를 더 적정하게 반영하는 우월한 것이라고 단정할 수도 없다.
3. 결론
그렇다면, 원고의 이 사건 청구는 이유 있으므로 이를 인용하기로 하여 주문과 같이 판결한다.
---------------------------------------------------------------------
주1) 이 사건 교환계약은 주식회사 에이디이천엔터테인먼트(이하 ‘에이디이천엔터테인먼트’라고 한다)도 포함하는 3자간의 계약이었고 에이디이천엔터테인먼트도 지엠기획과 함께 주식의 포괄적 교환계약에 따라 엠넷미디어의 완전자회사가 되었으나(갑 4호증 참조), 이하 편의상 에이디이천엔터테인먼트를 제외한 2자간의 계약으로 보고 살펴본다.
주2) 주식의 포괄적 교환을 위한 이사회결의일과 주식의 포괄적 교환계약을 체결한 날 중 앞서는 날의 전일을 기산일로 한 다음 최근 1월간의 평균종가, 최근 1주일간의 평균종가, 최근일의 종가를 거래량으로 가중산술평균하여 산정한다.
주3) 자산가치와 수익가치를 가중산술평균한 가액과 상대가치의 가액을 산술평균한 가액으로 하되, 상대가치를 산출할 수 없는 경우에는 자산가치와 수익가치를 가중산술평균하여 산정한다.
주4) 유사회사 선정기준을 충족시키는 코스닥상장법인이 없어서 상대가치를 산정할 수 없는 경우라고 보았다.
주5) 엔터테인먼트 사업은 특정 연예인에 대한 의존도가 높고 수익의 안정성이 제조업이나 기타 산업에 비하여 낮으므로 보수적인 관점에서 본질가치의 할인율을 적용하였다고 한다.


 프린트
