2013두5517(20130912)
특정차입금 건설자금 이자에 대한 취득세 과표 산입 판단기준
답변요지
본문
상고이유를 판단한다.
1. 원고의 상고이유 제1, 2점 및 피고의 상고이유에 관하여
가. 구 지방세법(2010. 1. 1. 법률 제9924호로 개정되기 전의 것, 이하 같다) 제111조 제7항의 위임에 의한 구 지방세법 시행령(2010. 1. 1. 대통령령 제21975호로 개정되기 전의 것, 이하 같다) 제82조의3 제1항 본문은 "취득세의 과세표준이 되는 취득가격은 과세대상물건의 취득의 시기를 기준으로 그 이전에 당해 물건을 취득하기 위하여 거래상대방 또는 제3자에게 지급하였거나 지급하여야 할 일체의 비용[소개수수료, 연체료, 할부이자 및 건설자금에 충당한 금액의 이자 등 취득에 소요된 직접·간접비용(부가가치세를 제외한다)을 포함하되, 법인이 아닌 자가 취득하는 경우에는 연체료 및 할부이자를 제외한다]을 말한다."고 규정하고 있다. 한편 ‘대통령령으로 정하는 건설자금에 충당한 차입금의 이자’를 손금에 산입하지 않도록 규정한 구 법인세법(2010. 12. 30. 법률 제10423호로 개정되기 전의 것, 이하 ‘법인세법’이라 한다) 제28조 제1항 제3호의 위임에 의한 구 법인세법 시행령(2010. 12. 30. 대통령령 제22577호로 개정되기 전의 것) 제52조는 제1항에서 "법 제28조 제1항 제3호에서 ‘대통령령으로 정하는 건설자금에 충당한 차입금의 이자’라 함은 그 명목 여하에 불구하고 사업용 고정자산의 매입·제작 또는 건설(이하 이 조에서 ‘건설 등’이라 한다)에 소요되는 차입금(고정자산의 건설 등에 소요된지의 여부가 분명하지 아니한 차입금을 제외한다)에 대한 지급이자 또는 이와 유사한 성질의 지출금을 말한다."고 규정하면서, 제2항에서 "제1항의 규정에 의한 지급이자 또는 지출금은 건설 등이 준공된 날까지 이를 자본적 지출로 하여 그 원본에 가산한다. 다만 제1항의 규정에 의한 차입금의 일시예금에서 생기는 수입이자는 원본에 가산하는 자본적 지출금액에서 차감한다."고 규정하고 있다.
법인세법이 건설자금이자를 손금에 산입하지 않도록 규정하는 것은 수익비용대응의 원칙 등을 이론적 근거로 하고 있으나(대법원 1995. 8. 11. 선고 95누3121 판결 등 참조), 구 지방세법이 건설자금이자를 취득세의 과세표준에 포함하도록 규정하는 것은 그것이 취득을 위하여 간접적으로 소요된 금액임을 근거로 하며(대법원 2010. 4. 29. 선고 2009두17179 판결 등 참조), 또한 법인세법상 손금불산입 대상인 건설자금이자는 사업용 고정자산에 관한 것에 국한되나 구 지방세법상 취득세의 과세표준에 산입되는 건설자금이자는 이에 한정되지 않는다. 이에 비추어 보면, 구 지방세법상 취득세의 과세표준에 산입되는 건설자금이자는 법인세법상 손금불산입 대상인 건설자금이자와 그 범위가 반드시 일치하는 것은 아니지만, 어떠한 자산을 건설 등에 의하여 취득하는 데에 사용할 목적으로 직접 차입한 자금(이하 ‘특정차입금’이라 한다)의 경우에, 그 이자는 취득에 소요되는 비용으로서 해당 자산의 원가를 구성하는 자본적 지출이 된다는 점에서 양자가 서로 공통되므로 그 건설자금이자는 같은 방식으로 산정함이 타당하다. 따라서 구 지방세법상 취득세의 과세표준에 산입되는 건설자금이자는 법인세법상 손금불산입 대상인 건설자금이자와 마찬가지로 특정차입금의 차입일부터 해당 자산의 취득일 등까지 발생한 이자에서 특정차입금의 일시예금에서 생기는 수입이자를 차감하는 방법으로 산정하여야 하고, 설령 특정차입금을 실제로 사용하기 전에 미리 차입을 하였다고 하더라도 그에 관한 이자는 여전히 해당 자산의 취득에 소요된 비용에 해당하므로 이를 취득세의 과세표준에서 제외할 것은 아니다(대법원 2010. 4. 29. 선고 2009두17179 판결 참조).
나. 원심은, ① 00레저산업 주식회사(원심 소송계속중인 2012. 4. 27. 회생개시결정을 받았고 그 관리인인 원고가 이 사건 소송을 수계하였다. 이하 ‘00레저산업’이라 한다)가 2005. 10. 17. 이 사건 골프장을 건설할 목적으로 550억 원(이하 ‘이 사건 특정차입금’이라 한다)을 차입하여 2005. 11. 3.부터 그 이자가 발생한 사실, ② 피고는 2006. 1. 24. 이 사건 골프장에 관한 도시계획시설 실시계획인가고시(이하 ‘이 사건 고시’라 한다)를 하였으며, 000도지사는 2007. 9. 6. 이 사건 골프장에 관한 조건부 등록수리 통보를 한 사실, ③ 00레저산업은 2006. 1. 24.부터 2007. 9. 6.까지 이 사건 특정차입금에 대한 이자로 합계 6,887,924,599원을 지출하였고, 그 중 법인장부에 건설자금이자로 계상한 4,121,622,243원을 이 사건 골프장의 취득가격에 산입하여 2007. 10. 8. 취득세 신고를 한 사실, ④ 그러나 피고는 취득세 신고시 누락된 건설자금이자가 2,037,529,494원에 이른다는 등의 사유로 2009. 2. 26. 00레저산업에 취득세 등을 부과하는 이 사건 처분을 한 사실, ⑤ 한편 00레저산업은 이 사건 특정차입금의 일시예금으로 인하여 2006. 1. 24.부터 2007. 9. 6.까지 합계 1,067,178,523원의 이자수입을 얻은 사실 등을 인정하였다.
나아가 원심은, 특정차입금의 경우 자본화기간 동안 발생한 모든 이자비용에서 같은 기간에 발생한 이자수익을 차감한 금액을 건설자금이자로 보아 취득세의 과세표준에 산입하여야 한다고 전제한 다음, 이 사건 특정차입금에 대한 이자의 자본화기간은 늦어도 이 사건 고시일인 2006. 1. 24. 개시되고 이 사건 골프장에 관한 조건부 등록수리통보가 있었던 2007. 9. 6. 종료된다고 보아, 취득세의 과세표준에서 누락된 건설자금이자는 이 사건 특정차입금의 이자 중 자본화가 가능한 5,820,746,076원(= 6,887,924,599원 - 1,067,178,523원)에서 00레저산업이 취득세 신고시 이미 취득세 과세표준에 산입한 4,121,622,243원을 공제한 1,699,123,833원(= 5,820,746,076원 - 4,121,622,243원)이 된다는 이유로, 이 사건 처분 중 이를 초과하여 건설자금이자를 계산한 부분은 위법하다고 판단하였다.
다. 원심이 특정차입금의 경우 자본화기간 동안 발생한 모든 이자비용에서 같은 기간에 발생한 이자수익을 차감하는 방법으로 건설자금이자를 산정하여야 한다고 본 것은 앞서 본 법리에 따른 것으로서 정당하다. 따라서 이와 달리 특정차입금이 실제로 건설자금에 사용되기 전까지 발생한 이자를 취득세의 과세표준에 산입할 건설자금이자에서 제외하여야 한다는 원고의 상고이유 제1, 2점 및 특정차입금의 일시예금에서 생기는 이자수익을 특정차입금에 대한 이자에서 차감하는 방법으로 취득세의 과세표준에 산입할 건설자금이자를 산정할 것이 아니라는 피고의 상고이유 제2점은 모두 받아들일 수 없다.
그러나 앞서 본 법리에 비추어 볼 때 건설자금이자는 특정차입금을 차입하여 그 이자가 발생한 때부터 자본화가 개시되고, 원심이 인정한 사실관계에 의하더라도 이 사건 특정차입금에 대한 이자가 2005. 11. 3.부터 발생하였음을 알 수 있으므로, 취득세의 과세표준에 산입할 건설자금이자는 특별한 사정이 없는 한 이 사건 특정차입금의 이자발생일인 2005. 11. 3.부터 산정하여야 한다. 그런데도 원심은 그 판시와 같은 이유만으로 이 사건 특정차입금에 대한 이자의 자본화가 2006. 1. 24.부터 개시된다고 단정하였으니, 이러한 원심판단에는 구 「지방세법」제82조의3 제1항이 규정하는 건설자금이자의 자본화시기에 관한 법리를 오해하여 필요한 심리를 다하지 아니함으로써 판결에 영향을 미친 위법이 있고, 이 점을 지적하는 피고의 상고이유 주장은 이유 있다.
다만 기록에 의하면, 과세관청은 종전에 법인이 건설자금에 충당한 금액의 이자 중 법인장부상 자산계정이 아닌 영업외 비용으로 처리한 경우에는 취득세의 과세표준에 산입하지 않는 것으로 유권해석을 해 오다가, 2006. 1. 23. 법인의 회계처리방법과 무관하게 취득세의 과세표준에 산입하는 것으로 종전의 유권해석을 변경하면서 그 후 발생되는 이자만을 취득세의 과세표준에 산입하도록 하였던 사실, 그에 따라 피고도 당초에는 2006. 1. 23.까지 발생한 이자가 취득세의 과세표준에 산입되지 않는다고 보아 2006. 1. 24. 후에 발생한 이자만을 취득세의 과세표준에 산입하여 이 사건 처분을 하였으나, 이 사건 소송에 이르러 비로소 2006. 1. 23. 이전에 발생한 이자도 취득세의 과세표준에 산입되어야 한다는 취지로 주장하고 있는 사실 등을 알 수 있다. 사정이 이러하다면 법인이 건설자금에 충당한 금액의 이자 중 2006. 1. 23. 이전에 발생한 이자는 법인의 회계처리방법에 따라 취득세의 과세표준에 산입하지 아니하는 구 지방세법의 해석 또는 지방세 행정의 관행이 있었을 여지가 없지 않으므로 원심으로서는 그러한 관행이 구 「지방세법」제1조의2 제3항 소정의 비과세 관행에 해당하는지 여부 등을 유의하여 심리할 필요가 있음을 지적해 둔다.
2. 원고의 상고이유 제3점에 대하여
원심은 판시와 같은 이유를 들어, 급여, 상여금, 보험료, 복리후생비, 여비교통비, 차량유지비, 통신비, 수도광열비, 운반비, 도서인쇄비 중 이 사건 골프장의 취득일인 2007. 9. 6. 이전에 지출된 금액이 이 사건 골프장의 취득에 관한 비용에 해당한다는 이유로, 그 금액은 이 사건 골프장에 관한 취득세의 과세표준에 산입되어야 한다고 판단하였다.
원심판결 이유를 적법하게 채택된 증거들에 비추어 살펴보면, 원심의 이러한 판단에 상고이유로 주장하는 바와 같이 취득세의 과세표준에 포함되는 비용에 관한 증명책임 및 조세평등주의에 관한 법리를 위반하거나 논리와 경험의 법칙에 반하여 자유심증주의의 한계를 벗어나는 등의 위법이 없다.
3. 결론
그러므로 원심판결 중 피고 패소 부분을 파기하고, 이 부분 사건을 다시 심리·판단하게 하기 위하여 원심법원에 환송하며, 원고의 상고를 기각하기로 하여, 관여 대법관의 일치된 의견으로 주문과 같이 판결한다.
-------------------------------------------------------
【하급심-부산고등법원 2013. 1. 24. 선고 2011누1033 판결】
【주문】 처분청일부승소
1. 제1심 판결을 다음과 같이 변경한다.
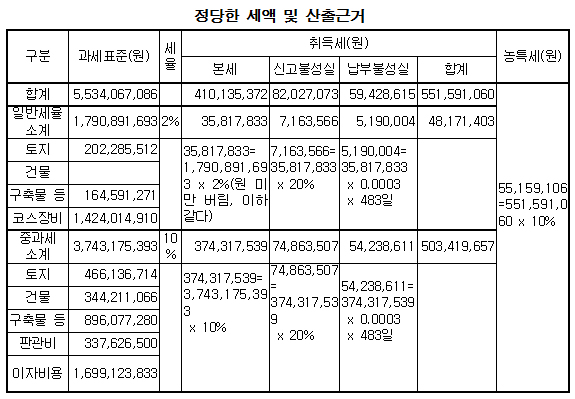
가. 피고가 2009. 2. 26. 00레저산업 주식회사에 대하여 한 취득세 636,068,640원, 농어촌특별세 63,606,830원(각 가산세 포함)의 부과처분 중 취득세 551,591,060원, 농어촌특별세 55,159,106원(각 가산세 포함)을 초과하는 부분을 각 취소한다.
나. 원고의 나머지 청구를 기각한다.
2. 소송총비용 중 80%는 원고가, 20%는 피고가 각 부담한다.
【이유】
1. 처분의 경위
이 법원이 이 부분에 관하여 설시할 이유는, 제1심 판결 이유 해당부분 기재와 같으므로, 행정소송법 제8조 제2항, 민사소송법 제420조 본문에 의하여 이를 그대로 인용한다.
2. 이 사건 처분의 적법 여부
가. 당사자들의 주장
1) 원고의 주장
이 사건 처분은 과세표준 산정에 있어서 아래와 같은 위법사유가 있다.
가) 이 사건 골프장의 건설에 사용된 차입금 550억 원(이하 ‘이 사건 차입금’이라 한다)에 대한 이자 중 취득세 과세표준에 산입할 이자는 위 골프장의 건설에 이 사건 차입금 중 일부를 사용할 때마다 그 시점부터 취득완료시까지의 이자를 계산하여 이를 합산하는 방법으로 산정하여야 할 것인바, 계산상 편의를 위하여 1개월 단위로 이를 계산하여 합산하더라도 이 사건 차입금 이자는 3,075,632,507원에 불과한데, 원고는 이미 위 금액을 초과하는 4,121,622,243원을 차입금 이자로서 취득세 과세표준에 합산하여 신고·납부하였다. 그럼에도 피고가 이 사건 차입금에 대한 총 이자비용 7,566,563,697원(= 2006년도 이자 4,411,000,000원 + 2007년도 이자 3,115,563,697원) 중 운영비용에 사용된 차입금에 대한 이자를 제외한 나머지 이자 6,159,151,737원 전액을 건설자금이자로 보고, 여기에서 원고가 이미 신고한 위 4,121,622,243원을 뺀 2,037,529,494원(= 6,159,151,737원 - 4,121,622,243원)을 과세표준에 추가로 합산한 것은 위법하다.
나) 원고가 2007. 7. 31. 및 같은 해 8. 31. 잔디과학에 지급한 코스관리비용 합계 163,374,541원과 2007. 8. 31. 000000에 지급한 17,000,000원은 이 사건 골프장의 운영을 위하여 지출된 비용일 뿐 골프장 건설에 지출된 비용이 아니므로, 피고가 위 각 외주비용을 판매비와 관리비의 일부로써 이 사건 골프장의 취득세 과세표준에 합산한 것은 위법하다.
다) 피고가 취득세 과세표준에 합산한 원고의 기타 판매비와 관리비 중 ① 서울에서 골프협회 임원들과 식사한 비용이나 이 사건 골프장 건설 과정에서 발생한 인근 주민들의 민원을 무마하기 위하여 식사한 비용 등의 접대비 106,173,997원, ② 노인회 찬조금, 마을회관에서 열린 주민설명회 비용 및 기원제 비용 등의 잡비 2,944,574원, ③ 총무 등 일반관리부서 직원들의 인건비인 급여 129,280,765원과 상여금 3,600,000원, ④ 총무식대와 간식비 등 복리후생비 79,185,703원, ⑤ 회원권 분양 등의 업무를 처리하기 위하여 직원들이 이동하거나 연락하는 데 소요된 여비교통비 38,924,281원, 차량유지비 37,115,618원, 통신비 12,716,249원, ⑥ 사무실 유류비용과 가스비용 등으로 사용된 수도광열비 12,683,363원, ⑦ 일반 관리직원들에 대한 고용보험료와 산재보험료 등의 각종 보험료 8,942,950원, ⑧ 서울에 있는 사무실의 집기를 이 사건 골프장의 현장 사무소로 옮기는데 소요된 운반비 794,709원, ⑨ 회원권 분양 및 카탈로그 제작에 관한 도서인쇄비 558,800원은 골프장 건설에 소요된 비용이 아니라 일상적 경비이므로 취득세 과세표준에서 제외해야 함에도, 피고가 이를 과세표준에 합산한 것은 위법하다.
2) 피고의 주장
가) 기업회계기준에 의하면 특정차입금의 금융비용 중 자본화하여 취득원가에 계상할 수 있는 금액은 자본화기간 동안 특정차입금으로부터 발생한 전체금융비용이므로, 이 사건 차입금에 대하여, 이 사건 골프장 도시계획시설 실시계획인가 고시일인 2006. 1. 24.부터 이 사건 골프장의 취득일인 2007. 9. 6.까지 지급된 총 대출이자 및 대출수수료 6,506,448,638원 전액이 과세표준에 합산되어야 할 것인바, 이 사건 처분 당시 위 금액에서 원고가 취득가격의 일부로 이미 신고한 이자비용 4,121,622,243원을 뺀 나머지 2,384,826,395원(= 6,506,448,638원 - 4,121,622,243원) 전액을 과세표준에 가산할 수 있었으나, 2,037,529,494원만 과세표준에 가산하였다.
나) 코스관리비용과 컨설팅용역비용은 이 사건 골프장의 잔디와 조경의 관리에 따른 용역이고, 그 용역은 00토건의 공사지연으로 인하여 골프장 건설에 지출된 외주비로서 골프장 완성과 개장을 위하여 지출된 비용이므로, 취득세 과세표준에 포함되어야 한다.
다) 원고가 부당하게 과세표준에 포함되었다고 주장하는 기타 판매비와 관리비 중 ① 접대비 106,173,997원은 이 사건 골프장에 대한 세무조사 당시 접대비 관련 명세서와 영수증을 원고측 회계담당자와 피고의 세무조사팀이 일일이 대조하여 골프장 취득과 관련된 부분만을 취득세 과세표준에 합산한 것이고, ② 잡비 2,944,574원은 노인회 찬조금, 주민설명회비 및 기원제비용 등 이 사건 골프장 조성사업을 진행하지 아니하였다면 지출할 필요가 없는 금액이며, ③ 원고의 직원들 급여, 상여금, 복리후생비, 여비교통비, 차량유지비, 통신비, 수도광열비, 보험료, 운반비, 도서인쇄비 등은 원고가 지출한 각종 비용 중 골프장건설 현장사무소 임직원들의 급여 등 골프장 건설과 관련되는 비용만을 취득세 과세표준에 합산하였고, 본사의 관리비용은 제외한 것이므로, 위 각 비용은 모두 취득세 과세표준에 포함되어야 한다.
라) 설사 위 나), 다)항 기재 비용 중 일부가 취득세 과세표준에서 제외된다고 하더라도 제외되는 금액이 위 가)항에서 본 누락된 차입금 이자 347,296,901원을 초과하지 아니하는 한 이 사건 처분은 적법하다.
나. 관계법령
별지1 기재와 같다.
다. 인정사실
1) 원고의 설립 및 손익
원고는 2005. 4. 22. 골프장 관련 사업과 기타 레저시설운용사업 및 그와 관련된 부대사업 일체를 목적으로 설립된 회사로서, 이 사건 골프장 개장 이전인 2005년도 및 2006년도 매출총이익은 각 0원이었고, 이 사건 골프장을 개장한 2007년도 매출총이익은 1,693,511,592원 이었다.
2) 이 사건 차입금 관련 계약 및 공사계약
가) 원고(시행사), 00토건 및 00건설산업(공동시공사), 주식회사 00은행(대주 및 자금관리기관, 이하 ‘00은행’이라고만 한다)은 2005. 10. 17. 이 사건 골프장 조성사업에 관한 프로젝트 금융약정을 체결하였는데, 그 주요 내용은 아래와 같다.
제1-1조(목적)
본 약정은 본 사업에 대한 프로젝트금융(아래에서 정의함)을 추진함에 있어 "시행사(갑)", "공동시공사(을)", "대주(병)" 및 "자금관리기관(정)"의 기본적인 역할과 책임 등을 규정함에 그 목적이 있다.(이하 생략)
제2-1조(자금조달)
① "갑"은 본 사업에 필요한 자금을 조달하기 위하여 "병"과의 대출약정을 통해 금 오백오십억 원을 초과하지 아니하는 범위 내에서 자금을 차입(이하 ‘프로젝트금융’이라 함)하기로 한다.
제2-2조(금융조건)
① 프로젝트금융의 주요 조건은 다음과 같다.
1. 차주 : "갑"
2. 대출한도 : 총 오백오십억 원
3. 자금용도 : 사업부지의 매입비용, 공사비, 금융비용 및 초기 사업비
4. 인출 : 대출약정 체결일로부터 2개월 이내 1회에 한함
5. 대출금리 : 본건 유동화 전에는 연 6.00% 고정금리, 본건 유동화 이후에는 유동화사채의 발행수익률에 스프레드(연 0.1%)를 가산한 금리
6. 이자지급 : 매 3개월 단위로 후취(단 최초 이자는 유동화사채 발행일에 일할 계산하여 후취함)
7. 대출금 최종만기 : 대출금 인출일로부터 31개월 이내로 대출약정서에서 별도로 정한다.
나) 00컨트리클럽제일차유동화전문 유한회사는 2005. 10. 28. 00은행으로부터 위 대출채권(550억 원)을 양수하고, 2005. 11. 3. 이를 기초로 ‘00컨트리클럽제일차유동화전문유한회사 제1-1회 무보증사채’를 발행하였으며, 같은 날 원고에게 이 사건 프로젝트 금융약정의 대출이자율이 연 8.02%, 만기일이 2008. 5. 1.로 확정되었다고 통보하였다.
다) 원고와 00토건, 00건설산업은 2006. 1.경 원고가 위 두 회사에게 이 사건 골프장 조성공사를 대금 420억 원(부가가치세 포함)에 도급주는 내용의 공사도급계약을 체결하였다.
3) 컨설팅 계약 및 관리용역 계약의 체결
가) 원고는 2006. 10.경 000000주식회사(이하 ‘000000’라 한다)와 이 사건 골프장 운영·코스관리컨설팅 계약을 체결하였는데, 그 주요 내용은 아래와 같다.
□ 컨설팅계약서
4. 계약금액 297,000,000원
- 공급가액 : 270,000,000원
- 부가가치세액 : 27,000,000원
5. 계약기간 : 2006. 10. 1. ∼ 2007. 12. 31.(15개월)
- 2006. 10. 1. ∼ 2007. 2. 28. 기간
매월 8,000,000원(부가가치세 별도), 현금 지급
- 2007. 3. 1. ∼ 2007. 12. 31.기간
매월 23,000,000원(부가가치세 별도), 현금 지급
□ 컨설팅 용역계약 일반조건
제4조(컨설팅의 범위)
① "을(000000주식회사)"이 제공할 컨설팅의 범위는 아래와 같다.
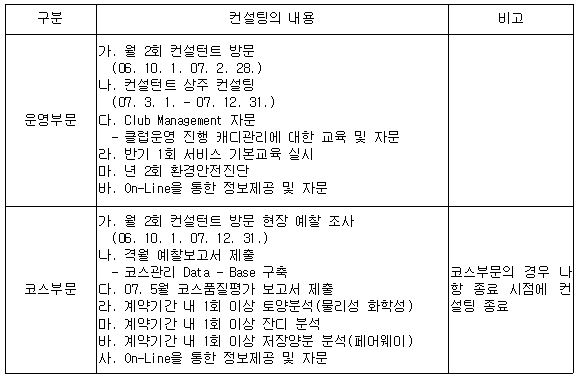
나) 원고는 2006. 10. 31.부터 2007. 7. 31.까지 000000에게 컨설팅료 등의 명목으로 11회에 걸쳐 합계 168,500,000원을 지급하고, 2007. 10. 8. 피고에게 이를 취득세 과세표준에 합산하여 신고하였으나, 2007. 8. 31. 000000에게 컨설팅료 명목으로 지급한 17,000,000원은 취득세 과세표준에 합산하지 아니하였는데, 피고는 이 사건 처분시 위 17,000,000원을 과세표준에 합산하였다.
다) 원고는 2007. 6. 3. 주식회사 잔디과학(이하 ‘잔디과학’이라 한다)과 이 사건 골프장 골프코스 관리용역계약을 체결하였는데, 그 주요내용은 아래와 같다.
1. 목적
본 27홀 골프코스 관리용역 계약서는 00레저산업㈜(이하 "갑"이라 한다)과 주식회사 잔디과학(이하 "을"이라 한다)에 위탁하는 코스관리 용역업무의 수행에 필요한 상호간의 역할, 업무범위 및 책임 등을 명확히 하고, 기타 "본 용역" 수행에 필요한 세부사항의 기준을 규정하는데 목적이 있다.
2. 용역개요
(1) 용역명 : 27홀 골프코스 관리용역("본용역")
(2) 용역대상부지 및 면적 : 아델스코트CC 27홀
(3) 용역기간 : 2007년 6월 15일부터 2008년 12월 31일
4. 역할 및 업무
(1)"을"의 역할 및 업무
- 27홀 골프코스 잔디관리 및 조경관리(공사성 작업 제외)
다만, 조경관리시 수목 고사에 대한 책임은 면책 받는다.
- 맨홀, 측구 및 배수로 등 관리
- 제설작업(진입로 포함) 특히 카트도로, 티잉그라운드, 그린 및 벙커 지역은 플레이에 지장이 없도록 한다.
- 러프지역을 포함한 전 코스의 청소 및 관리
- 스프링클러의 보수 및 유지관리(다만, 공사성 보수는 제외한다)
- 묘포장 관리
- 관개용수 관리운영 및 폰드수질관리
- 코스관리장비의 관리 및 정비
- 잔디관리용 시약, 비료 및 배토 작업실시
- 관리동, 창고, 정비고 관리(시설관리 제외)
- 골프장 관련 행사시 행사지원업무
- 상기업무 수행 중 발생하는 잔디 예지물 및 폐기물 처리
다만, 조경관리 전부문에서 발생하는 폐기물 처리는 제외한다.
- 상기관련 "본 용역"의 시행을 위하여 필요한 필수 제반 업무
- 상기관련 제반업무 중 공사성 작업은 제외한다.
(3) 용역비 지급방법
1) 선급금
"갑"은 "을"이 계약 체결후 초기 투입되는 코스관리 비용을 감안하여 토탈아웃소싱 총 용역금액의 10%에 해당하는 금액을 선급금으로 정하여 계약체결 후 10일 이내에 지급한다.
2) 기성금
신청기간 : 매월 1일부터 말일까지
기성금의 지급 : 익월 10일까지
기성금 산출 : 용역금액 중 선급금을 제외한 금액을 18개월 균등분할
지급수단 : "을"의 계좌로 현금 입금
3) 선급금과 기성금의 지급조건은 다음과 같다.
선금금 19,000,000원, 월 기성금 97,500,000원, 총용역금액 1,950,000,000원
라) 원고는 잔디과학에게, 2007. 6. 15. 선급금 214,500,000원, 같은 해 7. 31. 코스관리 1회 기성 107,250,000원, 같은 해 8. 31. 코스관리 2회 기성 107,250,000원을 각 지급하고, 2007. 10. 8. 피고에게 위 214,500,000원 및 위 코스관리 1회 기성 107,250,000원 중 51,125,459원을 취득세 과세표준에 포함하여 신고하였으나, 나머지 56,124,541원(= 107,250,000원 - 51,125,459원) 및 위 코스관리 2회 기성 107,250,000원 합계 163,374,541원(= 56,124,541원 + 107,250,000원)을 위 과세표준에 합산하지 아니하였는데, 피고는 위 163,374,541원을 과세표준에 합산하여 이 사건 처분을 하였다.
4) 이 사건 차입금 관련 이자
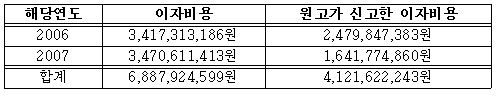
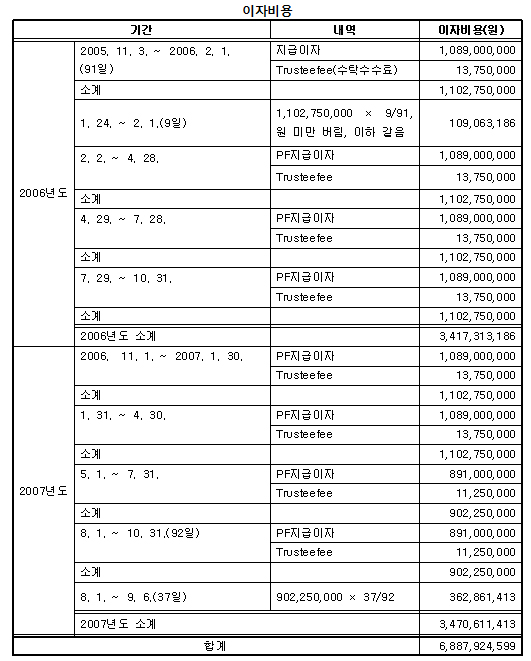
가) 원고가 지급한 이 사건 차입금 관련 이자 중 2006. 1. 24.부터 2007. 9. 6.까지 발생한 이자비용과 원고가 당초 취득세 신고·납부 당시 과세표준에 포함하여 신고한 이자비용은 아래와 같다(이자비용의 상세내역은 별지3 이자비용 기재와 같다).
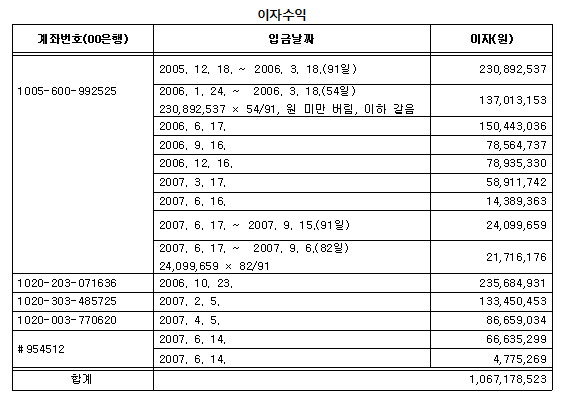
나) 이 사건 차입금을 보관한 원고의 공사비예금계좌에서 2006. 1. 24.부터 2007. 9. 6.까지 발생한 이자수익 합계액은 1,067,178,523원이다(이자수익의 상세내역은 별지4 이자수익 기재와 같다).
5) 기타 판매비와 관리비로 지출된 금액
가) 접대비 106,173,997원
원고는 2005. 5. 1. 거래처접대비(신용카드) 155,000원 등 2005년도 합계 56,105,225원의 접대비를, 2006. 1. 1. 거래처접대비(신용카드) 279,873원 등 2006년도 합계 269,827,046원의 접대비를, 2007. 1. 15. 거래처접대비 46,000원 등 2007년도 합계 83,684,538원의 접대비를 각 지출하였으나, 취득세 신고 당시 이를 과세표준에 산입하지 않았는데, 피고는 위 각 연도별 접대비의 각 2/7인 106,173,997원[≒(56,105,225원 + 269,827,046원 + 83,684,538원) × 2/7]을 이 사건 처분의 과세표준에 산입하였다.
나) 잡비 2,944,574원
원고는 2005. 6. 17. 00노인회 찬조금 100,000원, 같은 달 20. 주민설명회 360,000원, 같은 해 8. 30. 00노인회 찬조금(7월분) 50,000원, 00노인회 찬조금(8월분) 50,000원, 같은 해 11. 24. 00노인회 찬조금 50,000원, 감작업 90,000원, 같은 달 24. 기원제(킹스할인클럽) 221,320원, 기원제(산제) 1,000,000원, 가조할인마트 21,000원, 기원제음식 437,000원, 같은 해 12. 28. 00노인회 찬조금 50,000원, 2007. 6. 22. 수습급여(배철현) 138,000원, 같은 해 7. 24. 캐디숙소 유선설치비(00방송) 154,000원, 유선방송료(00방송) 22,000원, 같은 해 10. 2. 2.5톤 봉고구입 번호판 및 잡비 186,234원, 같은 해 11. 5. 전기요금(10월분) 20원, 같은 달 13. 전기요금(11월분) 7,500원 합계 2,944,574원을 지출하였으나, 이를 취득세 과세표준에 산입하여 신고하지 않았는데, 피고는 위 2,944,574원 전액을 이 사건 처분의 과세표준에 산입하였다.
다) 급여 129,280,765원과 상여금 3,600,000원
원고는 2005년 직원급여 95,527,795원 중 42,400,000원을, 2006년 직원급여 323,748,846원 중 117,319,170원을, 2007년 1월분 직원급여 28,521,505원 중 10,621,505원을, 2월분 직원급여 26,500,000원 중 196,288원을 취득세 과세표준에 산입하여 신고하고, 그 이후의 직원급여에 대하여는 취득세 과세표준에 산입하지 않았는데, 피고는 2007년 2월분부터 같은 해 8월분까지의 직원급여 256,877,053원 중 127,400,000원을 비과세로 인정하고, 나머지 급여 129,280,765원(= 256,877,053원 - 127,400,000원 - 196,288원)과 2006년 지출한 상여금 합계 3,600,000원을 이 사건 처분의 과세표준에 산입하였다.
라) 복리후생비 79,185,703원
원고는 2005. 5. 1. 직원식대 및 음료대 24,805원 등 2007. 9. 7.까지 복리후생비로 305,239,545원(2005년 14,478,890원, 2006년 53,710,680원, 2007년 237,049,975원)을 지출하였으나 그 중 29,007,846원(2005년 지출액 중 6,582,438원, 2006년 지출액 중 22,425,408원)만을 취득세 과세표준에 산입하여 신고하였는데, 피고는 미신고된 지출액 중 197,045,996원을 비과세로 인정하고 나머지 79,185,703원을 이 사건 처분의 과세표준에 산입하였다(피고가 과세표준에 산입한 금액 중에는 2007. 9. 7.자 미화직원 유니폼 구입비 71,400원이 포함되어 있다).
마) 여비교통비 38,924,281원
원고는 2005. 5. 1. KTX 비용 108,500원을 포함하여 2007. 12. 31.까지 여비교통비로 70,599,713원을 지출하였으나 취득세 신고 당시 이를 과세표준에 산입하지 않았는데, 피고는 그 중 31,675,432원을 비과세로 인정하고 나머지 38,924,281원을 이 사건 처분의 과세표준에 산입하였다{피고가 과세표준에 산입한 금액 중에는 2007. 9. 8.자 감사님 비용정산(9/7) 13,200원, 회장님 골프장출장 42,300원 2회, 2007. 9. 10.자 감사님 고속도로통행료 8,300원, 2007. 9. 11.자 반환수수료 400원, 2007. 9. 12.자 배철현 외근시 여비교통비 6,000원, 2007. 9. 13.자 반환수수료 400원 등 2007. 9. 7. 이후 발생하였거나, 2007. 9. 6. 이전까지 발생한 비용인지 여부가 불분명한 112,900원이 포함되어 있다}.
바) 차량유지비 37,115,618원
원고는 2005. 5. 24. 정기소형검사비용 20,000원을 포함하여 2007. 9. 30.까지 차량유지비로 121,211,426원을 지출하였으나 취득세 신고 당시 이를 과세표준에 산입하지 않았는데, 피고는 그 중 84,095,808원을 비과세로 인정하고 나머지 37,115,618원을 이 사건 처분의 과세표준에 산입하였다(2007년 9월분 유류대는 9. 6.까지의 비용을 일할계산하였다).
사) 통신비 12,716,249원
원고는 2005. 5. 1. 우편료 1,610원을 포함하여 2007. 9. 14.까지 통신비로 34,340,163원을 지출하였으나 취득세 신고 당시 이를 과세표준에 산입하지 않았는데, 피고는 그 중 서울시청 구내우체국에서 지출된 비용 등 21,623,914원을 비과세로 인정하고 나머지 12,716,249원(모두 2007. 9. 6. 이전 발생분임)을 이 사건 처분의 과세표준에 산입하였다.
아) 수도광열비 12,683,363원
원고는 2005. 8. 18. 윤활유 비용 5,000원 등 2007. 12. 31.까지 수도광열비로 76,442,121원을 지출하였으나 취득세 신고 당시 이를 과세표준에 산입하지 않았는데, 피고는 그 중 63,758,758원을 비과세로 인정하고, 2007. 8. 31.까지 사용된 LPG가스비용 등 12,683,363원을 이 사건 처분의 과세표준에 산입하였다.
자) 보험료 8,942,950원
원고는 2005. 5. 6. 자동차보험료 1,124,750원을 포함하여 2007. 8. 9.까지 보험료 167,068,866원을 지출하였으나 2006. 12. 31. 회계감사로 수정분개된 22,033,717원만을 과세표준에 산입하여 신고하였는데, 피고는 미신고 보험료 중 136,092,199원을 비과세로 인정하고, 나머지 8,942,950원을 이 사건 처분의 과세표준에 산입하였다.
차) 운반비 794,709원
원고는 2005. 11. 23. 택배비 220,909원을 포함하여 2007. 9. 24.까지 운반비 4,847,214원을 지출하였으나 취득세 신고 당시 이를 과세표준에 산입하지 않았는데, 피고는 서울 등에서 사용된 퀵발송비 등을 포함한 4,052,505원은 비과세로 인정하고, 이 사건 골프장 건설현장 사무소로 사무실집기를 옮기는 운임비 등 794,709원(2007. 9. 13. 지출원인이 발생하여 같은 달 24. 지출한 50,000원을 포함)을 이 사건 처분의 과세표준에 산입하였다.
카) 도서인쇄비 558,800원
원고는 2005. 5. 1. 신문구독료 24,000원을 포함하여 2007. 12. 31.까지 248,038,359원을 도서인쇄비로 지출하였으나 취득세 신고 당시 이를 과세표준에 산입하지 않았는데, 피고는 247,479,559원은 비과세로 인정하고, 그 중 2007. 3. 10. 이전에 지출된 도면출력비용 등 558,800원을 이 사건 처분의 과세표준에 산입하였다.
[인정근거] 다툼 없는 사실, 갑 제2, 3 내지 6, 8 내지 12, 19, 21 내지 30, 45 내지 50호증(가지번호 포함, 이하 같다), 을 제1, 2, 6, 12호증의 각 기재, 변론 전체의 취지
라. 판단
1) 과세표준에 산입해야 할 지급이자
가) 지방세법 시행령상 ‘건설자금에 충당한 금액의 이자’의 산정방법
구 지방세법 시행령(2010. 1. 1. 대통령령 21975호로 개정되기 전의 것) 제82조의3 제1항은 취득세의 과세표준이 되는 취득가격에 건설자금에 충당한 금액의 이자 등을 포함시키고 있으나, 위 법령에서는 건설자금이자의 정의나 산정방법에 대한 규정을 두고 있지 않다. 그런데, 구 「지방세법」제82조(2007. 12. 31. 법률 제8835호로 개정되기 전의 것, 이하 같다)에 의하여 준용되는 구 국세기본법 제20조(2010. 1. 1. 법률 제9911호로 개정되기 전의 것)에서는 국세의 과세표준을 조사·결정함에 있어서 당해 납세의무자가 계속 적용하고 있는 공정·타당하다고 인정된 기업회계의 기준 또는 관행은 이를 존중하여야 한다고 규정하고 있고, 기업회계기준서 제7호 제11조는 "특정차입금에 대한 금융비용 중 자본화할 수 있는 금액은 자본화기간 동안 특정차입금으로부터 발생한 금융비용에서 동 기간 동안 자금의 일시적 운용에서 생긴 수익을 차감한 금액으로 한다"고 규정하고 있으며, 제7호 제8조에서는 특정차입금에 대하여 "자본화대상자산을 취득할 목적으로 직접 차입한 자금"이라고 규정하고 있다.
이 사건에 관하여 보건대, 이 사건 차입금은 이 사건 골프장의 부지 매입비용, 공사비, 금융비용 및 초기사업비를 조달하기 위한 것임은 앞서 본 바와 같으므로, 이 사건 차입금은 이 사건 골프장을 취득할 목적으로 직접 차입한 자금으로서 위 기업회계기준서 제7호 제8조의 특정차입금으로 볼 수 있고, 따라서 위 구 「지방세법 시행령」제82조의3 제1항, 구 「지방세법」제82조, 구 국세기본법 제20조, 기업회계기준서 제7호 제11조에 의하여 자본화기간동안 이 사건 차입금으로부터 발생한 모든 이자비용에서 같은 기간 동안 발생한 이자수익을 차감한 금액을 건설자금이자로 취득가격에 합산해야 할 것이다.
나) 자본화기간
자본화기간의 개시시점은 ① 자본화대상자산에 대한 지출이 있었고, ② 금융비용이 발생하였으며, ③ 자본화대상자산을 의도된 용도로 사용하거나 판매하기 위한 취득활동이 진행 중이라는 조건이 모두 충족되는 시점으로 하는데, 여기에는 물리적인 제작뿐만 아니라 그 이전단계에서 이루어진 행정, 기술상의 활동, 예를 들어 설계활동, 각종 인허가를 얻기 위한 활동 등도 포함한다(기업회계기준서 제7호 제17조).
금융비용자본화의 종료시점은 자본화대상자산의 취득이 완료되어 당해 자산을 의도된 용도로 사용할 수 있거나 판매가 가능한 시점인데(기업회계기준서 제7호 제18조), 자본화대상자산이 물리적으로 완성된 경우라면 일상적인 건설 관련 후속관리업무 등이 진행되고 있더라도 당해 자산을 의도된 용도로 사용할 수 있거나 판매할 수 있기 때문에 자본화를 종료한다(기업회계기준서 제7호 제19조).
이 사건에 관하여 보건대, 갑 제4, 7, 16호증의 각 기재에 의하면, 원고는 2005. 11. 3. 이 사건 차입금에 대한 초기이자 63,287,671원을 지급하고, 2006. 1. 3. 설계용역료 92,400,000원을 지출한 사실 등이 인정되는바, 이에 의할 때 이 사건 차입금이자의 자본화기간은 늦어도 이 사건 골프장의 도시계획시설사업 실시계획인가 고시일인 2006. 1. 24. 개시되었고, 000도지사로부터 조건부등록 수리통보를 받은 2007. 9. 6. 종료하였다고 봄이 상당하다.
다) 건설자금이자의 액수
그런데 위 자본화기간 동안 발생한 총 이자비용은 6,887,924,599원, 총 이자수익은 1,067,178,523원인 사실은 앞서 본 바와 같으므로 이 사건 차입금에 대한 이자 비용 중 자본화할 수 있는 금액은 5,820,746,076원(= 6,887,924,599원 - 1,067,178,523원)이라고 할 것인바, 원고가 이미 4,121,622,243원을 이자비용으로 신고하였으므로 누락된 이자비용은 1,699,123,833원(= 5,820,746,076원 - 4,121,622,243원)이다.
2) 외주비용
가) 코스관리비용 163,374,541원
앞서 인정한 사실에 변론 전체의 취지를 보태어 인정되는 다음과 같은 사정들, 즉 ① 잔디과학이 제공한 용역의 주된 내용이 잔디관리 및 조경관리 등의 관리업무이고 특히 공사성 작업은 제외되고 있는 점, ② 잔디과학의 코스관리 용역기간이 2007. 6. 15.부터 2008. 12. 31.로서 이 사건 골프장의 취득일 이후의 기간을 주된 대상으로 하고 있는 점, ③ 코스관리비용 163,374,541원이 이 사건 골프장 취득일 이전에 지급되기는 하였으나, 골프장의 취득일 이전에도 이미 완성된 골프코스의 잔디관리, 조경관리, 맨홀, 스프링클러의 보수 및 유지·관리 등의 필요성이 있는 점 등을 종합해보면, 코스관리비용 163,374,541원은 이 사건 골프장 개장 후 운영을 위한 것으로서 이 사건 골프장 자체의 취득을 위하여 지급되었다거나 그에 준하는 취득절차비용으로 볼 수 없으므로, 취득세 과세표준에서 제외되어야 한다.
나) 컨설팅 용역비용 17,000,000원
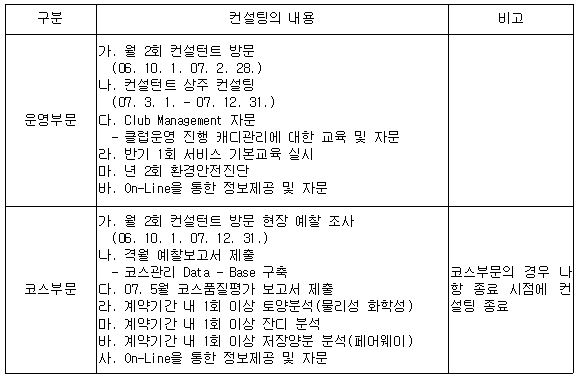
앞서 인정한 사실에 변론 전체의 취지를 보태어 인정되는 다음과 같은 사정들, 즉① 000000컨설팅 용역의 주요내용이 클럽운영진행, 캐디관리에 대한 교육 및 자문, 서비스 기본교육, 환경안전진단 등 운영부문에 관한 사항과 코스관리 Data-Base구축, 코스품질평가 보고서 제출, 토양분석 등 코스부문에 관한 사항인 점, ② 컨설팅 용역비용 17,000,000원이 이 사건 골프장 취득일(2007. 9. 6.) 이전에 지급되기는 하였으나, 이 사건 골프장의 개장 후의 운영을 준비하는 과정에서 미리 집행할 필요가 있을 수 있는 점 등을 종합해 보면, 컨설팅 용역비용 17,000,000원은 이 사건 골프장 개장 후 운영을 위한 것으로서 이 사건 골프장 자체의 취득을 위하여 지급되었다거나 그에 준하는 취득절차비용으로 볼 수 없으므로, 취득세 과세표준에서 제외되어야 한다.
3) 기타 판매비와 관리비 지출비용
가) 접대비 106,173,997원과 잡비 2,944,574원
위 인정사실에서 본 바와 같이 접대비의 주된 용도가 골프협회 임원들과 식사한 비용이거나 골프장 인근 주민들과 식사한 비용 등이고, 잡비의 주된 용도는 노인회 찬조금, 마을회관에서 열린 주민설명회 비용, 기원제 비용, 수습급여 등인데, 그 중 이 사건 골프장의 취득을 위하여 지출한 비용과 그 이외의 비용을 구분할 근거가 없고, 특히 접대비의 경우 피고는 2005. 4. 21.부터 2007. 12. 31.까지 지출한 총 접대비의 5/7를 비과세로 하고, 나머지를 취득세 과세표준에 산입하였으나, 그와 같은 계산방식에 합리적 근거가 있어 보이지도 않으므로, 위 접대비 106,173,997원과 잡비 2,944,574원은 취득세 과세표준에서 제외되어야 한다.
나) 급여, 상여금, 보험료, 복리후생비, 여비교통비, 차량유지비, 통신비, 수도광열비, 운반비, 도서인쇄비
앞서 인정한 사실에 변론 전체의 취지를 보태어 인정되는 다음과 같은 사정들, 즉 ① 원고가 이 사건 골프장 관련 사업을 목적으로 설립된 회사이고, 그 이외 다른 사업을 수행하지 않았으므로, 이 사건 골프장의 조건부 등록수리 이전에는 주로 이 사건 골프장의 취득에 관한 업무를 수행하였을 것으로 보이는 점, ② 이 사건 골프장조성공사를 다른 회사에 하도급주어 진행하였다고 하더라도, 원고의 직원들이 골프장 공사의 준비, 인·허가 관련업무, 시공업체의 공사 진행에 대한 감독 및 협의 등의 업무를 진행했을 것이고, 그와 관련하여 급여 및 각종 부대비용 등이 지출되었을 것으로 보이는 점, ③ 원고 스스로도 처음 취득세를 신고, 납부할 때 2005년 직원급여 95,527,795원 중 42,400,000원을, 2006년 직원 급여 323,748,846원 중 117,319,170원을, 2007년 1월분 직원급여 28,521,505원 중 10,621,505원을, 2005년 복리후생비 14,478,890원 중 6,582,438원을, 2006년 복리후생비 53,710,680원 중 22,425,408원을 각 취득가격에 포함시켰던바, 이는 원고의 직원 상당수가 이 사건 골프장 조성공사 관련 업무를 수행하고, 그와 관련한 부대비용이 발생한 것을 인정한 것으로 보이는 점, ④ 이 사건 처분 당시 피고의 직원들이 원고 직원들과 함께 위 각 지출항목들의 구체적인 지출내역을 검토하여 현장사무소 관련 경비만 취득가격에 포함시키고, 나머지 비용은 비과세대상으로 인정하였으며, 원고도 위 각 비용을 취득가격의 일부로 인정하였기 때문에 제1심에서 위 부분에 대하여 다투지 않았던 것으로 보이는 점 등을 종합하면, 위 각 비용을 취득세 과세표준에 산입한 부분은 적법하다. 다만, 앞서 본 바와 같이 복리후생비 중 2007. 9. 7.자 미화직원 유니폼 구입비 71,400원, 여비교통비 중 2007. 9. 7. 이후 발생하였거나, 2007. 9. 6. 이전까지 발생한 비용인지 여부가 불분명한 112,900원 및 운반비 중 2007. 9. 13. 지출원인이 발생하여 같은 달 24. 지출한 운반비 50,000원을 취득가격에 포함시킨 부분은 위법하므로, 이는 취득세 과세표준에서 제외되어야 한다.
4) 정당한 세액
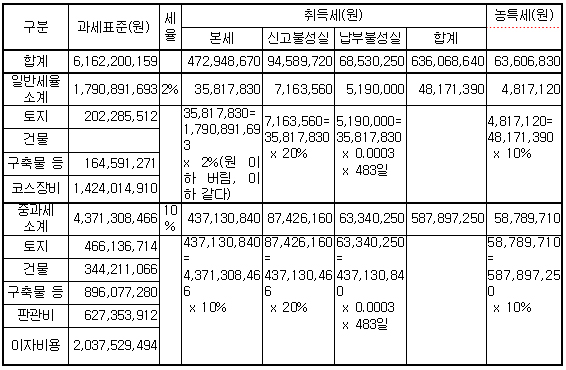
따라서, 별지2 피고의 세액 및 산출근거 기재 중과세 부분의 판관비 627,353,912원은 337,626,500원(= 627,353,912원 - 코스관리비용 163,374,541원 - 컨설팅 용역비용 17,000,000원 - 접대비 106,173,997원 - 잡비 2,944,574원 - 복리후생비 71,400원 - 여비교통비 112,900원 - 운반비 50,000원)으로, 이자비용 2,037,529,494원은 1,699,123,833원(= 전체 이자비용 6,887,924,599원 - 이자수익 1,067,178,523원 - 원고가 신고한 이자비용 4,121,622,243원)으로 각 변경되어 중과세부분에 대하여 누락된 과세표준은 3,743,175,393원이 되어야 하고, 여기에 구 지방세법에 따라 10%의 취득세 본세, 신고불성실가산세, 납부불성실가산세 등을 합하면, 원고에게 부과되어야 할 정당한 세액은 별지5 정당한 세액 및 산출근거 기재와 같이 취득세 551,591,060원, 농어촌특별세 55,159,106원(각 가산세 포함)이 되므로, 이 사건 처분 중 위 각 금액을 초과하는 부분은 위법하여 취소되어야 한다.
3. 결론
그렇다면, 원고의 청구는 위 인정 범위 내에서 이유 있어 이를 인용하고 나머지 청구는 이유 없어 이를 기각할 것인바, 제1심 판결은 이와 일부 결론을 달리하여 부당하므로, 제1심 판결을 주문 기재와 같이 변경하기로 하여 주문과 같이 판결한다.
----------------------------------------------------------------------------
별지 1
【관계법령】
■ 지방세법(2007. 12. 31. 법률 제8835호로 개정되기 전의 것)
제29조(납세의무의 성립시기)
① 지방세를 납부할 의무는 다음 각호의 시기에 성립한다.
1. 취득세 : 취득세 과세물건을 취득하는 때
제30조(납세의무의 확정)
① 지방세는 다음 각호에 해당하는 때에 그 세액이 확정된다.
1. 납세의무자가 과세표준과 세액을 지방자치단체에 신고납부하는 지방세에 있어서는 이를 신고하는 때
제82조(「국세기본법」등의 준용)
지방세의 부과와 징수에 관하여 이 법 및 다른 법령에서 규정한 것을 제외하고는 「국세기본법」과 「국세징수법」을 준용한다.
제104조(정의)
취득세에서 사용하는 용어의 의의는 다음 각호와 같다.
8. 취득 : 매매, 교환, 상속, 증여, 기부, 법인에 대한 현물출자, 건축, 개수, 공유수면의 매립, 간척에 의한 토지의 조성등과 기타 이와 유사한 취득으로서 원시취득, 승계취득 또는 유상무상을 불문한 일체의 취득을 말한다.
9. 건축 : 「건축법」 제2조 제1항 제8호의 규정에 의한 건축을 말한다.
제111조(과세표준)
① 취득세의 과세표준은 취득당시의 가액으로 한다. 다만, 연부로 취득하는 경우에는 연부금액으로 한다.
⑦ 제1항 내지 제5항의 규정에 의한 취득세의 과세표준이 되는 가액, 가격 또는 연부금액의 범위 및 그 적용과 취득시기에 관하여는 대통령령으로 정한다.
제112조(세율)
① 취득세의 표준세율은 취득물건의 가액 또는 연부금액의 1,000분의 20으로 한다.
② 다음 각 호의 1에 해당하는 부동산 등을 취득하는 경우(별장 등을 구분하여 그 일부를 취득하는 경우를 포함한다)의 취득세율은 제1항의 세율의 100분의 500으로 한다. 이 경우 골프장은 그 시설을 갖추어 「체육시설의 설치·이용에 관한 법률」의 규정에 의하여 체육시설업의 등록(시설을 증설하여 변경등록하는 경우를 포함한다. 이하 이 항에서 같다)을 하는 경우 뿐만 아니라 등록을 하지 아니하더라도 사실상 골프장으로 사용하는 경우에도 적용하며, 별장·고급오락장에 부속된 토지의 경계가 명확하지 아니한 때에는 그 건축물 바닥면적의 10배에 해당하는 토지를 그 부속토지로 본다.
2. 골프장 : 「체육시설의 설치·이용에 관한 법률」의 규정에 의한 회원제골프장용 부동산중 구분등록의 대상이 되는 토지와 건축물 및 그 토지상의 입목
제120조(신고 및 납부)
① 취득세 과세물건을 취득한 자는 그 취득한 날부터 30일[상속으로 인한 경우는 상속개시일부터, 실종으로 인한 경우는 실종선고일부터 각각 6월(납세자가 외국에 주소룰 둔 경우에는 각각 9월)]이내에 그 과세표준액에 제112조의 규정에 의한 세율을 적용하여 산출한 세액을 대통령령이 정하는 바에 의하여 신고하고 납부하여야 한다.
②취득세 과세물건을 취득한 후에 당해 과세물건이 제112조제2항 또는 제3항의 규정에 의한 세율의 적용대상이 된 때에는 대통령령이 정하는 날부터 30일이내에 제112조제2항 또는 제3항의 규정에 의한 세율을 적용하여 산출한 세액에서 이미 납부한 세액(가산세를 제외한다)을 공제한 금액을 세액으로 하여 대통령령이 정하는 바에 의하여 신고하고 납부하여야 한다.
제121조(부족세액의 추징 및 가산세)
① 취득세 납세의무자가 제120조의 규정에 의한 신고 또는 납부의무를 다하지 아니한 때에는 제111조 및 제112조의 규정에 의하여 산출한 세액(이하 이 조에서 "산출세액"이라 한다) 또는 그 부족세액에 다음 각호의 가산세를 합한 금액을 세액으로 하여 보통징수의 방법에 의하여 징수한다.
1. 제120조의 규정에 의하여 신고하지 아니하였거나 신고한 세액이 산출세액에 미달하는 때에는 당해 산출세액 또는 부족세액의 100분의 20에 상당하는 신고불성실가산세
2. 제120조의 규정에 의하여 납부하지 아니하였거나 산출세액에 미달하게 납부한 때에는 그 납부하지 아니하였거나 부족한 세액에 금융기관의 연체이자율을 참작하여 대통령령이 정하는 율(이하 "가산율"이라 한다)과 납부지연일자를 곱하여 산출한 납부불성실가산세
■ 국세기본법(2010. 1. 1. 법률 제9911호로 개정되기 전의 것)
제20조(기업회계의 존중)
국세의 과세표준을 조사·결정함에 있어서 당해 납세의무자가 계속하여 적용하고 있는 기업회계의 기준 또는 관행으로서 일반적으로 공정·타당하다고 인정되는 것은 이를 존중하여야 한다. 다만, 세법에 특별한 규정이 있는 것은 그러하지 아니하다.
■ 구 지방세법 시행령(2010. 1. 1. 대통령령 21975호로 개정되기 전의 것)
제82조의3(취득가격의 범위)
① 취득세의 과세표준이 되는 취득가격은 과세대상물건의 취득의 시기를 기준으로 그 이전에 당해 물건을 취득하기 위하여 거래상대방 또는 제3자에게 지급하였거나 지급하여야 할 일체의 비용[소개수수료, 설계비, 연체료, 할부이자 및 건설자금에 충당한 금액의 이자등 취득에 소요된 직접·간접비용(부가가치세를 제외한다)을 포함하되, 법인이 아닌 자가 취득하는 경우에는 연체료 및 할부이자를 제외한다]을 말한다. 다만, 매매계약서상의 약정금액을 일시급등의 조건으로 할인한 경우에는 그 할인된 금액으로 한다. 끝.
별지 2
피고의 세액 및 산출근거
별지 3
별지 4
별지 5
-------------------------------------------------------
【하급심-창원지방법원 2011. 9. 1. 선고 2010구합991 판결】
【주문】 처분청일부승소
1. 피고가 2009. 2. 26. 원고에 대하여 한 취득세 636,068,640원, 농어촌특별세 63,606,830원 합계 699,675,470원의 부과처분 중 656,848,192원을 초과하는 부분을 취소한다.
2. 원고의 나머지 청구를 기각한다.
3. 소송비용 중 9/10는 원고가, 나머지는 피고가 각 부담한다.
【이유】
1. 처분의 경위
가. 피고는 2006. 1. 24. 00 00군 00이면 00리 산105-4 외 33필지 지상에 ‘사업의 명칭 00골프장 조성공사, 사업시행자 00레저산업 주식회사(원고), 사업면적 1,399,432m2, 사업기간 2006. 1 ∼ 2008. 7.(30개월)‘로 정하여 00군도시계획시설(체육시설, 골프장) 실시계획인가 고시를 하였다.
나. 사업시행자인 원고는 2006. 1.경 00토건 주식회사(이하 ‘00토건’이라 한다), 00건설산업 주식회사(이하 ‘00건설산업’이라 한다)와 위 실시계획 인가에 따른 골프장 공사도급계약을 체결하고 그 공사를 진행한 후, 2007. 9. 6. 000도지사로부터 ‘아델스코트 컨트리클럽’이라는 상호의 회원제골프장(홀수 27홀, 이하 ‘이 사건 골프장’이라 한다) 조건부 등록수리 통보를 받았다.
다. 원고는 피고에게, 2007. 10. 8. 이 사건 골프장에 대하여 위 2007. 9. 6.을 취득일로 하여 취득세 과세표준 53,602,149,801원을 신고하고, 2007. 12. 28. 취득세 4,778,697,290원 및 농어촌특별세 477,869,720원 합계 5,256,567,010원(= 4,778,697,290원 + 477,869,720원)을 납부하였다.
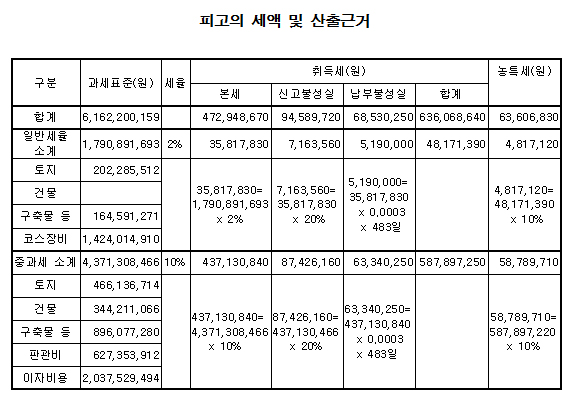
라. 000도는 2008. 9. 23.부터 2008. 10. 30.까지 원고에 대하여 지방세 세무조사를 실시하였고, 피고는 2009. 2. 26. 위 세무조사의 결과에 따라 ‘원고가 취득세 과세표준 6,162,200,158원을 누락하였다’는 이유로, 원고에게 취득세 636,068,640원(가산세 포함) 및 농어촌특별세 63,606,830원(가산세 포함) 합계 699,675,470원(= 636,068,640원 + 63,606,830원)을 부과하는 처분(이하 ’이 사건 처분‘이라 한다)을 하였다.
마. 원고는 2009. 2. 27. 이 사건 처분서를 교부받고, 2009. 5. 25. 조세심판원에 심판청구를 하였으나 2009. 12. 21. 조세심판원으로부터 기각결정을 받았다.
[인정근거] 다툼 없는 사실, 갑 1, 5, 6호증, 을 4호증의 각 기재, 변론 전체의 취지
2. 당사자의 주장
가. 원고의 주장
(1) 이 사건 처분은 과세표준 산정에 있어서 아래와 같은 위법사유가 있다.
(가) 이 사건 골프장의 건설에 사용된 차입금 550억 원(이하 ‘이 사건 차입금’이라 한다)에 대한 이자 중 취득세 과세표준에 산입할 이자는 건설 중인 자산에 이 사건 차입금 중 일부를 사용할 때마다 그 시점부터 취득완료시까지의 이자를 계산하여 이를 합산하는 방법으로 하여야 할 것인바, 계산상 편의를 위하여 1개월 단위로 이를 계산하여 합산하더라도 이 사건 차입금 이자는 3,075,632,507원에 불과하나, 원고가 이미 이 사건 차입금의 이자 중 4,121,622,243원을 취득세 과세표준에 합산하여 신고·납부하였다. 그럼에도 피고가 이 사건 차입금에 대한 총이자비용 7,566,563,697원(= 2006년도 이자 4,411,000,000원 + 2007년도 이자 3,115,563,697원)에 이 사건 차입금 총이자비용 중 이 사건 골프장의 건설에 지출한 금액이 차지하는 비율을 곱하여 산출된 6,159,151,737원을 건설자금이자로 보고, 여기에 원고가 합산한 4,121,622,243원을 제외한 나머지 2,037,529,494원(= 6,159,151,737원 - 4,121,622,243원)을 취득가격에 추가로 합산한 것은 위법하다.
(나) 이 사건 골프장 운영과 관련하여 서울에서 골프협회 임원들과 식사한 비용이나 이 사건 골프장 건설 과정에서 발생한 인근 주민들의 민원을 무마하기 위하여 식사한 비용 등의 접대비 106,173,997원과 노인회 찬조금, 마을회관에서 열린 주민설명회 비용 및 기원제 비용 등의 잡비 2,944,574원은 골프장 조성을 위하여 반드시 필요한 비용이라 할 수 없음에도, 피고가 이를 취득가격에 합산하는 것은 위법하다.
(다) 원고가 2007. 7. 31. 및 같은 해 8. 31. 잔디과학에게 지급한 코스관리비용 163,374,541원은 골프장의 잔디 관리 등 골프장을 사용하기에 적합한 상태로 유지해주는 용역이고, 공사성 작업 및 보수가 제외되어 있으므로 골프장의 운영을 위하여 지출된 비용임에도, 피고가 이를 취득가격에 합산하는 것은 위법하다.
(라) 원고가 2007. 8. 31. 000000에게 지급한 17,000,000원은 클럽운영, 캐디관리에 대한 교육 및 자문 등과 토양, 잔디, 저장양분 분석 등의 골프장의 운영 및 관리에 관한 자문에 대한 대가로 지급한 비용임에도, 피고가 이를 취득가격에 합산하는 것은 위법하다.
(2) 이 사건 처분일은 2009. 2. 26.이고, 구 지방세법(2008. 9. 26. 법률 제9133호로 개정되어 2010. 3. 31. 법률 제10221호로 개정되기 전의 것, 이하 ‘구 지방세법’ 이라 한다)이 2008. 10. 1.부터 시행되고 있었으므로, 구 지방세법에 따라 2%의 취득세 세율을 적용하여야 할 것임에도, 피고가 구 지방세법(2008. 9. 26. 법률 제9133호로 개정되기 전의 것, 이하 ‘개정전 구 지방세법’이라 한다)에 따라 10%의 취득세 세율을 적용하였다.
나. 피고의 주장
(1) 기업회계기준에 의하면 특정차입금의 금융비용 중 자본화하여 취득원가에 계상할 수 있는 금액은 자본화기간 동안 특정차입금으로부터 발생한 전체금융비용이므로, 이 사건 차입금에 대하여 2006. 2. 1.부터 2007. 12.경까지 지급된 총대출이자 및 대출수수료 8,438,937,023원이 취득원가에 계상되어야 할 것인바, 원고가 신고한 취득세 과세표준 4,121,622,243원을 제외한 나머지 4,317,314,780원(= 8,438,937,023원 - 4,121,622,243원)에 대하여 피고가 취득세 등을 부과할 수 있었으나 이 사건 골프장 사업 실시계획인가고시일인 2006. 1. 24.부터 골프장 등록일인 2007. 9. 6.까지 지출된 이자비용 중 누락된 이자 2,037,529,494원에 대해서만 추징하였다.
(2) 이 사건 골프장에 대한 세무조사 당시 접대비 관련 명세서와 영수증에 대하여 원고측 회계담당자와 피고의 세무조사팀이 일일이 대조하여 골프장 취득과 관련된 접대비 106,173,997원만을 취득세 과세표준에 합산하였고, 노인회 찬조금, 주민설명회비 및 기원제비용 등 2,944,574원은 이 사건 골프장 조성사업을 진행하지 아니하였다면 지출할 필요가 없는 금액이다.
(3) 코스관리비용과 컨설팅용역비용은 이 사건 골프장의 잔디와 조경의 관리에 따른 용역이고, 그 용역은 00토건의 공사지연으로 인하여 골프장 건설에 지출된 외주비로서 골프장 완성과 개장을 위하여 지출된 비용이다.
(4) 설사 위 (2), (3)항 기재 비용이 취득세 과세표준에서 제외된다고 하더라도 위 (1)항에서 본 바와 같이 누락된 차입금 이자금액을 초과하지 아니하므로, 이 사건 처분은 적법하다.
3. 관계법령
별지 기재와 같다.
4. 인정사실
가. 원고 회사의 설립 및 손익
원고는 2005. 4. 22. 골프장 관련 사업과 기타 레저시설운용사업 및 그와 관련된 부대사업 일체를 목적으로 설립된 회사로서, 이 사건 골프장 개장 이전인 2005년도 및 2006년도 매출총이익은 각 0원이었고, 이 사건 골프장을 개장한 2007년도 매출총이익은 1,693,511,592원 이었다.
나. 이 사건 골프장 공사 자금마련 및 공사계약의 체결
(1) 원고(시행사), 00토건, 00건설산업(공동시공사), 주식회사 00은행(대주), 주식회사 00은행(자금관리기관)은 2005. 10. 17. 이 사건 골프장 조성사업에 관한 프로젝트 금융약정을 체결하였는데, 그 주요내용은 아래와 같다.
제1-1조(목적)
본 약정은 본 사업에 대한 프로젝트금융(아래에서 정의함)을 추진함에 있어 "시행사(갑)", "공동시공사(을)", "대주(병)" 및 "자금관리기관(정)"의 기본적인 역할과 책임 등을 규정함에 그 목적이 있다.(이하 생략)
제2-1조(자금조달)
① "갑"은 본 사업에 필요한 자금을 조달하기 위하여 "병"과의 대출약정을 통해 금 오백오십억 원을 초과하지 아니하는 범위 내에서 자금을 차입(이하 ‘프로젝트금융’이라 함)하기로 한다.
제2-2조(금융조건)
① 프로젝트금융의 주요 조건은 다음과 같다.
1. 차주 : "갑"
2. 대출한도 : 총 오백오십억 원
3. 자금용도 : 사업부지의 매입비용, 공사비, 금융비용 및 초기 사업비
4. 인출 : 대출약정 체결일로부터 2개월 이내 1회에 한함
5. 대출금리 : 본건 유동화 전에는 연 6.00% 고정금리, 본건 유동화 이후에는 유동화사채의 발행수익률에 스프레드(연 0.1%)를 가산한 금리
6. 이자지급 : 매 3개월 단위로 후취(단 최초 이자는 유동화사채 발행일에 일할 계산하여 후취함)
7. 대출금 최종만기 : 대출금 인출일로부터 31개월 이내로 대출약정서에서 별도로 정한다.
(2) 00컨트리클럽제일차유동화전문 유한회사는 2005. 10. 28. 00은행으로부터 위 대출채권(550억 원)을 양수하고, 2005. 11. 3. 이를 기초로 ‘00컨트리클럽제일차유동화전문유한회사 제1-1회 무보증사채’를 발행하였으며, 같은 날 원고에게 이 사건 프로젝트 금융약정의 대출이자율이 연 8.02%, 만기일이 2008. 5. 1.로 확정되었다고 통보하였다.
(3) 원고는 2006. 1.경 00토건, 00건설산업과 ‘착공연월일 2006. 2., 준공연월일 2007. 10., 공사계약금액 420억 원(부가가치세 포함)’으로 정하여 이 사건 골프장 조성공사 계약을 체결하였다.
다. 이 사건 골프장 공사의 진행 및 공사대금 지급
(1) 원고는 2006. 10.경 000000주식회사(이하 ‘000000’라 한다)와 이 사건 골프장 운영·코스관리컨설팅 계약을 체결하였는데, 그 주요내용은 아래와 같다.
□ 컨설팅계약서
4. 계약금액 297,000,000원
- 공급가액 : 270,000,000원
- 부가가치세액 : 27,000,000원
5. 계약기간 : 2006. 10. 1. ∼ 2007. 12. 31.(15개월)
- 2006. 10. 1. ∼ 2007. 2. 28. 기간
매월 8,000,000원(부가가치세 별도), 현금 지급
- 2007. 3. 1. ∼ 2007. 12. 31.기간
매월 23,000,000원(부가가치세 별도), 현금 지급
□ 컨설팅 용역계약 일반조건
제4조(컨설팅의 범위)
① "을(000000주식회사)"이 제공할 컨설팅의 범위는 아래와 같다.
(2) 원고는 2006. 10. 31.부터 2007. 7. 31.까지 000000에게 컨설팅료 등의 명목으로 11회에 걸쳐 합계 168,500,000원을 지급하고, 2007. 10. 8. 피고에게 이를 취득세 과세표준에 합산하여 신고·납부하였으며, 2007. 8. 31. 000000에게 컨설팅료 명목으로 17,000,000원을 지급하였으나, 이를 위 과세표준에 합산하지 아니하였다.
(3) 원고는 2007. 6. 3. 주식회사 잔디과학(이하 ‘잔디과학’이라 한다)과 이 사건 골프장 골프코스 관리용역계약을 체결하였는데, 그 주요내용은 아래와 같다.
1. 목적
본 27홀 골프코스 관리용역 계약서는 00레저산업㈜(이하 "갑"이라 한다)과 주식회사 잔디과학(이하 "을"이라 한다)에 위탁하는 코스관리 용역업무의 수행에 필요한 상호간의 역할, 업무범위 및 책임 등을 명확히 하고, 기타 "본 용역" 수행에 필요한 세부사항의 기준을 규정하는데 목적이 있다.
2. 용역개요
(1) 용역명 : 27홀 골프코스 관리용역("본용역")
(2) 용역대상부지 및 면적 : 아델스코트CC 27홀
(3) 용역기간 : 2007년 6월 15일부터 2008년 12월 31일
4. 역할 및 업무
(1) "을"의 역할 및 업무
- 27홀 골프코스 잔디관리 및 조경관리(공사성 작업 제외)
다만, 조경관리시 수목 고사에 대한 책임은 면책 받는다.
- 맨홀, 측구 및 배수로 등 관리
- 제설작업(진입로 포함) 특히 카트도로, 티잉그라운드, 그린 및 벙커 지역은 플레이에 지장이 없도록 한다.
- 러프지역을 포함한 전 코스의 청소 및 관리
- 스프링클러의 보수 및 유지관리(다만, 공사성 보수는 제외한다)
- 묘포장 관리
- 관개용수 관리운영 및 폰드수질관리
- 코스관리장비의 관리 및 정비
- 잔디관리용 시약, 비료 및 배토 작업실시
- 관리동, 창고, 정비고 관리(시설관리 제외)
- 골프장 관련 행사시 행사지원업무
- 상기업무 수행 중 발생하는 잔디 예지물 및 폐기물 처리
다만, 조경관리 전부문에서 발생하는 폐기물 처리는 제외한다.
- 상기관련 "본 용역"의 시행을 위하여 필요한 필수 제반 업무
- 상기관련 제반업무 중 공사성 작업은 제외한다.
(3) 용역비 지급방법
1) 선급금
"갑"은 "을"이 계약 체결후 초기 투입되는 코스관리 비용을 감안하여 토탈아웃소싱 총 용역금액의 10%에 해당하는 금액을 선급금으로 정하여 계약체결 후 10일 이내에 지급한다.
2) 기성금
신청기간 : 매월 1일부터 말일까지
기성금의 지급 : 익월 10일까지
기성금 산출 : 용역금액 중 선급금을 제외한 금액을 18개월 균등분할
지급수단 : "을"의 계좌로 현금 입금
3) 선급금과 기성금의 지급조건은 다음과 같다.
선금금 19,000,000원, 월 기성금 97,500,000원, 총용역금액 1,950,000,000원
(4) 원고는 잔디과학에게, 2007. 6. 15. 선급금 214,500,000원, 같은 해 7. 31. 코스관리 1회 기성 107,250,000원, 같은 해 8. 31. 코스관리 2회 기성 107,250,000원을 각 지급하고, 2007. 10. 8. 피고에게 위 214,500,000원 및 위 코스관리 1회 기성 107,250,000원 중 51,125,459원을 취득세 과세표준에 포함하여 신고·납부하였으며, 그 나머지 56,124,541원(= 107,250,000원 - 51,125,459원) 및 위 코스관리 2회 기성 107,250,000원 합계 163,374,541원(= 56,124,541원 + 107,250,000원)을 위 과세표준에 합산하지 아니하였다.
라. 이 사건 차입금이자, 접대비, 잡비 지출과 피고의 취득세 과세표준 산입내역
(1) 이 사건 차입금이자 중 원고가 신고·납부하지 아니한 2,037,529,494원
(가) 2006년도
- 2006년도 전체 이자비용 4,411,186,342원에 과세 제외된 첫 분기 이자비용 1,102,750,000원과 원고가 이미 취득세 과세표준에 산입하여 신고·납부한 이자 2,479,847,383원을 제외하면 828,588,959원(= 4,411,186,342원 - 1,102,750,000원 - 2,479,847,383원)이다.
- 2006년도 건설 중인 자산의 증가액은 19,981,387,000원이고 운영비용은 2,073,760,922원이므로, 전체 지출액 중 건설 중인 자산에 대한 지출이 차지하는 비율은 90.5973837%{19,981,387,000원 ÷ (19,981,387,000원 + 2,073,760,922원) × 100%}이다.
- 피고는 위 828,588,959원에 건설 중인 자산에 대한 지출 비율 약 90.5973837%를 곱한 금액 750,679,919원(= 828,588,959원 × 90.5973837% ÷ 100)을 건설 중인 자산에 충당된 차입금의 이자로 취득세 과세표준에 산입하였다.
(나) 2007년도
- 2007년도 전체 이자비용 3,115,563,697원에 원고가 이미 취득세 과세표준에 산입하여 신고·납부한 이자 1,641,774,860원을 제외하면 1,473,788,837원(= 3,115,563,697원 - 1,641,774,860원)이다.
- 2007년도 건설 중인 자산의 증가액은 38,931,144,000원이고 운영비용은 5,655,485,679원이므로, 전체 지출액 중 건설 중인 자산에 대한 지출이 차지하는 비율은 87.3157363%{= 38,931,144,000원 ÷ (38,931,144,000원 + 5,655,485,679원) × 100%}이다.
- 피고는 위 1,473,788,837원에 건설 중인 자산에 대한 지출 비율 약 87.3157363%를 곱한 금액 1,286,849,575원(= 1,473,788,837원 × 87.3157363% ÷ 100)을 건설 중인 자산에 충당된 차입금의 이자로 취득세 과세표준에 산입하였다.
(다) 따라서 위 750,679,919원과 1,286,849,575원을 합하면 2,037,529,494원(= 750,679,919원 + 1,286,849,575원)이 된다.
(2) 접대비 106,173,997원
- 원고는 2005. 5. 1. 거래처접대비(신용카드)로 155,000원 등 2005년도 합계 56,105,225원의 접대비를, 2006. 1. 1. 거래처접대비(신용카드)로 279,873원 등 2006년도 합계 269,827,046원의 접대비를, 2007. 1. 15. 거래처접대비로 46,000원 등 2007년도 합계 83,684,538원의 접대비를 각 지출하였으나, 이를 취득세 과세표준에 산입하여 신고·납부하지 아니하였다.
- 피고는 위 각 연도별 접대비의 각 2/7인 106,173,997원{· (56,105,225원 + 269,827,046원 + 83,684,538원) × 2/7}을 취득세 과세표준에 산입하였다.
(3) 잡비 2,944,574원
- 원고는 2005. 6. 17. 00노인회 찬조금 100,000원, 같은 달 20. 주민설명회(마을회관) 360,000원, 같은 해 8. 30. 00노인회 찬조금(7월분) 50,000원, 00노인회 찬조금(8월분) 50,000원, 같은 해 11. 24. 00노인회 찬조금 50,000원, 감작업 90,000원, 같은 달 24. 기원제(00000클럽) 221,320원, 기원제(산제) 1,000,000원, 00할인마트 21,000원, 기원제음식 437,000원, 같은 해 12. 28. 00노인회 찬조금 50,000원, 2007. 6. 22. 수습급여(0000) 138,000원, 같은 해 7. 24. 캐디숙소유선설치비(00방송) 154,000원, 유선방송료(00방송) 22,000원, 같은 해 10. 2. 2.5톤봉고구입 번호판 및 잡비 186,234원, 같은 해 11. 5. 전기요금(10월분) 20원, 같은 달 13. 전기요금(10월분) 7,500원, 같은 해 12. 13. 전기요금(11월분) 7,500원 합계 2,944,574원을 지출하였으나, 이를 취득세 과세표준에 산입하여 신고·납부하지 아니하였다.
- 피고는 위 2,944,574원을 취득세 과세표준에 산입하였다.
[인정근거] 다툼 없는 사실, 갑 1, 내지 4, 7 내지 12, 16 내지 19호증, 을 1 내지 6, 11, 12, 13호증의 각 기재, 변론 전체의 취지
5. 판단
가. 과세표준 산정에 있어서 위법 여부
(1) 일반적 기준
취득세는 본래 재화의 이전이라는 사실 자체를 포착하여 거기에 담세력을 인정하고 부과하는 유통세의 일종으로 취득자가 재화를 사용·수익·처분함으로써 얻을 수 있는 이익을 포착하여 부과하는 것이 아니어서 취득자가 실질적으로 완전한 내용의 소유권을 취득하는가의 여부에 관계없이 사실상의 취득행위 자체를 과세객체로 하는 것인바, 구 「지방세법」제111조 제1항은 ‘취득세의 과세표준은 취득 당시의 가액으로 한다’라고 규정하고 있고, 구 지방세법 시행령(2010. 10. 1. 대통령령 제21975호로 개정되기 전의 것, 이하 같다) 제82조의3 제1항은 ‘취득세의 과세표준이 되는 취득가액은 과세대상물건의 취득의 시기를 기준으로 그 이전에 당해 물건을 취득하기 위하여 거래상대방 또는 제3자에게 지급하였거나 지급하여야 할 일체의 비용{소개수수료, 설계비, 연체료, 할부이자 및 건설자금에 충당한 금액의 이자 등 취득에 소요된 직접·간접비용(부가가치세를 제외한다)을 포함하되, 법인이 아닌 자가 취득하는 경우에는 연체료 및 할부이자를 제외한다}을 말한다’고 규정하고 있다.
위와 같이 ‘취득가격’에는 과세대상물건의 취득시기 이전에 거래상대방 또는 제3자에게 지급원인이 발생 또는 확정된 것으로서 당해 물건 자체의 가격(직접비용)은 물론 그 이외에 취득자금이자, 설계비 등과 같이 실제로 당해 물건 자체의 가격으로 지급되었다고 볼 수 있거나, 소개수수료, 준공검사비용 등과 같이 그에 준하는 취득절차비용도 간접비용으로서 이에 포함된다고 할 것이고, 다만 그것이 취득의 대상이 아닌 물건이나 권리에 관한 것이어서 당해 물건 자체의 가격이라고 볼 수 없는 것이라면 과세대상물건을 취득하기 위하여 당해 물건의 취득시기 이전에 그 지급원인이 발생 또는 확정된 것이라도 이를 당해 물건의 취득가액에 포함된다고 보아 과세표준으로 삼을 수는 없다고 할 것이므로(대법원 2011. 1. 13. 선고 2009두22034 판결, 대법원 1996. 1. 26. 선고 95누4155 판결 등 참조), 과세물건의 취득과정에 지출된 비용이 사실상의 취득가격에 포함된다고 하기 위하여는 ① 시적(時的) 요건으로서 ‘과세물건의 취득시기 이전에 지급원인이 발생 또는 확정된 것’이어야 하고, ② 물적(物的) 요건으로서 ‘과세물건 자체의 가격으로 지급되었다고 볼 수 있는 것이거나 그에 준하는 취득절차비용’이어야 하고, 취득의 대상이 아닌 물건이나 권리에 관하여 지출된 것은 이에 포함될 수 없다고 할 것이다.
(2) 이 사건 차입금 이자 중 2,037,529,494원
위 인정사실 및 변론 전체의 취지에 의하여 인정되는 다음과 같은 사정, 즉 ① 원고는 이 사건 프로젝트 금융약정에 따라 대출약정 체결일(2005. 10. 17.)로부터 2개월 이내에 1회만 인출할 수 있으므로, 이 사건 차입금 전부를 인출해야 했던 점, ② 원고는 이 사건 골프장 공사 외에 다른 공사나 사업을 하지 않고 있었으므로, 이 사건 골프장의 건설 중인 자산에 대한 지출과 운영비용 지출 외에는 지출이 없었던 점, ③ 피고는 이 사건 차입금 이자에서 이 사건 골프장의 건설 중인 자산에 지출된 금액이 위 차입금에서 차지하는 비율을 가려내어 이 사건 차입금 이자 중 그 해당부분만 취득가격에 포함시키고, 여기에 원고가 이미 신고·납부한 차입금 이자를 제외한 점 등을 종합해 보면, 위 2,037,529,494원은 이 사건 골프장의 취득과 관련한 차입금으로 인하여 발생한 금융비용으로서 취득세 과세표준에 합산되어야 할 것이고, 이와 다른 전제에 선 원고의 이 부분 주장은 받아들이지 아니한다.
(3) 접대비 106,173,997원
위 인정사실에서 본 바와 같이 접대비의 주된 용도가 골프협회 임원들과 식사한 비용이거나 골프장 인근 주민들과 식사한 비용 등으로서, 이를 이 사건 골프장의 개장을 위하여 부수되는 비용으로 볼 수는 있겠으나, 이 사건 골프장 자체의 가격으로 지급되었다거나 그에 준하는 취득절차비용으로 보기 어렵고, 또한 위 접대비의 2/7만을 비율적으로 취득가액 과세표준에 합산할 근거가 부족하므로, 접대비 106,173,997원은 취득세 과세표준에서 제외되어야 한다.
(4) 잡비 2,944,574원
위 인정사실에서 보는 바와 같이 잡비의 주된 용도가 노인회 찬조금, 마을회관에서 열린 주민설명회 비용, 기원제 비용, 수습급여 등으로서 이 사건 골프장 자체의 가격으로 지급되었다거나 그에 준하는 취득절차비용으로 볼 수 없으므로, 잡비 2,944,574원은 취득세 과세표준에서 제외되어야 한다.
(5) 코스관리비용 163,374,541원
위 인정사실 및 변론 전체의 취지에 의하여 인정되는 다음과 같은 사정, 즉 ① 잔디과학 용역의 주된 내용이 잔디관리 및 조경관리 등의 관리 업무를 주로 하고, 특히 공사성 작업을 제외하고 있는 점, ② 잔디과학의 코스관리 용역기간이 2007. 6. 15.부터 2008. 12. 31.로서 이 사건 골프장의 취득일 이후의 기간을 주된 대상으로 하고 있는 점, ③ 코스관리비용 163,374,541원이 이 사건 골프장 취득일(2007. 9. 6.) 이전에 지급되기는 하였으나, 골프장의 취득일 이전에도 이미 완성된 골프코스의 잔디관리, 조경관리, 맨홀, 스프링클러의 보수 및 유지·관리 등의 필요성이 있는 점 등을 종합해 보면, 코스관리비용 163,374,541원은 이 사건 골프장 개장 후 운영을 위한 것으로서 이 사건 골프장 자체의 가격으로 지급되었다거나 그에 준하는 취득절차비용으로 볼 수 없으므로, 취득세 과세표준에서 제외되어야 한다.
(6) 컨설팅 용역비용 17,000,000원
위 인정사실 및 변론 전체에 취지에 의하여 인정되는 다음과 같은 사정, 즉 ① 000000컨설팅 용역의 주요내용이 클럽운영진행, 캐디관리에 대한 교육 및 자문, 서비스 기본교육, 환경안전진단 등 운영부문에 관한 사항과 코스관리 Data-Base구축, 코스품질평가 보고서 제출, 토양분석 등 코스부문에 관한 사항인 점, ② 컨설팅 용역비용 17,000,000원이 이 사건 골프장 취득일(2007. 9. 6.) 이전에 지급되기는 하였으나, 이 사건 골프장의 개장 후의 운영을 준비하는 과정에서 미리 진행할 필요가 있는 점 등을 종합해 보면, 컨설팅 용역비용 17,000,000원은 이 사건 골프장 개장 후 운영을 위한 것으로서 이 사건 골프장 자체의 가격으로 지급되었다거나 그에 준하는 취득절차비용으로 볼 수 없으므로, 취득세 과세표준에서 제외되어야 한다.
나. 적용되어야 할 세율의 적법 여부
(1) 구 「지방세법」제29조 제1항, 제30조 제1항 제1호에 의하면, 취득세를 납부할 의무는 취득세 과세물건을 취득하는 때 성립하고, 신고·납부하는 지방세에 있어서 납세의무자가 과세표준과 세액을 지방자치단체에 신고하는 때 그 세액이 확정된다. 또한, 신고납세방식의 조세인 취득세는 납세의무자가 과세표준 및 세액을 신고하였다면 이로써 취득세 납세의무가 확정된다(대법원 2003. 10. 23. 선고 2002두5115 판결 등 참조).
한편, 개정전 구 「지방세법」제112조 제1, 2항에 의하면 취득세의 표준세율은 취득물건의 가액 또는 연부금액의 1,000분의 20으로 하고, 골프장은 위 세율의 100분의 500으로 규정하고 있었으나, 구 「지방세법」제112조 제1, 2항에 의하면 취득세의 표준세율은 취득물건의 가액 또는 연부금액의 1,000분의 20으로 하고, 골프장의 취득세율에 관하여 2010년 12월 31일까지는 「수도권정비계획법」 제2조 제1호에 따른 수도권 안의 골프장만 위 세율의 100분의 500을 적용하도록 변경되었으며, 부칙<제9133호, 2008. 9. 26> 제4조에는 "이 법 시행 당시 종전의 규정에 따라 부과하였거나 부과하여야 할 지방세에 대하여는 종전의 규정에 따른다"고 규정되어 있다.
(2) 이 사건에 관하여 보건대, ① 원고는 2007. 9. 6. 000도지사로부터 이 사건 골프장에 대한 조건부 등록수리를 받음에 따라 취득세를 납부할 의무가 성립하였고, 2007. 10. 8. 피고에게 취득세 과세표준 및 세액을 신고함으로써 취득세 납세의무가 확정된 점, ② 이 사건 처분은 납세의무자인 원고가 취득세 등의 신고 또는 납부의무를 다하지 아니하여 피고가 그 부족세액에 가산세를 합한 금액을 징수한 것으로서(구 지방세법 121조 제1항 참조), 위 부칙 제4조에 규정된 "종전의 규정에 따라 부과하여야 할 지방세"에 해당하는 점 등을 종합해 보면, 이 사건 처분에는 개정전 구 「지방세법」제112조 제1, 2항에 의한 10%의 취득세 세율이 적용되어야 할 것이고, 이와 전제를 달리하는 원고의 주장은 받아들이지 아니한다.
다. 피고의 주장에 관한 판단
피고는 설사 접대비, 잡비, 코스관리비용, 컨설팅 용역비용이 취득세 과세표준에서 제외되더라도 원고에게 부과할 수 있었던 차입금에 대한 이자비용이 위 접대비 등의 합계액을 초과하므로, 이 사건 처분이 적법하다고 주장하나, 이 사건 골프장 취득일 이후인 2007. 9. 7.부터 2007. 12. 31.까지 발생한 이 사건 차입금에 대한 이자는 그 시기상 과세물건의 취득시기 이전에 지급원인이 발생 또는 확정되었다고 볼 수 없어 취득세 과세표준에 산입될 수 없다고 할 것이므로, 피고의 위 주장은 이유 없다.
라. 정당한 세액
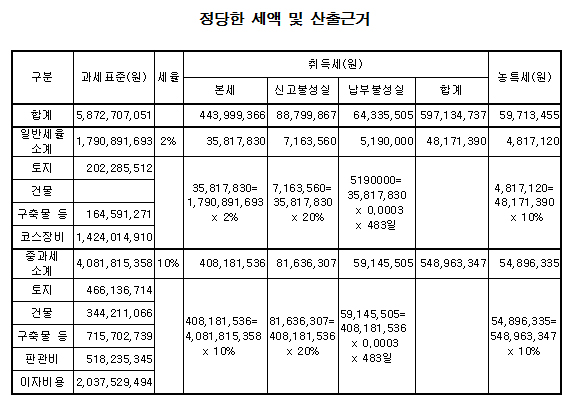
따라서, 별지 피고의 세액 및 산출근거 기재 중과세 부분의 구축물 등 896,077,280원이 715,702,739원(= 896,077,280원 - 180,374,541원)으로, 판관비 627,353,912원이 518,235,345원(= 627,353,912원 - 106,173,997원 - 2,944,574원)으로 변경되어 과세표준은 5,872,707,051원이 되어야 하고, 여기에 개정전 구 지방세법에 따라 10%의 취득세 본세, 신고불성실가산세, 납부불성실가산세를 합하면, 별지 정당한 세액 및 산출근거 기재와 같이 원고는 피고에게 취득세 597,134,737원, 농어촌특별세 59,713,455원 합계 656,848,192원(= 597,134,737원 + 59,713,455원)을 납부하여야 할 것이므로, 이 사건 처분 금액 699,675,470원 중 656,848,192원을 초과하는 부분은 위법하므로 취소되어야 한다.
6. 결론
그렇다면, 원고의 청구는 위 인정범위 내에서 이유 있어 인용하고, 나머지 청구는 이유 없어 기각한다.
----------------------------------------------------------------------------
【관계법령】
■ 지방세법(2008. 9. 26. 법률 제9133호로 개정되어 2010. 3. 31. 법률 제10221호로 개정되기 전의 것)
제29조(납세의무의 성립시기)
① 지방세를 납부할 의무는 다음 각호의 시기에 성립한다.
1. 취득세 : 취득세 과세물건을 취득하는 때
제30조(납세의무의 확정)
① 지방세는 다음 각호에 해당하는 때에 그 세액이 확정된다.
1.납세의무자가 과세표준과 세액을 지방자치단체에 신고납부하는 지방세에 있어서는 이를 신고하는 때
2. 제1호의 지방세의 과세표준과 세액을 지방자치단체가 결정하는 경우에는 이를 결정하는 때
3. 제1호외의 지방세에 있어서는 당해 지방세의 과세표준과 세액을 당해 지방자치단체가 결정하는 때
제104조(정의)
취득세에서 사용하는 용어의 의의는 다음 각 호와 같다.
8. 취득 : 매매, 교환, 상속, 증여, 기부, 법인에 대한 현물출자, 건축, 개수, 공유수면의 매립, 간척에 의한 토지의 조성등과 기타 이와 유사한 취득으로서 원시취득, 승계취득 또는 유상무상을 불문한 일체의 취득을 말한다.
9. 건축 : 「건축법」 제2조제1항제8호의 규정에 의한 건축을 말한다.
제111조(과세표준)
① 취득세의 과세표준은 취득당시의 가액으로 한다. 다만, 연부로 취득하는 경우에는 연부금액으로 한다.
③ 건축물을 건축(신축 및 재축을 제외한다) 또는 개수한 경우와 대통령령이 정하는 선박·차량 및 기계장비의 종류변경 또는 토지의 지목을 사실상 변경한 경우에는 그로 인하여 증가한 가액을 각각 과세표준으로 한다. 이 경우 제2항의 신고 또는 신고가액의 표시가 없거나 신고가액이 대통령령이 정하는 시가표준액에 미달하는 때에는 그 시가표준액에 의한다.
⑦ 제1항 내지 제5항의 규정에 의한 취득세의 과세표준이 되는 가액, 가격 또는 연부금액의 범위 및 그 적용과 취득시기에 관하여는 대통령령으로 정한다.
제112조(세율)
① 취득세의 표준세율은 취득물건의 가액 또는 연부금액의 1,000분의 20으로 한다.
② 다음 각 호의 어느 하나에 해당하는 부동산 등을 취득하는 경우(별장 등을 구분하여 그 일부를 취득하는 경우를 포함한다)의 취득세율은 제1항의 세율의 100분의 500으로 한다. 이 경우 골프장(2010년 12월 31일까지는 「수도권정비계획법」 제2조제1호에 따른 수도권 안의 골프장으로 한정한다. 이하 이 항 및 제112조의2에서 같다)은 그 시설을 갖추어 「체육시설의 설치·이용에 관한 법률」의 규정에 의하여 체육시설업의 등록(시설을 증설하여 변경등록하는 경우를 포함한다. 이하 이 항에서 같다)을 하는 경우 뿐만 아니라 등록을 하지 아니하더라도 사실상 골프장으로 사용하는 경우에도 적용하며, 별장·고급오락장에 부속된 토지의 경계가 명확하지 아니한 때에는 그 건축물 바닥면적의 10배에 해당하는 토지를 그 부속토지로 본다.
2. 골프장 : 「체육시설의 설치·이용에 관한 법률」의 규정에 의한 회원제골프장용 부동산중 구분등록의 대상이 되는 토지와 건축물 및 그 토지상의 입목
제120조 (신고 및 납부)
① 취득세 과세물건을 취득한 자는 그 취득한 날부터 30일[상속으로 인한 경우는 상속개시일부터, 실종으로 인한 경우는 실종선고일부터 각각 6월(납세자가 외국에 주소를 둔 경우에는 각각 9월)]이내에 그 과세표준액에 제112조의 규정에 의한 세율을 적용하여 산출한 세액을 대통령령이 정하는 바에 의하여 신고하고 납부하여야 한다.
② 취득세 과세물건을 취득한 후에 당해 과세물건이 제112조제2항 또는 제3항의 규정에 의한 세율의 적용대상이 된 때에는 대통령령이 정하는 날부터 30일이내에 제112조제2항 또는 제3항의 규정에 의한 세율을 적용하여 산출한 세액에서 이미 납부한 세액(가산세를 제외한다)을 공제한 금액을 세액으로 하여 대통령령이 정하는 바에 의하여 신고하고 납부하여야 한다.
제121조 (부족세액의 추징 및 가산세)
① 취득세 납세의무자가 제120조의 규정에 의한 신고 또는 납부의무를 다하지 아니한 때에는 제111조 및 제112조의 규정에 의하여 산출한 세액(이하 이 조에서 "산출세액"이라 한다) 또는 그 부족세액에 다음 각호의 가산세를 합한 금액을 세액으로 하여 보통징수의 방법에 의하여 징수한다.
1. 제120조의 규정에 의하여 신고하지 아니하였거나 신고한 세액이 산출세액에 미달하는 때에는 당해 산출세액 또는 부족세액의 100분의 20에 상당하는 신고불성실가산세
2. 제120조의 규정에 의하여 납부하지 아니하였거나 산출세액에 미달하게 납부한 때에는 그 납부하지 아니하였거나 부족한 세액에 금융기관의 연체이자율을 참작하여 대통령령이 정하는 율(이하 "가산율"이라 한다)과 납부지연일자를 곱하여 산출한 납부불성실가산세
부칙 <제9133호, 2008. 9. 26>
제1조(시행일)
이 법은 공포한 날부터 시행한다. 다만, 제112조 제2항의 개정규정은 2008년 10월 1일부터 시행한다.
제4조(일반적 경과조치)
이 법 시행 당시 종전의 규정에 따라 부과하였거나 부과하여야 할 지방세에 대하여는 종전의 규정에 따른다.
■ 지방세법(2008. 9. 26. 법률 제9133호로 개정되기 전의 것)
제112조(세율)
① 취득세의 표준세율은 취득물건의 가액 또는 연부금액의 1,000분의 20으로 한다.
② 다음 각 호의 어느 하나에 해당하는 부동산 등을 취득하는 경우(별장 등을 구분하여 그 일부를 취득하는 경우를 포함한다)의 취득세율은 제1항의 세율의 100분의 500으로 한다. 이 경우 골프장은 그 시설을 갖추어 「체육시설의 설치·이용에 관한 법률」의 규정에 의하여 체육시설업의 등록(시설을 증설하여 변경등록하는 경우를 포함한다. 이하 이 항에서 같다)을 하는 경우 뿐만 아니라 등록을 하지 아니하더라도 사실상 골프장으로 사용하는 경우에도 적용하며, 별장·고급오락장에 부속된 토지의 경계가 명확하지 아니한 때에는 그 건축물 바닥면적의 10배에 해당하는 토지를 그 부속토지로 본다.
2. 골프장 : 「체육시설의 설치·이용에 관한 법률」의 규정에 의한 회원제골프장용 부동산 중 구분등록의 대상이 되는 토지와 건축물 및 그 토지상의 입목
■ 지방세법 시행령(2010. 1. 1. 대통령령 제21975호로 개정되기 전의 것)
제82조의3(취득가격의 범위)
① 취득세의 과세표준이 되는 취득가격은 과세대상물건의 취득의 시기를 기준으로 그 이전에 당해 물건을 취득하기 위하여 거래상대방 또는 제3자에게 지급하였거나 지급하여야 할 일체의 비용[소개수수료, 설계비, 연체료, 할부이자 및 건설자금에 충당한 금액의 이자등 취득에 소요된 직접·간접비용(부가가치세를 제외한다)을 포함하되, 법인이 아닌 자가 취득하는 경우에는 연체료 및 할부이자를 제외한다]을 말한다. 다만, 매매계약서상의 약정금액을 일시급등의 조건으로 할인한 경우에는 그 할인된 금액으로 한다. 끝.


 프린트
