2012두16695(20121129)
토지거래 허가구역지역 내의 토지취득에 따른 취득세 신고·납부 기준일
답변요지
본문
상고이유를 판단한다.
1. 원고들의 상고이유에 대하여
구 지방세법(2010. 3. 31. 법률 제10221호로 전부 개정되기 전의 것, 이하 같다) 제106조 제2항, 제126조 제2항은 국가 또는 지방자치단체에 귀속 또는 기부채납을 조건으로 취득하는 부동산에 대하여는 취득세와 등록세를 부과하지 아니하도록 규정하고 있다.
원심은 채택 증거를 종합하여 그 판시와 같은 사실을 인정한 다음, 이 사건 쟁점토지는 2008. 12. 2. 이 사건 도시개발사업에 관한 실시계획인가에 따라 그 위치와 면적이 특정된 공공시설용지에 포함됨으로써 국가 또는 지방자치단체에 무상으로 귀속되거나 기부채납될 것이 예정되었는데, 원고들이 이 사건 쟁점토지의 취득을 위한 매매계약을 체결하고 그 대금을 지급한 시기는 위 실시계획인가의 고시일 이전으로서 이 사건 쟁점토지가 국가나 지방자치단체에 귀속 또는 기부채납될지 알 수 없는 상태에서 이를 매수하였다는 등의 이유로 이 사건 쟁점토지는 구 「지방세법」제106조와 제126조에서 취득세와 등록세의 비과세대상으로 규정한 ‘국가 또는 지방자치단체에 귀속 또는 기부채납을 조건으로 취득한 부동산’에 해당하지 않는다고 판단하였다.
앞서 본 규정과 그 입법 취지 및 기록에 비추어 살펴보면, 원심의 이유 설시에 다소 미흡한 점은 있으나 위와 같은 사실인정과 판단은 수긍할 수 있고, 거기에 상고이유 주장과 같이 구 「지방세법」제106조 제2항, 제126조 제2항 및 신의칙에 관한 법리오해 등의 위법이 없다.
2. 피고의 상고이유에 대하여
구 「지방세법」제120조 제1항은 취득세 과세물건을 취득한 자는 그 취득한 날부터 30일 이내에 그 세액을 신고하고 납부하도록 규정하고 있다. 위 규정 내용과 입법 취지에 비추어 볼 때, 토지거래 허가구역지역 내의 토지에 관한 매매계약이 토지거래 허가를 받지 아니하여 유동적 무효 상태에 있다면, 구 지방세법 시행령(2010. 9. 20. 대통령령 제22395호로 전부 개정되기 전의 것) 제73조 제1항 각 호에서 취득 시기로 정한 사실상 또는 계약상 잔금지급일이 도래하였다고 하더라도 그 매매계약이 확정적으로 유효하게 되었다고 할 수 없으므로 취득세 신고·납부의무가 있다고 할 수 없고, 그 후 토지거래 허가를 받거나 토지거래 허가구역 지정이 해제되는 등의 사유로 그 매매계약이 확정적으로 유효하게 되었을 때 비로소 취득세 신고·납부의무가 있다고 할 것이므로, 구 「지방세법」제120조 제1항에 따른 취득세 신고·납부는 그때부터 30일 이내에 하면 된다고 해석함이 타당하다.
원심이 같은 취지에서 이 사건 쟁점토지에 관한 취득세 등의 신고·납부가 그 토지거래 허가일 또는 토지거래 허가구역 지정 해제일부터 30일 이내에 적법하게 이루어졌으므로 그 신고·납부기한을 도과하였음을 전제로 한 이 사건 가산세 부과처분이 위법하다고 판단한 것은 정당하고, 거기에 상고이유 주장과 같이 취득세 신고·납부기한에 관한 법리오해 등의 위법이 없다.
3. 결론
그러므로 상고를 모두 기각하고, 상고비용은 상고인 각자가 부담하기로 하여 관여 대법관의 일치된 의견으로 주문과 같이 판결한다.
-------------------------------------------------------
【하급심-서울고등법원 2012. 6. 13. 선고 2012누4137 판결】
【주문】 처분청일부승소
1. 원고들과 피고 항소를 모두 기각한다.
2. 항소 비용은 각자 부담한다.
【이유】
1. 청구취지
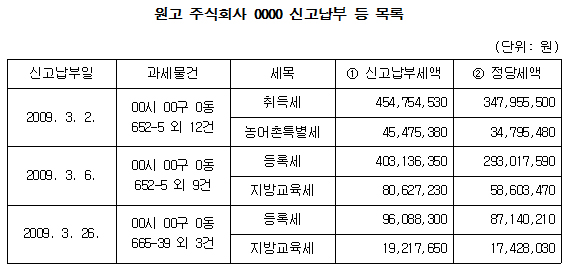
피고가 원고들에 대하여 별지 1, 2 목록 신고납부일란 기재 각 일자에 한 같은 목록 신고납부세액란 기재 각 세금 부과처분 중 정당세액란 기재 세액을 초과하는 부분, 2010. 12. 16. 원고 주식회사 그레코스에 대하여 한 가산세 223,818,470원 부과처분과 2010. 12. 15. 원고 주식회사 꾸메도시에 대하여 한 가산세 1,546,723,400원 부과처분을 모두 취소한다.
2. 항소취지
가. 원고들
제1심 판결 중 원고들 패소 부분을 모두 취소한다. 피고가 원고들에 대하여 별지 1, 2 목록 신고납부일란 기재 각 일자에 한 같은 목록 신고납부세액란 기재 각 세금 부과처분 중 정당세액란 기재 세액을 초과하는 부분을 모두 취소한다.
나. 피고
제1심 판결 중 피고 패소 부분을 취소하고, 그 취소 부분에 해당하는 원고들 청구를 모두 기각한다.
이 유
1. 제1심 판결 인용
이 법원이 이 사건에 관하여 쓸 이유 중 ‘1. 처분 경위 2. 주장과 판단 가. 원고들 주장 나. 관계법령’ 부분은 제1심 판결문 해당 부분(제2쪽 12째 줄부터 제6쪽 2째 줄까지) 기재와 같다. 행정소송법 제8조 제2항, 민사소송법 제420조 본문에 의하여 인용한다.
2. 새로 쓰는 부분
다. 판단
1) 이 사건 처분 적법 여부
구 도시개발법(2010. 4. 15. 법률 제10272호로 개정되기 전 것) 제11조 제1항 제6호, 제66조 제2항에 의하면 도시개발사업조합이 새로 설치한 공공시설은 관리청에 무상으로 귀속되고, 구 「지방세법」제106조 제2항, 제126조 제2항에 의하면 국가 또는 지방자치단체로 귀속 또는 기부채납을 조건으로 취득하는 부동산에 대하여는 취득세와 등록세를 부과하지 아니한다고 규정하고 있다.
이 사건 쟁점토지는 2008. 12. 2. 이 사건 사업에 관한 실시계획인가에 따라 그 위치와 면적이 특정된 공공시설용지에 포함되어 국가 또는 지방자치단체에 무상으로 귀속되거나 기부채납될 것으로 예정되었다. 원고들이 이 사건 쟁점토지 취득을 위한 매매계약을 체결하고 그에 따른 대금을 지급한 시기(마지막 시점이 2008. 2. 29.이다)는 실시계획인가·고시일(2008. 12. 2.)보다 이전이다. 공공시설용지로 위치와 면적이 특정되기도 전에 원고들이 이 사건 쟁점토지를 국가 또는 지방자치단체에 무상으로 귀속시키거나 기부채납하기 위하여 위와 같이 매매계약을 체결하고 대금을 지급하였다고 볼 수 없다. 이 사건 쟁점토지는 구 「지방세법」제106조와 제126조에서 정한 국가 도는 지방자치단체에 귀속 또는 기부채납을 조건으로 취득한 부동산에 해당하지 않는다. 원고가 이 사건 쟁점토지에 관하여 취득세 등을 신고·납부하는 것이 옳다.
원고는 이 사건 쟁점토지 취득시기를 토지거래허가일 또는 토지거래허가구역 해제일로 보아야 하고, 이렇게 보면 이 사건 쟁점토지를 취득한 때에는 실시계획이 인가된 다음이므로 국가 또는 지방자치단체에 귀속 또는 기부채납을 조건으로 취득하는 부동산으로 보아야 한다고 주장한다.
토지거래 허가를 받거나 토지거래 허가구역에서 해제된 때를 취득시기로 보아야 한다고 하더라도 취득시기를 언제로 볼 것인가와 국가나 지방자치단체에 귀속 또는 기부채납하려고 토지를 취득하였는가는 별개 문제이다. 원고가 국가나 지방자치단체에 귀속 또는 기부채납하려고 이 사건 쟁점토지를 취득하였는가는 취득시기와 무관하게 원고가 이 사건 쟁점토지를 매수한 목적에 비추어 판단하여야 한다.
원고는 장차 토지거래 허가를 받을 것을 예정하고 매매계약을 체결하였는바 당시에는 실시계획이 인가되기 전이어서 이 사건 쟁점토지가 국가나 지방자치단체에 귀속 또는 기부채납 될지 알 수 없는 상태였다. 토지거래 허가를 받거나 토지거래 허가구역에서 해제된 때에는 실시계획이 인가되어 국가나 지방자치단체에 귀속 또는 기부채납할 토지가 이 사건 쟁점토지로 특정되어 있었다.
그러나 이러한 사정만으로 원고가 이 사건 쟁점토지를 국가나 지방자치단체에 귀속 또는 기부채납하려고 취득하였다고 볼 수 없다. 그 이유는 다음과 같다. 토지거래 허가를 받거나 토지거래 허가구역에서 해제된 때에는 매매계약은 소급하여 유효하게 되고 새로이 매매계약을 체결할 필요가 없게 된다( 대법원 1991. 12. 24. 선고 90다12243 전원합의체 판결, 대법원 1997. 11. 11. 선고 97다8427 판결, 대법원 2003. 10. 23. 선고 2002두5115 판결 등 참조). 원고는 소급하여 유효하게 된 매매계약에 따라 매수인 지위에서 매매계약에서 정한 의무 전부를 이행하여야 한다. 토지거래 허가를 받거나 토지거래 허가구역에서 해제된 때 다시 토지를 매수하여 국가나 지방자치단체에 귀속 또는 기부채납할지 결정하는 것이 아니다. 이 사건 쟁점토지가 국가나 지방자치단체에 귀속 또는 기부채납 될지 알 수 없는 상태에서 토지를 매수한 이상 지방자치단체에 귀속 또는 기부채납하려고 매수한 것이 아니다.
2) 이 사건 가산세 부과처분 적법 여부
취득세는 취득행위를 과세객체로 하여 부과하는 행위세로서 그에 대한 조세채권은 취득행위라는 과세요건사실이 존재함으로써 등기·등록 여부와는 상관없이 발생한다( 대법원 1988. 10. 11. 선고 87누377 판결 참조). 구 지방세법(2010. 3. 31. 법률 제10221호로 개정되기 전 것) 제105조 제2항에 의하면 부동산 취득에서 민법 등 관계법령 규정에 의한 등기 등을 이행하지 않은 경우라도 사실상 취득한 때에는 이를 취득한 것으로 본다고 규정하고 있고, ‘사실상 취득’이란 등기와 같은 소유권 취득에 관한 형식상 요건을 갖추지는 못하였으나 대금 지급과 같은 소유권 취득을 위한 실질상 요건을 갖춘 경우를 말한다( 대법원 2001. 2. 9. 선고 99두5955 판결 참조). 유상승계취득인 경우 대금지급과 같은 소유권 취득에 관한 실질상 요건 또는 소유권 이전 형식도 갖추지 아니한 이상 구 지방세법 시행령(2010. 9. 20. 대통령령 제22395호로 개정되기 전 것) 제73조 제1항에서 정한 사실상 또는 계약상 잔금지급일이 되었다고 하여도 취득세 납세의무는 성립하지 않는다( 대법원 2003. 10. 23. 선고 2002두5115 판결 참조).
구 국토의 계획 및 이용에 관한 법률(2009. 2. 6. 법률 제9442호로 개정되기 전 것)상 토지거래허가구역 안에 있는 토지에 관한 매매계약 등 거래계약은 관할 관청 허가를 받아야만 효력이 발생하며 허가를 받기 전에는 물권적 효력은 물론 채권적 효력도 발생하지 아니하여 무효이다. 매수인이 대금을 전액 지급하였다 하더라도 토지거래허가를 받지 아니한 상태에서는 소유권 이전 청구도 하지 못하므로 토지를 취득한 것이 아니다.
토지거래 허가구역 내 토지에 관한 매매계약이 토지거래 허가를 받지 않거나 허가구역에서 해제되지 않아 무효인 상태에 있다면 계약에서 정한 대금 상당을 먼저 지급하였다고 하더라도 이는 유효하게 매매대금을 지급한 것이 아니다. 매수인은 소유권이전등기를 마쳐 소유권을 취득하는 것도 불가능하다. 소유권 취득에 관한 실질상 요건을 갖추지 못하였으므로 매수인이 먼저 매매대금 상당을 지급하였다 하더라도 토지를 취득하였다고 볼 수 없다. 토지거래 허가를 받거나 토지거래 허가구역에서 해제된 때 소급하여 매매계약이 유효하게 되므로 이때 토지를 취득하게 된다.
원고들이 이 사건 각 토지를 취득한 시기는 토지거래허가일 또는 토지거래허가구역 해제일이므로 취득세 등 신고·납부의무도 이때 발생한다. 원고들은 토지거래허가일 또는 토지거래허가구역 해제일을 기준으로 법률이 정한 신고·납부기간 내에 이 사건 토지에 대한 취득세 등을 납부하였다(다툼 없는 사실). 이 사건 가산세 부과처분은 위법하다.
3. 결론
원고들과 피고 항소를 모두 기각한다.
[별지1]
-------------------------------------------------------
【하급심-수원지방법원 2011. 12. 22. 선고 2011구합1666 판결】
【주문】 처분청일부승소
1. 피고가 2010. 12. 16. 원고 주식회사 그레코스에 대하여 한 가산세 223,818,470원의 부과처분과 피고가 2010. 12. 15. 원고 주식회사 꾸메도시에 대하여 한 가산세 1,546,723,400원의 부과처분을 모두 취소한다.
2. 원고들의 나머지 청구를 기각한다.
3. 소송비용 중 1/2은 원고들이 부담하고, 나머지는 피고가 부담한다.
【이유】
1. 처분의 경위
가. 원고들은 도시개발법에 따라 도시개발구역으로 지정된 00시 00구 0동 650 일원의 토지 387,798.8㎡에서 ‘00 0동(000) 도시개발사업(이하 ’이 사건 사업‘이라 한다)’을 시행하기 위하여 설립된 도시개발사업조합의 조합원이다.
나. 이 사건 사업을 위하여, 원고 주식회사 0000(이하 ‘원고 0000’라 한다)는 이 사건 사업구역에 있는 토지거래허가구역 내의 토지인 별지 1 목록 과세물건란 기재 27필지의 토지(이하 ‘이 사건 제1토지’라 한다)를 매수하는 매매계약을 체결한 다음 그 대금을 2006. 12. 28.부터 2007. 2. 2. 사이에 모두 지급하였고, 원고 주식회사 aaaa(이하 ‘원고 aaaa’라 한다) 또한 이 사건 사업구역에 있는 토지거래허가구역 내의 토지인 별지 2 목록 과세물건란 기재 99필지의 토지(이하 ‘이 사건 제2토지’라 하고, 이 사건 제1토지와 함께 ‘이 사건 각 토지’라 한다)를 매수하는 매매계약을 체결한 다음 그 대금을 2005. 5. 29.부터 2008. 2. 19. 사이에 모두 지급하였다.
다. 그 후 00시장은 2008. 12. 2. 00시 고시 제2008·425호로 이 사건 사업의 실시계획을 인가·고시하였는바, 이에 따라 이 사건 사업구역의 공공시설용지로서 그 위치와 면적이 특정된 토지에는 원고 0000이 매수한 이 사건 제1토지 중 일부인 6,465.42㎡와 원고 aaaark 매수한 이 사건 제2토지 중 일부인 54,249.16㎡가 포함되었다(이하 이 사건 각 토지 중 위와 같이 공공시설용지로 결정된 부분을 ‘이 사건 쟁점토지‘라 한다).
라. 원고들은 이 사건 각 토지 중 일부인 00시 00구 0동 650 외 90필지 토지에 대하여는 2009. 1. 8.에, 00시 00구 0동 660 외 15필지 토지에 대하여는 2009. 1. 30.에 각 토지거래허가를 받았고, 그 나머지 토지는 2009. 1. 30. 토지거래허가구역에서 해제되었다.
마. 원고들은 위 토지거래허가일 또는 토지거래허가구역 해제일을 이 사건 각 토지의 취득시기로 보아 피고에게 별지 1, 2 목록 기재와 같이 이 사건 각 토지의 취득에 따른 취득세 등을 신고·납부하였다[이하 구 지방세법(2010. 3. 31. 법률 제10221호로 전부 개정되기 전의 것, 이하 같다) 제72조 제1항에 따라 처분으로 의제되는 위 신고·납부를 ‘이 사건 처분’이라 한다].
바. 그 후 원고들은 2009. 5. 22. 이 사건 각 토지 중 공공시설용지로서 지방자치단체에 무상귀속될 예정인 이 사건 쟁점토지가 기부채납 토지로서 취득세 등의 비과세대상에 해당한다는 이유로 이 사건 쟁점토지의 취득세 등에 대하여 과오납금 환부신청을 하였으나, 피고는 2009. 5. 27. 이를 거부하였다.
사. 이어 피고는 원고들이 이 사건 각 토지의 취득에 관하여 그 잔금지급일로부터 30일 이내에 취득세 등을 신고·납부하지 않았다는 이유로, 원고 0000에 대하여는 2010. 12. 16. 그 가산세로 223,818,470원(= 취득세에 대한 가산세 212,869,440원 + 농어촌특별세에 대한 가산세 10,949,030원)을, 원고 aaaa에 대하여는 2010. 12. 15. 그 가산세로 1,546,723,400원(= 취득세에 대한 가산세 1,502,436,990원 + 농어촌특별세에 대한 가산세 44,286,410원)을 각 부과하였다(이하 ‘이 사건 가산세 부과처분’이라 한다).
[인정근거] 다툼 없는 사실, 갑 제2 내지 5호증(각 가지번호 포함)의 각 기재 및 변론 전체의 취지
2. 주장 및 판단
가. 원고들의 주장
1) 이 사건 처분 중 이 사건 쟁점토지에 관한 부분에 대하여
취득세에 있어 취득이라 함은 유효한 계약을 전제로 하는 것인데, 이 사건 쟁점토지는 토지거래허가구역 내의 토지로서 토지거래허가일 또는 토지거래허가구역의 해제일 이전에는 그 대금을 지급하였다고 하더라도 유동적 무효의 법리에 따라 매매계약 자체가 무효인 상태에 있으므로 이를 취득하였다고 할 수 없는 점, 취득은 양도를 전제로 하는 개념이므로 양도소득세의 양도와 그 시기를 같이 보아야 하는데 토지거래허가구역 내 토지의 양도에 있어서는 매매대금이 먼저 지급되었다 하더라도 토지거래허가일에 양도가 있다고 보는 점 등에 비추어, 이 사건 쟁점토지의 취득에 따른 취득세 등을 부과함에 있어 그 취득시기는 토지거래허가일 또는 토지거래허가구역 해제일로 보아야 한다.
그렇다면 이 사건 쟁점토지는 이 사건 사업의 실시계획인가에 따라 국가 또는 지방자치단체에 귀속 또는 기부채납될 것으로 예정된 후에 토지거래허가를 받거나 토지거래허가구역에서 해제됨으로써 원고들이 이를 취득한 것이므로, 결국 구 「지방세법」제106조 제2항 및 제126조 제2항에서 정한 ‘국가 또는 지방자치단체로의 귀속 또는 기부채납을 조건으로 취득하는 부동산’으로서 취득세 등의 비과세대상에 해당한다.
따라서 이 사건 처분 중 이 사건 쟁점토지에 관한 부분(별지 1, 2 목록 중 ①항 기재의 신고납부세액에서 ②항 기재의 원고들 주장 정당세액을 공제한 나머지 부분이 이에 해당한다)은 위법하다.
2) 이 사건 가산세 부과처분에 대하여
원고들은 앞서 본 바와 같이 이 사건 각 토지에 관한 토지거래허가일 또는 토지거래허가구역 해제일에 이를 취득하였고 그 취득한 날로부터 30일 내에 그에 관한 취득세 등을 신고·납부함으로써 그 신고·납부의무를 해태한 바 없음에도, 피고가 이 사건 각 토지의 취득시기를 잔금지급일로 보아 원고들이 그 신고·납부의무를 해태하였음을 전제로 원고들에게 이 사건 가산세를 부과한 것은 위법하다.
가사 그 취득시기를 잔금지급일로 보더라도, 토지거래허가구역 내 토지의 매매계약에 관한 유동적 무효의 법리와 그 계약에 따른 취득에 관하여 토지거래허가일을 기준으로 과세하여 온 과세관청의 실무 내지 관행 등에 비추어 원고들이 취득세 등의 신고·납부를 늦게 하게 된 데에는 그 의무해태를 탓할 수 없는 정당한 사유가 있으므로 이 사건 가산세 부과처분은 위법하다.
나. 관계법령
별지 3 관계법령 기재와 같다.
다. 판 단
1) 토지거래허가구역 내 토지의 취득에 따른 취득세 부과에 관하여
가) 구 「지방세법」제105조 제2항은 ‘부동산은 관계법령의 규정에 의한 등기·등록 등을 이행하지 아니한 경우라도 사실상으로 취득한 때에는 이를 취득한 것으로 본다’고 규정하고 있다. 이는 취득세가 본래 재화의 이전이라는 사실 자체를 포착하여 거기에 담세력을 인정하고 부과하는 유통세의 일종으로 취득자가 재화를 사용·수익·처분함으로써 얻을 수 있는 이익을 포착하여 부과하는 것이 아니어서 취득자가 실질적으로 완전한 내용의 소유권을 취득하는가의 여부에 관계없이 사실상의 취득행위 자체를 과세객체로 한다는 것이다(대법원 1995. 1. 24. 선고 94누10627 판결 참조).
그리고 여기서 ‘취득’이란 권리 이전의 원인행위가 유효하게 이루어졌으나 권리의 이전을 위한 법률상의 성립요건으로서 등기·등록 등만을 갖추지 못하고 있을 때를 의미한다고 보는 것이 타당하고, 원인행위인 계약이 처음부터 무효이거나 나중에 취소되는 등으로 효력이 없는 때에는 취득세의 과세대상인 취득이 있다고 볼 수 없다.
나) 국토계획법상의 토지거래허가구역 안에 있는 토지에 관하여 장차 그 허가를 받을 것을 전제로 매매계약이 체결된 경우, 그 계약은 토지거래허가를 받기 전까지는 물권적 효력은 물론 채권적 효력도 발생하지 아니하여 무효이므로, 매수인이 대금을 전액 지급하였다 하더라도 토지거래허가를 받지 아니한 상태에서는 토지를 취득했다고 할 수 없으나(대법원 1997. 11. 11. 선고 97다8427 판결 등 참조), 위와 같은 대금지급 후에 토지거래허가를 받거나 토지거래허가구역에서 해제되면 그 계약은 소급하여 유효하게 되므로, 이로써 유효한 원인행위에 따른 사실상의 취득, 즉 취득세의 과세대상이 있게 된다.
반면 위와 같이 매수인이 대금을 전액 지급한 상태에서 토지거래허가에 관하여 관할관청으로부터 불허가처분이 있거나 당사자 쌍방이 허가신청협력의무의 이행거절의사를 명백히 표시한 경우 또는 매매계약상 일방의 채무가 이행불능임이 명백하고 나아가 그 상대방이 매매계약의 존속을 더 이상 바라지 않고 있는 경우에는 그 계약이 확정적으로 무효가 되므로(대법원 2010. 8. 19. 선고 2010다31860 판결 등 참조), 취득의 원인행위가 효력이 없는 때에 해당하여 취득세의 과세대상인 취득이 있다고 볼 여지는 없게 된다.
나아가 위와 같은 과세대상인 ‘취득’의 존재를 전제로 취득세를 부과함에 있어서는, 구 지방세법 시행령(2010. 9. 20. 대통령령 제22395호로 전부 개정되기 전의 것) 제73조 제1항이 유상승계취득의 경우 사실상 또는 계약상의 잔금지급일을 취득시기로 보도록 규정하고 있으므로, 그 취득시기는 위 규정에 따라 사실상 또는 계약상의 잔금지급일로 보아야 한다. 따라서 이러한 취득시기는 구 「지방세법」제106조 제2항에서 취득세 비과세 부동산으로 정하고 있는 ‘국가 또는 지방자치단체로의 귀속 또는 기부채납을 조건으로 취득하는 부동산’에 해당하는지 여부를 판단함에 있어서도 적용된다고 보아야 한다.
다) 한편 위와 같은 매매계약이 토지거래허가를 받지 아니하여 무효인 상태에 있다면 그 대금 전액이 먼저 지급되었다 하더라도 아직은 취득세의 과세대상인 취득이 존재하지 않으므로 매수인에게 취득세의 신고·납부의무가 발생하였다고 할 수 없고, 토지거래허가를 받거나 토지거래허가구역에서 해제된 이후에야 취득세의 과세대상인 취득이 인정되어 취득세의 부과가 가능하므로, 이 경우 구 「지방세법」제120조 제1항에서 취득세 신고·납부의무의 발생일로 정한 ‘취득한 날’은 구 「지방세법 시행령」제73조 제1항에서 정한 취득시기와 같이 볼 것이 아니라 그 계약이 확정적으로 유효하게 된 토지거래허가일 또는 토지거래허가구역 해제일로 보는 것이 타당하다.
2) 이 사건 처분 중 이 사건 쟁점토지에 관한 부분의 적법 여부
구 도시개발법(2010. 4. 15. 법률 제10272호로 일부 개정되기 전의 것) 제11조 제1항 제6호, 제66조 제2항에 의하면, 도시개발사업조합이 새로 설치한 공공시설은 관리청에 무상으로 귀속되고, 구 「지방세법」제106조 제2항, 제126조 제2항에 의하면, 국가 또는 지방자치단체로의 귀속 또는 기부채납을 조건으로 취득하는 부동산에 대하여는 취득세 및 등록세를 부과하지 아니하도록 되어 있다.
이 사건으로 돌아와 보건대, 이 사건 쟁점토지는 2008. 12. 2. 이 사건 사업의 실시계획인가에 따라 그 위치와 면적이 특정된 공공시설용지에 포함됨으로써 국가 또는 지방자치단체에 무상으로 귀속되거나 기부채납될 것으로 예정되었고 그 후에 이 사건 쟁점토지에 관하여 원고들이 토지거래허가를 받거나 토지거래허가구역지정이 해제되었으나, 이 사건 사업의 실시계획인가 전에 원고들이 이 사건 쟁점토지에 관한 잔금지급을 모두 마쳤음은 앞서 인정한 바와 같다.
따라서 이 사건 쟁점토지의 취득에 따른 취득세 등의 부과에 있어 이 사건 쟁점토지가 구 「지방세법」제106조 제2항 및 제126조 제2항에서 정한 비과세 부동산에 해당하는지 여부는 위 1)의 나)항에서 본 바와 같이 그 잔금지급일을 취득시기로 보아 판단하여야 하는데, 그 잔금지급일을 기준으로 할 때 이 사건 쟁점토지는 ‘국가 또는 지방자치단체로의 귀속 또는 기부채납을 조건으로 취득하는 부동산’에 해당한다고 볼 수 없으므로, 이 사건 처분 중 이 사건 쟁점토지에 관하여 취득세 등을 신고·납부한 부분은 적법하다. 이와 다른 전제에 선 원고들의 주장은 받아들이지 않는다.
3) 이 사건 가산세 부과처분의 적법 여부
위 1)의 나), 다)항에서 본 바와 같이 이 사건 각 토지에 관하여 원고들이 토지거래허가를 받거나 토지거래허가구역지정이 해제됨으로써 그 매매계약은 소급하여 모두 유효한 계약이 되었으므로 그 취득에 따른 취득세 부과에 있어 원고들이 이 사건 각 토지를 그 잔금지급일에 취득한 것으로 보아야 하지만, 취득세 신고·납부의무는 토지거래계약이 확정적으로 유효가 된 날부터 발생하므로 토지거래허가일 또는 토지거래허가구역 해제일을 기준으로 30일 이내에 취득세 등을 신고·납부하였다면 가산세를 부과할 수 없다.
그런데 원고들이 이 사건 각 토지에 관하여 그 토지거래허가일 또는 토지거래허가구역 해제일로부터 30일 이내에 취득세 등을 신고·납부한 사실은 당사자 사이에 다툼이 없으므로, 결국 이 사건 가산세 부과처분은 위법하고, 이에 관한 원고들의 주장은 이유 있다.
3. 결 론
그렇다면 원고들의 청구는 위 인정범위 내에서 이유 있으므로 이를 인용하고, 나머지 청구는 이유 없으므로 이를 기각하기로 하여 주문과 같이 판결한다.
----------------------------------------------------------------------------
[별지 3]
【관계법령】
■ 구 지방세법 (2010. 3. 31. 법률 제10221호로 전부 개정되기 전의 것)
제29조 (납세의무의 성립시기)
① 지방세를 납부할 의무는 다음 각호의 시기에 성립한다.
1. 취득세 : 취득세 과세물건을 취득하는 때
2. 등록세 : 재산권 기타 권리를 등기 또는 등록하는 때
제105조 (납세의무자등)
① 취득세는 부동산·차량·기계장비·입목·항공기·선박·광업권·어업권·골프회원권·승마회원권·콘도미니엄회원권 또는 종합체육시설이용회원권의 취득에 대하여 당해 취득물건 소재지의 도(골프회원권·승마회원권·콘도미니엄회원권 및 종합체육시설이용회원권은 골프장·승마장·콘도미니엄 및 종합체육시설 소재지의 도를 말한다)에서 그 취득자에게 부과한다.
② 부동산·차량·기계장비·입목·항공기·선박·광업권·어업권·골프회원권·승마회원권·콘도미니엄회원권 또는 종합체육시설이용회원권의 취득에 있어서는 민법·광업법·수산업법·선박법·「산림자원의 조성 및 관리에 관한 법률」·건설기계관리법·자동차관리법 또는 항공법등 관계법령의 규정에 의한 등기·등록등을 이행하지 아니한 경우라도 사실상으로 취득한 때에는 각각 취득한 것으로 보고 당해 취득물건의 소유자 또는 양수인을 각각 취득자로 한다. 다만, 차량, 기계장비·항공기 및 주문에 의하여 건조하는 선박은 승계취득의 경우에 한한다.
제106조 (국가등에 대한 비과세)
② 국가·지방자치단체 또는 지방자치단체조합에 귀속 또는 기부채납(「사회기반시설에 대한 민간투자법」제4조 제3호의 규정에 의한 방식으로 귀속되는 경우를 포함한다)을 조건으로 취득하는 부동산에 대하여는 취득세를 부과하지 아니한다.
제111조 (과세표준)
① 취득세의 과세표준은 취득당시의 가액으로 한다. (단서생략)
제112조 (세율)
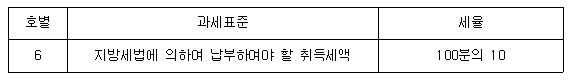
① 취득세의 표준세율은 취득물건의 가액 또는 연부금액의 1,000분의 20으로 한다.
제120조 (신고 및 납부)
① 취득세 과세물건을 취득한 자는 그 취득한 날부터 30일[상속으로 인한 경우는 상속개시일부터, 실종으로 인한 경우는 실종선고일부터 각각 6월(납세자가 외국에 주소를 둔 경우에는 각각 9월)]이내에 그 과세표준액에 제112조의 규정에 의한 세율을 적용하여 산출한 세액을 대통령령이 정하는 바에 의하여 신고하고 납부하여야 한다.
제121조 (부족세액의 추징 및 가산세)
① 취득세 납세의무자가 제120조의 규정에 의한 신고 또는 납부의무를 다하지 아니한 때에는 제111조 및 제112조의 규정에 의하여 산출한 세액(이하 이 조에서 "산출세액"이라 한다) 또는 그 부족세액에 다음 각호의 가산세를 합한 금액을 세액으로 하여 보통징수의 방법에 의하여 징수한다.
1. 제120조의 규정에 의하여 신고하지 아니하였거나 신고한 세액이 산출세액에 미달하는 때에는 당해 산출세액 또는 부족세액의 100분의 20에 상당하는 신고불성실가산세
2. 제120조의 규정에 의하여 납부하지 아니하였거나 산출세액에 미달하게 납부한 때에는 그 납부하지 아니하였거나 부족한 세액에 금융기관의 연체이자율을 참작하여 대통령령이 정하는 율(이하 "가산율"이라 한다)과 납부지연일자를 곱하여 산출한 납부불성실가산세
② 취득세납세의무자가 취득세과세물건을 사실상 취득한 후 그 취득일로부터 2년내에 제120조의 규정에 의한 신고 및 납부를 하지 아니하고 매각하는 경우에는 제1항의 규정에 불구하고 산출세액에 100분의 80을 가산한 금액을 세액으로 하여 보통징수의 방법에 의하여 징수한다. 다만, 대통령령으로 정하는 과세물건에 대하여는 그러하지 아니하다.
제124조 (납세의무자)
등록세는 재산권 기타 권리의 취득·이전·변경 또는 소멸에 관한 사항을 공부에 등기 또는 등록(등재를 포함한다. 이하 같다)하는 경우에 그 등기 또는 등록을 받는 자에게 부과한다.
제126조 (국가등에 대한 비과세)
② 국가·지방자치단체 및 지방자치단체조합에 귀속 또는 기부채납(「사회기반시설에 대한 민간투자법」제4조 제3호의 규정에 의한 방식으로 귀속되는 경우를 포함한다)을 조건으로 취득하는 부동산의 등기에 대하여는 등록세를 부과하지 아니한다.
■ 구 지방세법 시행령 (2010. 9. 20. 대통령령 제22395호로 전부 개정되기 전의 것)
제73조 (취득의 시기등)
① 유상승계취득의 경우에는 다음 각호에 정하는 날에 취득한 것으로 본다.
1. 법 제111조 제5항 제1호 내지 제4호의 어느 하나에 해당하는 유상승계취득의 경우에는 그 사실상의 잔금지급일
2. 제1호에 해당하지 아니하는 유상승계취득의 경우에는 그 계약상의 잔금지급일(계약상 잔금지급일이 명시되지 아니한 경우에는 계약일부터 30일이 경과되는 날). 다만, 취득후 30일 이내에 「민법」제543조 내지 제546조의 규정에 의한 원인으로 계약이 해제된 사실이 화해조서ㆍ인낙조서ㆍ공정증서 등에 의하여 입증되는 경우에는 취득한 것으로 보지 아니한다.
■ 구 도시개발법 (2010. 4. 15. 법률 제10272호로 일부 개정되기 전의 것)
제11조 (시행자 등)
① 도시개발사업의 시행자(이하 "시행자"라 한다)는 다음 각 호의 자중에서 지정권자가 이를 지정한다. 다만, 도시개발구역의 전부를 환지방식으로 시행하는 경우에는 제4호의 토지소유자 또는 제4호의2의 조합을 시행자로 지정한다.
6. 도시개발구역의 토지 소유자(「공유수면매립법」제9조에 따라 면허를 받은 자를 해당 공유수면을 소유한 자로 보고 그 공유수면을 토지로 본다)가 도시개발을 위하여 설립한 조합(도시개발사업의 전부를 환지 방식으로 시행하는 경우에만 해당하며, 이하 "조합"이라 한다)
제66조 (공공시설의 귀속 등)
② 제11조 제1항 제5호부터 제11호까지의 규정에 따른 시행자가 새로 설치한 공공시설은 그 관리청에 무상으로 귀속되며, 도시개발사업의 시행으로 용도가 폐지되는 행정청의 공공시설은 「국유재산법」과 「공유재산 및 물품 관리법」등에도 불구하고 새로 설치한 공공시설의 설치비용에 상당하는 범위에서 시행자에게 무상으로 귀속시킬 수 있다.
■ 구 국토의 계획 및 이용에 관한 법률 (2009.2.6. 법률 제9442호로 일부 개정되기 전의 것)
제118조 (토지거래계약에 관한 허가)
① 허가구역에 있는 토지에 관한 소유권·지상권(소유권·지상권의 취득을 목적으로 하는 권리를 포함한다)을 이전하거나 설정(대가를 받고 이전하거나 설정하는 경우만 해당한다)하는 계약(예약을 포함한다. 이하 "토지거래계약"이라 한다)을 체결하려는 당사자는 공동으로 대통령령으로 정하는 바에 따라 시장·군수 또는 구청장의 허가를 받아야 한다. 허가받은 사항을 변경하려는 경우에도 또한 같다.
⑥ 제1항에 따른 허가를 받지 아니하고 체결한 토지거래계약은 그 효력이 발생하지 아니한다.
■ 구 농어촌특별세법 (2010. 12. 30. 법률 제10422호로 일부 개정되기 전의 것)
제3조 (납세의무자)
다음 각호의 1에 해당하는 자는 이 법의 규정에 의하여 농어촌특별세를 납부할 의무를 진다.
5. 지방세법에 의한 취득세 또는 레저세의 납세의무자
제5조 (과세표준과 세율)
① 농어촌특별세는 다음 각호의 과세표준에 대한 세율을 곱하여 계산한 금액을 그 세액으로 한다.


 프린트
